

ככה לא מתכננים מס
פנסיה, גמל וקרנות השתלמות
38
פוסטים
10
כותבים
2.5k
צפיות
11
עוקבים
-
סוף שנת המס מתקרב וברחבי הרשת צצים אינסוף "טיפים" - חלקם נכונים, חלקם חלקיים וחלקם פשוט גורמים לאנשים לקבל החלטות קטנות במקום החלטות חכמות.
לפני שנדבר על מה כדאי לעשות, חשוב לדבר על מה לא לעשות.
כי תכנון פיננסי טוב לא מתחיל מפחד, משיכה-הפקדה-משיכה-הפקדה, או נסיונות "להתחכם" על הרשויות. תכנון טוב מתחיל מתודעת עושר, לא מתודעת חסר.
לא מזמן פנה אלי קורא שראה באחד הפורומים המלצה "למשוך קופות גמל להשקעה אם לא ניצלתם השנה נקודות זיכוי- כדי לא לשלם מס על רווחי הון".
זו נשמעת עצה פשוטה... אבל היא לא מבוססת.
והנה מה שאמרתי לו:
- הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
רווחי ההון מחושבים אחרי ניכוי האינפלציה, ולכן בפועל הרווח החייב במס קטן משמעותית ממה שנהוג לחשוב. - נקודות הזיכוי הרלוונטיות הן רק נקודות הזיכוי הבסיסיות, ולא נקודות עבור ילדים או קריטריונים אחרים.
- המס מנוכה במקור ורק באמצעות דוח שנתי ניתן לקבל החזר (אם מגיע).
- משיכה כל שנה מונעת קיזוז מס מהפסדים עתידיים (ויש שנים של הפסדים בשוק ההון).
- משיכה כל שנה פוגעת בצבירת ריבית דריבית על הרווחים. נכון שאפשר להפקיד את הכסף חזרה, כולל החזר המס, אבל בפועל מעטים באמת עושים זאת.
- העיקר: התרחקו ממשחקי משיכה- הפקדה. זו התנהלות שמונעת מפחד, לא מאסטרטגיה, ובהתנהלות כלכלית פחד עולה ביוקר.
וכאן מגיע העיקרון שאני מאמינה בו:
מאחלת לכם בע"ה לשלם "הרבה מיסים" - זה אומר שההכנסות שלכם גדלו, ההשקעות הניבו רווחים יפים ושבסופו של דבר 75% מהרווח נשאר אצלכם, יחד עם שמירה על ערך הכסף.הדבר החשוב הוא לא לשלם מס מיותר ולדעת לנצל נכון את הכללים אך גם להבין שאדם הנמצא כל הזמן במרדף 'לא להפסיד', הוא בסוף זה שמפסיד את ההזדמנות להרוויח באמת.
תודעת עוני מחפשת איך לא לשלם.
תודעת עושר מחפשת איך לגדול.וכשמסכמים שנת מס זה בדיוק המקום לבדוק:
האם אני מקבל החלטות מתוך פחד, או מתוך ראייה רחבה של העשור קדימה?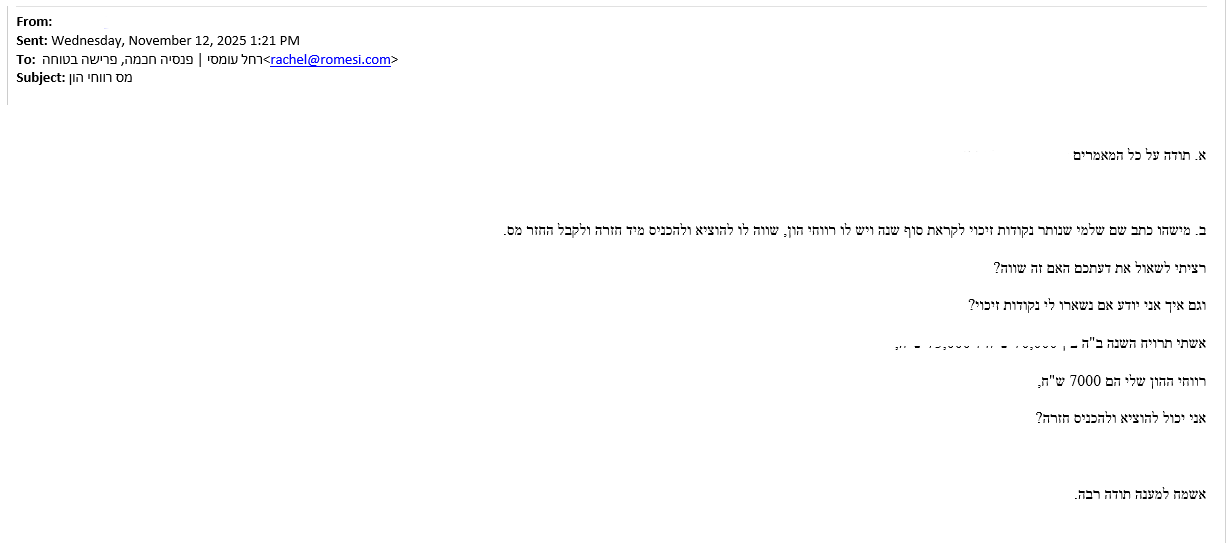
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
@רחל-עומסי כתב בככה לא מתכננים מס:
נקודות הזיכוי הרלוונטיות הן רק נקודות הזיכוי הבסיסיות, ולא נקודות עבור ילדים או קריטריונים אחרים.
הכלל הזה הוא נכון לכל רווחי הון?
בעצם נ"ז על ילדים/תואר וכדו' הם רק על משכורת חודשית? - הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
-
סוף שנת המס מתקרב וברחבי הרשת צצים אינסוף "טיפים" - חלקם נכונים, חלקם חלקיים וחלקם פשוט גורמים לאנשים לקבל החלטות קטנות במקום החלטות חכמות.
לפני שנדבר על מה כדאי לעשות, חשוב לדבר על מה לא לעשות.
כי תכנון פיננסי טוב לא מתחיל מפחד, משיכה-הפקדה-משיכה-הפקדה, או נסיונות "להתחכם" על הרשויות. תכנון טוב מתחיל מתודעת עושר, לא מתודעת חסר.
לא מזמן פנה אלי קורא שראה באחד הפורומים המלצה "למשוך קופות גמל להשקעה אם לא ניצלתם השנה נקודות זיכוי- כדי לא לשלם מס על רווחי הון".
זו נשמעת עצה פשוטה... אבל היא לא מבוססת.
והנה מה שאמרתי לו:
- הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
רווחי ההון מחושבים אחרי ניכוי האינפלציה, ולכן בפועל הרווח החייב במס קטן משמעותית ממה שנהוג לחשוב. - נקודות הזיכוי הרלוונטיות הן רק נקודות הזיכוי הבסיסיות, ולא נקודות עבור ילדים או קריטריונים אחרים.
- המס מנוכה במקור ורק באמצעות דוח שנתי ניתן לקבל החזר (אם מגיע).
- משיכה כל שנה מונעת קיזוז מס מהפסדים עתידיים (ויש שנים של הפסדים בשוק ההון).
- משיכה כל שנה פוגעת בצבירת ריבית דריבית על הרווחים. נכון שאפשר להפקיד את הכסף חזרה, כולל החזר המס, אבל בפועל מעטים באמת עושים זאת.
- העיקר: התרחקו ממשחקי משיכה- הפקדה. זו התנהלות שמונעת מפחד, לא מאסטרטגיה, ובהתנהלות כלכלית פחד עולה ביוקר.
וכאן מגיע העיקרון שאני מאמינה בו:
מאחלת לכם בע"ה לשלם "הרבה מיסים" - זה אומר שההכנסות שלכם גדלו, ההשקעות הניבו רווחים יפים ושבסופו של דבר 75% מהרווח נשאר אצלכם, יחד עם שמירה על ערך הכסף.הדבר החשוב הוא לא לשלם מס מיותר ולדעת לנצל נכון את הכללים אך גם להבין שאדם הנמצא כל הזמן במרדף 'לא להפסיד', הוא בסוף זה שמפסיד את ההזדמנות להרוויח באמת.
תודעת עוני מחפשת איך לא לשלם.
תודעת עושר מחפשת איך לגדול.וכשמסכמים שנת מס זה בדיוק המקום לבדוק:
האם אני מקבל החלטות מתוך פחד, או מתוך ראייה רחבה של העשור קדימה?הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
@רחל-עומסי
אם כוונתך לאנשים שמסתמא לא יחזירו את ההפקדה מיד אז זה באמת לא שווה להוציא בלי להחזיר....
ואם הכוונה היא לאנשים שכן יחזירו. אז זה פשוט לא נכון.@רחל-עומסי כתב בככה לא מתכננים מס:
הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
רווחי ההון מחושבים אחרי ניכוי האינפלציה, ולכן בפועל הרווח החייב במס קטן משמעותית ממה שנהוג לחשוב.נכון. נו ולכן לא שווה להרוויח אותו? בטווח הרחוק זה יכול להיות השפעה גם של מאות אלפים.!
@רחל-עומסי כתב בככה לא מתכננים מס:
נקודות הזיכוי הרלוונטיות הן רק נקודות הזיכוי הבסיסיות, ולא נקודות עבור ילדים או קריטריונים אחרים.
אז תודה שאת מעדכנת. כדי שאנשים ידעו לא למשוך מעבר לנקודות המזכות אותם. (אגב. באמת תודה. לא הכרתי את הכלל הזה.)
@רחל-עומסי כתב בככה לא מתכננים מס:
המס מנוכה במקור ורק באמצעות דוח שנתי ניתן לקבל החזר (אם מגיע).
באמת חבל. עוד פרוצדורה. אבל זה מה יש. (בשביל להרוויח לטווח הרחוק גם מאות אלפים.)
@רחל-עומסי כתב בככה לא מתכננים מס:
משיכה כל שנה מונעת קיזוז מס מהפסדים עתידיים (ויש שנים של הפסדים בשוק ההון)
לא הבנתי. על הפסדים לא משלמים מיסים אלא רק על רווחים. ואם משכתי אחרי שהרוויח ולא שילמתי מיסים בגלל הנקודות זיכוי זה לא רלוונטי לשום הפסד עתידי.
@רחל-עומסי כתב בככה לא מתכננים מס:
משיכה כל שנה פוגעת בצבירת ריבית דריבית על הרווחים. נכון שאפשר להפקיד את הכסף חזרה, כולל החזר המס, אבל בפועל מעטים באמת עושים זאת.
כבר הגבתי בפתיחה של הפוסט.
@רחל-עומסי כתב בככה לא מתכננים מס:
העיקר: התרחקו ממשחקי משיכה- הפקדה. זו התנהלות שמונעת מפחד, לא מאסטרטגיה, ובהתנהלות כלכלית פחד עולה ביוקר.
פחד??? חוסר אסטרטגיה??? אפשר לחלוק על האסטרטגיה בגלל החשש שלא יחזרו להפקיד. אבל מי שיודע בוודאות שיחזיר ברור שזו אסטרטגיה מצויינת.
וכאן באמת המקום להבהיר את דבריי שמי שיש לו צל של ספק שאולי לא יפקיד מייד ברור שלא מומלץ לו למשוך! - הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
-
@רחל-עומסי
אם כוונתך לאנשים שמסתמא לא יחזירו את ההפקדה מיד אז זה באמת לא שווה להוציא בלי להחזיר....
ואם הכוונה היא לאנשים שכן יחזירו. אז זה פשוט לא נכון.@רחל-עומסי כתב בככה לא מתכננים מס:
הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
רווחי ההון מחושבים אחרי ניכוי האינפלציה, ולכן בפועל הרווח החייב במס קטן משמעותית ממה שנהוג לחשוב.נכון. נו ולכן לא שווה להרוויח אותו? בטווח הרחוק זה יכול להיות השפעה גם של מאות אלפים.!
@רחל-עומסי כתב בככה לא מתכננים מס:
נקודות הזיכוי הרלוונטיות הן רק נקודות הזיכוי הבסיסיות, ולא נקודות עבור ילדים או קריטריונים אחרים.
אז תודה שאת מעדכנת. כדי שאנשים ידעו לא למשוך מעבר לנקודות המזכות אותם. (אגב. באמת תודה. לא הכרתי את הכלל הזה.)
@רחל-עומסי כתב בככה לא מתכננים מס:
המס מנוכה במקור ורק באמצעות דוח שנתי ניתן לקבל החזר (אם מגיע).
באמת חבל. עוד פרוצדורה. אבל זה מה יש. (בשביל להרוויח לטווח הרחוק גם מאות אלפים.)
@רחל-עומסי כתב בככה לא מתכננים מס:
משיכה כל שנה מונעת קיזוז מס מהפסדים עתידיים (ויש שנים של הפסדים בשוק ההון)
לא הבנתי. על הפסדים לא משלמים מיסים אלא רק על רווחים. ואם משכתי אחרי שהרוויח ולא שילמתי מיסים בגלל הנקודות זיכוי זה לא רלוונטי לשום הפסד עתידי.
@רחל-עומסי כתב בככה לא מתכננים מס:
משיכה כל שנה פוגעת בצבירת ריבית דריבית על הרווחים. נכון שאפשר להפקיד את הכסף חזרה, כולל החזר המס, אבל בפועל מעטים באמת עושים זאת.
כבר הגבתי בפתיחה של הפוסט.
@רחל-עומסי כתב בככה לא מתכננים מס:
העיקר: התרחקו ממשחקי משיכה- הפקדה. זו התנהלות שמונעת מפחד, לא מאסטרטגיה, ובהתנהלות כלכלית פחד עולה ביוקר.
פחד??? חוסר אסטרטגיה??? אפשר לחלוק על האסטרטגיה בגלל החשש שלא יחזרו להפקיד. אבל מי שיודע בוודאות שיחזיר ברור שזו אסטרטגיה מצויינת.
וכאן באמת המקום להבהיר את דבריי שמי שיש לו צל של ספק שאולי לא יפקיד מייד ברור שלא מומלץ לו למשוך!השיטה של למשוך רווחים כל שנה.
זה כמו לקנות טיטולים בסופר מסוים והמטרנה במכולת אחרת.
מי שרוצה לעבוד בזה בשמחה
בד"כ אנשים שנוהגים כך הם מבזבזים הרבה יותר... כי על הדרך קונים יותר...עדיף שכל אחד יעבוד בעבודה שלו וישקיע בה את המיטב ואת ההשקעה ישאיר פסיבית.
-
השיטה של למשוך רווחים כל שנה.
זה כמו לקנות טיטולים בסופר מסוים והמטרנה במכולת אחרת.
מי שרוצה לעבוד בזה בשמחה
בד"כ אנשים שנוהגים כך הם מבזבזים הרבה יותר... כי על הדרך קונים יותר...עדיף שכל אחד יעבוד בעבודה שלו וישקיע בה את המיטב ואת ההשקעה ישאיר פסיבית.
@רחל-עומסי
רק שהפער ביניהם ברווח הוא של מאות ואלפי אחוזים....@רחל-עומסי כתב בככה לא מתכננים מס:
בד"כ אנשים שנוהגים כך הם מבזבזים הרבה יותר... כי על הדרך קונים יותר...
אם את חושבת שהטיעון הזה רלוונטי בהשקעה אז זה אם כבר מעלה. שיקנה...
למה לא?...
-
@רחל-עומסי
רק שהפער ביניהם ברווח הוא של מאות ואלפי אחוזים....@רחל-עומסי כתב בככה לא מתכננים מס:
בד"כ אנשים שנוהגים כך הם מבזבזים הרבה יותר... כי על הדרך קונים יותר...
אם את חושבת שהטיעון הזה רלוונטי בהשקעה אז זה אם כבר מעלה. שיקנה...
למה לא?...@כותב-רק-מה-שיודע
זה לא היה טיעון זה היה בסה"כ דימוי
את הטיעונים היא הסבירה יפה למעלהוהדוגמא הזאת היא הדוגמא הפשוטה לתודעת עושר מול תודעת עוני
-
@כותב-רק-מה-שיודע
זה לא היה טיעון זה היה בסה"כ דימוי
את הטיעונים היא הסבירה יפה למעלהוהדוגמא הזאת היא הדוגמא הפשוטה לתודעת עושר מול תודעת עוני
@בוטח-בה
התגובה כמובן באה להסביר את דעתי על הדימוי התלוש בין שתי הנושאים.
ואת תגובתי על הטיעונים כבר הגבתי למעלה.@בוטח-בה כתב בככה לא מתכננים מס:
והדוגמא הזאת היא הדוגמא הפשוטה לתודעת עושר מול תודעת עוני
היא לא. אלא א"כ התכוונת לטיטולים...
זה קצת מדהים שכל פעם שמראים בכל השרשורים את הרווחים שהs&p500 מרוויח לעומת נדל"ן משכנתא וכדו' כותבים בסוף שמתוך רווח של מיליון (אחרי אינפלציה)לדוגמא צריך להוריד את המס שהוא 250000 וכשמגיעים לאפשרות לחסוך את רוב המס הזה. פתאום רווח של מאות האלפים האלו נהפך להיות תודעת העוני.
בעיניי זה אבסורד. -
@בוטח-בה
התגובה כמובן באה להסביר את דעתי על הדימוי התלוש בין שתי הנושאים.
ואת תגובתי על הטיעונים כבר הגבתי למעלה.@בוטח-בה כתב בככה לא מתכננים מס:
והדוגמא הזאת היא הדוגמא הפשוטה לתודעת עושר מול תודעת עוני
היא לא. אלא א"כ התכוונת לטיטולים...
זה קצת מדהים שכל פעם שמראים בכל השרשורים את הרווחים שהs&p500 מרוויח לעומת נדל"ן משכנתא וכדו' כותבים בסוף שמתוך רווח של מיליון (אחרי אינפלציה)לדוגמא צריך להוריד את המס שהוא 250000 וכשמגיעים לאפשרות לחסוך את רוב המס הזה. פתאום רווח של מאות האלפים האלו נהפך להיות תודעת העוני.
בעיניי זה אבסורד.@כותב-רק-מה-שיודע כתב בככה לא מתכננים מס:
כותבים בסוף שמתוך רווח של מיליון (אחרי אינפלציה)לדוגמא צריך להוריד את המס שהוא 250000 וכשמגיעים לאפשרות לחסוך את רוב המס הזה. פתאום רווח של מאות האלפים האלו נהפך להיות תודעת העוני.
המס הוא ריאלי כך שבסכום זה יוצא הרבה פחות
בכל אופן היה כאן הסבר הגיוני למה כל ההתעסקות הזו לא באמת תחסוך לךצריך לזכור שמדברים על השקעה שרוצים אותה הכי פאסיבית שיש
-
@כותב-רק-מה-שיודע כתב בככה לא מתכננים מס:
כותבים בסוף שמתוך רווח של מיליון (אחרי אינפלציה)לדוגמא צריך להוריד את המס שהוא 250000 וכשמגיעים לאפשרות לחסוך את רוב המס הזה. פתאום רווח של מאות האלפים האלו נהפך להיות תודעת העוני.
המס הוא ריאלי כך שבסכום זה יוצא הרבה פחות
בכל אופן היה כאן הסבר הגיוני למה כל ההתעסקות הזו לא באמת תחסוך לךצריך לזכור שמדברים על השקעה שרוצים אותה הכי פאסיבית שיש
@בוטח-בה כתב בככה לא מתכננים מס:
המס הוא ריאלי כך שבסכום זה יוצא הרבה פחות
לכן כתבתי.
כתב בככה לא מתכננים מס:
מתוך רווח של מיליון (אחרי אינפלציה)
@בוטח-בה כתב בככה לא מתכננים מס:
בכל אופן היה כאן הסבר הגיוני למה כל ההתעסקות הזו לא באמת תחסוך לך
כשחלקתי למעלה על ההגיון שבזה כנראה שהתכוונתי שאני לא מסכים עם ההגיון הזה...
@בוטח-בה כתב בככה לא מתכננים מס:
צריך לזכור שמדברים על השקעה שרוצים אותה הכי פאסיבית שיש
מי שמברר האם כדאי למשוך ולהפקיד כנראה שלא משאיר את זה הכי פאסיבי....
-
סוף שנת המס מתקרב וברחבי הרשת צצים אינסוף "טיפים" - חלקם נכונים, חלקם חלקיים וחלקם פשוט גורמים לאנשים לקבל החלטות קטנות במקום החלטות חכמות.
לפני שנדבר על מה כדאי לעשות, חשוב לדבר על מה לא לעשות.
כי תכנון פיננסי טוב לא מתחיל מפחד, משיכה-הפקדה-משיכה-הפקדה, או נסיונות "להתחכם" על הרשויות. תכנון טוב מתחיל מתודעת עושר, לא מתודעת חסר.
לא מזמן פנה אלי קורא שראה באחד הפורומים המלצה "למשוך קופות גמל להשקעה אם לא ניצלתם השנה נקודות זיכוי- כדי לא לשלם מס על רווחי הון".
זו נשמעת עצה פשוטה... אבל היא לא מבוססת.
והנה מה שאמרתי לו:
- הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
רווחי ההון מחושבים אחרי ניכוי האינפלציה, ולכן בפועל הרווח החייב במס קטן משמעותית ממה שנהוג לחשוב. - נקודות הזיכוי הרלוונטיות הן רק נקודות הזיכוי הבסיסיות, ולא נקודות עבור ילדים או קריטריונים אחרים.
- המס מנוכה במקור ורק באמצעות דוח שנתי ניתן לקבל החזר (אם מגיע).
- משיכה כל שנה מונעת קיזוז מס מהפסדים עתידיים (ויש שנים של הפסדים בשוק ההון).
- משיכה כל שנה פוגעת בצבירת ריבית דריבית על הרווחים. נכון שאפשר להפקיד את הכסף חזרה, כולל החזר המס, אבל בפועל מעטים באמת עושים זאת.
- העיקר: התרחקו ממשחקי משיכה- הפקדה. זו התנהלות שמונעת מפחד, לא מאסטרטגיה, ובהתנהלות כלכלית פחד עולה ביוקר.
וכאן מגיע העיקרון שאני מאמינה בו:
מאחלת לכם בע"ה לשלם "הרבה מיסים" - זה אומר שההכנסות שלכם גדלו, ההשקעות הניבו רווחים יפים ושבסופו של דבר 75% מהרווח נשאר אצלכם, יחד עם שמירה על ערך הכסף.הדבר החשוב הוא לא לשלם מס מיותר ולדעת לנצל נכון את הכללים אך גם להבין שאדם הנמצא כל הזמן במרדף 'לא להפסיד', הוא בסוף זה שמפסיד את ההזדמנות להרוויח באמת.
תודעת עוני מחפשת איך לא לשלם.
תודעת עושר מחפשת איך לגדול.וכשמסכמים שנת מס זה בדיוק המקום לבדוק:
האם אני מקבל החלטות מתוך פחד, או מתוך ראייה רחבה של העשור קדימה?הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
@רחל-עומסי כתב בככה לא מתכננים מס:
נקודות הזיכוי הרלוונטיות הן רק נקודות הזיכוי הבסיסיות, ולא נקודות עבור ילדים או קריטריונים אחרים.
גם נקודות זיכוי עבור תעודת הוראה או מקצוע רלוונטי למס רווח הון, וכן החזר על תרומות - סעיף 46.
מומחה מיצוי זכויות לקצבת ילד נכה והזכויות הנלוות,
ניתן לפנות למייל y32995@gmail.com
ואשמח לעזור. - הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
-
@רחל-עומסי כתב בככה לא מתכננים מס:
נקודות הזיכוי הרלוונטיות הן רק נקודות הזיכוי הבסיסיות, ולא נקודות עבור ילדים או קריטריונים אחרים.
גם נקודות זיכוי עבור תעודת הוראה או מקצוע רלוונטי למס רווח הון, וכן החזר על תרומות - סעיף 46.
@סייעתא-דשמיא
נקודות הזיכוי הרלוונטיות הינן רק הבסיסיות.
ניתן להגיש בקשת החזר על הכנסה מעבודה על בסיס ילדים וכו' וכך יתפנו נ"ז הבסיסיות להחזר רווחי הון. -
@סייעתא-דשמיא
נקודות הזיכוי הרלוונטיות הינן רק הבסיסיות.
ניתן להגיש בקשת החזר על הכנסה מעבודה על בסיס ילדים וכו' וכך יתפנו נ"ז הבסיסיות להחזר רווחי הון.@רחל-עומסי כתב בככה לא מתכננים מס:
ניתן להגיש בקשת החזר על הכנסה מעבודה על בסיס ילדים וכו' וכך יתפנו נ"ז הבסיסיות להחזר רווחי הון.
תודה.
פעם הבאה נשמח שתדגישי מראש שכל המשמעות היא רק ביחס לזה שיש תקרת זיכוי על רווחי מס עד גובה נקודות הזיכוי הבסיסיות ולא ביחס לעצם מימוש גם כשביגיעה אישית מגיעים למס גבוה... -
@סייעתא-דשמיא
נקודות הזיכוי הרלוונטיות הינן רק הבסיסיות.
ניתן להגיש בקשת החזר על הכנסה מעבודה על בסיס ילדים וכו' וכך יתפנו נ"ז הבסיסיות להחזר רווחי הון.@רחל-עומסי כתב בככה לא מתכננים מס:
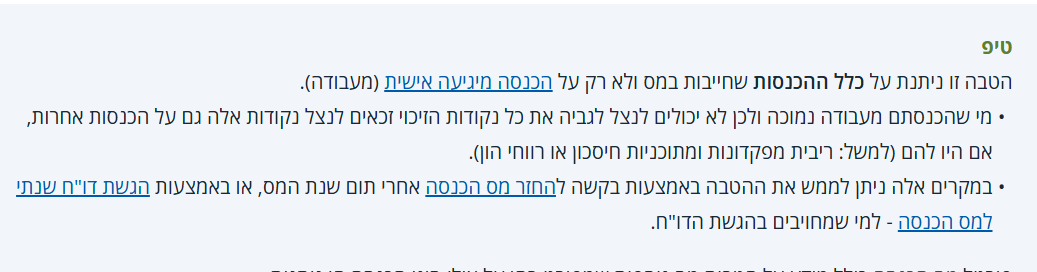
נקודות הזיכוי הרלוונטיות הינן רק הבסיסיות.
נכון, אבל גם נקודות זיכוי של תעודת מקצוע/הוראה ניתנות למימוש בעד רווח הון, וכן החזר על תרומות.
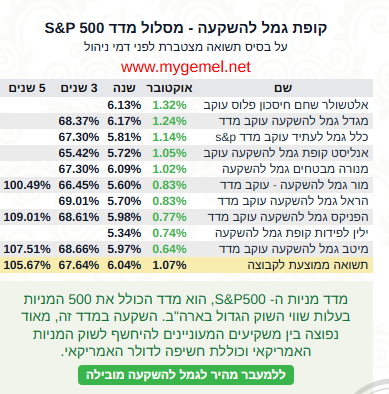
להלן מתוך כל זכות:
-
סוף שנת המס מתקרב וברחבי הרשת צצים אינסוף "טיפים" - חלקם נכונים, חלקם חלקיים וחלקם פשוט גורמים לאנשים לקבל החלטות קטנות במקום החלטות חכמות.
לפני שנדבר על מה כדאי לעשות, חשוב לדבר על מה לא לעשות.
כי תכנון פיננסי טוב לא מתחיל מפחד, משיכה-הפקדה-משיכה-הפקדה, או נסיונות "להתחכם" על הרשויות. תכנון טוב מתחיל מתודעת עושר, לא מתודעת חסר.
לא מזמן פנה אלי קורא שראה באחד הפורומים המלצה "למשוך קופות גמל להשקעה אם לא ניצלתם השנה נקודות זיכוי- כדי לא לשלם מס על רווחי הון".
זו נשמעת עצה פשוטה... אבל היא לא מבוססת.
והנה מה שאמרתי לו:
- הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
רווחי ההון מחושבים אחרי ניכוי האינפלציה, ולכן בפועל הרווח החייב במס קטן משמעותית ממה שנהוג לחשוב. - נקודות הזיכוי הרלוונטיות הן רק נקודות הזיכוי הבסיסיות, ולא נקודות עבור ילדים או קריטריונים אחרים.
- המס מנוכה במקור ורק באמצעות דוח שנתי ניתן לקבל החזר (אם מגיע).
- משיכה כל שנה מונעת קיזוז מס מהפסדים עתידיים (ויש שנים של הפסדים בשוק ההון).
- משיכה כל שנה פוגעת בצבירת ריבית דריבית על הרווחים. נכון שאפשר להפקיד את הכסף חזרה, כולל החזר המס, אבל בפועל מעטים באמת עושים זאת.
- העיקר: התרחקו ממשחקי משיכה- הפקדה. זו התנהלות שמונעת מפחד, לא מאסטרטגיה, ובהתנהלות כלכלית פחד עולה ביוקר.
וכאן מגיע העיקרון שאני מאמינה בו:
מאחלת לכם בע"ה לשלם "הרבה מיסים" - זה אומר שההכנסות שלכם גדלו, ההשקעות הניבו רווחים יפים ושבסופו של דבר 75% מהרווח נשאר אצלכם, יחד עם שמירה על ערך הכסף.הדבר החשוב הוא לא לשלם מס מיותר ולדעת לנצל נכון את הכללים אך גם להבין שאדם הנמצא כל הזמן במרדף 'לא להפסיד', הוא בסוף זה שמפסיד את ההזדמנות להרוויח באמת.
תודעת עוני מחפשת איך לא לשלם.
תודעת עושר מחפשת איך לגדול.וכשמסכמים שנת מס זה בדיוק המקום לבדוק:
האם אני מקבל החלטות מתוך פחד, או מתוך ראייה רחבה של העשור קדימה?הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
@רחל-עומסי כתב בככה לא מתכננים מס:
סוף שנת המס מתקרב וברחבי הרשת צצים אינסוף "טיפים" - חלקם נכונים, חלקם חלקיים וחלקם פשוט גורמים לאנשים לקבל החלטות קטנות במקום החלטות חכמות.
לפני שנדבר על מה כדאי לעשות, חשוב לדבר על מה לא לעשות.
כי תכנון פיננסי טוב לא מתחיל מפחד, משיכה-הפקדה-משיכה-הפקדה, או נסיונות "להתחכם" על הרשויות. תכנון טוב מתחיל מתודעת עושר, לא מתודעת חסר.
לא מזמן פנה אלי קורא שראה באחד הפורומים המלצה "למשוך קופות גמל להשקעה אם לא ניצלתם השנה נקודות זיכוי- כדי לא לשלם מס על רווחי הון".
זו נשמעת עצה פשוטה... אבל היא לא מבוססת.
מכיון והוא כנראה קרא את המאמר שלי שפירסמתי ב'טיפים', אשמח להתייחס.
והנה מה שאמרתי לו:
- הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
רווחי ההון מחושבים אחרי ניכוי האינפלציה, ולכן בפועל הרווח החייב במס קטן משמעותית ממה שנהוג לחשוב.
אכן, יש לבדוק כמה חבות מס בפועל, וניתן לבצע זאת ע"י סימולציית מס.
בד"כ ברווחים גבוהים, זה בערך פי 5 ממה שניתן להזדכות. (אם זה ניירות שהמיסוי מתחשב באינפלציה)- נקודות הזיכוי הרלוונטיות הן רק נקודות הזיכוי הבסיסיות, ולא נקודות עבור ילדים או קריטריונים אחרים.
מופיע במפורש במאמר.
נקודות של נכות, והחזר תרומות, גם מזכה.
החזר ישוב, לא ברור בחוק, ובתכלס היו שדיווחו שקיבלו החזר.- המס מנוכה במקור ורק באמצעות דוח שנתי ניתן לקבל החזר (אם מגיע).
באמצעות דו"ח שנתי, או בקשה להחזר מס (דו"ח מקוצר).
לא כ"כ קשה להגיש.- משיכה כל שנה מונעת קיזוז מס מהפסדים עתידיים (ויש שנים של הפסדים בשוק ההון).
אין צורך. אם המס זוכה, למה לקזז?
- משיכה כל שנה פוגעת בצבירת ריבית דריבית על הרווחים. נכון שאפשר להפקיד את הכסף חזרה, כולל החזר המס, אבל בפועל מעטים באמת עושים זאת.
כל מי שאני מכיר שמבצע זאת, מחזיר את ההחזר לתוך ההשקעה. ואת ההחזר מקבלים עם הצמדה וריבית שנתית 4%. כך שלפעמים זה יותר מההשקעה, כמו כל מי שהשקיע השנה בסנופי.
- העיקר: התרחקו ממשחקי משיכה- הפקדה. זו התנהלות שמונעת מפחד, לא מאסטרטגיה, ובהתנהלות כלכלית פחד עולה ביוקר.
זה לא משחק, זו פעולה ח"פ מידי שנה או מידי מס' שנים.
אני חולק על האזהרה.וכאן מגיע העיקרון שאני מאמינה בו:
מאחלת לכם בע"ה לשלם "הרבה מיסים" - זה אומר שההכנסות שלכם גדלו, ההשקעות הניבו רווחים יפים ושבסופו של דבר 75% מהרווח נשאר אצלכם, יחד עם שמירה על ערך הכסף.הדבר החשוב הוא לא לשלם מס מיותר ולדעת לנצל נכון את הכללים אך גם להבין שאדם הנמצא כל הזמן במרדף 'לא להפסיד', הוא בסוף זה שמפסיד את ההזדמנות להרוויח באמת.
תודעת עוני מחפשת איך לא לשלם.
תודעת עושר מחפשת איך לגדול.וכשמסכמים שנת מס זה בדיוק המקום לבדוק:
האם אני מקבל החלטות מתוך פחד, או מתוך ראייה רחבה של העשור קדימה?תודעת עושר היא ממש לא לשלם כסף מיותר למדינה.
תכנון מס נכון, יכול לחתן מס' ילדים.תודעת עוני, כשהמיסוי חוסם אותנו לצמוח כלכלית, לא כשאנחנו ממטבים את הטבות המס שיש לנו.
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
תודה @רחל-עומסי על הפעילות המבורכת לטובת הכלל, אך ההמלצה שלי לגולשים, שלא להקשיב לטור הזה!
פשוט להשקיע - ליווי משקיעים מקצועי.
hshlomoprog@gmail.com
כאן תראו את ההמלצות שלי: - הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
-
-
@רחל-עומסי כתב בככה לא מתכננים מס:
סוף שנת המס מתקרב וברחבי הרשת צצים אינסוף "טיפים" - חלקם נכונים, חלקם חלקיים וחלקם פשוט גורמים לאנשים לקבל החלטות קטנות במקום החלטות חכמות.
לפני שנדבר על מה כדאי לעשות, חשוב לדבר על מה לא לעשות.
כי תכנון פיננסי טוב לא מתחיל מפחד, משיכה-הפקדה-משיכה-הפקדה, או נסיונות "להתחכם" על הרשויות. תכנון טוב מתחיל מתודעת עושר, לא מתודעת חסר.
לא מזמן פנה אלי קורא שראה באחד הפורומים המלצה "למשוך קופות גמל להשקעה אם לא ניצלתם השנה נקודות זיכוי- כדי לא לשלם מס על רווחי הון".
זו נשמעת עצה פשוטה... אבל היא לא מבוססת.
מכיון והוא כנראה קרא את המאמר שלי שפירסמתי ב'טיפים', אשמח להתייחס.
והנה מה שאמרתי לו:
- הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
רווחי ההון מחושבים אחרי ניכוי האינפלציה, ולכן בפועל הרווח החייב במס קטן משמעותית ממה שנהוג לחשוב.
אכן, יש לבדוק כמה חבות מס בפועל, וניתן לבצע זאת ע"י סימולציית מס.
בד"כ ברווחים גבוהים, זה בערך פי 5 ממה שניתן להזדכות. (אם זה ניירות שהמיסוי מתחשב באינפלציה)- נקודות הזיכוי הרלוונטיות הן רק נקודות הזיכוי הבסיסיות, ולא נקודות עבור ילדים או קריטריונים אחרים.
מופיע במפורש במאמר.
נקודות של נכות, והחזר תרומות, גם מזכה.
החזר ישוב, לא ברור בחוק, ובתכלס היו שדיווחו שקיבלו החזר.- המס מנוכה במקור ורק באמצעות דוח שנתי ניתן לקבל החזר (אם מגיע).
באמצעות דו"ח שנתי, או בקשה להחזר מס (דו"ח מקוצר).
לא כ"כ קשה להגיש.- משיכה כל שנה מונעת קיזוז מס מהפסדים עתידיים (ויש שנים של הפסדים בשוק ההון).
אין צורך. אם המס זוכה, למה לקזז?
- משיכה כל שנה פוגעת בצבירת ריבית דריבית על הרווחים. נכון שאפשר להפקיד את הכסף חזרה, כולל החזר המס, אבל בפועל מעטים באמת עושים זאת.
כל מי שאני מכיר שמבצע זאת, מחזיר את ההחזר לתוך ההשקעה. ואת ההחזר מקבלים עם הצמדה וריבית שנתית 4%. כך שלפעמים זה יותר מההשקעה, כמו כל מי שהשקיע השנה בסנופי.
- העיקר: התרחקו ממשחקי משיכה- הפקדה. זו התנהלות שמונעת מפחד, לא מאסטרטגיה, ובהתנהלות כלכלית פחד עולה ביוקר.
זה לא משחק, זו פעולה ח"פ מידי שנה או מידי מס' שנים.
אני חולק על האזהרה.וכאן מגיע העיקרון שאני מאמינה בו:
מאחלת לכם בע"ה לשלם "הרבה מיסים" - זה אומר שההכנסות שלכם גדלו, ההשקעות הניבו רווחים יפים ושבסופו של דבר 75% מהרווח נשאר אצלכם, יחד עם שמירה על ערך הכסף.הדבר החשוב הוא לא לשלם מס מיותר ולדעת לנצל נכון את הכללים אך גם להבין שאדם הנמצא כל הזמן במרדף 'לא להפסיד', הוא בסוף זה שמפסיד את ההזדמנות להרוויח באמת.
תודעת עוני מחפשת איך לא לשלם.
תודעת עושר מחפשת איך לגדול.וכשמסכמים שנת מס זה בדיוק המקום לבדוק:
האם אני מקבל החלטות מתוך פחד, או מתוך ראייה רחבה של העשור קדימה?תודעת עושר היא ממש לא לשלם כסף מיותר למדינה.
תכנון מס נכון, יכול לחתן מס' ילדים.תודעת עוני, כשהמיסוי חוסם אותנו לצמוח כלכלית, לא כשאנחנו ממטבים את הטבות המס שיש לנו.
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
תודה @רחל-עומסי על הפעילות המבורכת לטובת הכלל, אך ההמלצה שלי לגולשים, שלא להקשיב לטור הזה!
@ה.-שלמה
חולקת עליך
מניסיון בחיים ועם לקוחות
המשקיעים המתוחכמים שמושכים, מעדכנים, נבהלים מירידות וכו' הם המפסידים העיקריים.ראיתי את כל אלו שלא רוצים לשלם מס, או להפסיד הנחה בארנונה/ מס הכנסה שלילי ועוד שבסוף כל המשך חייהם נשארים זקוקים להטבות האלו וחבל, כי יכלו להרוויח יותר.
לא אחת אני שומעת את המשפט "לא שווה לי לעבוד בעבודה הנוספת/ להוסיף שעות וכו' כי מס הכנסה אוכל את כל ההכנסה" ....למשוך, לטפל בהחזר מס ולהפקיד חזרה- לא מתאים לכל אחד ולרובם זה לא מתאים ובסוף רק מפסידים ממהלך כזה.
רחל עומסי- פנסיה חכמה, פרישה בטוחה
ייעוץ פנסיוני, תכנון וליווי פרישה
לתיאום פגישת ייעוץ
rachel@romesi.com
08-9243178 - הסכום שנראה כרווח בקופה אינו הסכום לצורך חישוב המס.
-
@ה.-שלמה
חולקת עליך
מניסיון בחיים ועם לקוחות
המשקיעים המתוחכמים שמושכים, מעדכנים, נבהלים מירידות וכו' הם המפסידים העיקריים.ראיתי את כל אלו שלא רוצים לשלם מס, או להפסיד הנחה בארנונה/ מס הכנסה שלילי ועוד שבסוף כל המשך חייהם נשארים זקוקים להטבות האלו וחבל, כי יכלו להרוויח יותר.
לא אחת אני שומעת את המשפט "לא שווה לי לעבוד בעבודה הנוספת/ להוסיף שעות וכו' כי מס הכנסה אוכל את כל ההכנסה" ....למשוך, לטפל בהחזר מס ולהפקיד חזרה- לא מתאים לכל אחד ולרובם זה לא מתאים ובסוף רק מפסידים ממהלך כזה.
@רחל-עומסי כתב בככה לא מתכננים מס:
@ה.-שלמה
חולקת עליך
מניסיון בחיים ועם לקוחות
המשקיעים המתוחכמים שמושכים, מעדכנים, נבהלים מירידות וכו' הם המפסידים העיקריים.אין קשר - מושכים ומחזירים.
ראיתי את כל אלו שלא רוצים לשלם מס, או להפסיד הנחה בארנונה/ מס הכנסה שלילי ועוד שבסוף כל המשך חייהם נשארים זקוקים להטבות האלו וחבל, כי יכלו להרוויח יותר.
לא אחת אני שומעת את המשפט "לא שווה לי לעבוד בעבודה הנוספת/ להוסיף שעות וכו' כי מס הכנסה אוכל את כל ההכנסה" ....בזה אני לא חולק, ואפילו כתבתי מאמר על זה
למשוך, לטפל בהחזר מס ולהפקיד חזרה- לא מתאים לכל אחד ולרובם זה לא מתאים ובסוף רק מפסידים ממהלך כזה.
מתאים [כמעט] לכל אחד. פשוט צריך לקרוא על זה קודם.
פשוט להשקיע - ליווי משקיעים מקצועי.
hshlomoprog@gmail.com
כאן תראו את ההמלצות שלי: -
@רחל-עומסי כתב בככה לא מתכננים מס:
@ה.-שלמה
חולקת עליך
מניסיון בחיים ועם לקוחות
המשקיעים המתוחכמים שמושכים, מעדכנים, נבהלים מירידות וכו' הם המפסידים העיקריים.אין קשר - מושכים ומחזירים.
ראיתי את כל אלו שלא רוצים לשלם מס, או להפסיד הנחה בארנונה/ מס הכנסה שלילי ועוד שבסוף כל המשך חייהם נשארים זקוקים להטבות האלו וחבל, כי יכלו להרוויח יותר.
לא אחת אני שומעת את המשפט "לא שווה לי לעבוד בעבודה הנוספת/ להוסיף שעות וכו' כי מס הכנסה אוכל את כל ההכנסה" ....בזה אני לא חולק, ואפילו כתבתי מאמר על זה
למשוך, לטפל בהחזר מס ולהפקיד חזרה- לא מתאים לכל אחד ולרובם זה לא מתאים ובסוף רק מפסידים ממהלך כזה.
מתאים [כמעט] לכל אחד. פשוט צריך לקרוא על זה קודם.
@ה.-שלמה
מסכים איתך לחלוטין בכל מילה. -
@רחל-עומסי כתב בככה לא מתכננים מס:
@ה.-שלמה
חולקת עליך
מניסיון בחיים ועם לקוחות
המשקיעים המתוחכמים שמושכים, מעדכנים, נבהלים מירידות וכו' הם המפסידים העיקריים.אין קשר - מושכים ומחזירים.
ראיתי את כל אלו שלא רוצים לשלם מס, או להפסיד הנחה בארנונה/ מס הכנסה שלילי ועוד שבסוף כל המשך חייהם נשארים זקוקים להטבות האלו וחבל, כי יכלו להרוויח יותר.
לא אחת אני שומעת את המשפט "לא שווה לי לעבוד בעבודה הנוספת/ להוסיף שעות וכו' כי מס הכנסה אוכל את כל ההכנסה" ....בזה אני לא חולק, ואפילו כתבתי מאמר על זה
למשוך, לטפל בהחזר מס ולהפקיד חזרה- לא מתאים לכל אחד ולרובם זה לא מתאים ובסוף רק מפסידים ממהלך כזה.
מתאים [כמעט] לכל אחד. פשוט צריך לקרוא על זה קודם.
@ה.-שלמה כתב בככה לא מתכננים מס:
אין קשר - מושכים ומחזירים.
אתה חושב שאין קשר בכלל
או שלחלק מהאנשים באמת עדיף לא לגעת ולשכוח לגמרי
יש היגיון בדברי @רחל-עומסי -
ומה עם אלו שלא זכאים להחזרי מס? יש כאלו והרבה שמרוויחים ומנצלים את מקסימום התרומות וכו'...
האם לדעתך כולם מבינים בהחזרי מס? כמה יעלה להם לשכור שירותים של יועץ מס/ רו"ח לזה? אני מתעסקת עם שכירים (ועצמאים) כבר למעלה מ-20 שנה ורובם לא יודעים ולא מצליחים להחזיר לבד את המס ובפועל לא יכולים לבצע זאת.רחל עומסי- פנסיה חכמה, פרישה בטוחה
ייעוץ פנסיוני, תכנון וליווי פרישה
לתיאום פגישת ייעוץ
rachel@romesi.com
08-9243178 -
ומה עם אלו שלא זכאים להחזרי מס? יש כאלו והרבה שמרוויחים ומנצלים את מקסימום התרומות וכו'...
האם לדעתך כולם מבינים בהחזרי מס? כמה יעלה להם לשכור שירותים של יועץ מס/ רו"ח לזה? אני מתעסקת עם שכירים (ועצמאים) כבר למעלה מ-20 שנה ורובם לא יודעים ולא מצליחים להחזיר לבד את המס ובפועל לא יכולים לבצע זאת.@רחל-עומסי כתב בככה לא מתכננים מס:
ומה עם אלו שלא זכאים להחזרי מס? יש כאלו והרבה שמרוויחים ומנצלים את מקסימום התרומות וכו'...
שלא ימשכו כמובן.
האם לדעתך כולם מבינים בהחזרי מס? כמה יעלה להם לשכור שירותים של יועץ מס/ רו"ח לזה? אני מתעסקת עם שכירים (ועצמאים) כבר למעלה מ-20 שנה ורובם לא יודעים ולא מצליחים להחזיר לבד את המס ובפועל לא יכולים לבצע זאת.
הם יקראו באינטרנט, או ישלמו כמה שקלים לרו"ח.
זה שווה.
יש היום סימולטורים מצויינים שניתן לבדוק את זה, ובכל בית כנסת \ חדר מורים \ מקום התאספות אחר, יש את ההוא שמבין ואפשר לשאול אותו.




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)