

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
563
פוסטים
50
כותבים
45.6k
צפיות
41
עוקבים
-
אם המשכנתא היא במזרחי טפחות כן ויתכן להעביר את הפריים למל"ץ כי שמה במלצי"ם אפשר להגיע למלצי"ם מאוד מאוד יפים לעומת הפרימיים
אבל הקלצי"ם הם פנטסטיים בצורה מטורפת!!!@chavy7032
המשכנתא בפאגי -
@chavy7032
כמה שאלות
א] האם יש עמלה במחזור פריים
ב] בכמה אחוזים בערך אני יכול להוזיל. אם זה לא משמעותי לא נראה לי שוה למחזר כי הפריים יכול לרדת. -
1 עמלה של 60 שקל עמלה תיפעולית
2 עמלה של 0.1 במקרה שלא הודיעה מקודם אם הודיעה מקודם מ 10 ימים אחרי שהודיעה עד 45 יום אם הוא פורע הוא לא משלם את העמלה הזאתי כלל
ולדעתי שווה למחזר דווקא בתקופה הזאתי כי דווקא עכשיו מקבלים מרווחים נמוכים אם לא תמחזר והריביות ירדו לא תקבל המרווחים שאפשר לקבל היום
לסיכום שווה לך למחזר!!! -
1 עמלה של 60 שקל עמלה תיפעולית
2 עמלה של 0.1 במקרה שלא הודיעה מקודם אם הודיעה מקודם מ 10 ימים אחרי שהודיעה עד 45 יום אם הוא פורע הוא לא משלם את העמלה הזאתי כלל
ולדעתי שווה למחזר דווקא בתקופה הזאתי כי דווקא עכשיו מקבלים מרווחים נמוכים אם לא תמחזר והריביות ירדו לא תקבל המרווחים שאפשר לקבל היום
לסיכום שווה לך למחזר!!!@chavy7032
תודה.
אבל לא ענית לשאלה השניה -
איך אפשר להיות חזקים במיחזור פנימי? הבנק די משוכנע שתישאר אצלו
-
איך אפשר להיות חזקים במיחזור פנימי? הבנק די משוכנע שתישאר אצלו
@מבין-עניין למה שיהיה משוכנע שאתה נשאר אצלו אם אתה מביא בצעות מבנק אחר ומסביר לו שאתה הולך לעשות מיחזור חיצוני?
-
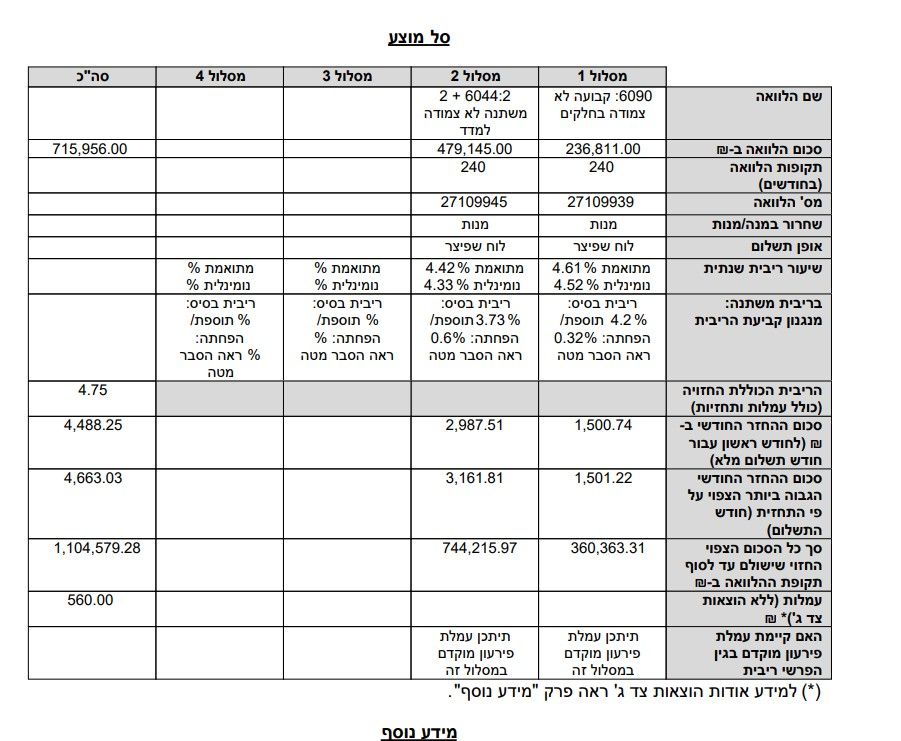
@יענקלה ההצעה הראשונה ממרכנתיל יותר טובה
בגלל התוספת למל"צ הנמוכה יותר.
בנוסף, ההצעה מלאומי היא לא מעודכנת לפי העוגן של היום, ולפי העוגן הנוכחית הריבית הנומינלית גבוהה יותר ממה שרשום כעת.
בהצלחה -
מיחזור חיצוני זה מסובך. זה כמו משכנתא חדשה כמעט. ולכן מסתבר שהם יקשיחו
מיחזור חיצוני זה מסובך. זה כמו משכנתא חדשה כמעט. ולכן מסתבר שהם יקשיחו
הבנקים אכן יודעים את זה ולכן לא תמיד יורידו לך כמו ההצעה מתחרה, לפעמים קצת פחות.
אבל ברור שתמיד מומלץ הצעה מתחרה, ע"פ רוב זה עוזר. -
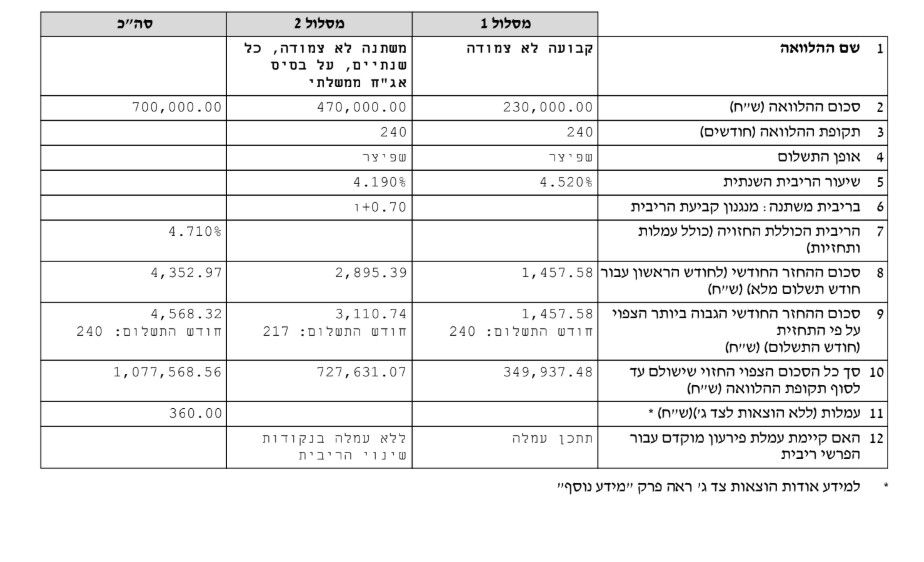
מצרף יתרות משכנתא בפאג" למיחזור
בבנק טענו שאין מה למחזר
הפריים פנטסטי - צודקים
הפריים -0.2 היום נחשב לכל מטרה ולכן יהיה גרוע יותר
הקל"צ - פנטסטי גם צודקיםכל השאלה על צמוד מדד.
כיון שמדובר על סכום נמוך יחסית ובגלל כל ההרכב טען הנציג בבנק שאני לא אקבל משהו טוב יותר. זה עלול להיות אפילו 6%. השאלה אם יש מה להתעקש?
מסובב אותי?
fc04a656-b048-4ce0-924c-2c133de0689a-דוח יתרות פאגי.pdf -
עד היום בבוקר הריביות בבינלאומי היו מאוד מאוד מאוד קשוחים היום קיבלתי הודעה שהריביות השתפרו בהרבה תנסה בימים הקרובים יכול להיות שתקבל ריביות הרבה הרבה יותר טובות
@chavy7032 ממה שיש לי? הסתכלת בדוח יתרות? הריביות באמת נטסטיות לא דומות לתקופה של היום. רק הצמודה למדד אולי בעייתית. זה סכום קטן
-
עכשיו הסתכלתי אין פנימי בכלל מה לדעת ההצמדה זה לא סוף עולם בפרט שזה ריביות לא מאוד יקרות
@chavy7032 לא הבנתי
-
@chavy7032 ממה שיש לי? הסתכלת בדוח יתרות? הריביות באמת נטסטיות לא דומות לתקופה של היום. רק הצמודה למדד אולי בעייתית. זה סכום קטן
-
זה סכום קטן
לא כזה קטן.
זה סכום קטן
לא כזה קטן.
אז מה מציע? למחזר רק את הצמוד מדד? למה?




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)