דילוג לתוכן

הצעה לדיון: למה להשקיע רק במדדים, אם אפשר לעקוף אותם בלי לעבוד?

מסחר עצמאי
6 4 566 2
  • כתב ב נערך לאחרונה על ידי
    #1

    שלום חברים,

    רובנו משקיעים בצורה פסיבית דרך מדדים גדולים כמו S&P 500 או מדדים עולמיים אחרים. הגישה הזו כמובן מוכרת ונפוצה – אתה "קונה את השוק", נהנה מתשואה ממוצעת, מפוזר, ולא צריך להתעסק הרבה.

    אבל לאחרונה עלתה בי שאלה: למה בעצם להסתפק בתשואת השוק, אם יש אפשרות לעקוף אותו?

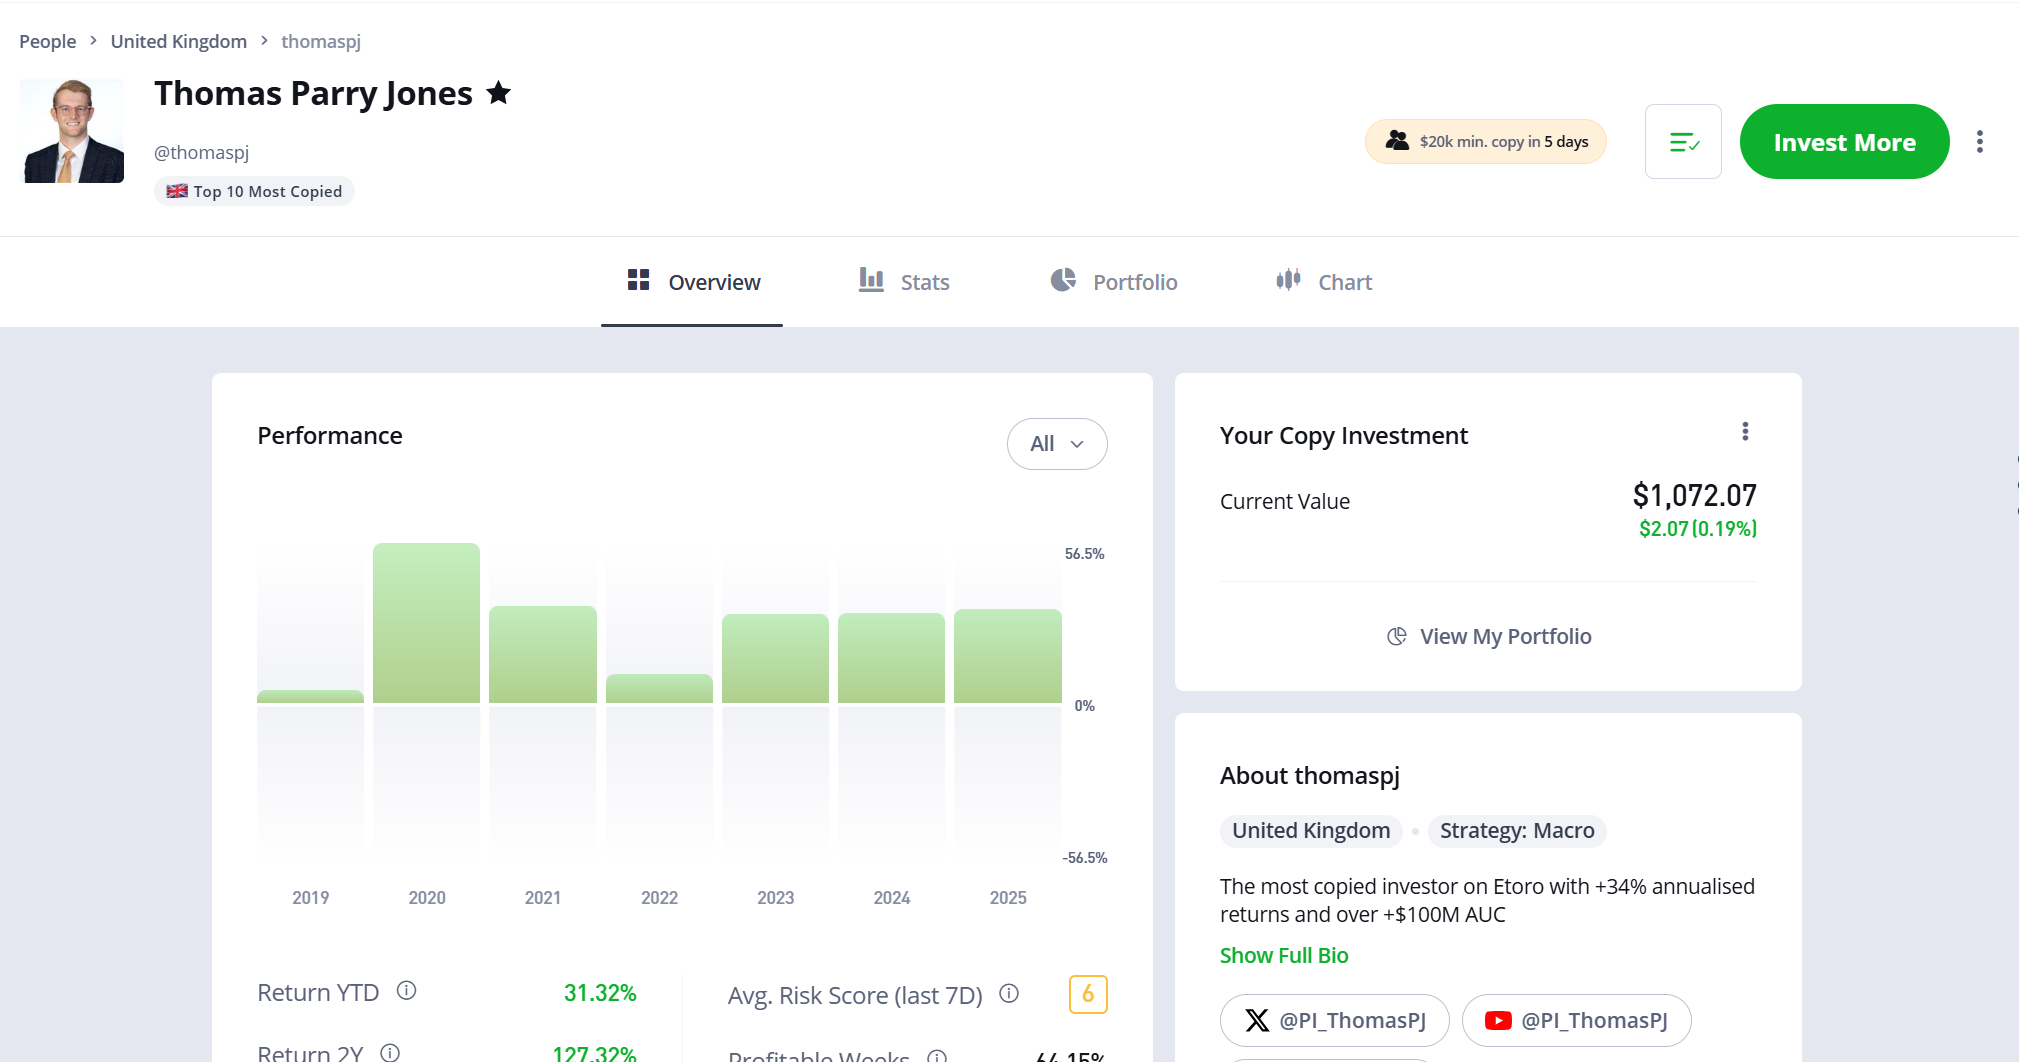
    אני מדבר על השקעה דרך פלטפורמות כמו eToro, שמאפשרות להעתיק משקיעים מצליחים לאורך זמן. לדוגמה:
    JP Kirk bonde או thomaspj – שניהם עם רקורד של תשואה שנתית ממוצעת של 25–35% לאורך 7–8 השנים האחרונות. זה לא נתון של "שנה טובה", אלא עקביות מרשימה.

    הרעיון הוא פשוט – במקום להשקיע בכל החברות במדד, למה לא להשקיע רק באלו שמצליחות בפועל? זה הרי מה שהמשקיעים האלה עושים – בוחרים בפינצטה את החברות הטובות ביותר והם עושים את העבודה בשבילך.

    השאלה שאני רוצה להעלות כאן לפורום היא כפולה:

    מה דעתכם על הגישה הזו של העתקת משקיעים מצליחים, במקום השקעה במדדים?

    האם מישהו בירר/יודע אם יש בעיה של ריבית או כשרות בפלטפורמה של eToro ובמנגנון CopyTrader?
    (למשל – האם מדובר בהלוואה, או שיש בזה חשש כלשהו אחר?)

    אשמח לשמוע תובנות, חוויות ומקורות אם מישהו חקר את זה לעומק.

    בהצלחה לכולם,3dc9593d-0ff6-4c60-978f-4402b1d32206-image.png

  • כתב ב נערך לאחרונה על ידי
    #2
  • שלום חברים,

    רובנו משקיעים בצורה פסיבית דרך מדדים גדולים כמו S&P 500 או מדדים עולמיים אחרים. הגישה הזו כמובן מוכרת ונפוצה – אתה "קונה את השוק", נהנה מתשואה ממוצעת, מפוזר, ולא צריך להתעסק הרבה.

    אבל לאחרונה עלתה בי שאלה: למה בעצם להסתפק בתשואת השוק, אם יש אפשרות לעקוף אותו?

    אני מדבר על השקעה דרך פלטפורמות כמו eToro, שמאפשרות להעתיק משקיעים מצליחים לאורך זמן. לדוגמה:
    JP Kirk bonde או thomaspj – שניהם עם רקורד של תשואה שנתית ממוצעת של 25–35% לאורך 7–8 השנים האחרונות. זה לא נתון של "שנה טובה", אלא עקביות מרשימה.

    הרעיון הוא פשוט – במקום להשקיע בכל החברות במדד, למה לא להשקיע רק באלו שמצליחות בפועל? זה הרי מה שהמשקיעים האלה עושים – בוחרים בפינצטה את החברות הטובות ביותר והם עושים את העבודה בשבילך.

    השאלה שאני רוצה להעלות כאן לפורום היא כפולה:

    מה דעתכם על הגישה הזו של העתקת משקיעים מצליחים, במקום השקעה במדדים?

    האם מישהו בירר/יודע אם יש בעיה של ריבית או כשרות בפלטפורמה של eToro ובמנגנון CopyTrader?
    (למשל – האם מדובר בהלוואה, או שיש בזה חשש כלשהו אחר?)

    אשמח לשמוע תובנות, חוויות ומקורות אם מישהו חקר את זה לעומק.

    בהצלחה לכולם,3dc9593d-0ff6-4c60-978f-4402b1d32206-image.png

    כתב ב נערך לאחרונה על ידי
    #3

    @BRISKER כתב בהצעה לדיון: למה להשקיע רק במדדים, אם אפשר לעקוף אותם בלי לעבוד?:

    שניהם עם רקורד של תשואה שנתית ממוצעת של 25–35% לאורך 7–8 השנים האחרונות. זה לא נתון של "שנה טובה", אלא עקביות מרשימה.

    בשוק ההון העקביות נמדד על פני 15-20 לפחות, 7-8 שנים אינו מדד מספיק כלל וכלל !

    (אגב, דווקא ב7-8 שנים האחרונות היה קל מאוד לקבל תשואה כזאת ע"י השקעה בחברות המובילות...)

  • @BRISKER כתב בהצעה לדיון: למה להשקיע רק במדדים, אם אפשר לעקוף אותם בלי לעבוד?:

    שניהם עם רקורד של תשואה שנתית ממוצעת של 25–35% לאורך 7–8 השנים האחרונות. זה לא נתון של "שנה טובה", אלא עקביות מרשימה.

    בשוק ההון העקביות נמדד על פני 15-20 לפחות, 7-8 שנים אינו מדד מספיק כלל וכלל !

    (אגב, דווקא ב7-8 שנים האחרונות היה קל מאוד לקבל תשואה כזאת ע"י השקעה בחברות המובילות...)

    כתב ב נערך לאחרונה על ידי BRISKER
    #4

    @טריידר תודה על ההערה! אני מסכים איתך – 7–8 שנים זה עדיין לא טווח זמן שמוכיח יציבות אמיתית, ובוודאי לא כמו 15–20 שנה. גם העובדה שהוא עבר רק משבר אחד (2022) לא אומר הכול.

    אבל כן ראוי לציין, שבשנה כמו 2022 – כשה-S&P 500 ירד בכ-20% – המשקיע thomaspj הצליח להשיג תשואה של יותר מ-10%.
    המשקיע Jeppe Kirk bonde מציג ממוצע של כ-28% תשואה שנתית לאורך 13 שנה – שזה כבר תקופה לא קצרה בכלל, עם תוצאות עקביות לאורך זמן.
    אז גם אם זה לא הוכחה חותכת ליכולת ארוכת טווח, זה בהחלט נתון בולט ששווה לבחון.

  • @טריידר תודה על ההערה! אני מסכים איתך – 7–8 שנים זה עדיין לא טווח זמן שמוכיח יציבות אמיתית, ובוודאי לא כמו 15–20 שנה. גם העובדה שהוא עבר רק משבר אחד (2022) לא אומר הכול.

    אבל כן ראוי לציין, שבשנה כמו 2022 – כשה-S&P 500 ירד בכ-20% – המשקיע thomaspj הצליח להשיג תשואה של יותר מ-10%.
    המשקיע Jeppe Kirk bonde מציג ממוצע של כ-28% תשואה שנתית לאורך 13 שנה – שזה כבר תקופה לא קצרה בכלל, עם תוצאות עקביות לאורך זמן.
    אז גם אם זה לא הוכחה חותכת ליכולת ארוכת טווח, זה בהחלט נתון בולט ששווה לבחון.

    כתב ב נערך לאחרונה על ידי טריידר
    #5

    @BRISKER כתב בהצעה לדיון: למה להשקיע רק במדדים, אם אפשר לעקוף אותם בלי לעבוד?:

    אז גם אם זה לא הוכחה חותכת ליכולת ארוכת טווח, זה בהחלט נתון בולט ששווה לבחון.

    הבעיה העיקרית, שבמקום להשקיע בכל שוק ארה"ב (או בסקטור טכנולוגיה בלבד), שתמיד יכלול אוטומטית את כל החברות המובילות בארה"ב/בתחום,

    כאן אתה נתון לידי חכמתו ומצב רוחו ומזלו של בן אדם יחיד, כך שהתשואה של העבר הרבה פחות מבטיחה את התשואה בעתיד (גם אם יש לו רצף של 25 שנה..) !

  • כתב ב נערך לאחרונה על ידי שמש מרפא
    #6

    חשבתי פעם על השקעה בברייקשיר הת'אווי של וורן באפט, שזה אומר להיות שותף עם המשקיע מס' 1. למפרע זה היה יכול להיות רעיון טוב. אמנם כשהנ"ל עומד לפני פרישה (בגיל 94!) זה לא ממש רלוונטי.
    בכל אופן השקעה רוחבית מבוססת על הרעיון שהשוק בכללותו תמיד עולה. הגיון כלכלי פשוט שגם עומד יפה במבחן ההיסטוריה, והוא נשען על יסוד יציב יותר מאסטרטגיית השקעה של אדם אחד, אגדי ככל שיהיה.
נושאים מוצעים


  • 1 הצבעות
    26 פוסטים
    3k צפיות
    א
    @רואה-את-הנולד said: עוד חמישה ימים יש שלושה חודשים לכנס המיוחד מי שיצא מהכנס והבין את רוח הדברים מכל הנואמים והעביר את ההשקעה של ממדד הS&P 500 למדדים הישראלים מופסד בערך ב 15% נס שיש לנו יועצים חכמים כל כך נמשיך לעדכן נב. אפשר לעבור לשרשור של המכרות זהב שם זה לקח חצי שנה... אהבתי!!!!!!
  • 1 הצבעות
    22 פוסטים
    873 צפיות
    משקיע זהיר מידימ
    @שמח-לעזור כתב בהאם יש אפשרות באופציות להפחית סיכון בלי אירוע מס?: על החלק הראשון בדבריך לדעתך מותר הלכתית לסחור באופציות על החברה שמעסיקה אותך למרות שבחוזה הם אומרים שאסור? אם אוסרים בחוזה זה שאלה של גזל (אני עובד אצל גוי אבל גזל עכו"ם אסור על פי הלכה) אני חשבתי שאתה מתכוון שעצם הפעולה גוזלת מהחברה. @שמח-לעזור כתב בהאם יש אפשרות באופציות להפחית סיכון בלי אירוע מס?: מוודא שהבנתי את הדוגמא שלך .... אלא מה, תמכור את האופציה ששווה בסוף השנה בעצם 40 אם הבנתי נכון ואז תישאר עם מניות (שעדיין אצל הנאמן) ששווים 6,000 + 4,000 תמורת האופציה וגידרת את ההפסד למחיר הפרמיה אני בכיוון? כן אבל כיוון שאני אישית לא מספיק בקי באופציות אמרתי שיותר נכון ללמד את @עומק-הסיכוי את כללי הRSU שהם די פשוטים ולקבל ממנו ייעוץ בהתאם לצרכים הספציפיים.
  • 0 הצבעות
    17 פוסטים
    1k צפיות
    אבי ר.א
    @צמיחה כתב בלענות תשובה 'על רגל אחת'..?: כנראה שההשתדלות צריכה להיות לפי מה שהכי הגיוני. מי שנמצא בשלב יותר מתקדם והוא כמעט מחתן, מומלץ שיפנה לייעוץ מקצועי מה הוא יכול לעשות, אולי עוד אפשר להציל את המצב. לפעמים אין ברירה וצריך להסתמך על הגמ"חים. זה בס"ה מה שרציתי להבהיר, ולשלול את התפיסה שאומרת בשום פנים ואופן אין לקחת הלוואה. Spoiler גילוי נאות: אני לגמרי נגד הלוואות ב"ה אין לי כאלה ואין לי אשראי ולא מסגרת בחשבון, ובכ"ז אני מפקיד לגמ"ח כי אני חושב שזה חלק מההשתדלות שלי, ובתקווה שלא אצטרך לזה. (אולי החתן שלי ירצה במקום משכנתא...)
  • 10 הצבעות
    1 פוסטים
    1k צפיות
    רחל עומסיר
    כללי כבר שילמנו כ"כ הרבה. איךאפשר לעצור עכשיו? המוסכמות הכלכליות שכדאי לבחון מחדש ההחלטות שמקבלים בתחילת הדרך עשויות לקבוע עם כמה אפשרויות נגיע לפרישה עבודה חדשה? 7 דברים שכדאי לבדוק כבר בהתחלה התפטרתם? אל תמהרו להניח שלא מגיעים לכם פיצויים פיצול קרנות השתלמות: חכם או מיותר? המודל הצ'יליאני נועד לעזור לרוב האנשים. אבל האם הוא מתאים גם לכם? תיקון חשוב לדיוור הקודם + תשובה לשאלת קורא קרן השתלמות מעל התקרה – חכם או מיותר? עדכון חשוב למורות החינוך העצמאי האם חוסכי מסלולי ההלכה יקבלו יותר אפשרויות השקעה השקל מתחזק – האם הגיע הזמן לעבור למסלול מנוטרל מט"ח? עדכון מסלול השקעה עוקב מדדי מניות 80% מהאנשים מתעלמים מהדוח הזה. ואתם? האם יכול להיות שחצי ועוד חצי שווים יותר ממשרה מלאה אחת? מבנה השכר היום והביטחון הכלכלי של מחר אם שילמתם מס יתכן שפעלתם נכון תחילת שנת מס קרן ההשתלמות: ההטבה הכי משתלמת לפני סוף השנה במשא ומתן עם המעסיק - העלאת שכר או קרן השתלמות? כך תדעו שהייעוץ שאתם מקבלים – באמת משרת את האינטרסים שלכם לוח ניכויים 2025: המספרים, התקרות וההזדמנויות שמומלץ לא לפספס! השקעות ייעוץ פנסיוני הוא לא רק למי שמתקרב לפרישה משכנתא כדי להשקיע בשוק ההון מה מתאים לכם יותר - קופת גמל או קופת גמל להשקעה? מדריך קצר: כך בוחרים שילוב נכון של דמי ניהול ככה לא מתכננים מס מה ההבדל בין מדד למחקה מדד ארה"ב וסין חתמו על הסכם סחר חדש מה זה אומר על הכסף שלנו? השוק תנודתי? כך פועלים חכם - בלי לתזמן את הרגע הנכון כך פועלים חכם- בלי לתזמן את הרגע הנכון "עם כלביא" - שוק ההון הישראלי בתנופה האינפלציה מזנקת! כך תשמרו על הערך של הכסף שלכם חדש! מסלול כשר עם פיזור ברמת סיכון גבוהה האם זה הזמן הנכון להשקיע ב-s&p500? מה קורה בשוק ההון - ולמה לא להיבהל ? המשכורת נשארת זהה אבל המחירים עולים - מה עושים? השקעה פשוטה, חיסכון מניב – כך עושים את זה נכון! הזדמנויות השקעה חכמות לפניכם אם לא תתכננו, תפסידו! מסלול השקעה פאסיבי מול מסלול אקטיבי: יתרונות וחסרונות למה התשואה שלכם שונה, למרות שמסלול ההשקעה זהה? זה הזמן לנצל את הטבות סוף השנה לחיסכון האישי שלך השקעות- קרן כספית האם קרן כספית עדיין מהווה פתרון נכון לאחר ירידת הריבית? עדכון בשוק הקרנות הכספיות הכשרות קרן כספית עדכון דמי ניהול לשנת 2026 מוצר חדש בשוק ההשקעות הסולידי הכירו "קרן כספית מתחדשת איך לשמור על הערך של הכסף שלך נזיל בלי לשחוק את הערך שלו קרן פנסיה סעיף 14 טוב לעובד או למעסיק האוצר שוקל להקטין את ההפקדות לפנסיה. האם זה באמת משתלם? מתי ממשיכים להפקיד לפנסיה גם כשהעובד לא עובד בפועל? עובדים יותר שנים, אבל מרגישים פחות בטוחים כלכלית? מה קורה לכספי הפנסיה במקרה פטירה? קרן פנסיה המרכיבים שמשפיעים על הקצבה והביטחון הכלכלי שלך למה משיכת כספי פנסיה היא כמעט תמיד טעות האם המעסיק מפקיד לכם לפנסיה כמו שצריך? כמה כדאי להפקיד לפנסיה כעצמאי עצמאים- הפנסיה היא לא מותרות מ-70% ל-100% – השינוי הגדול בעולם הפנסיה האם כספי הפיצויים שלך מנוהלים כמו שצריך? דקה אחת עכשיו - יכולה לחסוך לכם הרבה עגמת נפש בעתיד עוזבים מקום עבודה? רגע לפני שאתם מושכים את כספי הפיצויים חשוב לדעת את זה מי המציא את הפנסיה? ולמה זה עדיין משפיע עלינו היום? מתחילים עבודה חדשה? מה חשוב לבדוק כבר עכשיו? כמה כסף תצטרכו בפרישה - ואיך להיערך מראש? למי יש סיכוי לפרוש בראש שקט שכיר או עצמאי ? 80% מהאנשים מתעלמים מהדוח הזה - ואתם? משכת? ניידת? אולי עשית טעות? איך מחושבת הקצבה החודשית מקרן פנסיה מקיפה בגיל פרישה? הגיעו דוחות החיסכון שלכם - זה הזמן לבדוק את המצב! התנהלות כלכלית האם שינוי כלכלי משנה את הדרך שבה אנחנו מקבלים החלטות אי ודאות כלכלית בתחילת מבצע ומה נכון לעשות כבר עכשיו חינוך פיננסי מתחיל בבית אבל הפעם גם במערכת החינוך להיות מאושרים ולהרוויח יותר הרגלים כלכליים. מתי הם משרתים אותנו ומתי הם מנהלים אותנו? קרן חירום - הביטחון הכלכלי שלכם בשעת מבחן הלוואה אחרי החג? עצרו רגע לחשוב כלכלית חיסכון לכל ילד לא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד! לא כל חיסכון חייבים למשוך ברגע שהוא נפתח
  • 7 הצבעות
    1 פוסטים
    342 צפיות
    מ
    ערכתי לאחרונה מחקר קצר - מהו באמת הכאב השורף שיש לאברך מן השורה בכל הנושא הכלכלי? (למה אני חוקר את זה..? כי אני מחפש לתת בע"ה מענה ופתרון לכאבים שלהם- לא סתם לדבר על איך שהעולם 'לא בסדר'...) אשתף אתכם במה ששמעתי בינתיים, ומה יש לי לומר, ואשמח לקבל עוד משוב בעניין החשוב הזה. אז הנה תיאור קלאסי של משפחת אברך תשפ"ה: יש קצת מחנק תמידי מכל ההוצאות בשוטף, סוג של 'גומרים בנס את החודש', דוחים חלק תשלומים למועד מאוחר יותר... ומבפנים מנקרת לה השאלה הגדולה - עם כל המידע שיש היום בנושא ההשקעות השונות; המקובלויות בחברה שדורשות סכומי עתק לנישואי הילדים, הסיפורים השונים על מגלגלי גמחי"ם מחד, על סיפורי הניסים מאידך, ועל כל אלו שיצאו לדרך והשקיעו בפועל כדי להכין להוצאות העתידיות במשפחה... אז איפה אני עומד? אני בסדר שלא קניתי דירה שניה להשקעה? נורמלי שאני ממשיך ללמוד בכולל ולא מוצא הכנסה פנויה של 2000 ש"ח כדי לפתוח קופת חיסכון ארוכת טווח בשוק ההון..? אז מבלי להיכנס כרגע לנושא ההשקפתי, אני רוצה לתת כאן את ההסתכלות הנכונה לגבי התזמון הנכון להשקעות בבית עם ילדים, כשהחודשי גם דורש את שלו... מבחינת הסדר הבריא, בודאי ראוי לנו קודם כל לראות שיש בבית את הצרכים של היום-יום, אח"כ לתכנן נכון להוצאות שנתיות ובלתי צפויות, ורק לאחר מכן להתעסק בסידור ההוצאות של העתיד; -גדולות ומאיימות ככל שיהיו. לפעמים הנטייה שלנו היא דווקא לעבוד בכיוון ההפוך. ולמה? מכיון שאנחנו מרגישים אתגר כלכלי ביום-יום, ואנחנו קצת זולגים מחוץ למסגרת וכו', אז יש מין פחד כזה של 'מה יהיה כשהדיון לא יהיה סביב אלפיים שקל, ולא עשרים אלף - אלא 200 אלף..?!' אז הבנאדם אומר לעצמו: 'עם החודשי והשנתי אני יכול עוד להמשיך ולסחוב איכשהו - אני כבר מתמקצע בזה... אבל בסכומי עתק--- איך אני מסתכל על זה בכלל..? אז אולי פשוט נעשה הוראת קבע של אלפיים ש"ח, או נקפוץ למים עם איזו דירה להשקעה בדימונה - והשם יעזור... אה, סליחה - השם עוזר!' הבעיה שזה לא עובד ככה... המושג של להכין מראש לנישואי הילדים, הוא שהאדם בוחר להוביל את החיים שלו בתבונה מתוך לקיחת אחריות וחשיבה איך לבוא למאורעות שונות בצורה מחושבת ומתוכננת, בסייעתא דשמיא. אם אני מתנהג בחוסר סדר ביום-יום, קונה 'מה שצריך' (-איך אני אוהב את המילים האלו...) ואח"כ מחפש איך להכניס מהר איזה סכום לחשבון כדי שיהיה כיסוי לאשראי שיורד מחר... -אז זאת אומרת שאני עוד לא מוביל את החיים; אלא עוסק בתגובתיות תמידית וכיבוי שריפות... איך אני מנסה אם כן לקפוץ ישר לעתיד, ולהרגיש טוב עם עצמי שאני ככה 'מכין מראש' לימים יבואו..?? ומבחינה פרקטית גם כן- בואו נחשוב איך נראית התקשורת בבית כשהאשה רוצה לקנות בגדי חורף לילדים או תיק לבית הספר ומחברות, רישום לצהרון וחוגים וכו'; והבעל בחכמתו הרבה משיב ש'לא נראה לי שיש לנו כסף לזה עכשיו...' כשהיא מתפלאת לעומתו 'ואיך יש לנו אלף ש"ח לחיסכון...?' (ומה לעשות שהיא צודקת...) ומצד שני: לפעמים פתיחת הוראת קבע קטנה עבור העתיד, מייצרת תשדיר חיובי בראש שלנו, ש'הנה תראה איזה אחראי אתה..! אתה כבר לוקח אחריות על העתיד של המשפחה! אתה פועל מתוך בחירה כדי לייצר מצב תקין ובריא לתקופת נישואי הילדים..! אז אולי ר' ייד אתה יכול גם לעשות סדר בחודשי, וללמוד איך לחיות מתוך ההכנסות שלכם בכיף ובשמחה..?' ההמלצה שלי: אם אתם ניגשים לחיסכון לפני איזון בחודשי - אז בסכום צנוע בלבד. אתן לכם משל לסיום - חשבתי עליו בשעה האחרונה: נגיד אני שוקל מאה ועשר ק"ג, והגיע זמן לטפל בזה... אז חשבתי על תמריץ גאוני! כבר תקופה ארוכה שאני חולם 'לפנק את עצמי' בחליפה יוקרתית כזאת של 1300 ש"ח.. ככה אני - עוד אוהב בגדים איכותיים כמו השנים בישיבה גדולה... אז אני הולך להיכנס לליבוביץ, ולקנות מידה אחת קטנה יותר ממה שאני צריך... ככה אני אהיה מוכרח להיכנס לתלם - התעמלות יומית וארוחות מסודרות ומזינות. ואז אני אומר לעצמי; 'מה, לא חבל לבזבז את ההזדמנות הנפלאה הזאת..? בוא תבקש מהמוכר שיתן לך חלפיה במידה 48, וככה אתה הולך להרביץ דיאטת רצח - רק מים!!!' נו; איזה מהלך אתם חושבים יביא ביצועים טובים יותר..? (אולי זה משתנה קצת לפי האופי של האדם, אבל להישאר בפורפורציה הנכונה...) קחו המחשה אחרונה לרעיון שאני מנסה להעביר כאן - אני מקבל מיילים בסגנון הזה: 'שלום, אנחנו ראינו באתר של בנקל שאתה מבין בהשקעות. תראה, יש לנו אמנם איזה גירעון של כמה אלפים בחודש כעת, (סגרתי עסק כושל, וגם עזבתי את העבודה כשכירה... פותחים עכשיו עסק חדש של הדרכת כלות...) אז אנחנו לא מוכנים באמת לאיזו הדרכה יקרה עכשיו... רק רצינו לדעת - יש לנו דירה בירושלים שבעצם אפשר להוציא עליה עוד משכנתא של איזה מיליון ש"ח, והגיסות שלי כבר אומרות לי - את משוגעת הילדים שלך כבר בגיל 10, את חייבת לעשות משהו... ואמרתי לעצמי - די, הן צודקות... אז תכל'ס אנחנו מחפשים רעיון איפה הכי כדאי להשקיע סכום כזה, זאת אומרת מה יכניס לנו הכי הרבה; שוק ההון או נדל"ן... ואיך זה בדיוק עובד... למי פונים לייעוץ... כמה אתה לוקח על פגישה חד-פעמית..? אתה יכול גם בזום..?' הבנתם את הנוסחה. אל תעשו את זה! אני עשיתי את זה - נכנסתי לחובות של מעל מיליון ש"ח בתור אברך יום שלם, אני עדיין מתאושש מזה ( הקב"ה ברחמיו עוזר גם לטיפשים לצאת מהבוץ...). אז אני מתחנן שוב - אל תגזימו. אל תקפצו מדרגות. תפעלו נכון. תלמדו איך לסדר את החודשי שנתי בטוב, תכירו את היכולות שלכם, תתייעצו, תתקדמו... וה' ברחמיו יפתח לכם שערי ברכה, שפע, וכל מילי דמיטב! צריכים עזרה? דברו איתי! 0583282028