

החזר מס על חסכון לכל ילד
חיסכון לכל ילד
33
פוסטים
10
כותבים
2.6k
צפיות
10
עוקבים
נושא זה פוצל מתוך הנושא חסכון לכל ילד לילדים בגלאי 17-18
מונטיפיורי
-
@משפחה-אחת
בלי לענות לעצם שאלתך, התשובה הכללית היא שחייבים לשנות תפיסת עולם שמיד שאפשר או צריך אז משתמשים בכספים שנמצאים בחיסכון לכל ילד'/קופת גמל וכדו'.
אפשר וניתן וראוי לא לגעת בכסך גם כשצריך אותו ולמצוא פתרונות על גבו ולהשתמש בו כערבות לתשלומים של הלוואות אחרות. כל רגע שהוא שם הוא צומח הרבה מעבר לרווח שיצא לנו אם נפדה היום.
כמובן איני מדבר על מצבי קיצון שנצרך כל שקל ואין מהיכן להסתדר.מה שאני יודע וכדאי לבדוק שאין מס על חסכון לכל ילד מה שאומר שאם הילד בן 17 ויש לו באזור ה 8 תעשה מחשבון רבית דרבית ל20 שנה [יש גם תוספת של כסף בגיל 21 ] עם תשואה של 10 אחוז [בדקתי עכשיו זה 50 אלף ] ואין על זה מס רק ניהול שיש על זה ממש קצת[בקופת גמל היה יורד 12500 מס
-
מה שאני יודע וכדאי לבדוק שאין מס על חסכון לכל ילד מה שאומר שאם הילד בן 17 ויש לו באזור ה 8 תעשה מחשבון רבית דרבית ל20 שנה [יש גם תוספת של כסף בגיל 21 ] עם תשואה של 10 אחוז [בדקתי עכשיו זה 50 אלף ] ואין על זה מס רק ניהול שיש על זה ממש קצת[בקופת גמל היה יורד 12500 מס
@תיווך-בית-שאן
אז לא,
זה טעות באמת נפוצה,
ההטבה היחידה שיש בחסכון לכל ילד, זה רק הדמי ניהול שהביטוח לאומי משלם.
אבל אין הטבת מס.
כאשר מושכים את הכספים, לא משנה באיזה גיל, יורד מס רווח הון של 25% מהרווח.אמנם בגיל 18, בד"כ הילד עדיין לא עובד, ויש לו נקודות זיכוי.
אז הוא יכול למשוך, ואח"כ לבקש החזר מס, על כל המס שניכו לו. -
@תיווך-בית-שאן
אז לא,
זה טעות באמת נפוצה,
ההטבה היחידה שיש בחסכון לכל ילד, זה רק הדמי ניהול שהביטוח לאומי משלם.
אבל אין הטבת מס.
כאשר מושכים את הכספים, לא משנה באיזה גיל, יורד מס רווח הון של 25% מהרווח.אמנם בגיל 18, בד"כ הילד עדיין לא עובד, ויש לו נקודות זיכוי.
אז הוא יכול למשוך, ואח"כ לבקש החזר מס, על כל המס שניכו לו.@צמיחה כתב בחסכון לכל ילד לילדים בגלאי 17-18:
אמנם בגיל 18, בד"כ הילד עדיין לא עובד, ויש לו נקודות זיכוי.
אז הוא יכול למשוך, ואח"כ לבקש החזר מס, על כל המס שניכו לו.מה זה אומר והאם זה קיים בעוד מס [רכישה ,שבח]
-
@צמיחה כתב בחסכון לכל ילד לילדים בגלאי 17-18:
אמנם בגיל 18, בד"כ הילד עדיין לא עובד, ויש לו נקודות זיכוי.
אז הוא יכול למשוך, ואח"כ לבקש החזר מס, על כל המס שניכו לו.מה זה אומר והאם זה קיים בעוד מס [רכישה ,שבח]
@תיווך-בית-שאן
לכל תושב ישראל יש 2.25 נקודות זיכוי. ולאשה יש 2.75 נקודות.
נכון ל-2025, שווי נקודת זיכוי הוא 2,904 ש"ח לשנה שלמה,
כך שלגבר יש נקודות זיכוי בשווי של 6,534 ש"ח, ולאשה בשווי 7,986 ש"ח.
המשמעות של נקודות זיכוי היא שהן פוטרות מס בערך זהה.
למשל, גבר שחייב באופן עקרוני במס הכנסה בגובה של עד 6,534 ש"ח, בפועל יהיה פטור בגלל נקודות הזיכוי,
ואם חייב יותר, ישלם רק את מה שמעל סכום זה.
כשיש ילדים יש נקודות זיכוי נוספות (רק לאשה), ויש עוד נקודות זיכוי במצבים מיוחדים.
יש גם יישובים בפריפריה שיש בהם פטור ממס בשיעורים משתנים.
בשורה התחתונה גבר שמרוויח עד סכום של 65,340 ש"ח שנתי ואשה עד 79,680 ש"ח שנתי לא ישלמו מס בכלל.בנוגע למס רווחי הון של 25% מהתשואה, הוא יורד לפני שמקבלים את הכסף לחשבון,
כלומר הכסף נכנס בניכוי המס.
ולכן אפשר לעשות החזר מס.
אבל באופן שהבחור או הבחורה כבר עובדים,
אז ייתכן שהם כבר מנצלים את נקודות המס שלהם,
ואז זה כבר תלוי מה גובה ההכנסה מהעבודה.גם במס רכישה ומס שבח, יש אופנים שאפשר לקבל החזר מס, ואני לא בקיא בפרטים של זה.
לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@תיווך-בית-שאן
לכל תושב ישראל יש 2.25 נקודות זיכוי. ולאשה יש 2.75 נקודות.
נכון ל-2025, שווי נקודת זיכוי הוא 2,904 ש"ח לשנה שלמה,
כך שלגבר יש נקודות זיכוי בשווי של 6,534 ש"ח, ולאשה בשווי 7,986 ש"ח.
המשמעות של נקודות זיכוי היא שהן פוטרות מס בערך זהה.
למשל, גבר שחייב באופן עקרוני במס הכנסה בגובה של עד 6,534 ש"ח, בפועל יהיה פטור בגלל נקודות הזיכוי,
ואם חייב יותר, ישלם רק את מה שמעל סכום זה.
כשיש ילדים יש נקודות זיכוי נוספות (רק לאשה), ויש עוד נקודות זיכוי במצבים מיוחדים.
יש גם יישובים בפריפריה שיש בהם פטור ממס בשיעורים משתנים.
בשורה התחתונה גבר שמרוויח עד סכום של 65,340 ש"ח שנתי ואשה עד 79,680 ש"ח שנתי לא ישלמו מס בכלל.בנוגע למס רווחי הון של 25% מהתשואה, הוא יורד לפני שמקבלים את הכסף לחשבון,
כלומר הכסף נכנס בניכוי המס.
ולכן אפשר לעשות החזר מס.
אבל באופן שהבחור או הבחורה כבר עובדים,
אז ייתכן שהם כבר מנצלים את נקודות המס שלהם,
ואז זה כבר תלוי מה גובה ההכנסה מהעבודה.גם במס רכישה ומס שבח, יש אופנים שאפשר לקבל החזר מס, ואני לא בקיא בפרטים של זה.
@צמיחה יש אפשרות למשוך את הכסף בפעימות כדי לחלק את הרווחים על שנתיים?
כולנו תקוה שהמס בחסכון לכל ילד יהיה יותר מהנקודות זיכוי. -
@תיווך-בית-שאן
לכל תושב ישראל יש 2.25 נקודות זיכוי. ולאשה יש 2.75 נקודות.
נכון ל-2025, שווי נקודת זיכוי הוא 2,904 ש"ח לשנה שלמה,
כך שלגבר יש נקודות זיכוי בשווי של 6,534 ש"ח, ולאשה בשווי 7,986 ש"ח.
המשמעות של נקודות זיכוי היא שהן פוטרות מס בערך זהה.
למשל, גבר שחייב באופן עקרוני במס הכנסה בגובה של עד 6,534 ש"ח, בפועל יהיה פטור בגלל נקודות הזיכוי,
ואם חייב יותר, ישלם רק את מה שמעל סכום זה.
כשיש ילדים יש נקודות זיכוי נוספות (רק לאשה), ויש עוד נקודות זיכוי במצבים מיוחדים.
יש גם יישובים בפריפריה שיש בהם פטור ממס בשיעורים משתנים.
בשורה התחתונה גבר שמרוויח עד סכום של 65,340 ש"ח שנתי ואשה עד 79,680 ש"ח שנתי לא ישלמו מס בכלל.בנוגע למס רווחי הון של 25% מהתשואה, הוא יורד לפני שמקבלים את הכסף לחשבון,
כלומר הכסף נכנס בניכוי המס.
ולכן אפשר לעשות החזר מס.
אבל באופן שהבחור או הבחורה כבר עובדים,
אז ייתכן שהם כבר מנצלים את נקודות המס שלהם,
ואז זה כבר תלוי מה גובה ההכנסה מהעבודה.גם במס רכישה ומס שבח, יש אופנים שאפשר לקבל החזר מס, ואני לא בקיא בפרטים של זה.
@צמיחה כתב בחסכון לכל ילד לילדים בגלאי 17-18:
בנוגע למס רווחי הון של 25% מהתשואה, הוא יורד לפני שמקבלים את הכסף לחשבון,
כלומר הכסף נכנס בניכוי המס.
ולכן אפשר לעשות החזר מס.
אבל באופן שהבחור או הבחורה כבר עובדים,
אז ייתכן שהם כבר מנצלים את נקודות המס שלהם,
ואז זה כבר תלוי מה גובה ההכנסה מהעבודה.באופן כללי, לגבי החזר מס על רווח הון, יש לשים לב לכמה נקודות; יש לחשב לפי בן הזוג שהרוויח יותר (המס מחושב לפי תא משפחתי ולפי בן הזוג שהרוויח יותר, גם אם רווח ההון הגיע לבן הזוג השני), ורק את נקודות הזיכוי הבסיסיות, זאת אומרת 2.75 נקודות לאשה או 2.25 לגבר, וכל שאר נקודות הזיכוי ניתנים למימוש רק בהכנסה מיגיעה אישית (משכורת וכדו'). אבל ניתן להשתמש קודם בנקודות הזיכוי של הילדים וכדו' להוריד את המס מהמשכורת, ואז לקחת את נקודות הזיכוי הבסיסיות – בהנחה שכבר לא צריך אותם בשביל המשכורת – ולהוריד איתם את המס על רווח הון.
בנוסף יש עוד דרך להזדכות במס רווח הון, על סעיף 46 - זיכוי על תרומות, זיכוי זה הוא לפי תא משפחתי וממילא אפשר להעביר קבלה על שם הבעל לזיכוי מס עבור האשה ולהיפך. (סכום המינימום לתרומה הוא 207 ₪ (נכון לשנת 2024), אך אין חובה לתרום אותו דוקא לעמותה אחת אלא ניתן לצרף את כלל התרומות לעמותות שיש להן סעיף 46, וככל שכלל התרומות היו 207 ₪ ומעלה ניתן לקבל החזר מס בגובה של 35% מסכום התרומה). -
@צמיחה יש אפשרות למשוך את הכסף בפעימות כדי לחלק את הרווחים על שנתיים?
כולנו תקוה שהמס בחסכון לכל ילד יהיה יותר מהנקודות זיכוי.@הקול-השפוי כתב בחסכון לכל ילד לילדים בגלאי 17-18:
@צמיחה יש אפשרות למשוך את הכסף בפעימות כדי לחלק את הרווחים על שנתיים?
כולנו תקוה שהמס בחסכון לכל ילד יהיה יותר מהנקודות זיכוי.אכן כן,
פעם עשיתי חישוב [נראה לי עם אבנר סטפק, אבל לא בטוח],
שעד משיכה של 35,000 ש"ח לא אמור להיות מס, ואז אפשר לקבל ע"ז החזר.
וכך אפשר כל שנה למשוך כזה סכום.אבל עכשיו אני חושב שזה לא מדוייק,
כי כתבתי שאין מס לגבר שמרוויח עד סכום של 65,340 ש"ח שנתי ואשה עד 79,680 ש"ח שנתי.
וא"כ יכולים למשוך כזה סכום.
ואפילו סכום יותר גבוה, כי בכל משיכה יש גם משיכת קרן וגם משיכת תשואה, וכל הנושא של המס זה רק על התשואה ולא על הקרן. -
@הקול-השפוי כתב בחסכון לכל ילד לילדים בגלאי 17-18:
@צמיחה יש אפשרות למשוך את הכסף בפעימות כדי לחלק את הרווחים על שנתיים?
כולנו תקוה שהמס בחסכון לכל ילד יהיה יותר מהנקודות זיכוי.אכן כן,
פעם עשיתי חישוב [נראה לי עם אבנר סטפק, אבל לא בטוח],
שעד משיכה של 35,000 ש"ח לא אמור להיות מס, ואז אפשר לקבל ע"ז החזר.
וכך אפשר כל שנה למשוך כזה סכום.אבל עכשיו אני חושב שזה לא מדוייק,
כי כתבתי שאין מס לגבר שמרוויח עד סכום של 65,340 ש"ח שנתי ואשה עד 79,680 ש"ח שנתי.
וא"כ יכולים למשוך כזה סכום.
ואפילו סכום יותר גבוה, כי בכל משיכה יש גם משיכת קרן וגם משיכת תשואה, וכל הנושא של המס זה רק על התשואה ולא על הקרן. -
@צמיחה השאלה אם שווה לאישה לחכות שיהיה יותר ילדים או לחילופין אחד שעובר לפריפריה לחכות לאישור תושב[בבית שאן יש עד 12 לפחות יש שאמרו לי עד 16]
-
@צמיחה השאלה אם שווה לאישה לחכות שיהיה יותר ילדים או לחילופין אחד שעובר לפריפריה לחכות לאישור תושב[בבית שאן יש עד 12 לפחות יש שאמרו לי עד 16]
@תיווך-בית-שאן כתב בחסכון לכל ילד לילדים בגלאי 17-18:
@צמיחה השאלה אם שווה לאישה לחכות שיהיה יותר ילדים או לחילופין אחד שעובר לפריפריה לחכות לאישור תושב[בבית שאן יש עד 12 לפחות יש שאמרו לי עד 16]
החסכון לכל ילד הוא על שם הילד לא על שם האשה.
או שאתה מתכוון שהילד גדל והפך לאשה?
בכל אופן אי אפשר להשתמש בנקודות זיכוי על ילדים להחזיר מס רווחי הון.
כך גם הטבת מס לישוב המזכה במס לא תקפה למס רווחי הון. -
-
@צמיחה השאלה אם שווה לאישה לחכות שיהיה יותר ילדים או לחילופין אחד שעובר לפריפריה לחכות לאישור תושב[בבית שאן יש עד 12 לפחות יש שאמרו לי עד 16]
@תיווך-בית-שאן כתב בחסכון לכל ילד לילדים בגלאי 17-18:
השאלה אם שווה לאישה לחכות שיהיה יותר ילדים או לחילופין אחד שעובר לפריפריה לחכות לאישור תושב
בעיקרון התשובה חיובית, שווה לחכות שיהיו מספיק נקודות זיכוי עד שאין מס על המשכורת ואז למשוך את הכסף ולהשתמש בנקודות זיכוי הבסיסיות (קרי 2.75 נקודות לאשה ו2.25 לגבר) כדי לקבל החזר על מס רווח הון, דהגם שכמו שכתב @הקול-השפוי אי אפשר להשתמש בנקודות זיכוי על ילדים או ישוב מזכה להחזיר מס רווחי הון, אבל אפשר להשתמש בהם קודם כדי להוריד את המס מהמשכורת ואז נשארו נקודות הזיכוי הבסיסיות פנויות להזדכות על המס רווח הון.
אבל, בחסכון לכל ילד זה פחות רלוונטי, כי בדרך כלל כשהילד מושך את הכסף הוא עדיין לא עובד ואז בכל מקרה נקודות הזיכוי הבסיסיות פנויות להזדכות על מס רווח הון, אבל אם הילד/ה עובד/ת אז אכן שווה לחכות. -
@שמואל כתב בחסכון לכל ילד לילדים בגלאי 17-18:
עד מתי אפשר לבקש החזר מס לאחר המשיכה?
עד 6 שנים אחרי המשיכה, לא כולל שנת המשיכה.
-
@שמואל כתב בחסכון לכל ילד לילדים בגלאי 17-18:
עד מתי אפשר לבקש החזר מס לאחר המשיכה?
עד 6 שנים אחרי המשיכה, לא כולל שנת המשיכה.
@מונטיפיורי
מציע לפצל את הנושא של החזר מס מהאשכול המקורי, לתועלת המחפשים הבאים. -
@תיווך-בית-שאן כתב בחסכון לכל ילד לילדים בגלאי 17-18:
השאלה אם שווה לאישה לחכות שיהיה יותר ילדים או לחילופין אחד שעובר לפריפריה לחכות לאישור תושב
בעיקרון התשובה חיובית, שווה לחכות שיהיו מספיק נקודות זיכוי עד שאין מס על המשכורת ואז למשוך את הכסף ולהשתמש בנקודות זיכוי הבסיסיות (קרי 2.75 נקודות לאשה ו2.25 לגבר) כדי לקבל החזר על מס רווח הון, דהגם שכמו שכתב @הקול-השפוי אי אפשר להשתמש בנקודות זיכוי על ילדים או ישוב מזכה להחזיר מס רווחי הון, אבל אפשר להשתמש בהם קודם כדי להוריד את המס מהמשכורת ואז נשארו נקודות הזיכוי הבסיסיות פנויות להזדכות על המס רווח הון.
אבל, בחסכון לכל ילד זה פחות רלוונטי, כי בדרך כלל כשהילד מושך את הכסף הוא עדיין לא עובד ואז בכל מקרה נקודות הזיכוי הבסיסיות פנויות להזדכות על מס רווח הון, אבל אם הילד/ה עובד/ת אז אכן שווה לחכות.@סייעתא-דשמיא כתב בחסכון לכל ילד לילדים בגלאי 17-18:
אבל, בחסכון לכל ילד זה פחות רלוונטי, כי בדרך כלל כשהילד מושך את הכסף הוא עדיין לא עובד ואז בכל מקרה נקודות הזיכוי הבסיסיות פנויות להזדכות על מס רווח הון, אבל אם הילד/ה עובד/ת אז אכן שווה לחכות.
וכמובן שתמיד זה תלוי בכמה סכום נצבר בחסכון לכל ילד, או יותר נכון כמה התשואה, וממילא כמה המס, ובהתאם לגובה המשכורת שהילד מרויח.
-
@תיווך-בית-שאן כתב בחסכון לכל ילד לילדים בגלאי 17-18:
@צמיחה השאלה אם שווה לאישה לחכות שיהיה יותר ילדים או לחילופין אחד שעובר לפריפריה לחכות לאישור תושב[בבית שאן יש עד 12 לפחות יש שאמרו לי עד 16]
החסכון לכל ילד הוא על שם הילד לא על שם האשה.
או שאתה מתכוון שהילד גדל והפך לאשה?
בכל אופן אי אפשר להשתמש בנקודות זיכוי על ילדים להחזיר מס רווחי הון.
כך גם הטבת מס לישוב המזכה במס לא תקפה למס רווחי הון.@הקול-השפוי כתב בהחזר מס על חסכון לכל ילד:
החסכון לכל ילד הוא על שם הילד לא על שם האשה.
או שאתה מתכוון שהילד גדל והפך לאשה?
בכל אופן אי אפשר להשתמש בנקודות זיכוי על ילדים להחזיר מס רווחי הון.
כך גם הטבת מס לישוב המזכה במס לא תקפה למס רווחי הון.אני התכונתי למי שהתחתנה ולא משכה עדיין אם שווה לחכות ללידה
-
@סייעתא-דשמיא כתב בחסכון לכל ילד לילדים בגלאי 17-18:
אבל, בחסכון לכל ילד זה פחות רלוונטי, כי בדרך כלל כשהילד מושך את הכסף הוא עדיין לא עובד ואז בכל מקרה נקודות הזיכוי הבסיסיות פנויות להזדכות על מס רווח הון, אבל אם הילד/ה עובד/ת אז אכן שווה לחכות.
וכמובן שתמיד זה תלוי בכמה סכום נצבר בחסכון לכל ילד, או יותר נכון כמה התשואה, וממילא כמה המס, ובהתאם לגובה המשכורת שהילד מרויח.
@צמיחה כתב בהחזר מס על חסכון לכל ילד:
אבל, בחסכון לכל ילד זה פחות רלוונטי, כי בדרך כלל כשהילד מושך את הכסף הוא עדיין לא עובד ואז בכל מקרה נקודות הזיכוי הבסיסיות פנויות להזדכות על מס רווח הון, אבל אם הילד/ה עובד/ת אז אכן שווה לחכות.
על זה דיברו ששוה להשאיר גם בגלל תשואה ואישה בגלל המס
-
@צמיחה כתב בהחזר מס על חסכון לכל ילד:
אבל, בחסכון לכל ילד זה פחות רלוונטי, כי בדרך כלל כשהילד מושך את הכסף הוא עדיין לא עובד ואז בכל מקרה נקודות הזיכוי הבסיסיות פנויות להזדכות על מס רווח הון, אבל אם הילד/ה עובד/ת אז אכן שווה לחכות.
על זה דיברו ששוה להשאיר גם בגלל תשואה ואישה בגלל המס
@תיווך-בית-שאן כתב בהחזר מס על חסכון לכל ילד:
@צמיחה כתב בהחזר מס על חסכון לכל ילד:
אבל, בחסכון לכל ילד זה פחות רלוונטי, כי בדרך כלל כשהילד מושך את הכסף הוא עדיין לא עובד ואז בכל מקרה נקודות הזיכוי הבסיסיות פנויות להזדכות על מס רווח הון, אבל אם הילד/ה עובד/ת אז אכן שווה לחכות.
על זה דיברו ששוה להשאיר גם בגלל תשואה ואישה בגלל המס
רק בתנאי שהיא לא צריכה את כל הנקודות זיכוי למשכורת
-
@תיווך-בית-שאן
לכל תושב ישראל יש 2.25 נקודות זיכוי. ולאשה יש 2.75 נקודות.
נכון ל-2025, שווי נקודת זיכוי הוא 2,904 ש"ח לשנה שלמה,
כך שלגבר יש נקודות זיכוי בשווי של 6,534 ש"ח, ולאשה בשווי 7,986 ש"ח.
המשמעות של נקודות זיכוי היא שהן פוטרות מס בערך זהה.
למשל, גבר שחייב באופן עקרוני במס הכנסה בגובה של עד 6,534 ש"ח, בפועל יהיה פטור בגלל נקודות הזיכוי,
ואם חייב יותר, ישלם רק את מה שמעל סכום זה.
כשיש ילדים יש נקודות זיכוי נוספות (רק לאשה), ויש עוד נקודות זיכוי במצבים מיוחדים.
יש גם יישובים בפריפריה שיש בהם פטור ממס בשיעורים משתנים.
בשורה התחתונה גבר שמרוויח עד סכום של 65,340 ש"ח שנתי ואשה עד 79,680 ש"ח שנתי לא ישלמו מס בכלל.בנוגע למס רווחי הון של 25% מהתשואה, הוא יורד לפני שמקבלים את הכסף לחשבון,
כלומר הכסף נכנס בניכוי המס.
ולכן אפשר לעשות החזר מס.
אבל באופן שהבחור או הבחורה כבר עובדים,
אז ייתכן שהם כבר מנצלים את נקודות המס שלהם,
ואז זה כבר תלוי מה גובה ההכנסה מהעבודה.גם במס רכישה ומס שבח, יש אופנים שאפשר לקבל החזר מס, ואני לא בקיא בפרטים של זה.
@צמיחה כתב בהחזר מס על חסכון לכל ילד:
@תיווך-בית-שאן
לכל תושב ישראל יש 2.25 נקודות זיכוי. ולאשה יש 2.75 נקודות.
נכון ל-2025, שווי נקודת זיכוי הוא 2,904 ש"ח לשנה שלמה,
כך שלגבר יש נקודות זיכוי בשווי של 6,534 ש"ח, ולאשה בשווי 7,986 ש"ח.
המשמעות של נקודות זיכוי היא שהן פוטרות מס בערך זהה.
למשל, גבר שחייב באופן עקרוני במס הכנסה בגובה של עד 6,534 ש"ח, בפועל יהיה פטור בגלל נקודות הזיכוי,
ואם חייב יותר, ישלם רק את מה שמעל סכום זה.
כשיש ילדים יש נקודות זיכוי נוספות (רק לאשה), ויש עוד נקודות זיכוי במצבים מיוחדים.
יש גם יישובים בפריפריה שיש בהם פטור ממס בשיעורים משתנים.
בשורה התחתונה גבר שמרוויח עד סכום של 65,340 ש"ח שנתי ואשה עד 79,680 ש"ח שנתי לא ישלמו מס בכלל.בנוגע למס רווחי הון של 25% מהתשואה, הוא יורד לפני שמקבלים את הכסף לחשבון,
כלומר הכסף נכנס בניכוי המס.
ולכן אפשר לעשות החזר מס.
אבל באופן שהבחור או הבחורה כבר עובדים,
אז ייתכן שהם כבר מנצלים את נקודות המס שלהם,
ואז זה כבר תלוי מה גובה ההכנסה מהעבודה.גם במס רכישה ומס שבח, יש אופנים שאפשר לקבל החזר מס, ואני לא בקיא בפרטים של זה.
תתן לי לתקן אותך במספר נקודות.
- לגבי מס רווחי הון נחשב רק נקודות הזיכוי הבסיסיות, ולא נק' זיכוי ע"ש ילדים.
אומנם אפשר להשתמש עם נק' הזיכוי בשביל המשכורת ולהשאר עם הבסיסיות בשביל רוחי הון. - נ"ז בגין יישובים, לא ברור בחוק אם ניתן להשתמש מול רווחי הון, כנראה יהיה תלוי בפקיד השומה שיצטרך לאשר זאת.
- בעיקרון במס רווחי הון ניתן להשתמש רק עם נ"ז של בן הזוג עם המשכורת הגבוהה יותתר בבית, למעט נכסים שהחזיקו לפני החתונה כגון חיסכון לכל ילד, שאפשר לבקש להתייחס ספציפית לבן הזוג שזה שלו.
פשוט להשקיע - ליווי משקיעים מקצועי.
hshlomoprog@gmail.com
כאן תראו את ההמלצות שלי: - לגבי מס רווחי הון נחשב רק נקודות הזיכוי הבסיסיות, ולא נק' זיכוי ע"ש ילדים.
-
@צמיחה כתב בהחזר מס על חסכון לכל ילד:
@תיווך-בית-שאן
לכל תושב ישראל יש 2.25 נקודות זיכוי. ולאשה יש 2.75 נקודות.
נכון ל-2025, שווי נקודת זיכוי הוא 2,904 ש"ח לשנה שלמה,
כך שלגבר יש נקודות זיכוי בשווי של 6,534 ש"ח, ולאשה בשווי 7,986 ש"ח.
המשמעות של נקודות זיכוי היא שהן פוטרות מס בערך זהה.
למשל, גבר שחייב באופן עקרוני במס הכנסה בגובה של עד 6,534 ש"ח, בפועל יהיה פטור בגלל נקודות הזיכוי,
ואם חייב יותר, ישלם רק את מה שמעל סכום זה.
כשיש ילדים יש נקודות זיכוי נוספות (רק לאשה), ויש עוד נקודות זיכוי במצבים מיוחדים.
יש גם יישובים בפריפריה שיש בהם פטור ממס בשיעורים משתנים.
בשורה התחתונה גבר שמרוויח עד סכום של 65,340 ש"ח שנתי ואשה עד 79,680 ש"ח שנתי לא ישלמו מס בכלל.בנוגע למס רווחי הון של 25% מהתשואה, הוא יורד לפני שמקבלים את הכסף לחשבון,
כלומר הכסף נכנס בניכוי המס.
ולכן אפשר לעשות החזר מס.
אבל באופן שהבחור או הבחורה כבר עובדים,
אז ייתכן שהם כבר מנצלים את נקודות המס שלהם,
ואז זה כבר תלוי מה גובה ההכנסה מהעבודה.גם במס רכישה ומס שבח, יש אופנים שאפשר לקבל החזר מס, ואני לא בקיא בפרטים של זה.
תתן לי לתקן אותך במספר נקודות.
- לגבי מס רווחי הון נחשב רק נקודות הזיכוי הבסיסיות, ולא נק' זיכוי ע"ש ילדים.
אומנם אפשר להשתמש עם נק' הזיכוי בשביל המשכורת ולהשאר עם הבסיסיות בשביל רוחי הון. - נ"ז בגין יישובים, לא ברור בחוק אם ניתן להשתמש מול רווחי הון, כנראה יהיה תלוי בפקיד השומה שיצטרך לאשר זאת.
- בעיקרון במס רווחי הון ניתן להשתמש רק עם נ"ז של בן הזוג עם המשכורת הגבוהה יותתר בבית, למעט נכסים שהחזיקו לפני החתונה כגון חיסכון לכל ילד, שאפשר לבקש להתייחס ספציפית לבן הזוג שזה שלו.
- לגבי מס רווחי הון נחשב רק נקודות הזיכוי הבסיסיות, ולא נק' זיכוי ע"ש ילדים.



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות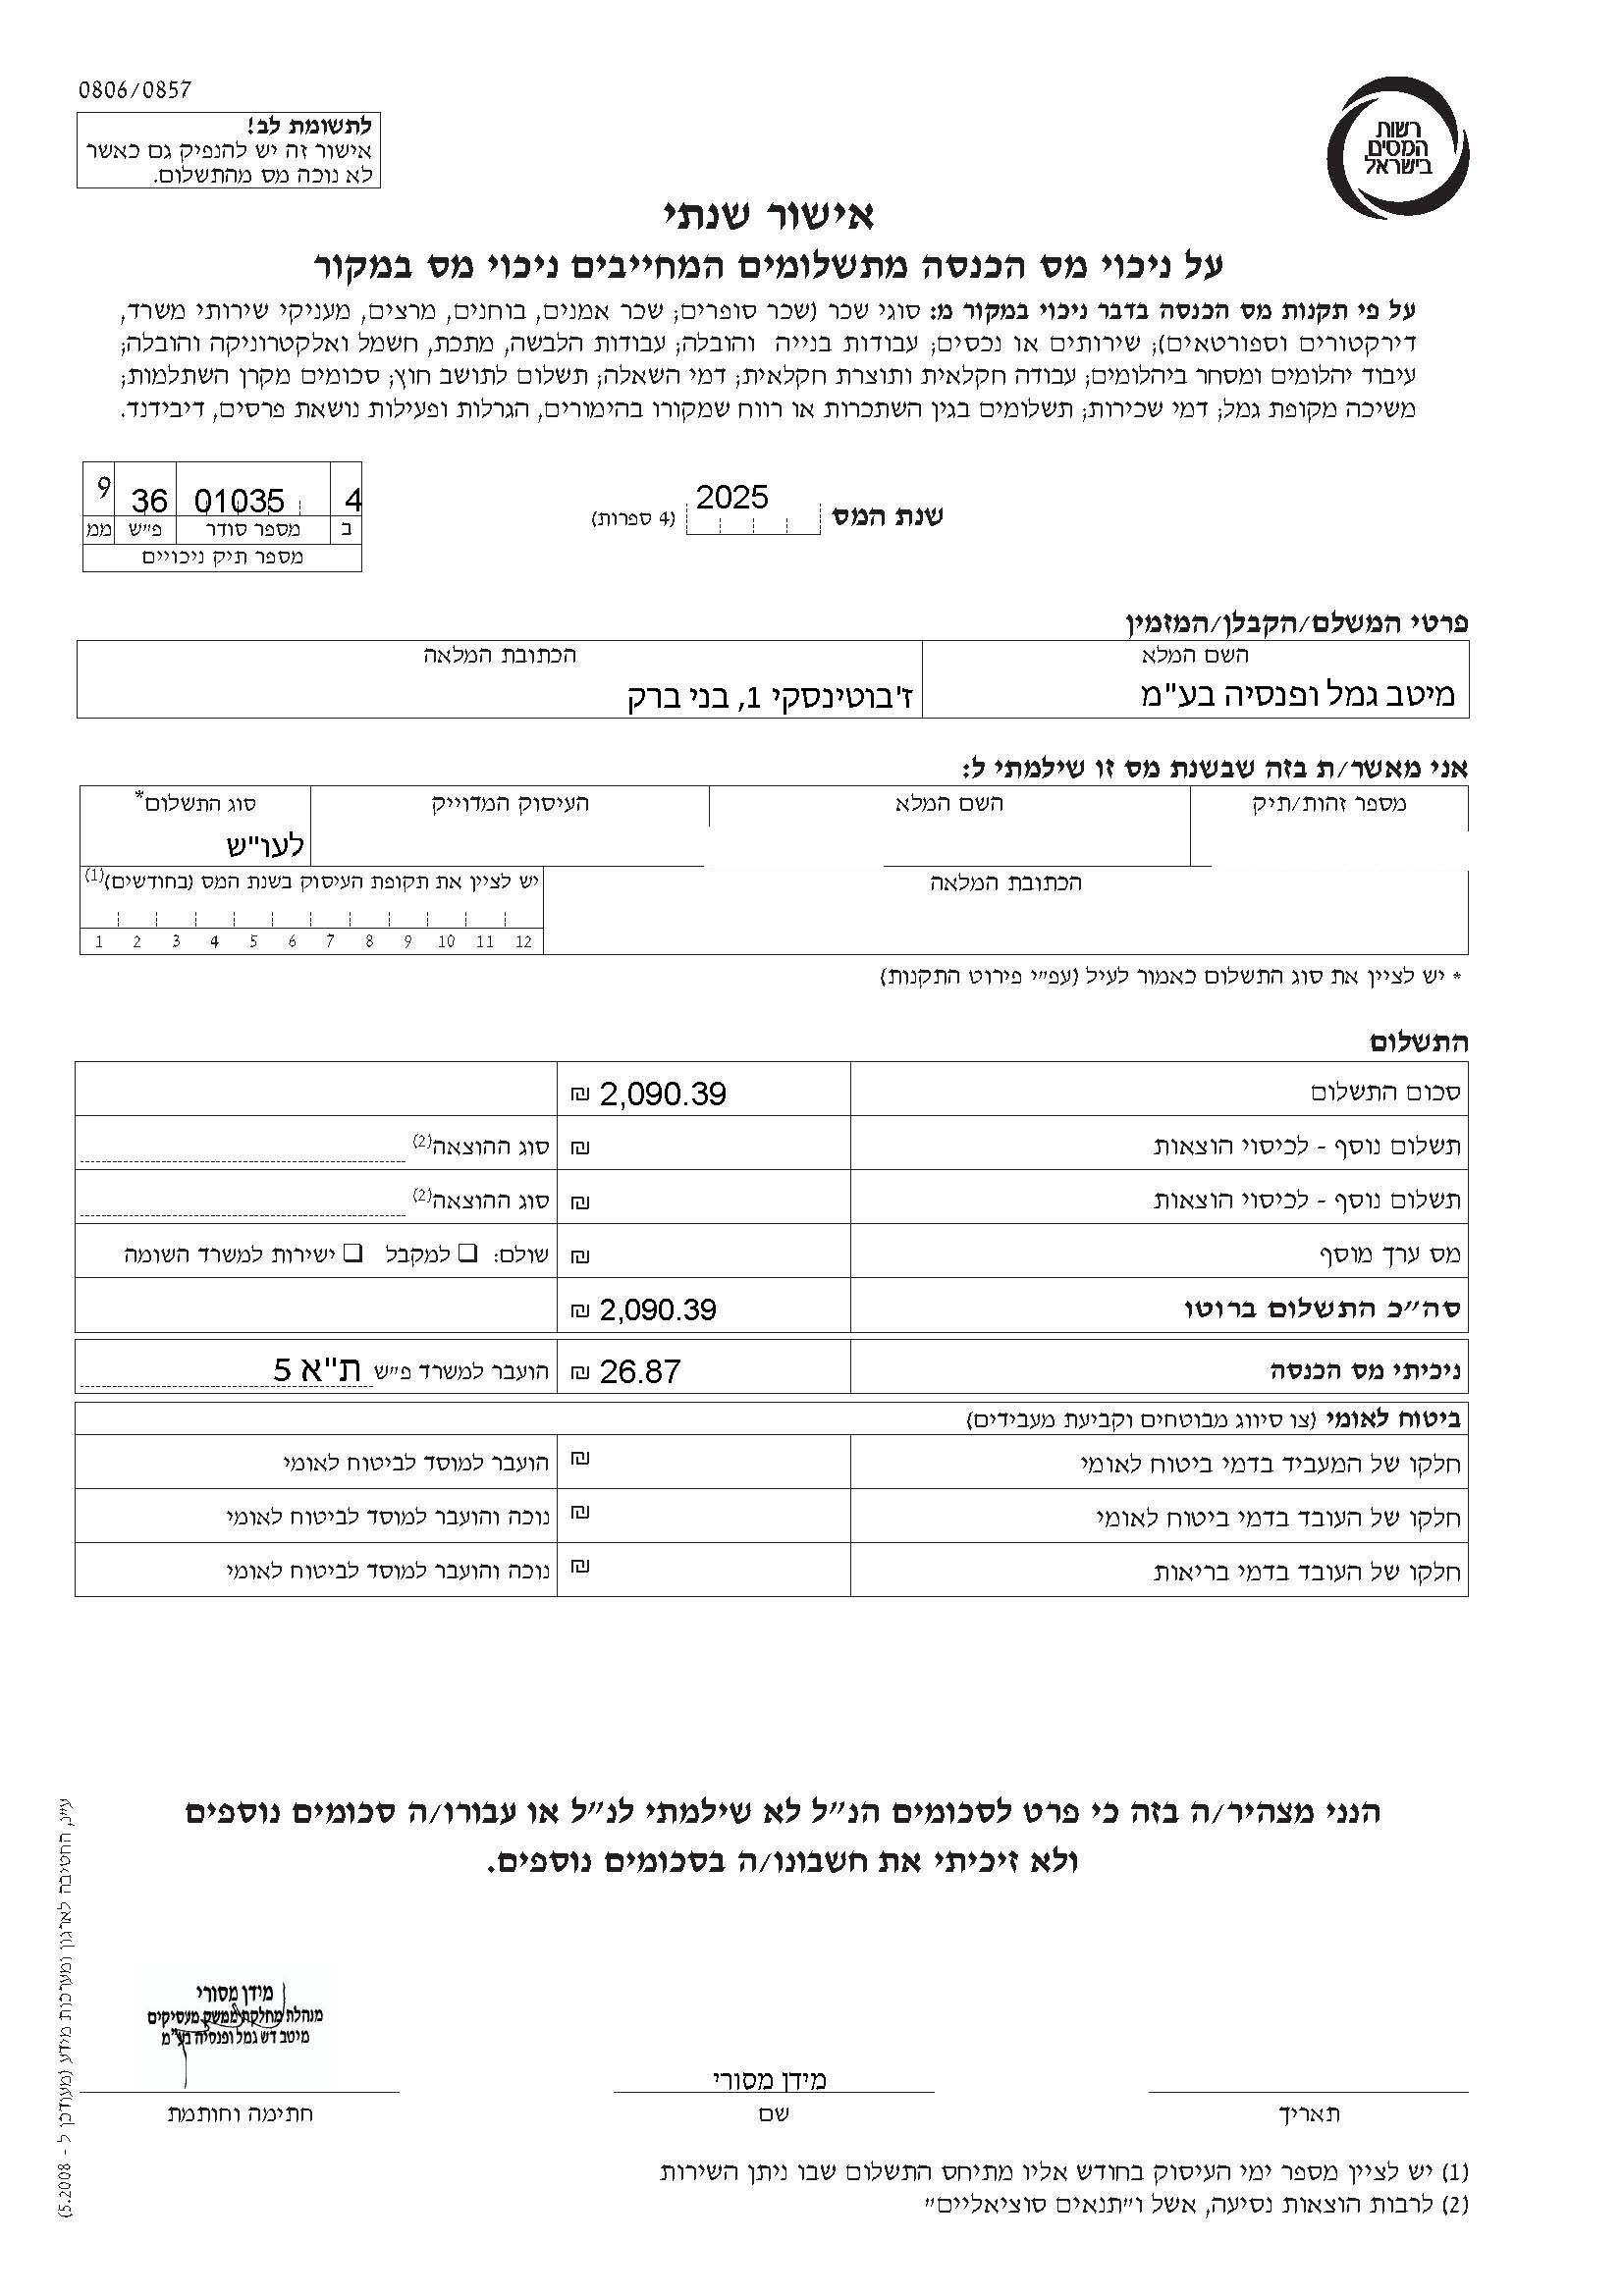

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)