

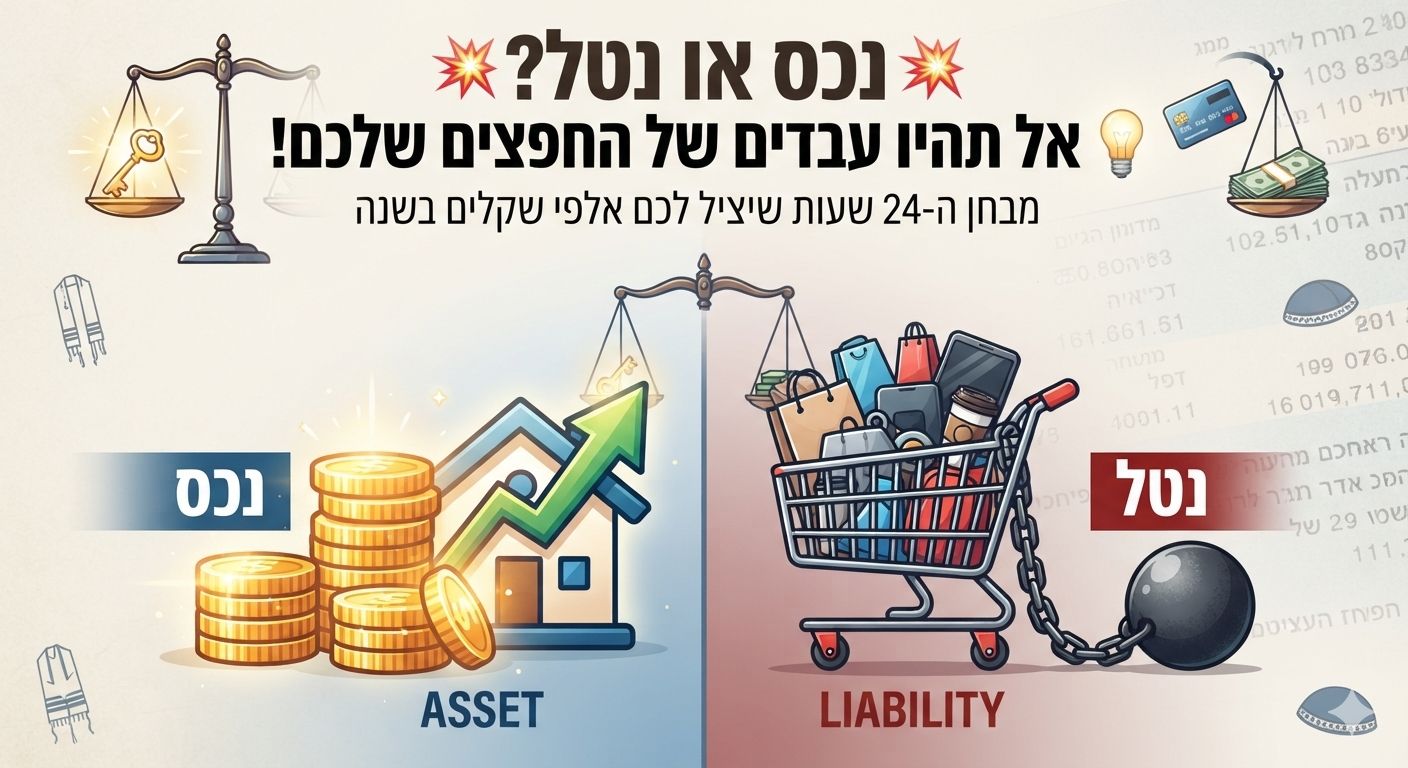
עבדים או בני חורין? 3 צעדים פשוטים ליציאה מעבדות המותגים לחירות כלכלית
כלכלת המשפחה
2
פוסטים
2
כותבים
163
צפיות
2
עוקבים
-
בכל פעם שעולה לדיון המושג "חופש כלכלי", אני רואה אנשים עוצמים עיניים ומדמיינים את "הדירה ברובע", רכב 7 מקומות עם ריח של ניילון, או חופשת קיץ באלפים (עם קייטרינג גלאט, כמובן). הם בטוחים שחופש הוא מספר. "אם יהיה לי סכום X בחשבון", הם אומרים, "אז סוף סוף אהיה רגוע".
אבל האמת המרה היא שחופש כלכלי הוא לא יעד שמגיעים אליו עם מזוודה של מזומנים. חופש כלכלי הוא קודם כל מצב תודעתי של אי-תלות.
1. מלכודת ה"מה יגידו"
בציבור שלנו, המלכודת הגדולה ביותר היא לא הבזבוזים האישיים, אלא ה"סטנדרט". אנחנו לא באמת מחפשים חופש, אנחנו מחפשים "שיפור בתנאי הכליאה". כשההכנסה עולה קצת, אנחנו מיד מעלים את רמת החיים: המטבח הישן נראה פתאום כמו מוצג ארכיאולוגי, העגלה של התינוק חייבת להיות מדגם שמתאים לנחיתה על הירח, והשמחות? השמחות הפכו להפקות שגורמות לכל אירוע יוקרה ב'ולדורף' להיראות כמו בר מצווה בצניעות."התוצאה? אנשים מרוויחים משכורות יפות, אבל חיים בחרדה של גמ"ח מהלך. הם חייבים להמשיך לרוץ על הגלגל רק כדי לשלם על "תפאורה" חיצונית. זה לא חופש, זה שעבוד למבטים של השכנים בבית הכנסת. הם עבדים של המותגים שלהם.
2. "שליחים" של כסף במקום "חובות" של כבוד
חופש כלכלי אמיתי מתחיל ברגע אחד פשוט: הרגע שבו ההוצאות שלכם קטנות מההכנסה שהכסף שלכם מייצר עבורכם בשקט.תחשבו על כל שקל שחסכתם והשקעתם כעל "שליח" שעובד עבורכם. השליח הזה הוא העובד האידיאלי: הוא לא צריך לישון, הוא לא מבקש "סיבוב" בכולל באמצע היום, והוא לא מתקשר בערב חג לבקש העלאה כי "המחירים עלו". כשיש לכם מספיק שליחים כאלו (בנדל"ן, בשוק ההון או בעסק), אתם כבר לא עובדים בשביל הכסף – הכסף עובד בשבילכם. היכולת להגיע למצב שבו ה"שליחים" מכסים את החשמל והארנונה, היא ההגדרה האמיתית של 'בן חורין'.
3. הכוח לומר "לא" (הנכס הכי יקר בשוק)
המדד האמיתי לעושר הוא לא כמה אתם יכולים לקנות, אלא לכמה דברים אתם יכולים לומר "לא".לומר "לא" לשדרוג הסלון רק כי הגיס קיבל ירושה והחליף רהיטים.
לומר "לא" להלוואה מעיקה בשביל בר-מצווה שכוללת כניסה במסוק.
לומר "לא" למירוץ החומרי ולהתמקד במה שחשוב באמת.
העושר האמיתי הוא היכולת לקום בבוקר ולהיות הבעלים של השעות שלכם. אם אדם חייב לעבוד בלחץ ובמתח רק כדי לממן את רמת החיים הראוותנית שלו – הוא עבד של המציאות שיצר, גם אם יש לו שעון יוקרה על היד (שמראה לו בדיוק כמה זמן הוא מבזבז כדי לשלם עליו).
השורה התחתונה
חופש כלכלי לא דורש זכייה בלוטו, הוא דורש שני דברים: משמעת עצמית וקצת פחות דמיון חברתי. אל תקנו דברים שאתם לא צריכים, בכסף שאין לכם, כדי להרשים אנשים שגם ככה עסוקים מדי בלנסות להרשים אתכם.תשקיעו ב"שליחים" שלכם, תנו להם לגדול בלי רעש, ויום אחד תגלו שהנכס הכי גדול שלכם הוא השקט הנפשי – הידיעה שאתם לא חייבים שום דבר לאף אחד, חוץ מלעצמכם ולמשפחתכם. ובנימה אישית: עדיף לחיות כמו עני ולהיות עשיר, מאשר לחיות כמו עשיר ולהיות... ובכן, אתם יודעים.
-
בקיצור, שתי משפטים בחז"ל-
איזהו עשיר השמח בחלקו,
ואיזהו גיבור הכובש את יצרו.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)