דילוג לתוכן

רמת היעילות של ליווי כלכלי חינם / או בתמיכה

  • הלכתי לפגישת ייעוץ אצל מאמן מוכר וגדול
    והוא טען לי שאני לא אקח הלוואה בשביל לממן את התהליך אלא שאנסה לקבל על תמיכה
    פניתי למישהו לבקש תמיכה והוא הסביר לי בטענה שזה לא יעיל אם המשפחה לא מוציאה כסף על זה
    המשפחה חייבת להרגיש את החסרון כיס כדי שהתהליך יצליח
    אשמח לשמוע את חוות דעת המומחים כאן.
    ועוד שאלה האם באמת אתם כמאמנים הייתם נותנים למכרים שלכם סכום כסף עבוד דבר כזה ?

  • אני מקווה שהבנתי את השאלה
    שורה תחתונה יש לך את הכסף או שפשוט אין לך

  • תכלית אין לי את הכסף
    זה באמת היה חלק מהשאלה האם יש ארגונים שיכולים לתרום לכאלו דברים

  • ברור שליווי בחינם שווה פחות אבל אם אין ברירה יש סדנאות של תבונה ומסילה חינמיות
    תארגן אחת כזו
    או שתצטרף לאחת שמתקיימת באזור שלך.

  • הלכתי לפגישת ייעוץ אצל מאמן מוכר וגדול
    והוא טען לי שאני לא אקח הלוואה בשביל לממן את התהליך אלא שאנסה לקבל על תמיכה
    פניתי למישהו לבקש תמיכה והוא הסביר לי בטענה שזה לא יעיל אם המשפחה לא מוציאה כסף על זה
    המשפחה חייבת להרגיש את החסרון כיס כדי שהתהליך יצליח
    אשמח לשמוע את חוות דעת המומחים כאן.
    ועוד שאלה האם באמת אתם כמאמנים הייתם נותנים למכרים שלכם סכום כסף עבוד דבר כזה ?

    @בדרך-להיות-עשיר
    ישנם מספר גורמים שהוכחו כמשפרים תוצאות של תהליכים כלכליים - תשלום גבוה הוא בהחלט אחד מהם, אך הוא לא נמצא בראש הרשימה.
    מהניסיון שלי הפרטים החשובים יותר:
    -בני הזוג נמצאים יחד ברצון לשפר את המצב בס"ד.
    -מאמינים שהקב"ה רוצה שמצבם ישתפר, ושהם מסוגלים לכך.
    -המשפחה לוקחת אחריות על החיים שלה ולא תולים את הישועה בעצות של מאן דהו; מוכשר ככל שיהיה.
    -מבינים שהשיוני קורה בפועל על ידי היישום בשטח של כל מה שהבינו ולמדו, ואין כאן קסמים.
    -מייחסים חשיבות מרובה למפגשים עם המלווה - לא מבטלים כשאין בייביסיטר, ומכבים את הפלאפון כאילו נכנסו לפגישה עם רופא.
    -מתפללים להקב"ה שיצליח דרכם בדרך הטובה שבחרו לנהוג את חייהם הכלכליים בבריאות כרצונו יתב'.
    -המלווה נותן כבוד למשפחה על ההתקדמות וכו', ולא נותן להם תחושה של אנשים 'שאינם מחונכים פיננסית'. טול קורה מבין עיניך.
    לגבי התשלום הגבוהה לתהליך: פגשתי בחודשים האחרונים כמה משפחות טובות שעוש שינוי של 8-10 אלף בחודש בתהליך שאחרים שילמו עבורם!
    וכן פגשתי אנשים ששילמו 10 אלף ויותר על תהליך שחשבו שבטח יהיו תוצאות יפות 'כי הרי שילמנו יקר', והתברר שחוץ מהתשלום לא היה להם כח לשום דבר אחר...
    עוד ספיקות ושאלות לגבי תהליכים? אפשר להתקשר אלי - לא נושך (אה... בדרך כלל)

  • תודה רבה על ההדרכה המפורטת בבהירות מדהימה
    בהיכרות אישית @משה-חיים אכן לא נושך בכלל
    הוא איש נחמד מאוד מציע לכל אחד לעבור אצלו תהליכים

  • יש משמעות לתשלום בהענות ראשונית לכל דבר (שמעתי פעם על טיול מאוד מושקע באחת הקהילות שהיה בחינם וכמעט ולא באו ילדים עד שבשנה אחת משהו הציעה שיקחו 10 שקל...) אבל אין ספק שמה שצריך זה בעיקר מוטיבציה ואמונה

נושאים מוצעים


  • 8 הצבעות
    1 פוסטים
    119 צפיות
    פלוספ
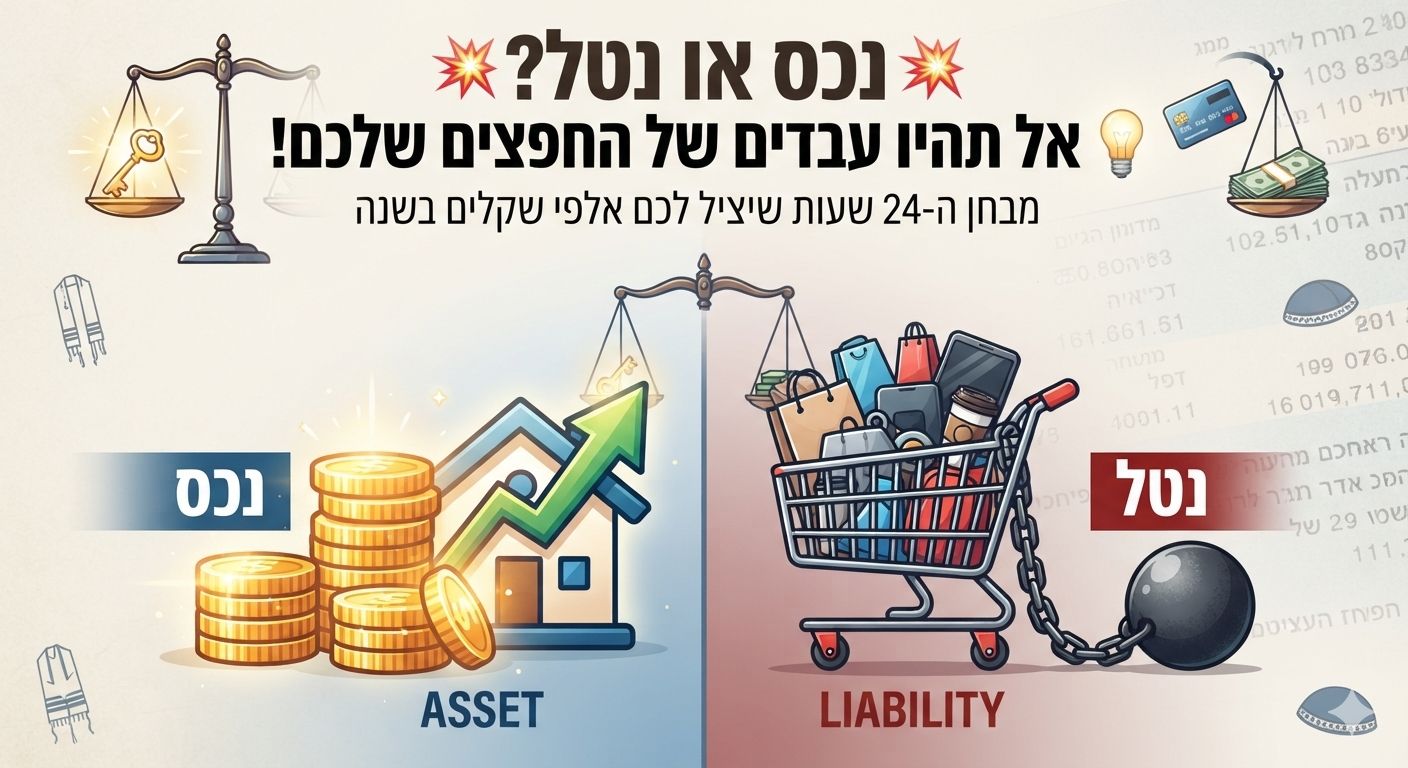
    במסגרת עבודתי ופגישותיי עם אברכים יקרים, יצא לי לשבת לא מעט על דפי חשבון הבנק. עברנו שורה אחר שורה, סעיף אחר סעיף. המטרה הייתה פשוטה: להבין לאן הכסף הולך, ואיך אפשר לחסוך. התובנה שעולה שוב ושוב מהמפגשים הללו היא כואבת אך פשוטה: אנשים פשוט לא שמים לב כמה הוצאות מיותרות מצטברות בשנה על דברים של מה בכך. "שקל לשקל מצטרף לחשבון גדול", וההוצאות הקטנות הללו מפעפעות ומרוקנות את החשבון בלי שנרגיש. כדי לעשות סדר בבלגן ולמנוע את זליגת הכספים הזו, יש כלל ברזל אחד שמנחה אותי בכל הוצאה משמעותית. זהו מבחן פשוט בן שלוש מילים שכל אחד חייב לשאול את עצמו לפני שהוא מוציא כרטיס אשראי (או המזומן...): נטל או נכס? העולם הכלכלי שלנו מתחלק בגדול לשני סוגי רכישות: • נכס: משהו שאתה קונה, והוא מכניס לך כסף או מייצר לך ערך כלכלי עתידי (משיא תשואה). • נטל: משהו שאתה קונה, ומאותו רגע הוא רק מוציא ממך כסף באופן קבוע. ניקח דוגמה נפוצה מאוד: רכישת רכב. מדובר בצורך לגיטימי לחלוטין. אבל לפני שרצים למגרש המכוניות, צריך לפרק את המניע. מאיפה נובע הרצון? אם הרצון מגיע מתוך רצון לנוחות, פינוק או "כיף" – זו זכותו של אדם, בתנאי שיש לו מקור מימון ברור ויציב לזה. למה? כי רכב הוא נטל מובהק. מעבר להוצאה הראשונית והכבדה על הקנייה, הרכב לא מפסיק "לאכול": ביטוחים, טסט, דלק, טיפולים, ירידת ערך ותיקונים בלתי צפויים. הוא שואב כסף מהעו"ש בכל חודש מחדש. אבל, אם אותו אדם בא ואומר: "אני חייב רכב כי אני מתפרנס איתו (עובד כסוכן, משלוחים, או שהרכב מאפשר לי להגיע למשרה שמכניסה לי משמעותית יותר)", כאן התמונה משתנה. הרכב הופך לנכס. הוא כלי שמביא איתו תשואה ומגדיל את ההכנסה. הכלל הזה נכון להכל. החל ממוצרי חשמל, דרך שדרוג של הבית, ועד למנויים חודשיים קטנים. כמעט כל דבר שאנחנו רוכשים הוא או נטל או נכס. בפעם הבאה שאתם עוברים על העו"ש, או עומדים בפני רכישה, תעצרו רגע. אל תסתכלו רק על המחיר שכתוב על התוויות. תשאלו את עצמכם: האם הדבר הזה הולך לעבוד בשבילי, או שאני הולך לעבוד בשבילו? החסכונות הגדולים באמת שלכם נמצאים בדיוק במקום שבו תגידו "לא" לנטל, ו"כן" לנכס. החוכמה האמיתית אינה רק להימנע מנטלים, אלא לדעת כיצד לנתב את המשאבים שלנו כך שהכסף יתחיל לעבוד עבורנו. אנו מכירים היטב את המושג "הקרן קיימת לו לעולם הבא והפירות בעולם הזה". להבדיל, גם בכלכלה – המטרה שלנו היא ליצור "קרן" (נכס) שתניב לנו "פירות" (הכנסה או חיסכון). כשמשפחה מחליטה לוותר על הוצאה שהיא נטל – נניח, ביטול מנוי מיותר, צמצום קניות ספונטניות, או דחיית רכישה של מכשיר יקר שלא באמת נחוץ – היא לא רק "חוסכת". היא מייצרת הון פנוי. אם לוקחים את אותם מאות שקלים שנחסכו בכל חודש ומפנים אותם לטובת חיסכון מניב, השקעה נכונה, או אפילו סגירת חובות מעיקים (שכן חוב הוא הנטל הכבד מכולם, באם יש שם ריבית) – הפכתם במו ידיכם זרם של "נטל" פוטנציאלי ל"נכס" ממשי. סיכום למעשה: אז איך מתרגמים את המאמר הזה לחיים עצמם? הנה שלוש פעולות פשוטות שאתם יכולים לעשות כבר בתחילת השבוע הקרוב: מבחן המרקר (שורה-שורה): הדפיסו את תדפיס העו"ש וחיוב האשראי של החודש האחרון. קחו שני טושים בצבעים שונים. צבע אחד לנכסים (הוצאות שמביאות ערך, בריאות, או פרנסה) וצבע שני לנטלים (הוצאות קבועות או משתנות שרק שואבות כסף ללא תועלת אמיתית). התוצאה מול העיניים תפתיע אתכם. חוק 24 השעות: לפני כל רכישה גדולה שאינה קיומית, קחו נשימה של 24 שעות. בזמן הזה, תשאלו את עצמכם את שאלת המפתח: האם המוצר הזה הולך לשרת אותי, או שאני הולך להשתעבד לתחזוקה ולתשלומים שלו? הגדרת "תקציב נוחות" מראש: מותר ליהנות ומותר שיהיו נטלים בחיים (כמו רכב לנוחות) – אבל רק אחרי שהגדרתם להם תקציב מוגדר מראש שלא פוגע בנכסים או בחיסכון שלכם. העו"ש שלנו הוא שיקוף של הבחירות שלנו. ברגע שנפסיק לקנות "נטלים" במסווה של "נכסים", נגלה שהדרך לרווחה כלכלית ולשקט נפשי קרובה הרבה יותר משחשבנו. אבל... רגע לפני שאתם רצים למחוק כל שורה בעו"ש, חשוב להבהיר נקודה קריטית: לא כל דבר בחיים נמדד רק במשקפיים של נכס או נטל כלכלי. לחם, חלב, גבינה, תרופות או בגד בסיסי לילד לחורף – אלו אינם נטלים. אלו צרכי חיים קיומיים. התורה מצווה עלינו "ונשמרתם מאוד לנפשותיכם", ומשפחה צריכה לחיות, לאכול ולהיות בריאה בנפש ובגוף. נכס או נטל נמדדים במרחב של הבחירה – במקום שבו אנחנו קונים מעבר לצורך האמיתי, במקום של המותרות, הפינוק או ה"מה יגידו". אל תצמצמו בלחם ובחלב של הילדים שלכם. תצמצמו בנטלים האמיתיים – אלו שיושבים בעו"ש, לא נותנים לכם שום ערך קיומי או רוחני, ורק לוקחים מכם את השקט הנפשי. ️ השורה התחתונה הכסף שלנו הוא משאב יקר שניתן לנו מאת השם כדי שנוכל לחיות ברווחה, ללמוד תורה ולגדל משפחה בנחת. כשאתם מנהלים אותו נכון, ומבחינים בין צורך אמיתי לבין נטל מיותר – אתם לא רק חוסכים כסף. אתם קונים לעצמכם את הנכס הכי גדול שיש: יישוב הדעת. [image: image_c3692084.jpg]
  • 'חופש כלכלי'

    כלכלת המשפחה 613
    10
    0 הצבעות
    10 פוסטים
    356 צפיות
    מ
    @טריידר יש להם 700 המלצות ברשת - 5 כוכבים... אני עוקב אחריהם שנתיים והשיטה היא מאוד מסודרת וזהירה! הם פשוט עם 18 שנים ניסיון ו-2500 רכישות - מטבע הדברים הביצועים שלהם מתקדמים יותר.. באמת שבחלק של שלבי אישורים וכו' אני ממש לא חזק, אבל מדובר מהחברות הגדולות הנסחרות בבורסה הישראלית, והתוכנית של 5.5 שנים לאכלוס היא לכתחילה ולא בדיעבד. ערבות בנקאית וכו'. -עשוי להתאים למי שיש לו למשל דירה אחת להשקעה, והוא רוצה להחזיק בשני נכסים ולהנות מעליית ערך שנים רבות - בלי לשלם מס בקניה ובמכירה. (הצהרה על דירה חלופית - עד שנה מהאכלוס) העלות החודשית לכניסה לעסקה כזאת היא כ-1300 ש"ח (עי' ערך יועצי משכנתא), והרווח לכאו' כמה מאות אלפים בחמש שנים.. אגב, תוכל לראות פרסומים של הפרויקט הזה ברשת ב-1.78 מיליון, וכאן בסרטון חברת הליווי מודיעה לך שהמחיר שהם קיבלו של 1.31 מיליון (ברכישת מאה דירות) - הוא רק 150K תחת מחיר שוק, לאחר התמקחות עם הקבלן.. טוב, אין הרבה עניין בדיונים בתיאוריה - אבל מי שנמצא בלבטים בנוגע לרכישה בפועל, אני שמח לתת לו חצי שעה בטלפון.
  • 6 הצבעות
    96 פוסטים
    5k צפיות
    א
    עדכון חדש, ו' תשרי תשפ"ז. ✦ חברי תוכנית "לשמחתם" היקרים השותפים לדבר מצווה ✦ מתקדמים יחד לעבר היעד: 5,000 משפחות! בסייעתא דשמיא, אלפי משפחות כבר הצטרפו יחד אתכם לתוכנית "לשמחתם" ומבטיחות את עתידם של היתומים בכבוד ובהרחבה. על מנת שהתוכנית תוכל להיפתח (ויהי רצון שלא תבוא לידי שימוש), אנו נדרשים להגיע ליעד של 5,000 בתי אב. אנו פונים אליכם, כשותפים לדרך: אנא הפיצו את בשורת הקרן לקרובי משפחה, ידידים ושכנים, כדי שנוכל להגיע ליעד בהקדם! הכנו עבורכם מייל אותו תוכלו להעביר לכל הקרובים אליכם, בלחיצת כפתור יפתח לכם מייל מוכן לשליחה: לשליחת מייל המלצה מוכן לחברים ← ◄ לפניכם תמונת המצב ומספר החברים המעודכן בכל מסלול: לתשומת לבכם: המסלול המלא כולל בתוכו את המסלול החלקי ומעניק מעטפת תמיכה מורחבת. המסלול החלקי סכום התמיכה לכל יתום: 300,000 ₪ 200,000 ₪ לדירה | 100,000 ₪ לחתונה גבייה חודשית של כ- 39 ₪ 3,026 חברים כעת 60.5% יעד לפתיחת התוכנית: 5,000 חברים מסלול מומלץ המסלול המלא סכום התמיכה לכל יתום: 500,000 ₪ 380,000 ₪ לדירה | 120,000 ₪ לחתונה גבייה חודשית של כ- 65 ₪ 2,684 מתוך המסלול החלקי 53.6% יעד לפתיחת התוכנית: 5,000 חברים ערבות מוגדלת: החברים במסלול המלא שותפים מלאים גם במסלול החלקי, ובחרו להגדיל את התמיכה כדי להבטיח את עתיד היתומים בביטחון מושלם. להצטרפות ישירה לתוכנית לשמחתם ← לצפייה בפרטי התוכנית המלאים באתר לחצו כאן ← בברכה ובהערכה רבה, קרן למחייתם ולשמחתם
  • 1 הצבעות
    1 פוסטים
    119 צפיות
    chavy7032C
    בגלל סיבה מיוחדת… משהו גדול עומד להגיע באשכול הזה הלמד מה זה ריביות? ממה זה בנוי ? איך משלמים בפועל את הריביות? אז אני מתחיל נושא חדש — ועושה סדר בדברים שכולם משלמים עליהם הרבה כסף, אבל לא תמיד מבינים עד הסוף. אז מה זה בעצם ריבית? ריבית היא עלות האשראי — כלומר, המחיר שאתה משלם על זה שהבנק נותן לך כסף. אבל כדי להבין את זה באמת — צריך להסתכל על זה בצורה עמוקה יותר: כשאתה לוקח כסף מהבנק, זה לא “כסף חינם”. אתה בעצם משתמש בכסף שלא שייך לך — והבנק מאפשר לך להחזיק אותו לאורך זמן. כל יום שהכסף הזה אצלך: אתה ממשיך להשתמש בו — ועל השימוש הזה יש עלות. אפשר לחשוב על זה כמו סוג של “שכירות על כסף”: אתה לא קונה את הכסף אתה רק מחזיק ומשתמש בו ועל כל יום כזה אתה משלם הבנק, מבחינתו, נתן לך משאב — כסף — והריבית היא התשלום שהוא מקבל על זה שהמשאב הזה נמצא אצלך ולא אצלו. וזה בדיוק הנקודה שרוב האנשים מפספסים: הריבית לא “מחכה לסוף החודש” ולא באמת “מתחלקת לחודשים” בצורה קבועה. היא נוצרת כל הזמן — כל יום שאתה עדיין חייב כסף, אתה משלם עליו עוד קצת. כלומר: כל יום שאתה מחזיק את הכסף — יש לזה מחיר כל יום שעובר — מצטברת עוד עלות קטנה וכל עוד החוב קיים — העלות ממשיכה להיבנות וכשאתה מתחיל להחזיר: אתה מחזיק פחות כסף של הבנק ולכן גם “שכר הדירה” שאתה משלם עליו קטן בסוף, ריבית היא לא רק מספר או אחוז — היא ביטוי לזמן. כמה זמן הכסף של הבנק נמצא אצלך — וכמה אתה משלם על כל יום כזה. וזו בדיוק המשמעות האמיתית של “עלות האשראי” — המחיר של להחזיק כסף שלא שייך לך, לאורך זמן. בקרוב הולך להיות בשורות .... יהיה מעניין....
  • 8 הצבעות
    1 פוסטים
    216 צפיות
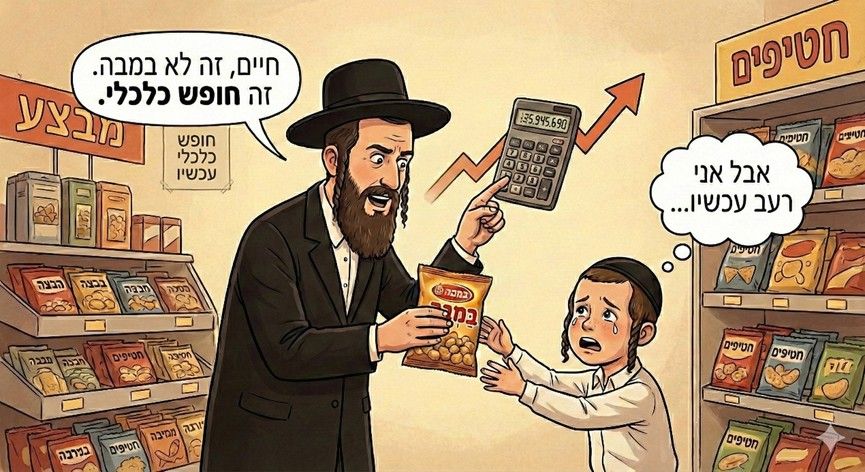
    מ
    [image: 49165541-1d43-4312-be55-ec92a0dbb34b-image.jpeg] אחרי שסידרנו את עצמנו, הגיע הזמן לדבר על היקר מכל – הילדים. כמו כל הורה למופת גם אני רוצה שהילדים יצאו ת"ח, בעלי מידות, ו.. אם אפשר בעלי תיק השקעות שיסדר אותם לכל החיים. חנוך לנער על אס אנד פו, גם כי יזקין לא ימכור... הנה כמה תובנות מהשבוע האחרון. 1. דמי כיס חיים (בן 9) ניגש אלי אתמול וביקש 5 שקלים לקנות קלפים של רבנים. הסתכלתי עליו במבט מחנך ואמרתי: "חיים, שב. בא נעשה חשבון. 5 שקלים היום, בריבית דריבית של 8% ל- 50 שנה – זה יוצא כמעט 500 שקלים! אתה באמת רוצה לבזבז 500 שקל על תמונה של רב?!" הילד יצא מבולבל. בסוף הוא ויתר על הקלפים, והלך ללמוד משניות לעילוי נשמתם. 2. האפיקומן. בליל הסדר האחרון כשהילדים מצאו את האפיקומן, ההתרגשות הייתה בשיאה. "מה אתם רוצים?" שאלתי ברוחב לב. "אופניים!" צעק הגדול. "רחפן!" צעק הקטן. חייכתי אליהם את החיוך של וורן באפט. "ילדים חמודים, אופניים זה נכס מתכלה, ורחפן זה נכס בסיכון. השנה אבא קונה לכם משהו שלא מאבד ערך... אני קונה לכם יחידות בקרן מחקה מדד!". הייתה דממה בבית. לא ראיתי אכזבה כזו מהשבת האחרונה שגילינו שאין קידוש. ניסיתי להסביר להם שבעוד 20 שנה הם יודו לי. בינתיים הם הודו לי בזה שהם החביאו לי את האפיקומן בחזרה... 3. שיחת טלפון מהמלמד. אתמול הרב'ה של חיים התקשר. הלב שלי דפק. "מה חיים עשה?" שאלתי, "דיבר בתפילה? הרביץ?" "יותר גרוע," נאנח המלמד. "בהפסקה הוא פתח 'גמ"ח הלוואות' לחברים שרוצים ארטיק. הוא לוקח להם עמלות, ומחתים אותם על היתר עסקה. והכי גרוע? הוא התחיל למכור 'אופציות' על המקום בתור למגלשה." התמלאתי גאווה. "נו, והוא מרוויח?" שאלתי. "הוא מושעה ליומיים," ענה המלמד. "אנחנו לא בוול סטריט פה". 4. קניות בסופר. אנחנו כבר עומדים בקופה. מיכל בוכה שהיא רוצה ביצת הפתעה. אני מרים את הביצה ומסביר בקול רם (שכל התור ישמע): "את מבינה שביצה עולה 5 שקלים, והשוקולד בפנים שווה אגורה וחצי? זה יחס P/E (מחיר לרווח) לא הגיוני! זו בועה! אנחנו לא משקיעים בבועות!". מאחוריי שמעתי אישה לוחשת לבעלה: "נראה לי המסכן קרא קצת טורים שלך..." רגע ברצינות: חינוך פיננסי לילדים הוא לא רק ללמד אותם מה זה ריבית דריבית, אלא ללמד אותם גם דחיית סיפוקים. הילד שמבין היום ש-5 שקלים זה לא סתם מטבע אלא פוטנציאל לערך עתידי, הוא המבוגר שלא ייקח הלוואה לטיול או לרכב שהוא לא צריך, ובע"ה יזכה לשקט שיאפשר לו לעסוק בעבודת ה'. כמובן שאנחנו רוצים לפנק את הילדים, ואפשר (וצריך!) לקנות להם אופניים, במבה וביצי הפתעה. השמחה שלהם היא ההשקעה הכי טובה שיש. אבל המטרה בטור הזה היא להזכיר ששנייה לפני ששולפים את האשראי, יש לנו הזדמנות פדגוגית - להסביר להם שכל בחירה היום היא ויתור על משהו אחר מחר.