

בעלי משכנתא? יכולים לחסוך בהוצאות!!
כלכלת המשפחה
503
פוסטים
40
כותבים
74.2k
צפיות
35
עוקבים
-
@שואף-ליותר
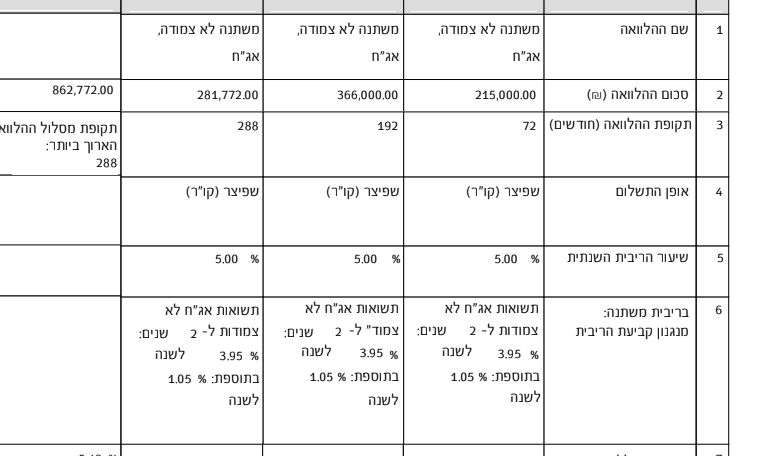
כן, מכיון שהעוגן עלה בחמש שנים האחרונות.
מיחזור פנימי אכן יעזור, רק מומלץ ללכת מיד לעשות את זה להספיק לפני מועד השינוי@י.-ויסבקר
מה צריך לבקש במחזור?
איך עושים זאת בבנק מרכנתיל? דרך האתר אני לא מוצא
ותודה לך שהארת את עיני, אני רואה שזה עליה של מעל 100 ש"ח בהחזר החודשי! -
@י.-ויסבקר
מה צריך לבקש במחזור?
איך עושים זאת בבנק מרכנתיל? דרך האתר אני לא מוצא
ותודה לך שהארת את עיני, אני רואה שזה עליה של מעל 100 ש"ח בהחזר החודשי!@שואף-ליותר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
מה צריך לבקש במחזור?
אם אתה רוצה להישאר במסלול צמוד מדד אז תבקש רק לשנות את זה לריביות של היום ואתה אמור לקבל באיזור של 2.8% עד 3%
@שואף-ליותר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
איך עושים זאת בבנק מרכנתיל? דרך האתר אני לא מוצא
הכי פשוט ומהיר לגשת לסניף
-
@שואף-ליותר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
מה צריך לבקש במחזור?
אם אתה רוצה להישאר במסלול צמוד מדד אז תבקש רק לשנות את זה לריביות של היום ואתה אמור לקבל באיזור של 2.8% עד 3%
@שואף-ליותר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
איך עושים זאת בבנק מרכנתיל? דרך האתר אני לא מוצא
הכי פשוט ומהיר לגשת לסניף
@י.-ויסבקר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
אם אתה רוצה להישאר במסלול צמוד מדד אז תבקש רק לשנות את זה לריביות של היום ואתה אמור לקבל באיזור של 2.8% עד 3%
אני רוצה את המסלול הזול ביותר...
@י.-ויסבקר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
הכי פשוט ומהיר לגשת לסניף
הסניף שלי בירושלים ואני בבני ברק....
-
@י.-ויסבקר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
אם אתה רוצה להישאר במסלול צמוד מדד אז תבקש רק לשנות את זה לריביות של היום ואתה אמור לקבל באיזור של 2.8% עד 3%
אני רוצה את המסלול הזול ביותר...
@י.-ויסבקר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
הכי פשוט ומהיר לגשת לסניף
הסניף שלי בירושלים ואני בבני ברק....
@שואף-ליותר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
אני רוצה את המסלול הזול ביותר...
הזול הוא הצמוד מדד, אבל מצד שני ההצמדה עלולה להעלות לך את הקרן ובסופו של יום גם את ההחזר החודשי, לשיקולך.
תנסה לגשת לסניף אחר של מרכנתיל, לא בטוח שיסכימו.
-
@שואף-ליותר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
אני רוצה את המסלול הזול ביותר...
הזול הוא הצמוד מדד, אבל מצד שני ההצמדה עלולה להעלות לך את הקרן ובסופו של יום גם את ההחזר החודשי, לשיקולך.
תנסה לגשת לסניף אחר של מרכנתיל, לא בטוח שיסכימו.
-
@י.-ויסבקר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
תנסה לגשת לסניף אחר של מרכנתיל, לא בטוח שיסכימו.
השירות שלהם לא משהו.....
@משהמשה כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
השירות שלהם לא משהו.....
הם עושים הרבה בעיות, כמעט תמיד יצריכו להגיע לסניף המקורי
-
@משהמשה כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
השירות שלהם לא משהו.....
הם עושים הרבה בעיות, כמעט תמיד יצריכו להגיע לסניף המקורי
@י.-ויסבקר
ודרך האתר בצור קשר זה לא אפשרי כלל? -
@משהמשה כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
השירות שלהם לא משהו.....
הם עושים הרבה בעיות, כמעט תמיד יצריכו להגיע לסניף המקורי
@י.-ויסבקר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
הם עושים הרבה בעיות, כמעט תמיד יצריכו להגיע לסניף המקורי
זה לא רק במשכנתאות, בכל דבר הם נוקטים בגישה של יקוב הדין את ההר, לא באים לקראת הלקוח.
אם אתה בתוך הכללים שלהם, השרות אדיב ובסדר, אם מדובר בשינוי מינימלי מהכלל, אין עם מי לדבר. -
@שואף-ליותר תיקח מלצ(- משתנה לא צמוד) או פריים, אבל לא "משתנה צמוד".
(לא יודע למה @משכנתאות-בקצב-שלך לא כתב זאת באופן ברור אולי שיסביר את עצמו...)
אם החלטת לקחת מלצ ולא פריים תיקח מלצ שמשתנה פעם בכמה שפחות שנים.
בנוגע לאתר שלהם - אינני מכיר אותו.
אם הצלחת להגיש את הבקשה וקיבלת את ההצעה נשמח שתעלה אותה כאן ותחכים אותנו וגם נעזור לך
בהצלחה -
@שואף-ליותר תיקח מלצ(- משתנה לא צמוד) או פריים, אבל לא "משתנה צמוד".
(לא יודע למה @משכנתאות-בקצב-שלך לא כתב זאת באופן ברור אולי שיסביר את עצמו...)
אם החלטת לקחת מלצ ולא פריים תיקח מלצ שמשתנה פעם בכמה שפחות שנים.
בנוגע לאתר שלהם - אינני מכיר אותו.
אם הצלחת להגיש את הבקשה וקיבלת את ההצעה נשמח שתעלה אותה כאן ותחכים אותנו וגם נעזור לך
בהצלחה@הגיוני כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
(לא יודע למה @משכנתאות-בקצב-שלך לא כתב זאת באופן ברור אולי שיסביר את עצמו...)
ברור שיש עדיפות למסלול שאינו צמוד מדד
ולכן גם כתבתי לו את זה
אבל הוא ביקש החזר הכי זול שיש וההחזרים הזולים הם בצמודי מדד .
אפרופו הצמדה למדד, על אף שזה החזרים יותר זולים [בתקופה הראשונה] זה עדיין לא שווה את זה מכיון שזה קרן בסיכון והמדד מעלה את הקרן כל פעם שהמדד עולה -
@הגיוני כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
(לא יודע למה @משכנתאות-בקצב-שלך לא כתב זאת באופן ברור אולי שיסביר את עצמו...)
ברור שיש עדיפות למסלול שאינו צמוד מדד
ולכן גם כתבתי לו את זה
אבל הוא ביקש החזר הכי זול שיש וההחזרים הזולים הם בצמודי מדד .
אפרופו הצמדה למדד, על אף שזה החזרים יותר זולים [בתקופה הראשונה] זה עדיין לא שווה את זה מכיון שזה קרן בסיכון והמדד מעלה את הקרן כל פעם שהמדד עולה@משכנתאות-בקצב-שלך כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
ברור שיש עדיפות למסלול שאינו צמוד מדד
ולכן גם כתבתי לו את זה
אבל הוא ביקש החזר הכי זול שיש וההחזרים הזולים הם בצמודי מדד .אוקיי הבנתי אותך.
@משכנתאות-בקצב-שלך כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
אפרופו
?
על זה אנחנו מדברים! לא הבנתי אותך? -
@משכנתאות-בקצב-שלך כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
ברור שיש עדיפות למסלול שאינו צמוד מדד
ולכן גם כתבתי לו את זה
אבל הוא ביקש החזר הכי זול שיש וההחזרים הזולים הם בצמודי מדד .אוקיי הבנתי אותך.
@משכנתאות-בקצב-שלך כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
אפרופו
?
על זה אנחנו מדברים! לא הבנתי אותך?@הגיוני כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
על זה אנחנו מדברים! לא הבנתי אותך?
אני רק אומר בכללי, ולא רק במקרה הספציפי הזה, תמיד בכל המקרים על אף שאנשים יעדיפו החזרים זולים עדיין זה לא שווה את ההצמדה [למעט מקרים שבהם לא יאשרו משכנתא עקב בעיות ביחס החזר]
-
@הגיוני כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
על זה אנחנו מדברים! לא הבנתי אותך?
אני רק אומר בכללי, ולא רק במקרה הספציפי הזה, תמיד בכל המקרים על אף שאנשים יעדיפו החזרים זולים עדיין זה לא שווה את ההצמדה [למעט מקרים שבהם לא יאשרו משכנתא עקב בעיות ביחס החזר]
-
-
@הגיוני
אני לא התכוונתי שאני רוצה את ההחזר החודשי הזול ביותר אלא את מה שיצא הכי זול בסוף,
אפשר לבקש מהבנק למחזר רק את המשתנה או שהמחזור הוא על כל המסלולים?@שואף-ליותר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
אני לא התכוונתי שאני רוצה את ההחזר החודשי הזול ביותר אלא את מה שיצא הכי זול בסוף,
אז כדאי שתמחזר למסלול שאינו צמוד למדד, אמנם בהחזר החודשי תשלם קצת יותר אך באופן כללי זה יצא יותר זול.
@שואף-ליותר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
אפשר לבקש מהבנק למחזר רק את המשתנה או שהמחזור הוא על כל המסלולים?
כן, זה נקרא מיחזור פנימי חלקי.
-
@שואף-ליותר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
אני לא התכוונתי שאני רוצה את ההחזר החודשי הזול ביותר אלא את מה שיצא הכי זול בסוף,
אז כדאי שתמחזר למסלול שאינו צמוד למדד, אמנם בהחזר החודשי תשלם קצת יותר אך באופן כללי זה יצא יותר זול.
@שואף-ליותר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
אפשר לבקש מהבנק למחזר רק את המשתנה או שהמחזור הוא על כל המסלולים?
כן, זה נקרא מיחזור פנימי חלקי.
@משכנתאות-בקצב-שלך
במסלול שאינו צמוד למדד, עדיף מל"צ או קל"צ? -
@משכנתאות-בקצב-שלך
במסלול שאינו צמוד למדד, עדיף מל"צ או קל"צ?@שואף-ליותר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
במסלול שאינו צמוד למדד, עדיף מל"צ או קל"צ?
כמובן מל"צ.
קל"צ לוקחים רק כשחייבים שליש קבוע. -
@הגיוני כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
@טריידר אולי תשתף כאן כמה חסכת בהחזר החודשי או בטוטאל.
(הרי אתה טוב בחשבון)בע"ה,
בינתיים דיסקונט מחזירה בפעם השלישית או הרביעית את המיחזור לאישור עיקרוני מחדש,
אני תמיד שלחתי הכל מוכן ובזמן, וכל פעם יש להם תקלה נוספת, החלפת היועץ, או היועץ בחופש מחלה,
הפעם כבר חתמתי הכל ואישרו קבלת כל המסמכים, אך לא העבירו הלאה עד שנפלו משכב, ושוב פג תוקף האישור... -



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)