דילוג לתוכן

טיפים מעשיים להוזלה בהוצאות!! 💸💳

  • כתב ב נערך לאחרונה על ידי פלוס
    #1

    כמדי סוף שנה, הבנק שולח לי דו"ח של הוצאות והכנסות כללים על פני שנה שלמה.
    והאמת היא? הופתעתי. הופתעתי מאוד.
    אולי לא תאמינו, אבל מדובר במאות אלפי שקלים שכולנו מכניסים, אבל גם... מוציאים...
    כשראיתי כך, אמרתי - לא עוד! חייבים לעשות פה שינוי.
    ובא נאמר, שאני חושב שדי הצלחתי להוריד משמעותית את ההוצאות שכולנו מוצאים על השגרה.
    אשתף אתכם במה שאני עשיתי, וממליץ גם לכם, לעשות בדיוק את אותו דבר, ובכך לתרום פחות לבנקים, למשכנתא, או לכל גוף כזה ו/או אחר...

    מה שעשיתי הוא כך:
    בניתי טבלה מסודרת, שם כתבתי על כל יום לועזי בחודש - כמה הולך להיות הוצאה, וממי ההוצאה... למשל, בראשון לחודש - 5000 אלף. 1000 לגן, 4000 משכנתא.
    ברביעי לחודש 1000 שקל, חשמל... וכן הלאה...
    וכך, לאחר רבע שעה, היה בידי טבלה מדוייקת של כל ההוצאות בכל ימי החודש.
    וכעת לשלב הבא...
    עברתי שורה שורה, ועשיתי על כל שורה הרבה השוואות מחירים, הרבה סבב וטלפונים.
    אבל התוצאות? אוהו... הם היו שווים את זה...
    אולי לא תאמינו, אבל קרה יותר מפעם אחת, שקיבלתי הצעת מחיר מחברה כלשהי, החברה השנייה נתנה לי עוד יותר הנחה, הראשונה הזילה עוד יותר והוסיפה מבצע, ככה לפחות שש - שבע פעמים, ומזה לבד חסכתי מאה שקל בחודש על הוצאה מיותרת!!!
    כעת, במבט לאחור, אני יכול לומר לכם, שחסכתי מאות שקלים בחודש!!
    ממליץ לכם בכל לב לעשות את זה: על העמלה (ה"קטנה") שמשלמים לבנק, ביטוח משכנתא, משכנתא, קופ"ח, חשמל, חברת טלפונים, קניות כלליות, ועוד ועוד...

    אז אולי עד היום כתבתי לכם פה איך להרוויח בקלות, הפעם, איך לא להפסיד בקלות.
    אקווה שעזרתי לכם.

  • כמדי סוף שנה, הבנק שולח לי דו"ח של הוצאות והכנסות כללים על פני שנה שלמה.
    והאמת היא? הופתעתי. הופתעתי מאוד.
    אולי לא תאמינו, אבל מדובר במאות אלפי שקלים שכולנו מכניסים, אבל גם... מוציאים...
    כשראיתי כך, אמרתי - לא עוד! חייבים לעשות פה שינוי.
    ובא נאמר, שאני חושב שדי הצלחתי להוריד משמעותית את ההוצאות שכולנו מוצאים על השגרה.
    אשתף אתכם במה שאני עשיתי, וממליץ גם לכם, לעשות בדיוק את אותו דבר, ובכך לתרום פחות לבנקים, למשכנתא, או לכל גוף כזה ו/או אחר...

    מה שעשיתי הוא כך:
    בניתי טבלה מסודרת, שם כתבתי על כל יום לועזי בחודש - כמה הולך להיות הוצאה, וממי ההוצאה... למשל, בראשון לחודש - 5000 אלף. 1000 לגן, 4000 משכנתא.
    ברביעי לחודש 1000 שקל, חשמל... וכן הלאה...
    וכך, לאחר רבע שעה, היה בידי טבלה מדוייקת של כל ההוצאות בכל ימי החודש.
    וכעת לשלב הבא...
    עברתי שורה שורה, ועשיתי על כל שורה הרבה השוואות מחירים, הרבה סבב וטלפונים.
    אבל התוצאות? אוהו... הם היו שווים את זה...
    אולי לא תאמינו, אבל קרה יותר מפעם אחת, שקיבלתי הצעת מחיר מחברה כלשהי, החברה השנייה נתנה לי עוד יותר הנחה, הראשונה הזילה עוד יותר והוסיפה מבצע, ככה לפחות שש - שבע פעמים, ומזה לבד חסכתי מאה שקל בחודש על הוצאה מיותרת!!!
    כעת, במבט לאחור, אני יכול לומר לכם, שחסכתי מאות שקלים בחודש!!
    ממליץ לכם בכל לב לעשות את זה: על העמלה (ה"קטנה") שמשלמים לבנק, ביטוח משכנתא, משכנתא, קופ"ח, חשמל, חברת טלפונים, קניות כלליות, ועוד ועוד...

    אז אולי עד היום כתבתי לכם פה איך להרוויח בקלות, הפעם, איך לא להפסיד בקלות.
    אקווה שעזרתי לכם.

    כתב ב נערך לאחרונה על ידי
    #2

    @פלוס
    ברוך שובך! היית חסר פה...
    אכן בהוצאות רבות ניתן לעשות סקר שוק ולהוזיל עלויות, כגון בחברות הגז ניתן להגיע אפי' עד 10 ש"ח לקוב בלבד, בחשמל ניתן לקבל הנחה של 6/7%, במים לעדכן נפשות לקבל את המחיר המוזל, באשראי ובבנק להוריד לגמרי את העמלות, ועוד.

  • @פלוס
    ברוך שובך! היית חסר פה...
    אכן בהוצאות רבות ניתן לעשות סקר שוק ולהוזיל עלויות, כגון בחברות הגז ניתן להגיע אפי' עד 10 ש"ח לקוב בלבד, בחשמל ניתן לקבל הנחה של 6/7%, במים לעדכן נפשות לקבל את המחיר המוזל, באשראי ובבנק להוריד לגמרי את העמלות, ועוד.

    כתב ב נערך לאחרונה על ידי
    #3

    @סייעתא-דשמיא
    ממש כך.
    אני יודע שישנם הנוטים לזלזל ב'זוטות' שכאלו,
    אבל זוהי טעות!
    אני עם כל הצרופים של הקטנת ההוצאות הגעתי ליותר מ-500 ש"ח לחודש!
    וגם אם נאמר שתצליחו לחסוך מהרעיון הזה 100 ש"ח לחודש, זה יוצא 1200 ש"ח בשנה - כסף שהולך לתרומה לאנשים עשירים במיוחד...
    1200 כפול עשר שנים 12000 ש"ח!
    שלא נדבר שאם תוסיפו על זה את הרווחים שהייתם יכולים לעשות מה'זוטות' הללו, זה יכול לצאת עשרות אלפי שקלים.
    וחבל!

  • כתב ב נערך לאחרונה על ידי
    #4

    עוד משהו שטוב לדעת,
    אני באופן אישי די מתנגד לכרטיס אשראי, זה מאפשר כידוע להוצאות מיותרות, ללא הגבלה כמעט, ולמותרות שלא הורגלנו. (ממליץ על כספומט, או כרטיס דיירקט).
    אבל במהלך צמצום ההוצאות שעשיתי, גיליתי נתון שעוררה בי מחשבה.
    את הרפורמה בחשמל - שניתן לנייד לחברה אחרת עם הנחה של 4-7 אחוז, כמעט אצל כולם ניתן לעשות את זה עם אשראי רגיל. כמו"כ קנייה במכירות שכונתיות, מכירות שונות, מתאפשרת לרוב באשראי (ישנם שמאפשרים דיירקט), ומדובר בחיסכון די יפה שמתקרב למאה ש"ח בחודש!
    וכאן הבן שואל: לעשות אשראי או לא?
    אז זהו, שאני לא הולך להמליץ לכולם לעשות את מה שעשיתי, זה עניין אישי לכל אחד האם הוא מסוגל בעצמו (וכן אשתו...) לעשות את זה.
    מה שעשיתי, הזמנתי אשראי, לקחתי את המספרים שלו, ו... הכרטיס מונח במקום שיקשה עלי להגיע אליו.
    מה הרווחתי בזה? יכולת ואפשור להתנייד, לקנות ממכירות מוזלות המאופשרות באשראי בלבד, וכדו'.
    ולצד זאת, הכרטיס לא עלי, קשה להגיע אליו, והבזבוזים ממנו והלאה.
    מאמין שיש בזה עוד צדדים לכאן ולכאן, ועל כאו"א לראות את האמור באופן כללי בלבד, ולהבין את הרעיון הכיצד ניתן לחסוך בהוצאות מיותרות מבלי לעבוד קשה במיוחד.

  • כתב ב נערך לאחרונה על ידי
    #5

    מעלה כאן איזה משהו שכתבתי בעבר אולי יהיה תועלת
    עושים סדר (1).pdf

  • כתב ב נערך לאחרונה על ידי
    #6

    כולם מכירים את זה שאומרים למעשנים כמה יכולת לחסוך אם לא הייתם קונים סיגריות אבל ברגע שהם לא קונים הם לא חוסכים את הכסף אלא הוא נבלע בשוטף
    לכן החלטתי שאת ההומאות הקבועות שאני מצליח לחסוך כמו בנק אשראי וכדו' אני עושה להם הו"ק לקרן נפרדת ככה אני יוכל לראות בעינים את הרווח מההתייעלות

  • מעלה כאן איזה משהו שכתבתי בעבר אולי יהיה תועלת
    עושים סדר (1).pdf

    כתב ב נערך לאחרונה על ידי
    #7

    @מיסטר-ועל כתב בטיפים מעשיים להוזלה בהוצאות!! 💸💳:

    מעלה כאן איזה משהו שכתבתי בעבר אולי יהיה תועלת
    עושים סדר (1).pdf

    יפה מאוד
    בעמלת הבנק כתבת ש-20 דקות בטלפון
    היום אפשר במייל באתר הבנק

  • עוד משהו שטוב לדעת,
    אני באופן אישי די מתנגד לכרטיס אשראי, זה מאפשר כידוע להוצאות מיותרות, ללא הגבלה כמעט, ולמותרות שלא הורגלנו. (ממליץ על כספומט, או כרטיס דיירקט).
    אבל במהלך צמצום ההוצאות שעשיתי, גיליתי נתון שעוררה בי מחשבה.
    את הרפורמה בחשמל - שניתן לנייד לחברה אחרת עם הנחה של 4-7 אחוז, כמעט אצל כולם ניתן לעשות את זה עם אשראי רגיל. כמו"כ קנייה במכירות שכונתיות, מכירות שונות, מתאפשרת לרוב באשראי (ישנם שמאפשרים דיירקט), ומדובר בחיסכון די יפה שמתקרב למאה ש"ח בחודש!
    וכאן הבן שואל: לעשות אשראי או לא?
    אז זהו, שאני לא הולך להמליץ לכולם לעשות את מה שעשיתי, זה עניין אישי לכל אחד האם הוא מסוגל בעצמו (וכן אשתו...) לעשות את זה.
    מה שעשיתי, הזמנתי אשראי, לקחתי את המספרים שלו, ו... הכרטיס מונח במקום שיקשה עלי להגיע אליו.
    מה הרווחתי בזה? יכולת ואפשור להתנייד, לקנות ממכירות מוזלות המאופשרות באשראי בלבד, וכדו'.
    ולצד זאת, הכרטיס לא עלי, קשה להגיע אליו, והבזבוזים ממנו והלאה.
    מאמין שיש בזה עוד צדדים לכאן ולכאן, ועל כאו"א לראות את האמור באופן כללי בלבד, ולהבין את הרעיון הכיצד ניתן לחסוך בהוצאות מיותרות מבלי לעבוד קשה במיוחד.

    כתב ב נערך לאחרונה על ידי
    #8

    @פלוס בדיוק בשביל זה נועד מסגרת אשראי

  • כתב ב נערך לאחרונה על ידי
    #9

    עוד טיפ שעשיתי לחסוך בהוצאות:
    בניית סולארי על הגג שלי!!
    נכון, אני יודע שזה לא מתאים לכל רוכשי הדירות.
    לי, בכל אופן, זה היה כדאי.
    שווה לבדוק את זה אם אתם יכולים לעשות את זה (פנטאוז, קוטג', וילה, וכדו'),
    זה אמנם הוצאה יקרה מעל 50 - 60 אלף ש"ח (תלוי באינספור דברים)
    אבל לטווח של 6-9 שנים זה מתכסה, והחיסכון מובטח חד משמעי!!

    ידוע לי על ביהכ"נ לדרמן שעשו (או שבאמצע לעשות) סולארי על כל גג הבית כנסת שלהם.

  • עוד טיפ שעשיתי לחסוך בהוצאות:
    בניית סולארי על הגג שלי!!
    נכון, אני יודע שזה לא מתאים לכל רוכשי הדירות.
    לי, בכל אופן, זה היה כדאי.
    שווה לבדוק את זה אם אתם יכולים לעשות את זה (פנטאוז, קוטג', וילה, וכדו'),
    זה אמנם הוצאה יקרה מעל 50 - 60 אלף ש"ח (תלוי באינספור דברים)
    אבל לטווח של 6-9 שנים זה מתכסה, והחיסכון מובטח חד משמעי!!

    ידוע לי על ביהכ"נ לדרמן שעשו (או שבאמצע לעשות) סולארי על כל גג הבית כנסת שלהם.

    כתב ב נערך לאחרונה על ידי
    #10

    @פלוס said:

    אבל לטווח של 6-9 שנים זה מתכסה, והחיסכון מובטח חד משמעי!!

    אם אה עושה לבד שנה שנתיים

  • @פלוס said:

    אבל לטווח של 6-9 שנים זה מתכסה, והחיסכון מובטח חד משמעי!!

    אם אה עושה לבד שנה שנתיים

    כתב ב נערך לאחרונה על ידי
    #11

    @דוד-משה-1

    @דוד-משה-1 said:

    אם אה עושה לבד שנה שנתיים

    אולי תפרט איך בדיוק

  • @דוד-משה-1

    @דוד-משה-1 said:

    אם אה עושה לבד שנה שנתיים

    אולי תפרט איך בדיוק

    כתב ב נערך לאחרונה על ידי
    #12

    @998877 כתב:

    אולי תפרט איך בדיוק

    מה איך עושים לבד
    קונים ומרכיבים .....

  • @998877 כתב:

    אולי תפרט איך בדיוק

    מה איך עושים לבד
    קונים ומרכיבים .....

    כתב ב נערך לאחרונה על ידי
    #13

    @דוד-משה-1
    יש לך את המכשירים החדשים של פאנל אנרג'י לבד ?

    @האברך-מירושלים כתב בהכל על חשמל כשר וזול לשבת (מצברים + קולטים):

    הם טוענים שהקולט בגודל של קולטים של דוד שמש ומספק 40-50 קוט"ש ביום
    כל האחרים צריך 50מ"ר בשביל 40-קוט"ש

  • @דוד-משה-1
    יש לך את המכשירים החדשים של פאנל אנרג'י לבד ?

    @האברך-מירושלים כתב בהכל על חשמל כשר וזול לשבת (מצברים + קולטים):

    הם טוענים שהקולט בגודל של קולטים של דוד שמש ומספק 40-50 קוט"ש ביום
    כל האחרים צריך 50מ"ר בשביל 40-קוט"ש

    כתב ב נערך לאחרונה על ידי
    #14

    @998877 אם העלות שלהם מאוד יקרה אז מסתבר שהיא לא משתלמת (למי שמתקין לבד.....)

נושאים מוצעים


  • 8 הצבעות
    1 פוסטים
    182 צפיות
    פלוספ
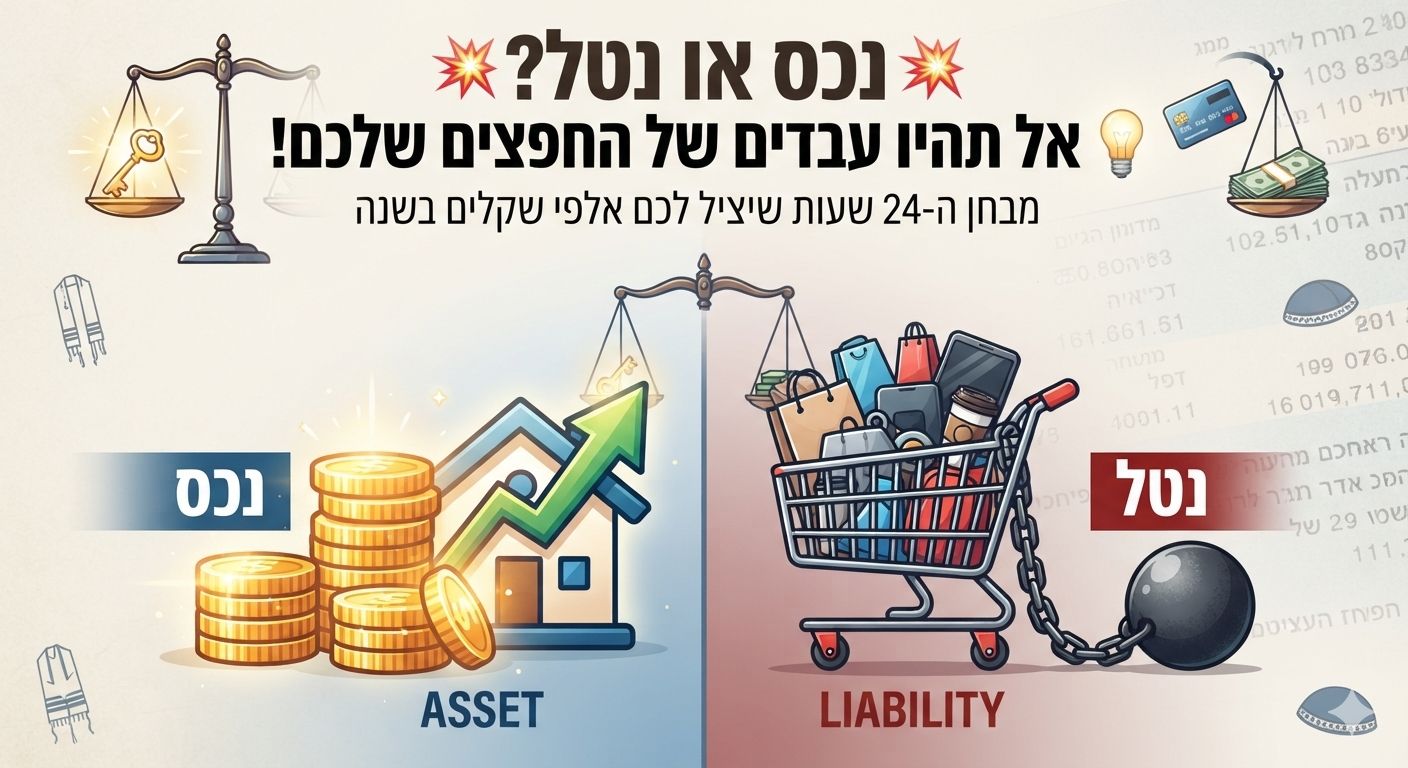
    במסגרת עבודתי ופגישותיי עם אברכים יקרים, יצא לי לשבת לא מעט על דפי חשבון הבנק. עברנו שורה אחר שורה, סעיף אחר סעיף. המטרה הייתה פשוטה: להבין לאן הכסף הולך, ואיך אפשר לחסוך. התובנה שעולה שוב ושוב מהמפגשים הללו היא כואבת אך פשוטה: אנשים פשוט לא שמים לב כמה הוצאות מיותרות מצטברות בשנה על דברים של מה בכך. "שקל לשקל מצטרף לחשבון גדול", וההוצאות הקטנות הללו מפעפעות ומרוקנות את החשבון בלי שנרגיש. כדי לעשות סדר בבלגן ולמנוע את זליגת הכספים הזו, יש כלל ברזל אחד שמנחה אותי בכל הוצאה משמעותית. זהו מבחן פשוט בן שלוש מילים שכל אחד חייב לשאול את עצמו לפני שהוא מוציא כרטיס אשראי (או המזומן...): נטל או נכס? העולם הכלכלי שלנו מתחלק בגדול לשני סוגי רכישות: • נכס: משהו שאתה קונה, והוא מכניס לך כסף או מייצר לך ערך כלכלי עתידי (משיא תשואה). • נטל: משהו שאתה קונה, ומאותו רגע הוא רק מוציא ממך כסף באופן קבוע. ניקח דוגמה נפוצה מאוד: רכישת רכב. מדובר בצורך לגיטימי לחלוטין. אבל לפני שרצים למגרש המכוניות, צריך לפרק את המניע. מאיפה נובע הרצון? אם הרצון מגיע מתוך רצון לנוחות, פינוק או "כיף" – זו זכותו של אדם, בתנאי שיש לו מקור מימון ברור ויציב לזה. למה? כי רכב הוא נטל מובהק. מעבר להוצאה הראשונית והכבדה על הקנייה, הרכב לא מפסיק "לאכול": ביטוחים, טסט, דלק, טיפולים, ירידת ערך ותיקונים בלתי צפויים. הוא שואב כסף מהעו"ש בכל חודש מחדש. אבל, אם אותו אדם בא ואומר: "אני חייב רכב כי אני מתפרנס איתו (עובד כסוכן, משלוחים, או שהרכב מאפשר לי להגיע למשרה שמכניסה לי משמעותית יותר)", כאן התמונה משתנה. הרכב הופך לנכס. הוא כלי שמביא איתו תשואה ומגדיל את ההכנסה. הכלל הזה נכון להכל. החל ממוצרי חשמל, דרך שדרוג של הבית, ועד למנויים חודשיים קטנים. כמעט כל דבר שאנחנו רוכשים הוא או נטל או נכס. בפעם הבאה שאתם עוברים על העו"ש, או עומדים בפני רכישה, תעצרו רגע. אל תסתכלו רק על המחיר שכתוב על התוויות. תשאלו את עצמכם: האם הדבר הזה הולך לעבוד בשבילי, או שאני הולך לעבוד בשבילו? החסכונות הגדולים באמת שלכם נמצאים בדיוק במקום שבו תגידו "לא" לנטל, ו"כן" לנכס. החוכמה האמיתית אינה רק להימנע מנטלים, אלא לדעת כיצד לנתב את המשאבים שלנו כך שהכסף יתחיל לעבוד עבורנו. אנו מכירים היטב את המושג "הקרן קיימת לו לעולם הבא והפירות בעולם הזה". להבדיל, גם בכלכלה – המטרה שלנו היא ליצור "קרן" (נכס) שתניב לנו "פירות" (הכנסה או חיסכון). כשמשפחה מחליטה לוותר על הוצאה שהיא נטל – נניח, ביטול מנוי מיותר, צמצום קניות ספונטניות, או דחיית רכישה של מכשיר יקר שלא באמת נחוץ – היא לא רק "חוסכת". היא מייצרת הון פנוי. אם לוקחים את אותם מאות שקלים שנחסכו בכל חודש ומפנים אותם לטובת חיסכון מניב, השקעה נכונה, או אפילו סגירת חובות מעיקים (שכן חוב הוא הנטל הכבד מכולם, באם יש שם ריבית) – הפכתם במו ידיכם זרם של "נטל" פוטנציאלי ל"נכס" ממשי. סיכום למעשה: אז איך מתרגמים את המאמר הזה לחיים עצמם? הנה שלוש פעולות פשוטות שאתם יכולים לעשות כבר בתחילת השבוע הקרוב: מבחן המרקר (שורה-שורה): הדפיסו את תדפיס העו"ש וחיוב האשראי של החודש האחרון. קחו שני טושים בצבעים שונים. צבע אחד לנכסים (הוצאות שמביאות ערך, בריאות, או פרנסה) וצבע שני לנטלים (הוצאות קבועות או משתנות שרק שואבות כסף ללא תועלת אמיתית). התוצאה מול העיניים תפתיע אתכם. חוק 24 השעות: לפני כל רכישה גדולה שאינה קיומית, קחו נשימה של 24 שעות. בזמן הזה, תשאלו את עצמכם את שאלת המפתח: האם המוצר הזה הולך לשרת אותי, או שאני הולך להשתעבד לתחזוקה ולתשלומים שלו? הגדרת "תקציב נוחות" מראש: מותר ליהנות ומותר שיהיו נטלים בחיים (כמו רכב לנוחות) – אבל רק אחרי שהגדרתם להם תקציב מוגדר מראש שלא פוגע בנכסים או בחיסכון שלכם. העו"ש שלנו הוא שיקוף של הבחירות שלנו. ברגע שנפסיק לקנות "נטלים" במסווה של "נכסים", נגלה שהדרך לרווחה כלכלית ולשקט נפשי קרובה הרבה יותר משחשבנו. אבל... רגע לפני שאתם רצים למחוק כל שורה בעו"ש, חשוב להבהיר נקודה קריטית: לא כל דבר בחיים נמדד רק במשקפיים של נכס או נטל כלכלי. לחם, חלב, גבינה, תרופות או בגד בסיסי לילד לחורף – אלו אינם נטלים. אלו צרכי חיים קיומיים. התורה מצווה עלינו "ונשמרתם מאוד לנפשותיכם", ומשפחה צריכה לחיות, לאכול ולהיות בריאה בנפש ובגוף. נכס או נטל נמדדים במרחב של הבחירה – במקום שבו אנחנו קונים מעבר לצורך האמיתי, במקום של המותרות, הפינוק או ה"מה יגידו". אל תצמצמו בלחם ובחלב של הילדים שלכם. תצמצמו בנטלים האמיתיים – אלו שיושבים בעו"ש, לא נותנים לכם שום ערך קיומי או רוחני, ורק לוקחים מכם את השקט הנפשי. ️ השורה התחתונה הכסף שלנו הוא משאב יקר שניתן לנו מאת השם כדי שנוכל לחיות ברווחה, ללמוד תורה ולגדל משפחה בנחת. כשאתם מנהלים אותו נכון, ומבחינים בין צורך אמיתי לבין נטל מיותר – אתם לא רק חוסכים כסף. אתם קונים לעצמכם את הנכס הכי גדול שיש: יישוב הדעת. [image: image_c3692084.jpg]
  • פרופ' דן אריאלי

    כלכלת המשפחה כלכלה נבונה
    2
    1 הצבעות
    2 פוסטים
    219 צפיות
    צרכי רביםצ
    מיטל נתיב הצלחה עם כסף תלויה ממש מעט ברמת האינטליגנציה שלכם והרבה יותר בהתנהגות שלכם! איך זה יכול להיות שיש אנשים עם הישגים אקדמאיים רבים, אבל בלי הרבה כסף בחשבון הבנק שלהם? או אנשים עשירים שבכלל לא למדו באקדמיה? "הפסיכולוגיה של הכסף" הוא ספר שנכתב על ידי מורגן האוסל. מורגן חוקר את הקשר המורכב ולעיתים לא רציונלי שקיים בין התנהגות אנושית וכסף. האוסל מעמיק בגורמים הפסיכולוגיים והרגשיים המשפיעים על האופן שבו אנשים חושבים, מנהלים ומשקיעים את כספם ומספק לנו כמה תובנות מעניינות לגבי הדרך בה אנחנו מקבלים החלטות ופועלים עם כסף. הנה הנקודות החשובות העולות מתוך הספר: אף אחד לא משוגע הדרך בה כסף עובד מושפע יותר מהאמונות של בני אדם לגבי מה שקורה בעולם, מאשר ממה שבאמת קורה בעולם. ומה שבני חושבים על מה שקורה בעולם מושפע מהניסיון האישי והסביבה שלהם. הנה דוגמה מעולם הכסף – סביר להניח שאדם אשר גדל במדינה בה יש משבר אינפלציוני, יהיה בעל ניסיון לא טוב עם חסכון וירגיש שעליו לבזבז את כספו מהר כמה שיותר, כי בתוך יום יכול להיות שהכסף שלו כבר לא יהיה שווה כלום. לעומתו, אדם אשר גדל וחי במדינה עם כלכלה משגשגת ומטבע חזק, יחשוב אחרת על חסכון – הוא כן ירצה לחסוך יותר, הגישה שלו לחיסכון תהיה אופטימית יותר. כל החלטה שאנשים עושים עם כסף מוצדקת על ידי אינפורמציה שיש בידיהם באותו רגע וקשורה בקשר ישיר לדרך בה הם מאמינים שהעולם עובד. לפעמים כשאנחנו מסתכלים על פעולות פיננסיות שאחרים עושים, או אפילו שאנחנו עשינו בעבר, זה נדמה לנו כאילו אלו פעולות משוגעות, אבל אף אחד לא משוגע, אנשים פשוט פועלים על סמך חוויות וניסיון קודם שלהם שיכולות להיות הגיוניות עבורם באותו רגע נתון. לכל אחד מאתנו יש אג'נדות שונות הנשענות מהתפיסה שלנו את העולם. הבעיה היא שאנשים הולכים אחרי "חכמת ההמונים" מבלי להבין את הדברים עד הסוף ומבלי להבין האם זה מתאים להם, והסוף הטראגי הוא בלתי נמנע. כך נוצרות בועות כלכליות שגורמות להפסדי עתק לאנשים. בנוסף, למשקיעים שונים יש מטרות שונות. אל תבצעו השקעות או מהלכים פיננסיים כי מישהו אחר עשה אותם. עשו אותם אם הם מתאימים לכם באופן אישי. מחבר הספר ממליץ לנו לעשות כל מה שאנחנו יכולים כדי להבין את הנושא ולהבין איזה משחק אנחנו משחקים. איזה סוג משקיע אנחנו רוצים להיות. וגם כאן זה מתחבר למה שאני כל הזמן ממליצה – תלמדו השכלה פיננסית לפני שאתם מבצעים פעולות. גם אם אתם לוקחים ייעוץ אישי – תלמדו את זה בצורה מסודרת. כמו שאנחנו משלבים אצלנו בין הייעוץ להשכלה הפיננסית. אתם חייבים את זה לעצמכם. על מזל ולקיחת סיכונים אם תשאלו אנשים עשירים ומצליחים על ההצלחה שלהם, הם כמובן ידברו על העבודה הקשה שהם עשו ועל כל ההקרבה והמחירים שהם שילמו בדרך. ולמרות שזה נכון עבורם, אבל אי אפשר להתעלם ממשתנים נוספים שנמצאים במשוואת ההצלחה הזו והם – מזל ולקיחת סיכונים. התוצאות שתקבלו בחיים שלכם נובעות גם ממשתנים שהם מעבר אליכם כאנשים ומעבר למאמצים שאתם תעשו. אל תטעו – זה לא אומר שאתם לא צריכים לנסות. שאתם לא צריכים להקדיש מאמצים ולשלם את המחירים, ואנחנו נתייחס לזה עוד מעט, אבל זה אומר שמאמצים ועבודה קשה הם לא מרכיבים היחידים בנוסחת ההצלחה. ואם ראיתם את הסרטון שבו סיכמתי את הספר מצוינים – אז אתם כבר מבינים את זה. גם בספר מצוינים מחבר הספר מראה לנו משתנים שלא תלויים בנו, אשר משפיעים משמעותית על ההצלחה שלנו בחיים. קחו לדוגמה את ביל גייטס, הידוע כאיש של הצלחה וחדשנות. ביל גייטס למד בבית ספר פרטי בסיאטל, שהיה היחיד בשנות ה60 שלימדו בו מחשבים ושהיו בו מחשבים. אם היה לומד בבית ספר אחר, ולא פוגש את עולם המחשבים בגיל ובזמן בו הוא פגש אותו, האם הוא עדיין היה מגיע לאותם הישגים אליהם הגיע היום? ביל גייטס התעניין במדעי המחשב כתוצאה מהחשיפה שלו לעולם הזה בהיותו צעיר בבית הספר הפרטי היחיד באזור בו היו מחשבים. הוא אף זכה לקבל מורה שהיה מוכן להקדיש לו יותר זמן וללמד אותו מעבר לרגיל. ביל גייטס עצמו הודה שאם לא הייתה לו היכולת ללמוד בבית ספר כמו זה, מייקרוסופט לא הייתה קיימת. גייטס לא היה התלמיד המבריק היחיד בבית הספר הזה. פול אלן וקנט אוונס היו אתו. הם היו חברים. כל אחד היה חושב שחבורה זו נועדה להצלחה גדולה בחיים. אבל קנט אוונס נהרג בתאונה מצערת לפני שסיים את לימודיו, המזל לא עמד לצידו. אנחנו יכולים לראות רק תוצאות של הצלחות, אנחנו לא רואים את כל הגורמים המרכיבים אותן. כך קורה גם עם לקיחת סיכונים. כשאנחנו רואים חברה גדולה ומצליחה, אנחנו לא יודעים להעריך באמת את הסיכונים שאותו יזם לקח, את הסיכונים שהמשקיעים לקחו, כדי שהחברה הזו תהיה עכשיו חברה מצליחה. אנחנו לא יודעים את החובות שאותם יזמים נכנסו אליהם בזמן שהימרו על ההצלחה של החברה שלהם. הקושי בזיהוי המשקל של גורמי ההצלחה השונים – מזל, כישורים וגודל הסיכון שנלקח, מונע מאתנו להבין באמת מה היא הדרך הטובה ביותר להגיע להצלחה וזה מה שמונע מאתנו לקבל החלטות טובות לגבי הכסף שלנו. אז לא כל הצלחה היא תוצאה של עבודה קשה בלבד ואנחנו לא צריכים להסתכל על מקרי הצלחה יוצאי דופן או דוגמאות מיוחדות, כיוון שככל שהתוצאה היא יותר יוצאת דופן, כך הדרך שלנו ליישם אותה תהיה פחות ישימה כי אלמנט המזל ולקיחת הסיכונים שיחקו בה תפקיד משמעותי. מתי מספיק זה מספיק? הרבה אנשים רוצים להיות עשירים. אבל עושר הוא דבר מאוד מופשט. כמה עשירים אתם רוצים להיות? כמה יהיה מספיק? להיות בלתי מסופקים ממה שיש לנו היא סכנה מאוד גדולה. יש אנשים שיש להם הכל – עושר, כוח, הישגים, אבל הם יסכנו את הכל כדי להשיג עוד ועוד. מחבר הספר מספר לנו סיפור על ראג'אט גופטה, אשר התייתם בגיל צעיר אבל שנים אחכ קיבל תואר MBA מאוניברסיטת הארוורד והפך למנכל של חברת מקנזי. עד 2008 דווח ששווי הנכסים של החברה הוא 100 מיליון דולר, אבל גופטה רצה יותר והחליט להשיג את זה. ב2008, בזמן המשבר הכלכלי הגדול ובזמן שגולדמן סקס קרס, וורן באפט החליט להשקיע 5 מיליארד דולר בבנק כדי לעזור לו לשרוד. גופטה היה אחד מחברי הדירקטוריון של הבנק ושמע על זה לפני הציבור. הוא השתמש במידע הזה כדי לקנות מניות של גולדמן סאקס לפני שהם יעלו הודות להשקעה של באפט. גופטה כמובן נעצר בעבור שימוש במידע פנים ובכך הרס את כל המוניטין והקריירה שבנה. כי רצה עוד. כי לא הרגיש שיש לו מספיק. זה נקרא חמדנות. בפרק הזה האוסל, מלמד אותנו כמה שיעורים ממש חשובים: לשים לב מתי החמדנות שלנו גוברת על הסיפוק שלנו מדברים. כשאתם מרגישים יותר חמדניים מאשר מסופקים זה תמרור אזהרה, זה אומר שאתם כנראה תיקחו סיכונים לא הגיוניים. האושר האמיתי נמצא ביכולת שלנו להרגיש מספיק, ולא בציפיות הבלתי נגמרות שלנו. אל תשוו את עצמכם לאחרים – זה ממש עינוי מיותר. תמיד יהיה מישהו שישיג תוצאות טובות יותר מכם. מישהו שיהיה גבוה יותר בסולם ההצלחה. להשוות את עצמכם אליהם יגנוב מכם את האושר. תרוצו במסלול שלכם, בקצב שלכם. לא במסלול של מישהו אחר. יש הרבה דברים שלא שווים את לקיחת הסיכון, למרות הפוטנציאל לרווח – למוניטין שלכם אין מחיר, לחופש ועצמאות אין מחיר. למשפחה וחברים אין מחיר. להיות אהוב על ידי אלו שאתם אוהבים – אין לזה מחיר. לאושר – אין מחיר. אם אתם רוצים ליהנות מכל אלו – אתם צריכים לדעת מתי להפסיק לקחת סיכונים שיפגעו בדברים האלו על אפקט הריבית דריבית אם אתם עוקבים אחרי התכנים שלי, אתם יודעים כמה חשוב לנצל את אפקט הריבית דריבית, ומדברים על זה רבות כל הזמן בכל מקום. גם מחבר הספר מזכיר כמובן את הפלא השמיני הזה ונותן לדוגמה את ההון של וורן באפט. ספרים רבים מציגים את הדרך בה וורן באפט עשה את ההון שלו באמצעות ההשקעות, אבל רובם משמיטים את החלק של ריבית דריבית מתוך ההון שצבר, שעומד על יותר מ 100 מיליארד דולר. אין ספק שבאפט הוא משקיע מדהים אין, אבל יש כאן משתנה נוסף משמעותי והוא פרק הזמן שבו הוא משקיע. באפט משקיע מאז שהוא ילד. השווי הגדול שלו התחיל לצבור תאוצה רק מגיל 50. הסוד האמיתי שלו הוא הזמן. זה הסוד של ריבית דריבית. השקעה טובה היא לא בהכרח לפי התשואה הגבוהה ביותר. השקעה טובה היא זו שיש בה את אפקט הריבית דריבית. צ'רלי מנגר, השותף של וורן בפאט, אומר שהחוק הראשון להצלחה כלכלית זה לא להפריע להשקעה טובה לעבוד. רוב המוחלט של ההון של וורן באפט נוצר בזכות אפקט הריבית דריבית. ריבית דריבית זה כמו לשתול עץ – בשנה אחת לא תראו התקדמות, ב10 שנים אתם תתחילו לראות את השינוי וב50 שנה תראו שיצרתם משהו מדהים. אבל להישאר בתוך ההשקעה הזו כל הזמן דורש מאיתנו לשרוד את העליות והירידות של החיים שכולנו חווים לאורך הזמן. קחו שני משקיעים – מיטל משקיעה 100 ₪ בכל חודש באופן קבוע ואת משה, שמשקיע 100 ₪ כשהשוק עולה, ומוכר בכל פעם שהשוק יורד. הוא מנסה לתזמן את ההשקעה שלו. מי לדעתכם ירוויח יותר בסופו של דבר? צודקים! מיטל תרוויח הרבה יותר ממשה. וזה בגלל שמיטל השקיעה בצורה עקבית ולא ניסתה להשיג רווחים מעל הממוצע על ידי ניסיונות לתזמן את השוק. אל תנסו לנצח את השוק ולהשיג רווחים מעל הממוצע. ככה אתם מפסידים הרבה יותר כסף. גם מי שמחפש את ההשקעות שנושאות את התשואות הגבוהות ביותר ולא מסתפקים בתשואות "רגילות" הם בדרך כלל גם יפסידו הרבה יותר. אנשים מחפשים להתעשר מהר, להביא את המכה. אבל לא מבינים את העקרונות והיסודות של צבירת עושר. וזה מביא אותי לנושא הבא: להתעשר לעומת לשמור על עושר בכל מקום מדברים כל הזמן על איך להתעשר, אבל זה לא רק לצבור עושר, אלא גם איך לשמר אותו לאורך זמן. כדי לשמור על עושר אתם צריכים להיות אנשים שמסתפקים במה שיש ולכם ולהוסיף לזה גם קמצוץ של פרנויה. להתעשר דורש לקחת סיכונים, להיות אופטימי לגבי העתיד. להישאר עשיר דורש ממך צניעות, ענווה והבנה שכל מה שהרווח יכול להילקח ממך. כמה מההשקעות שלכם נמצאות באפיקים סולידיים וכמה באפיקים מסוכנים? אתם צריכים לבנות אסטרטגיית השקעות שתעזור לכם להבין מה התמהיל הנכון. האם אתם בשלב בו אתם צריכים אסטרטגיה של הגדלת הון או האם אתם בשלב שבו אתם צריכים אסטרטגיה של שמירה על ההון. כל אסטרטגיה כזו תגזור תיק השקעות אחר. כשאנחנו בונים תוכניות כלכליות לאנשים ומשפחות אנחנו גורים את תוכנית ההשקעות לפי המטרות ולפי השלב הכלכלי בו הם נמצאים. אסטרטגיה של הגדלת הון מחייבת שיהיה לנו בתיק ההשקעות הכולל שלנו מנועי צמיחה חזקים, ולהיפך עושר זה מה שאתם עושים – לא מה שאתם רואים אל תסתנוורו מאנשים שמראים כמה שופינג הם עושים ובאיזה רכב הם נוהגים. רוב האנשים אומרים שהם רוצים להיות מיליונרים כשלמעשה הם רוצים פשוט לבזבז מיליון דולר. אבל לבזבז מיליון דולר זה בדיוק ההפך מלהיות מיליונר. עושר הוא חבוי. עושר מייצר אפשרויות, גמישות וגדילה. עושר נותן את היכולת לקנות דברים אם צריך. לבזבז כסף כדי להראות לאחרים כמה יש לך זו הדרך המהירה להפסיד את הכסף שלך. יכול להיות שאתם חושבים רוצים בית מפואר ומכונית יקרה, אבל זה לא מה שאתם רוצים. אתם רוצים כבוד והערצה מאחרים ואתם חושבים שזה מה שתקבלו אם תקנו את הדברים המפוארים האלו. אבל למעשה אתם לא תקבלו מזה כבוד והערצה ובטח שלא מהאנשים שאתם רוצים את זה מהם. אנשים חושבים שאם הם ייסעו בטסלה החדשה – אנשים יסתכלו עליהם בהערצה. אבל אנשים לא מסתכלים בהערצה עליכם בתוך הרכב, אלא על הרכב עצמו. עושר אמיתי נוצר מכסף שלא בזבזתם, לא מהדברים שקניתם. לקנות חופש מחבר הספר מתאר לנו כמה רצה להפוך להיות משקיע כדי להרוויח הרבה כסף, הוא חשב שכך הוא יהיה מאושר. כשהוא הצליח לעבוד כמשקיע הוא הבין ביום הראשון למה הם הרוויחו הרבה כסף – הם עבדו קשה יותר ושעות רבות יותר מרוב האנשים. אמנם הוא תוגמל היטב, אבל מהר מאוד הוא הרגיש שהוא עבד לבוס שלו. שהוא חייב לעבוד כל שנייה. אלו היו ימים של אומללות עבורו והוא לא החזיק מעמד בעבודה הזו יותר מחודש. מחבר הספר אומר שחופש עבורו זה לקום בבוקר ולעשות את מה שאתם אוהבים וזה לאו דווקא יהיה נגזרת של כמה כסף אתם מרוויחים. ובכלל בניית עושר פחות קשורה לגובה השכר שלכם והרבה יותר לשיעור החיסכון שלכם. כולנו מסתכלים על חיסכון כמה שנשאר לנו אחרי שאנחנו מפחיתים את ההוצאות שלנו מההכנסות שלנו. אבל האוסל, מחבר הספר, אומר לנו שלמעשה החיסכון שלנו הוא כתוצאה ממשוואה אחרת – הכנסות פחות האגו שלנו. זו דרך מעניינת להסתכל על ההוצאות שלנו. כמה מתוך ההוצאות שלנו באמת הכרחיות וכמה מהן נועדו להעלות את האגו שלנו. אם תנטרלו את ההוצאות שקשורות לאגו שלכם, תוכלו להישאר עם שיעור חיסכון גבוה יותר. זה גם יכניס לכם הרבה יותר חופש לחיים. הרבה אנשים משועבדים לתרבות הצריכה וזה גורם להם להיות בעבודות שהם לא אוהבים, זה מה שגורם להם להרגיש שהם לכודים במרוץ העכברים. ברגע שתשחררו את האגו, אתם תוציאו את עצמכם לחופשי. השתמשו בכסף כדי לקנות חופש – אל תשתמשו בכסף שלכם כדי לקנות בית מפואר או רכב יקר. השתמשו בו כדי לייצר לכם זמן, כדי לקנות לעצמכם את החופש. זה יעניק לכם את המותרות שחפצים לא יכולים להעניק לכם. חופש יעניק לכם אושר גבוה יותר מכל חפץ אחר. להשקיע את הכסף שלכם כדי לייצר לכם יותר חופש עתידי. תשאירו מקום לטעויות אם אתם לא יכולים להיערך לטעויות, אתם תהיו בבעיה. כי יהיו טעויות בדרך. יהיו הפסדים בהשקעות שלכם. יהיו דברים לא צפויים. הטעות הכי גדולה היא לסמוך על משכורת בשביל ליהנות מהוצאות בהווה מבלי לשמור כספים לטובת העתיד ולטובת חירום. אנחנו לא יודעים מה יקרה מחר ואנחנו לא יודעים האם באמת תהיה לנו האפשרות לבזבז את מה שחסכנו, אבל אנחנו חייבים להשאיר מקום לטעויות. אם יקרה משהו – האם יש לכם יכולת להמשיך לחיות ללא פגיעה כלכלית ממשית. זה מתחבר למה שאני תמיד מלמדת על קרן חירום וקרן בלתם. אם תבנו את זה נכון, תוכלו לטעות חצי מהזמן ועדיין לצבור עושר וכראיה מחבר הספר מספר לנו את סיפורו של היינז ברגר, משקיע באומנות. ברגר הצליח לייצר קולקציה מדהימה של יצירות אומנות. הוא רכש כמויות גבוהות של יצירות ורק מעטות מהן היו באמת בעלות ערך גבוה. כלומר, ברוב הפעמים הוא טעה. אבל באלו שהוא כן צדק – זה היה בגדול. אם אתם רוצים להיכנס לעולם היזמות וההשקעות אתם חייבים להבין שעולמות אלו פועלים לפי חוק פראטו – 80% ממה שתעשו כנראה לא יצליח, ורק 20% יצליח. אבל אתם צריכים שתהיה לכם תשתית כלכלית טובה שתחזיק אתכם חזק גם בטעויות. קחו גם את באפט לדוגמה – הוא היה בעלים של יותר מ400 חברות לאורך חייו, רק בודדות מהן נשאו לו רווחים גבוהים ומשמעותיים. גם ארגונים וחברות מבינים את המציאות הזו. אם תראו את כל הסדרות שנטפליקס הפיקו, תראו שרק בודדות מהן הצליחו ממש. להיות פסימי או אופטימי בני האדם נוטים להביע יותר עניין בהודעות על אסונות וטרגדיות. לאורך היסטוריה נבואות שחורות נעשו לגבי עתיד האנושות, לגבי הבורסה, לגבי כסף, לגבי נושאים שונים. אבל למעשה, ברוב הזמן העולם טוב לרוב האנשים ולכן הגישה האופטימית היא הנכונה יותר. המציאות מראה שאופטימיות עוזרת לנו בני האדם לייצר פתרונות לצרכים שונים. מכאן נובעת החדשנות. אז תהיו אופטימיים! אתם תשתנו לעשות תוכנית כלכלית זה לא משהו שעושים פעם אחת שגר ושכח, כי החיים משתנים, הכל משתנה כל הזמן. אתם תשתנו כאנשים, העולם ישתנה. זה חייב להיות דינמי. בנוסף, כשאתם מקבלים החלטות בהווה, תחשבו על ההשלכות העתידיות שלהם. אתם לא רוצים בעתיד שיהיו לכם חרטות על דברים שעשיתם או לא עשיתם בעבר. הסופר מספר לנו על חבר ילדות שלו שחלם להיות רופא והשקיע מאמצים ושנים רבות של חתירה למטרה זו עד שלבסוף הצליח. לפני כמה שנים הוא פגש את אותו חבר, והתברר לו שאותו חבר מצטער שהוא בחר בקריירה הזו, שזה נורא עבורו. מחקרים מראים שאנחנו כאנשים משתנים וזה משפיע על המטרות והשאיפות העתידיות שלנו. וכך החלטה שהייתה נראית נכונה בעבר, נראית כטעות נוראית בעתיד. לכן, הימנעו ממחויבויות כלכליות שלא תוכלו לעמוד בה ושתתחרטו עליה – אני רואה הרבה אנשים שקונים דירה מעבר ליכולת הכלכלית שלהם, הרעיון היה נראה טוב באותו רגע, אבל בזמן האמת, לא יכולים לעמוד בעומס ההוצאות. יש גם את הצד ההפוך – אנשים שחושבים שלעולם לא יצליחו לקנות דירה אז הם פשוט מבזבזים את כל הכסף שלהם, ולא חוסכים. או אנשים שדוגלים רק סגנון חיים של "החיים קצרים בואו נחיה עכשיו כמו שצריך", "למה לשמור כסף לעתיד", ואז הם מבזבזים את כל הכסף שלהם ונחשו מה – הם חיים עד גיל 90 ויותר בהישרדות כלכלית תמידית…. אנשים חושבים שהם לא ישתנו לאורך השנים אבל למעשה אנחנו כן משתנים ובעוד 10 שנים אנחנו נהיה שונים ממה שאנחנו היום. אז אל תעשו היום פעולות כלכליות על סמך דעה שאתם מחזיקים בה היום, ויכולה להשתנות בעוד 10 שנים אבל אז כבר יהיה מאוחר מדי. שום דבר הוא לא בחינם לכל דבר בחיים יש מחיר, אבל לא תמיד אנחנו מבינים מה המחיר. כדי להיות בעצמאות כלכלית אנחנו צריכים להבין מה המחיר הנדרש והאם אנחנו מוכנים לשלם אותו. דברים נראים קלים בתיאוריה, אבל לא כך במציאות. כדי להיות משקיע מצליח אתם צריכים לשלם מחיר, לא רק בכסף על השכלה מתאימה ועל יועצים לאורך הדרך, אלא גם בחששות, בחוסר יציבות, בספק. האם אתם מוכנים לזה? תנודתיות וחוסר ודאות זה חלק מהדרך להצלחה כלכלית. אנחנו צריכים לקבל את הדרך ולהיות מוכנים לשלם את המחיר. אם אתם רוצים מטרה מסוימת – תבינו מה המחיר שאתם צריכים לשלם ושלמו אותו. הגענו לסיום, ואני רוצה להוסיף כמה מילים בנימה אישית. אני מאוד התחברתי לספר כי הרגשתי שהוא העלה על הכתב את העקרונות לפיהם אני חיה ובהם אני דוגלת. הרבה מהם בכל אופן. מי מכם שעוקב אחרי תקופה, או לקוחות שלנו – מכירים את הדברים האלו בצורה כזו או אחרת כי אני מדברת עליהם כל הזמן. ממליצה לכם לעבור שוב על הדברים, לכתוב לכם את התובנות שאתם לוקחים מכאן ופעולות שהייתם רוצים ליישם בחיים האישיים שלכם. כי ידע בלי פעולות, לא באמת מקדם אותנו.
  • 1 הצבעות
    3 פוסטים
    286 צפיות
    elimkE
    צודק. הכוונה ליעוץ וליווי כלכלי למשפחות
  • 7 הצבעות
    6 פוסטים
    513 צפיות
    חופש כלכליח
    @נחמן-רוזנבלום לא עבד?
  • 2 הצבעות
    11 פוסטים
    750 צפיות
    צ
    @טריידר הרעיון נכון, אבל אם זה נמצא באג"ח אז זה לא מיועד לטווח הארוך, וכפי הנראה שאם יש משכנתא שהריבית עליה יותר גבוהה מהתשואה של ההשקעה לטווח הבינוני, לכאורה המשקיע עשה את הדברים לבד בלי להתייעץ...