

חיווי אשראי שלילי
כלכלת המשפחה
16
פוסטים
8
כותבים
514
צפיות
8
עוקבים
-
@יהודי-גאה
כאן יש לך מידע איך משפרים דירוג אשראי.ובכ"א הוא יכול לשלוח לי למייל r0534140830@gmail.com דו"ח נתוני אשראי ואוכל לבדוק במה מדובר.
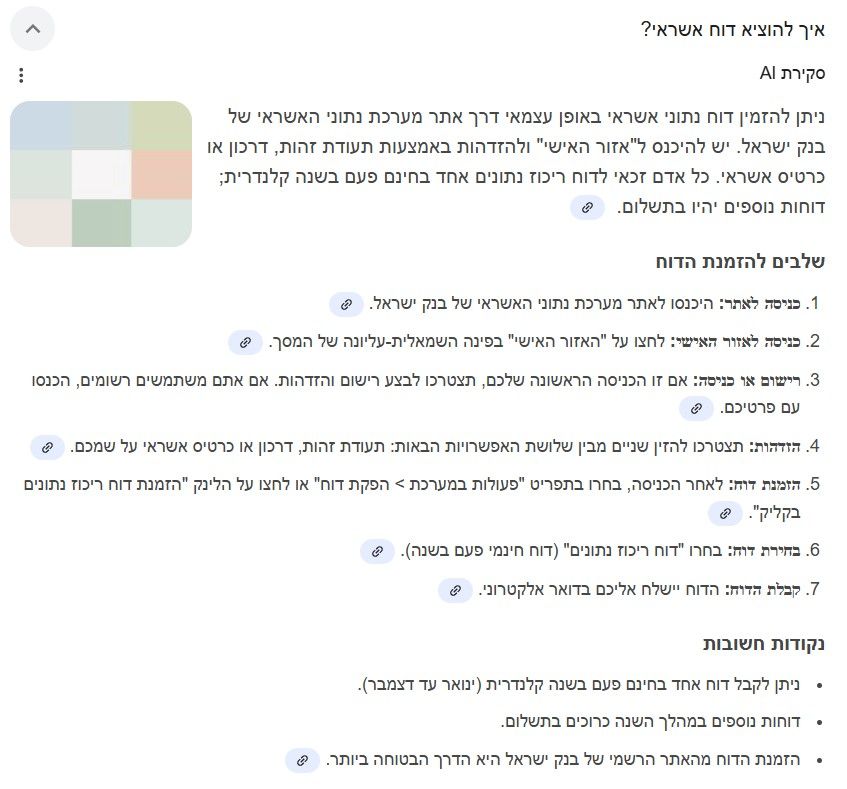
כאן אפשר להיכנס למערכת נתוני אשראי ושם להוציא דו"ח אחת לשנה בחינם כמו בהסבר המצורף, או בטלפון 6194* (לדואר לוקח כשבועיים עד שזה מגיע כך שאם זה דחוף ניתן לקבל למייל)
-
@אבי-ר.
הורדתי דוח ריכוז נתונים, אבל לא מופיע שם ציון הדירוג. איך אני יכול לדעת מה הניקוד שלי?@5805310 תוכל לבדוק באתר של קפטן קרדיט
אתה צריך קודם להירשם, מצ"ב קישור
https://app.captaincredit.co.il/ -
-
@5805310 יש גם את חברת BDI אבל יש להם חישוב שונה
רוב הבנקים בודקים בD&B (קפטן קרדיט) וחברות האשראי בודקים בBDI
https://pcbdi.bdi.co.il/Web/Home/CERForm -
@אבי-ר.
הורדתי דוח ריכוז נתונים, אבל לא מופיע שם ציון הדירוג. איך אני יכול לדעת מה הניקוד שלי? -
אגב, הבנק לא כ"כ מתיחס לדירוג, הוא בעיקר מתייחס לנתונים.
ולכן אם הנתונים הם טובים אז זה לא משנה מה הדירוג, וסתם חבל להתעסק עם זה.
||יש דברים יותר מועילים במה להתעסק || -
אגב, הבנק לא כ"כ מתיחס לדירוג, הוא בעיקר מתייחס לנתונים.
ולכן אם הנתונים הם טובים אז זה לא משנה מה הדירוג, וסתם חבל להתעסק עם זה.
||יש דברים יותר מועילים במה להתעסק ||אגב, הבנק לא כ"כ מתיחס לדירוג, הוא בעיקר מתייחס לנתונים.
ולכן אם הנתונים הם טובים אז זה לא משנה מה הדירוג, וסתם חבל להתעסק עם זה.
||יש דברים יותר מועילים במה להתעסק ||השאלה אם זה הלוואה או משכנתא.
במשכנתא כמדומה שהכי משמעותי הוא גובה ההכנסות. -
-
אגב, הבנק לא כ"כ מתיחס לדירוג, הוא בעיקר מתייחס לנתונים.
ולכן אם הנתונים הם טובים אז זה לא משנה מה הדירוג, וסתם חבל להתעסק עם זה.
||יש דברים יותר מועילים במה להתעסק ||השאלה אם זה הלוואה או משכנתא.
במשכנתא כמדומה שהכי משמעותי הוא גובה ההכנסות.אגב, הבנק לא כ"כ מתיחס לדירוג, הוא בעיקר מתייחס לנתונים.
ולכן אם הנתונים הם טובים אז זה לא משנה מה הדירוג, וסתם חבל להתעסק עם זה.
||יש דברים יותר מועילים במה להתעסק ||השאלה אם זה הלוואה או משכנתא.
במשכנתא כמדומה שהכי משמעותי הוא גובה ההכנסות.נכון, בהלוואה הדירוג הוא המלך!
במשכנתא יש 2 דברים שע"ז מתבססים- הנכס
- הלקוח,
בתוך הלקוח זה מתחלק לשניים, ההכנסות, ונתוני האשראי, (לא הדירוג אלא הנתונים)
-
אני יכול להגיד לך מניסיון שלא בכל מקרה אבל בהרבה מאוד מקרים יש מה לפנות אליהם ולשפר את הדירוג כמובן אם תתן הסבר הגיוני וד"ל
הטעות הכי גדולה זה למחוק זה יותר גרוע באם תשאיר את זה שלילי

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)