

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
606
פוסטים
54
כותבים
87.0k
צפיות
44
עוקבים
-
-
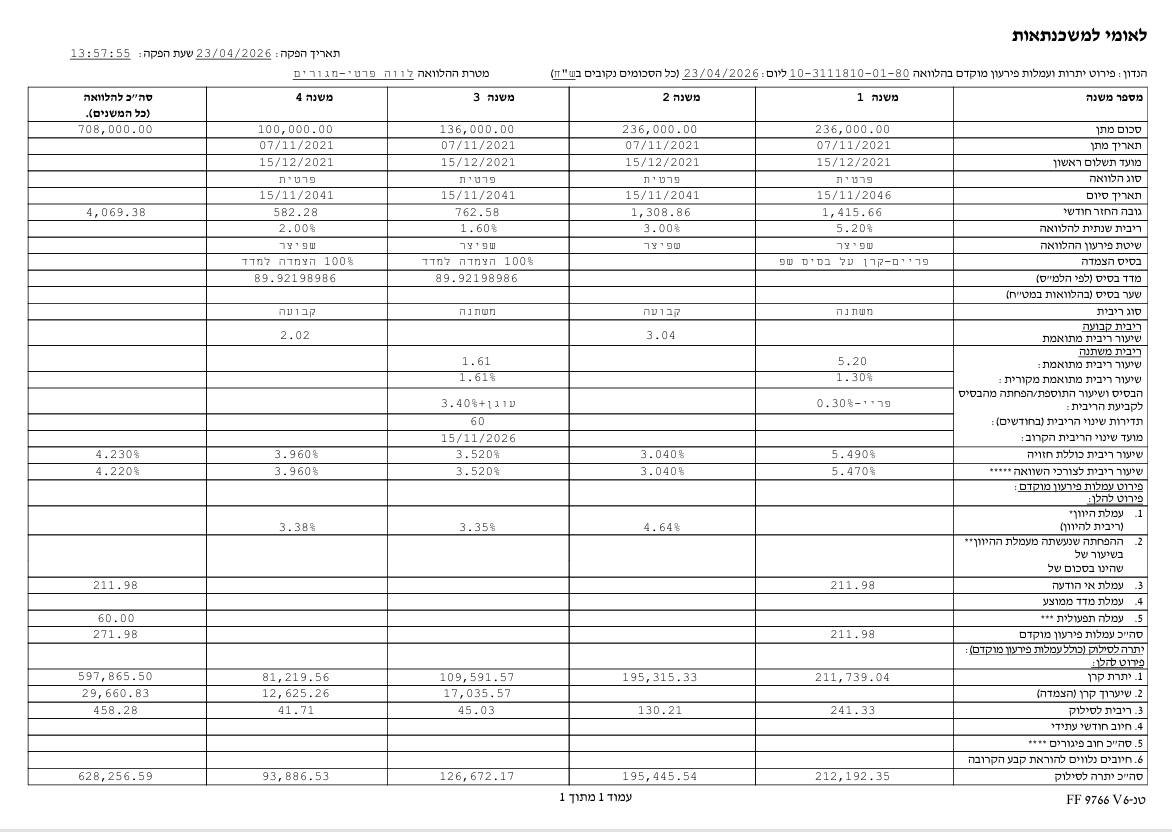
עד היום בבוקר הריביות בבינלאומי היו מאוד מאוד מאוד קשוחים היום קיבלתי הודעה שהריביות השתפרו בהרבה תנסה בימים הקרובים יכול להיות שתקבל ריביות הרבה הרבה יותר טובות
@chavy7032 ממה שיש לי? הסתכלת בדוח יתרות? הריביות באמת נטסטיות לא דומות לתקופה של היום. רק הצמודה למדד אולי בעייתית. זה סכום קטן
-
-
עכשיו הסתכלתי אין פנימי בכלל מה לדעת ההצמדה זה לא סוף עולם בפרט שזה ריביות לא מאוד יקרות
@chavy7032 לא הבנתי
-
@chavy7032 ממה שיש לי? הסתכלת בדוח יתרות? הריביות באמת נטסטיות לא דומות לתקופה של היום. רק הצמודה למדד אולי בעייתית. זה סכום קטן
-
זה סכום קטן
לא כזה קטן.
זה סכום קטן
לא כזה קטן.
אז מה מציע? למחזר רק את הצמוד מדד? למה?
-
-
וואו לפני חודשיים נתנו מל"צ 4.6 - מזרחי פנימי
-
-
עדיף כבר פריים מינוס 0.5. יש סיכוי לא רע שהריבית תפחת בזמן הקרוב וכבר הרווחתם עוד חצי אחוז
-
-
אכן אין מה לגשת למיחזורים פנימיים/חיצונים למזרחי כיום
מרווחי הריביות שם מאוד עלו
כדאי להמתין קצת להתמתנות
[אלא א"כ הריביות שלכם כיום קטסטרופליות] -
-
-
-
 תגובה: התייעצויות בנוגע למיחזורי משכנתא
אשמח לשמוע דעתכם ובפרט שעוד חצי שנה יש לי שינוי בריביות -
אשמח לקבל מכל המומחים חוות דעת לגבי מחזור משכנתא
עד היום הריביות היו יחסית טובות, עכשיו המשתנות כל 5 שנים קפצו לי מאד, זה הנתונים:
קל"צ - 3.5% 161K ל10 שנים
מל"צ [כל 5 שנים, אג"ח] - 5.88% 112K ל10 שנים
מל"צ [כל 5 שנים, אג"ח] - 6.23% 46K ל10 שנים
פריים ל"צ [-0.8] - 4.7% 202K ל20 שנים
[לא מצליח להעלות דוח יתרות] -
אשמח לקבל מכל המומחים חוות דעת לגבי מחזור משכנתא
עד היום הריביות היו יחסית טובות, עכשיו המשתנות כל 5 שנים קפצו לי מאד, זה הנתונים:
קל"צ - 3.5% 161K ל10 שנים
מל"צ [כל 5 שנים, אג"ח] - 5.88% 112K ל10 שנים
מל"צ [כל 5 שנים, אג"ח] - 6.23% 46K ל10 שנים
פריים ל"צ [-0.8] - 4.7% 202K ל20 שנים
[לא מצליח להעלות דוח יתרות]@מנסה-להחכים קל"צ פצצה
פריים גם מצוין
מל"צ לכאורה מומלץ למחזר
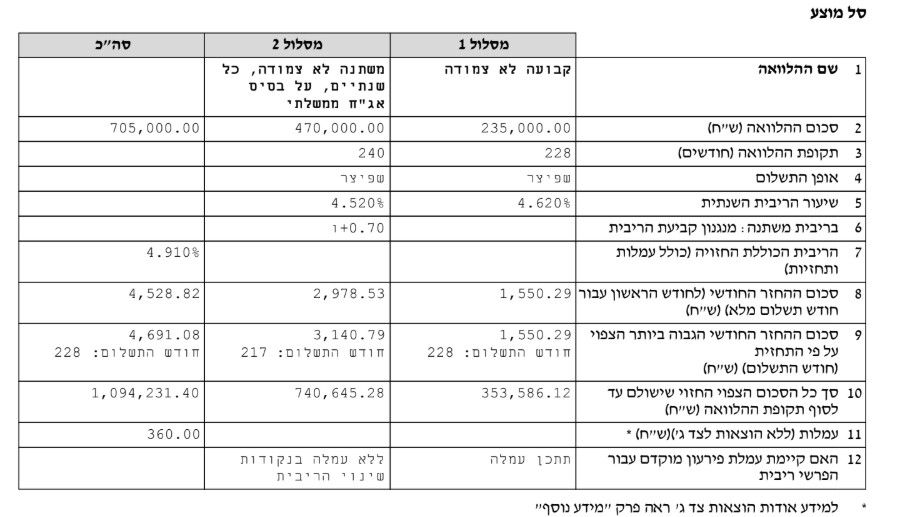
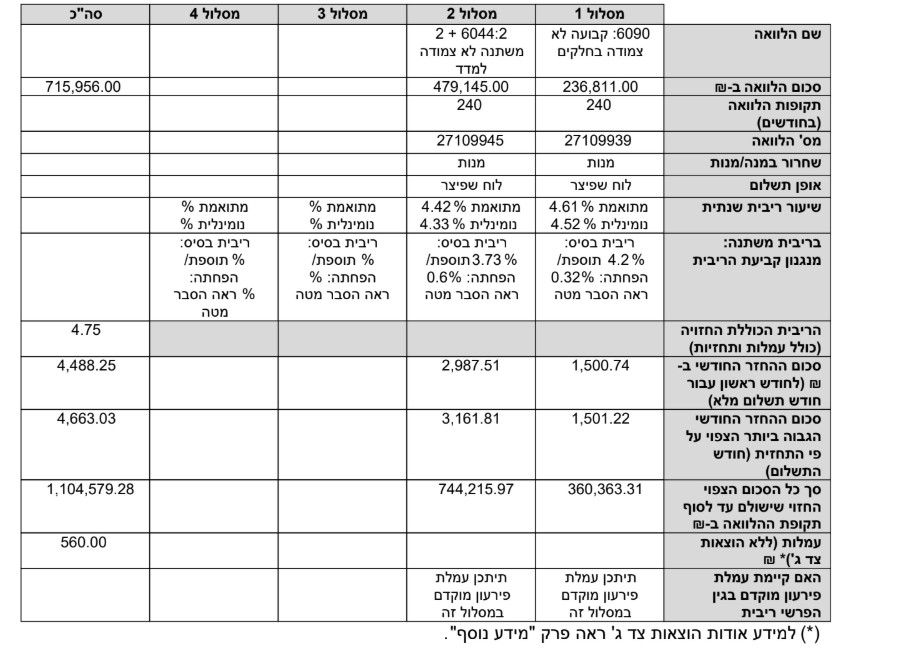
תוכל לשלוח דוח יתרות למייל ואבדוק לך לגבי עמלות היוון במידה ויש
בהצלחה -
-



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)