

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
563
פוסטים
50
כותבים
45.6k
צפיות
41
עוקבים
-
חבר שלי ביקש הצעה למחזר את מסלול המשתנה לא צמוד שלו, זה מה שיש לו עכשיו:
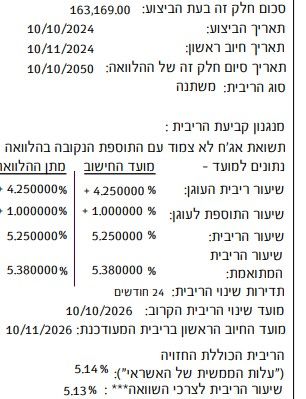
וזאת ההצעה שהוא קיבל:
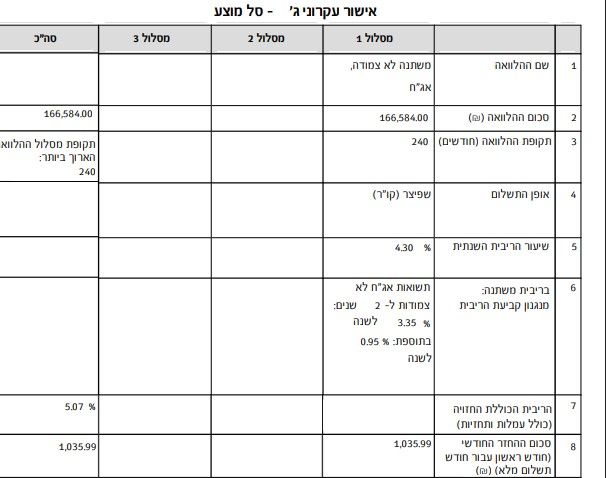
*יש תוספת תשלום אע"פ שיש הפחתה בגלל שהוא מקצר ב5 שנים.
הוא יכול לקבל יותר טוב מזה?הוא יכול לקבל יותר טוב מזה?
ריבית יפה.
מול הצעה מתחרה לפעמים ניתן לשפר עוד טיפה.ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
הוא יכול לקבל יותר טוב מזה?
ריבית יפה.
מול הצעה מתחרה לפעמים ניתן לשפר עוד טיפה.הוא יכול לקבל יותר טוב מזה?
ריבית יפה.
מול הצעה מתחרה לפעמים ניתן לשפר עוד טיפה.אמרו לו שהוא יכול גם לקבל במקום P-0.9
האם זה לא שווה? ככל הנראה תהיה הורדת ריבית בעוד 3 שבועות ואז כבר יהיה לו 4.35 (במקום 4.3 במשתנה) אז לא עדיף ללכת על הפריים בגלל הערכות שלכאו' בשנתיים הקרובות יהיו עוד הורדות?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
הוא יכול לקבל יותר טוב מזה?
ריבית יפה.
מול הצעה מתחרה לפעמים ניתן לשפר עוד טיפה.אמרו לו שהוא יכול גם לקבל במקום P-0.9
האם זה לא שווה? ככל הנראה תהיה הורדת ריבית בעוד 3 שבועות ואז כבר יהיה לו 4.35 (במקום 4.3 במשתנה) אז לא עדיף ללכת על הפריים בגלל הערכות שלכאו' בשנתיים הקרובות יהיו עוד הורדות?@חיסכון-לחתונה פריים 0.9- בעיקרון זה מרווח טוב יותר מתוספת 0.95 במל"צ.
לעצם מה תהיה גובה הריבית שלו, אם יבצע אחרי ה-26 לחודש יהיה לו במל"צ 4.15 בערך, ואילו בפריים לא בטוח שתהיה הורדה בחודש הבא. -
מצד שני.... לטווח ארוך אם הוא לא מתכוון לבדוק את המשכנתא כל שנה, יכול להיות שהפריים ישתלם. למי שלא בודק כל הזמן, היסטורית הוכח שפריים משתלם יותר. (אני לא מקווה שאני מעצבן שוב את החולקים)
-
מצד שני.... לטווח ארוך אם הוא לא מתכוון לבדוק את המשכנתא כל שנה, יכול להיות שהפריים ישתלם. למי שלא בודק כל הזמן, היסטורית הוכח שפריים משתלם יותר. (אני לא מקווה שאני מעצבן שוב את החולקים)
@מבין-עניין לא ניכנס לחילוק בנושא.
רק נוסיף עוד פרט חשוב בנוגע לפריים.
הלקוח צריך לדעת שההחזר עלול להיות תנודתי מידי חודש, יש לקוחות שזה מפריע להם. -
@מבין-עניין לא ניכנס לחילוק בנושא.
רק נוסיף עוד פרט חשוב בנוגע לפריים.
הלקוח צריך לדעת שההחזר עלול להיות תנודתי מידי חודש, יש לקוחות שזה מפריע להם.@משכנתא-בקצב-שלך אמת. דגש חשוב
-
א. כרגע לא תקבל הנחה.
המדרגות הם:
מ3 עד 5 שנים, 20% הנחה.
5-8 שנים 30% הנחה.
8+ 40% הנחה.ב. לפי המצב במלצ כיום, הריבית תרד ל 4.48%
הקלצ והפריים שלך גבוהים, שווה לשקול מיחזור.
-
8+ 40% הנחה.
עד כמה שידוע לי אין דבר כזה, אלא מ5 שנים והלאה ההנחה היא 30%.
@אבי-ר. כך גם ידוע לי
40% זה רק כשיש זכאות ולאחר 4 שניםייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@אבי-ר. כך גם ידוע לי
40% זה רק כשיש זכאות ולאחר 4 שנים@משכנתא-בקצב-שלך
מעניין שלשנינו ידוע אותו דבר...
-
@משכנתא-בקצב-שלך
מעניין שלשנינו ידוע אותו דבר... -
רציתי לשאול
יש לי משכנתא בפועלים ואני רוצה על חלק מהמסלולים לקצר בשנים
עד לאיזה סכום תוספת על התשלום הקודם אני לא יצטרך להוכיח הכנסות
האם זה משהו מסודר או לפי המצב רוח שלהם
וכן האם זה מחושב לפי מה אני משלם עכשיו או מה שאישרו לי בזמנו (שמאז הפריים ירד והוריד לי את ההחזר החודשי)
תודה רבה -
הוא יכול לקבל יותר טוב מזה?
ריבית יפה.
מול הצעה מתחרה לפעמים ניתן לשפר עוד טיפה.אמרו לו שהוא יכול גם לקבל במקום P-0.9
האם זה לא שווה? ככל הנראה תהיה הורדת ריבית בעוד 3 שבועות ואז כבר יהיה לו 4.35 (במקום 4.3 במשתנה) אז לא עדיף ללכת על הפריים בגלל הערכות שלכאו' בשנתיים הקרובות יהיו עוד הורדות?@חיסכון-לחתונה איך הוא הגיע ל P-0.9 כיום? ועוד במזרחי?
מצויין ממש -
רציתי לשאול
יש לי משכנתא בפועלים ואני רוצה על חלק מהמסלולים לקצר בשנים
עד לאיזה סכום תוספת על התשלום הקודם אני לא יצטרך להוכיח הכנסות
האם זה משהו מסודר או לפי המצב רוח שלהם
וכן האם זה מחושב לפי מה אני משלם עכשיו או מה שאישרו לי בזמנו (שמאז הפריים ירד והוריד לי את ההחזר החודשי)
תודה רבהעד 500 ש"ח מכלל התשלום העכשווי.
נוהל. -
תודה רבה
רציתי עוד לשאול
האם שווה לי למחזר עכשיו את הקבוע שכתוב לי בדוח יתרות שעמלת פירעון מוקדם היא כ1700 ש"ח
או לחכות 5 חודשים שאז יעברו 3 שנים ואני אמור לקבל ע"ז 20% הנחה או שעד אז הפער בעמלה יהיה יותר?
תודה רבה@יוני-יוני אין לזה צפי מדוייק כי לא יודעים מה תהיה הריבית הממוצעת שעל פיה נקבע העמלות היוון
אך כרגע לפי מצב השוק העמלות היוון יגדלו משמעותית ומומלץ למחזר כעת כשהעמלות עדיין יחסית מזעריות.
בהצלחה -
רציתי לשאול
יש לי משכנתא בפועלים ואני רוצה על חלק מהמסלולים לקצר בשנים
עד לאיזה סכום תוספת על התשלום הקודם אני לא יצטרך להוכיח הכנסות
האם זה משהו מסודר או לפי המצב רוח שלהם
וכן האם זה מחושב לפי מה אני משלם עכשיו או מה שאישרו לי בזמנו (שמאז הפריים ירד והוריד לי את ההחזר החודשי)
תודה רבה@יוני-יוני המדיניות של הבנקים שבהם לא נדרשת בדיקת הכנסות,
מזרחי - עד 5% עלייה בהחזר
פועלים- עד 500 ש"ח עלייה
לאומי - 5% או 500 ש"ח הנמוך מביניהם
דיסקונט מרכנתיל ובנלאומי - עד 100 ש"ח
ירושלים - כל עלייה נדרש הכנסות
זה המדיניות הכללית, כמובן שעלול להשתנות לפי טיב לקוח ושיקולי הבנק -
יש לי מסלול משתנה צמוד שמתעדכן כל שנתיים וחצי, ב10.26 אמור להתעדכן לי העליה בהצמדה על הקרן.
שתי שאלות, 1. האם מחזור עכשיו ימנע ממני לגמרי את התשלום על ההצמדה על הקרן.
2. האם אמור להיות לי עמלה על המיחזור.
תודה רבה לעוזרים- האם מחזור עכשיו ימנע ממני לגמרי את התשלום על ההצמדה על הקרן.
ההצמדה לעולם לא תימנע כל עוד אינכם עוברים למסלול שאינו צמוד, מה שכן תרוויחו ממיחזור קודם תחנת השינוי הוא שלא תהיה קפיצה בריבית, אך זה לא קשור לעצם ההצמדה.
- האם אמור להיות לי עמלה על המיחזור.
אם תעלו דוח יתרות נוכל לענות לכם
-
- האם מחזור עכשיו ימנע ממני לגמרי את התשלום על ההצמדה על הקרן.
ההצמדה לעולם לא תימנע כל עוד אינכם עוברים למסלול שאינו צמוד, מה שכן תרוויחו ממיחזור קודם תחנת השינוי הוא שלא תהיה קפיצה בריבית, אך זה לא קשור לעצם ההצמדה.
- האם אמור להיות לי עמלה על המיחזור.
אם תעלו דוח יתרות נוכל לענות לכם
@משכנתא-בקצב-שלך תודה רבה.
לא הבנתי את התשובה, אני רוצה לעבור למל"צ, השאלה אם ההצמדה על הקרן מתעדכנת כל הזמן או בכל תחנה, ואם כן האם אני ירוויח את עליית הקרן אם אמחזר קודם התחנה.
יתרות משכנתא.pdf -
@משכנתא-בקצב-שלך תודה רבה.
לא הבנתי את התשובה, אני רוצה לעבור למל"צ, השאלה אם ההצמדה על הקרן מתעדכנת כל הזמן או בכל תחנה, ואם כן האם אני ירוויח את עליית הקרן אם אמחזר קודם התחנה.
יתרות משכנתא.pdf@עומד-בשער ההצמדה על הקרן מתעדכנת בכל חודש ב-15 לחודש לפי פרסום מדד המחירים לצרכן, ולכן את הנזק שלכם מההצמדה כבר הפסדתם מומלץ כמה שיותר מהר לברוח מזה!!
ריבית גבוהה וצמודה למדד=נזק גדול.
[כדי לשבר את האוזן במסלול הצמוד, לקחתם מהבנק לפני 5 שנים 260 אלף וכיום אתם חייבים לבנק 275 אלף...]
ממליץ לך להתקשר כבר עכשיו למזרחי לבקש למחזר למל"צ כל שנתיים, כך תוכל גם להרוויח קצת מירידת העוגנים שיהיו בעוד יומיים.
בהצלחה

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)