

אני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?
חתונות הילדים
59
פוסטים
22
כותבים
6.8k
צפיות
9
עוקבים
-
@פרוג-וגמרנו מי אמר שהכסף ששמת שם ירד לטימיון? בדקת מול הגמ"ח?
ועוד נושא חשוב, למי שמקפיד לא להשקיע מכספי מעשרות, אז הכסף שתקבל מהגמ"ח (אם תקבל, כדאי לבדוק) הוא כספי צדקה ונצרך לשאול פוסק לאיזה שימושים הוא אפשרי. -
אני שאלתי את מו"ר ואת כספי המעשרות אני מעדיף להעביר לגמ"ח ואת החומש להשקעות [יש רבנים שמתירים לכתחילה להפקיד גם את כספי המעשרות בהשקעות], בכו"א לגבי הספק האם עדיף גמ"ח רגיל אן גמ"ח שנותן זכות להלואה, מי שבמילא בזמן חתונת הילדים יקח משכנתא, גמחי"ם אלו זולים יותר ממשכנתא, רק בפריסת תשלומים קשה.
-
-
@פרוג-וגמרנו מי אמר שהכסף ששמת שם ירד לטימיון? בדקת מול הגמ"ח?
ועוד נושא חשוב, למי שמקפיד לא להשקיע מכספי מעשרות, אז הכסף שתקבל מהגמ"ח (אם תקבל, כדאי לבדוק) הוא כספי צדקה ונצרך לשאול פוסק לאיזה שימושים הוא אפשרי.@צופה-ומביט לכאו' אין בזה בעיה כי זה לחיתון ילדים
-
@יוסי-C כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
@רייך-ניסן
מתעניין
איזה רבנים מתירים לחסוך ממעשרות?בשו"ת שבט הלוי כותב שאפשר לחסוך מכספי מעשרות לבת מגיל י"ב ולבן מגיל י"ג, מכיון שמאז הרגילות היא לחשוב על חתונות הילדים.
היום ללא ספק השתנה המצב, הגע בעצמך שכל אברך רבע שעה אחרי החתונה כבר מברר על גמחי"ם וכו' וכו', ובודאי שכבר מגיל קטן אפשר.
ולגבי להשקיעה את זה עיי' כאן במאמר -
נ נ.ר.א. התייחס לנושא זה ב
-
רציתי לשאול את חברי הפורום מה דעתכם.
אני מפקיד לגמ"ח במשך שנתיים עבור שני ילדים.
השתכנעתי מהתכנים וההגיון של השקעות לטווח ארוך עבור חתונות הילידים.
במיוחד במאמר הזה מאת גימפל.שאלתי היא - האם להפסיק את ההפקדות לגמ"ח, והכסף שהשקעתי עד היום ירד לטמיון, או שאני אמשיך במקביל להשקעה גם את ההפקדות לגמ"ח, אך הסכומים של ההפקדות יהיו נמוכים יותר.
ישר כוח!
@פרוג-וגמרנו כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
שאלתי היא - האם להפסיק את ההפקדות לגמ"ח, והכסף שהשקעתי עד היום ירד לטמיון, או שאני אמשיך במקביל להשקעה גם את ההפקדות לגמ"ח, אך הסכומים של ההפקדות יהיו נמוכים יותר.
חשוב שתתייעץ על כך, עם מישהו שיכול לעשות את החישובים באופן "אובייקטיבי" לחלוטין, וחסר כאלה.... כי אלו שרוצים שתשקיע מעוניינים לעשות כסף עליך, ולכן בדרך כלל הם לא אובייקטיביים.
אבל אם תעשה את החישוב באופן אובייקטיבי, לכאורה יצא לך בסוף יותר זול, אם תמשיך להפקיד בגמ"ח, ובמקביל לפתוח הפקדה בשוק ההון על סכום יותר קטן, ובעז"ה ברבות הימים כשתחתן את הילד "לא" תמשוך משוק ההון בבת אחת את כל הסכום, אלא תמשוך לסירוגין כל שנה לצורך תשלומי הגמ"ח.
מה שתרוויח:- יציבות - כי שוק ההון עם כל הזהב שמבטיחים שם, אינו יציב, ויתכן שבדיוק כשאתה תחתן את ילדך השוק יהיה נמוך. (ואל תתפתה למה שמוכרים לך שניתן לקבל הלוואות בריבית נמוכה!!!)
וכך באופן הנ"ל תדע בדיוק את הסכום שאתה תמשוך מההלוואה, והחשש של אי היציבות תהיה רק בהחזרים, ואין איסור בתורה לשלם החזרי הלוואה "אם וכאשר" שוק ההון לא יהיה בדיוק כפי התחזית. - תשואה יותר גבוהה 1# - היות ואתה לא תמשוך בזמן חתונת הילד אלא לשיעורין כנ"ל, הכסף שלך יהיה יותר זמן מושקע בשוק ההון, וכידוע שבשנים האחרונות התשואה הרבה יותר גבוה, כי פשוט הקרן יותר גדול.
- תשואה יותר גבוהה 2# - היות ותמשוך לסירוגין, גם אם בשנה אחת השוק יהיה נמוך, עדיין הסיכון מפוזר על פני כמה וכמה שנים.
- הטבות מס - כשאתה מושך לסירוגין סכומים יותר קטנים, יש יותר אפשרות לקבל הטבות מס, כי ניתן להשתמש בנקודות זיכוי וכדו', ברור שאין אפשרות לבנות על זה, אבל זה מוסיף יותר אפשרויות להפחית את המס.
- פחות כסף - כשתעשה את החישוב אם יש לך גמ"ח טוב שאינו לוקח מאוד מאוד הרבה, כמו הגמחי"ם בקהילות, תסיים את תקופת נישואי הילדים בצורה הנ"ל, והוצאת פחות כסף מהכיס, מאשר היית מפקיד רק בשוק ההון.
וזאת כי אתה מנצל את הגמ"ח כ"מכפיל כח" דהיינו, שהוא נותן לך להישאר יותר זמן בשוק ההון.
בהצלחה
- יציבות - כי שוק ההון עם כל הזהב שמבטיחים שם, אינו יציב, ויתכן שבדיוק כשאתה תחתן את ילדך השוק יהיה נמוך. (ואל תתפתה למה שמוכרים לך שניתן לקבל הלוואות בריבית נמוכה!!!)
-
מ משתדל התייחס לנושא זה ב
-
@פרוג-וגמרנו כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
שאלתי היא - האם להפסיק את ההפקדות לגמ"ח, והכסף שהשקעתי עד היום ירד לטמיון, או שאני אמשיך במקביל להשקעה גם את ההפקדות לגמ"ח, אך הסכומים של ההפקדות יהיו נמוכים יותר.
חשוב שתתייעץ על כך, עם מישהו שיכול לעשות את החישובים באופן "אובייקטיבי" לחלוטין, וחסר כאלה.... כי אלו שרוצים שתשקיע מעוניינים לעשות כסף עליך, ולכן בדרך כלל הם לא אובייקטיביים.
אבל אם תעשה את החישוב באופן אובייקטיבי, לכאורה יצא לך בסוף יותר זול, אם תמשיך להפקיד בגמ"ח, ובמקביל לפתוח הפקדה בשוק ההון על סכום יותר קטן, ובעז"ה ברבות הימים כשתחתן את הילד "לא" תמשוך משוק ההון בבת אחת את כל הסכום, אלא תמשוך לסירוגין כל שנה לצורך תשלומי הגמ"ח.
מה שתרוויח:- יציבות - כי שוק ההון עם כל הזהב שמבטיחים שם, אינו יציב, ויתכן שבדיוק כשאתה תחתן את ילדך השוק יהיה נמוך. (ואל תתפתה למה שמוכרים לך שניתן לקבל הלוואות בריבית נמוכה!!!)
וכך באופן הנ"ל תדע בדיוק את הסכום שאתה תמשוך מההלוואה, והחשש של אי היציבות תהיה רק בהחזרים, ואין איסור בתורה לשלם החזרי הלוואה "אם וכאשר" שוק ההון לא יהיה בדיוק כפי התחזית. - תשואה יותר גבוהה 1# - היות ואתה לא תמשוך בזמן חתונת הילד אלא לשיעורין כנ"ל, הכסף שלך יהיה יותר זמן מושקע בשוק ההון, וכידוע שבשנים האחרונות התשואה הרבה יותר גבוה, כי פשוט הקרן יותר גדול.
- תשואה יותר גבוהה 2# - היות ותמשוך לסירוגין, גם אם בשנה אחת השוק יהיה נמוך, עדיין הסיכון מפוזר על פני כמה וכמה שנים.
- הטבות מס - כשאתה מושך לסירוגין סכומים יותר קטנים, יש יותר אפשרות לקבל הטבות מס, כי ניתן להשתמש בנקודות זיכוי וכדו', ברור שאין אפשרות לבנות על זה, אבל זה מוסיף יותר אפשרויות להפחית את המס.
- פחות כסף - כשתעשה את החישוב אם יש לך גמ"ח טוב שאינו לוקח מאוד מאוד הרבה, כמו הגמחי"ם בקהילות, תסיים את תקופת נישואי הילדים בצורה הנ"ל, והוצאת פחות כסף מהכיס, מאשר היית מפקיד רק בשוק ההון.
וזאת כי אתה מנצל את הגמ"ח כ"מכפיל כח" דהיינו, שהוא נותן לך להישאר יותר זמן בשוק ההון.
בהצלחה
@משתדל כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
יציבות - כי שוק ההון עם כל הזהב שמבטיחים שם, אינו יציב, ויתכן שבדיוק כשאתה תחתן את ילדך השוק יהיה נמוך. (ואל תתפתה למה שמוכרים לך שניתן לקבל הלוואות בריבית נמוכה!!!)
אף אחד לא מבטיח "זהב" בשוק ההון, עושים השתדלות על פי הנתונים שיש בידינו כיום.
מה שכן יכולים להבטיח לך - שערך הכסף ששוכב בגמ"ח נשחק בכל שנה על ידי האינפלציה.@משתדל כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
תשואה יותר גבוהה 1# - היות ואתה לא תמשוך בזמן חתונת הילד אלא לשיעורין כנ"ל, הכסף שלך יהיה יותר זמן מושקע בשוק ההון, וכידוע שבשנים האחרונות התשואה הרבה יותר גבוה, כי פשוט הקרן יותר גדול.
תזכיר לו שאחרי החתונה של הילד הוא מתחיל להחזיר הלוואות...
@משתדל כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
תשואה יותר גבוהה 2# - היות ותמשוך לסירוגין, גם אם בשנה אחת השוק יהיה נמוך, עדיין הסיכון מפוזר על פני כמה וכמה שנים.
זה כבר "גדול" עלי...
@משתדל כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
הטבות מס - כשאתה מושך לסירוגין סכומים יותר קטנים, יש יותר אפשרות לקבל הטבות מס, כי ניתן להשתמש בנקודות זיכוי וכדו', ברור שאין אפשרות לבנות על זה, אבל זה מוסיף יותר אפשרויות להפחית את המס.
באידיש קוראים לזה "תפיסת עניות" תרוויח קצת, ככה תשלם פחות מס.
מישהו בירך פעם את חברו שישלם הרבה מס... מי שמשלם הרבה מס (כמובן בחוכמה, ורק את המינימום הנדרש) זה אומר שהוא מרוויח הרבה כסף.@משתדל כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
פחות כסף - כשתעשה את החישוב אם יש לך גמ"ח טוב שאינו לוקח מאוד מאוד הרבה, כמו הגמחי"ם בקהילות, תסיים את תקופת נישואי הילדים בצורה הנ"ל, והוצאת פחות כסף מהכיס, מאשר היית מפקיד רק בשוק ההון.
וזאת כי אתה מנצל את הגמ"ח כ"מכפיל כח" דהיינו, שהוא נותן לך להישאר יותר זמן בשוק ההון.אמרת ששוק ההון זה לא טוב, ש"מבטיחים שם זהב" איך פתאום אתה ממליץ לו להישאר שם כמה שיותר זמן....
@משתדל כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
בהצלחה
גם לך
- יציבות - כי שוק ההון עם כל הזהב שמבטיחים שם, אינו יציב, ויתכן שבדיוק כשאתה תחתן את ילדך השוק יהיה נמוך. (ואל תתפתה למה שמוכרים לך שניתן לקבל הלוואות בריבית נמוכה!!!)
-
@משתדל כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
יציבות - כי שוק ההון עם כל הזהב שמבטיחים שם, אינו יציב, ויתכן שבדיוק כשאתה תחתן את ילדך השוק יהיה נמוך. (ואל תתפתה למה שמוכרים לך שניתן לקבל הלוואות בריבית נמוכה!!!)
אף אחד לא מבטיח "זהב" בשוק ההון, עושים השתדלות על פי הנתונים שיש בידינו כיום.
מה שכן יכולים להבטיח לך - שערך הכסף ששוכב בגמ"ח נשחק בכל שנה על ידי האינפלציה.@משתדל כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
תשואה יותר גבוהה 1# - היות ואתה לא תמשוך בזמן חתונת הילד אלא לשיעורין כנ"ל, הכסף שלך יהיה יותר זמן מושקע בשוק ההון, וכידוע שבשנים האחרונות התשואה הרבה יותר גבוה, כי פשוט הקרן יותר גדול.
תזכיר לו שאחרי החתונה של הילד הוא מתחיל להחזיר הלוואות...
@משתדל כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
תשואה יותר גבוהה 2# - היות ותמשוך לסירוגין, גם אם בשנה אחת השוק יהיה נמוך, עדיין הסיכון מפוזר על פני כמה וכמה שנים.
זה כבר "גדול" עלי...
@משתדל כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
הטבות מס - כשאתה מושך לסירוגין סכומים יותר קטנים, יש יותר אפשרות לקבל הטבות מס, כי ניתן להשתמש בנקודות זיכוי וכדו', ברור שאין אפשרות לבנות על זה, אבל זה מוסיף יותר אפשרויות להפחית את המס.
באידיש קוראים לזה "תפיסת עניות" תרוויח קצת, ככה תשלם פחות מס.
מישהו בירך פעם את חברו שישלם הרבה מס... מי שמשלם הרבה מס (כמובן בחוכמה, ורק את המינימום הנדרש) זה אומר שהוא מרוויח הרבה כסף.@משתדל כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
פחות כסף - כשתעשה את החישוב אם יש לך גמ"ח טוב שאינו לוקח מאוד מאוד הרבה, כמו הגמחי"ם בקהילות, תסיים את תקופת נישואי הילדים בצורה הנ"ל, והוצאת פחות כסף מהכיס, מאשר היית מפקיד רק בשוק ההון.
וזאת כי אתה מנצל את הגמ"ח כ"מכפיל כח" דהיינו, שהוא נותן לך להישאר יותר זמן בשוק ההון.אמרת ששוק ההון זה לא טוב, ש"מבטיחים שם זהב" איך פתאום אתה ממליץ לו להישאר שם כמה שיותר זמן....
@משתדל כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
בהצלחה
גם לך
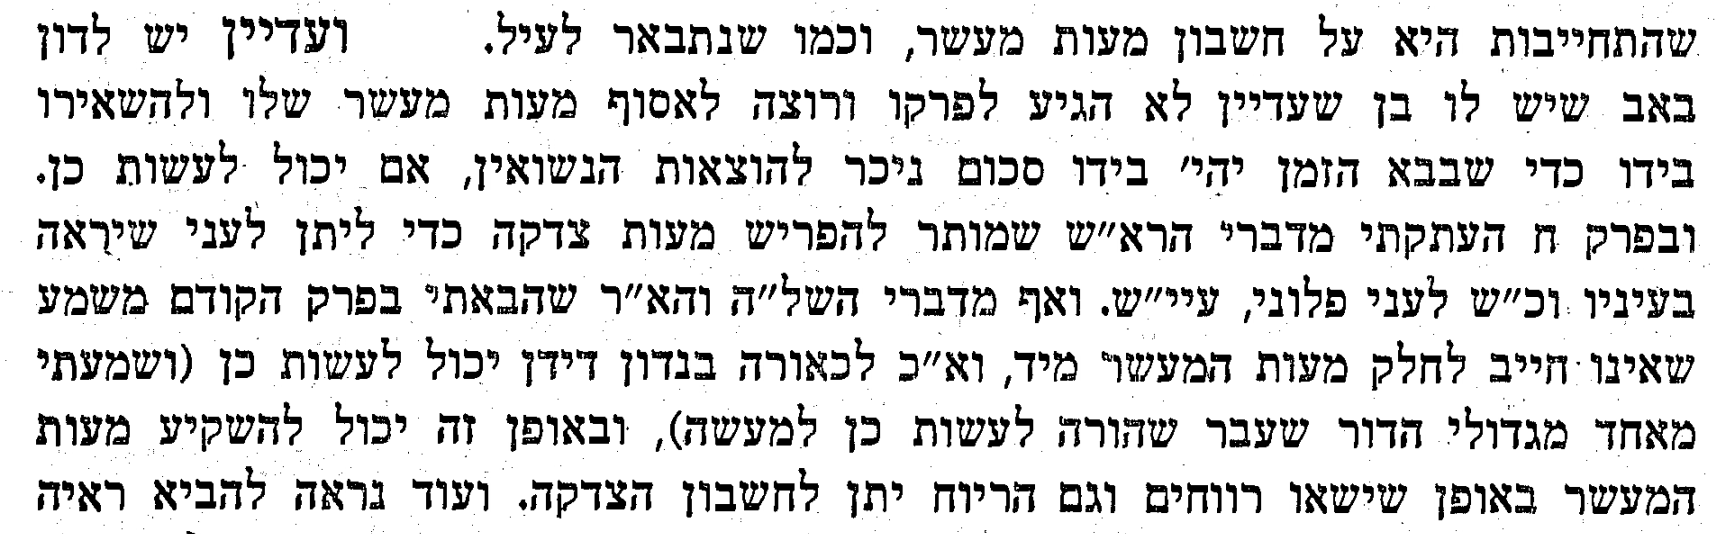
לְבַד֙ רְאֵה־זֶ֣ה מָצָ֔אתִי אֲשֶׁ֨ר עָשָׂ֧ה הָ' אֶת־הָאָדָ֖ם יָשָׁ֑ר וְהֵ֥מָּה בִקְשׁ֖וּ חִשְּׁבֹנ֥וֹת רַבִּֽים׃
-
@רואה-את-הנולד
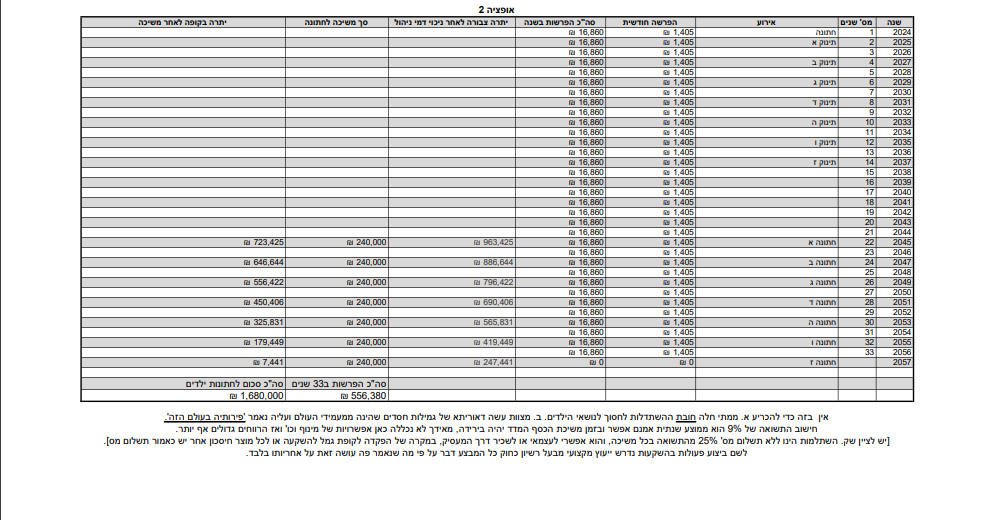
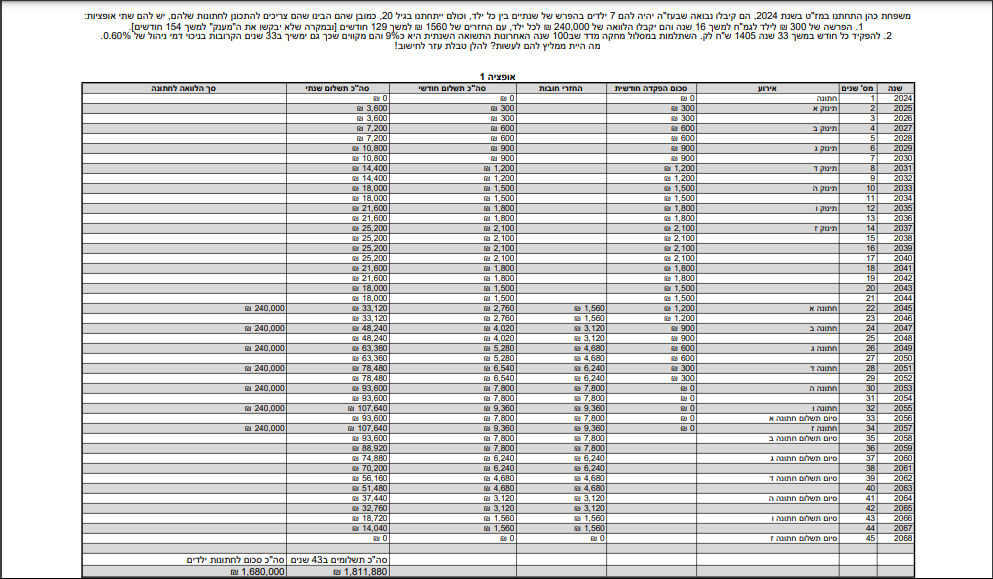
קרדיט בני קמפינסקי פורסם בקבוצה שלו -
-
@פרוג-וגמרנו מי אמר שהכסף ששמת שם ירד לטימיון? בדקת מול הגמ"ח?
ועוד נושא חשוב, למי שמקפיד לא להשקיע מכספי מעשרות, אז הכסף שתקבל מהגמ"ח (אם תקבל, כדאי לבדוק) הוא כספי צדקה ונצרך לשאול פוסק לאיזה שימושים הוא אפשרי.@צופה-ומביט
כשמושכים בחזרה את הכסף שהופקד בגמ"ח, האם הוא נחשב מעשרות או לא,
ייתכן שיש בזה הבדל בין הגמ"ח המרכזי לאושר בכבוד,
כי אם מסתכלים על ההפקדות כתרומה, אז איך אפשר להחזיר את התרומה, אלא זה סוג של מענק, וא"כ זה כסף חדש שצריך לתת ממנו מעשר.לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@צופה-ומביט
כשמושכים בחזרה את הכסף שהופקד בגמ"ח, האם הוא נחשב מעשרות או לא,
ייתכן שיש בזה הבדל בין הגמ"ח המרכזי לאושר בכבוד,
כי אם מסתכלים על ההפקדות כתרומה, אז איך אפשר להחזיר את התרומה, אלא זה סוג של מענק, וא"כ זה כסף חדש שצריך לתת ממנו מעשר.@צמיחה
חלוקה יפה ביניהם.
אני כיוונתי נראה לי לעצם הרעיון שאם חוסכים מכספי מעשרות צריך לשים לב שהכספים האלו הם כספי הקדש על כל המשתמע מכך, והאם מותר לשלם על תזמורת 10 אלף שקל מכפסי הקדש, אם יש תזמורת ב9 אלף, זו שאלה לפוסקים (דוגמה בלבד) -
@רואה-את-הנולד
קרדיט בני קמפינסקי פורסם בקבוצה שלו@רואה-את-הנולד כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
קרדיט בני קמפינסקי פורסם בקבוצה שלו
יש לך קישור לקבוצה שלו?
-
@רואה-את-הנולד כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
קרדיט בני קמפינסקי פורסם בקבוצה שלו
יש לך קישור לקבוצה שלו?
@חיים כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
@רואה-את-הנולד כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
קרדיט בני קמפינסקי פורסם בקבוצה שלו
יש לך קישור לקבוצה שלו?
לשמחתי אין לי גישה קבלתי מחבר

-
א אביב התייחס לנושא זה ב
-
בהמשך לדיון על הוצאת כספים מהגמ"ח המרכזי ולהעביר אותם לבנקל.
רציתי לשאול את דעת חברי הפורום בעניין:
יש לי 6 יחידות לבן שעוד מעט יהיה בגיל 12 עד היום הפקדתי בגמ"ח כמעט 35,000 ש"ח אני צריך להפקיד עוד 22,000 ש"ח ואני אמור לקבל בסוף הלוואה של 240,000 ₪ ב 150 תשלומים ו 70% מענק.רק השבוע שמעתי על בנקל.
ואני רוצה למשוך את הכספים של הילד בן ה 12 מהגמ"ח ולהעבירם יחד עם ההוראת קבע החודשית לבנקל.
להשקעה של בערך 9 שנים בהתחשב בכך שגיל הנישואין הסטנדרטי לבחור ליטאי הוא 21 22.
אשמח מאוד לשמוע מה דעתכם?
כמובן שלקטנים יותר שהתקופה היא ליותר מ 10 שנים אני מתחיל מיד הוראת קבע בבנקל.אגב כבר כיום אני משתמש לילדי הנשואים בהלוואות של הגמ"ח רק כהלוואת גישור לתקופה קצרה, ומחזיר את התשלומים לתקופה זו מתוך קרן ההלוואה עצמה, כי זה מאוד קשה לעמוד בהחזרים הגבוהים לתקופה ארוכה. ולקטנים יותר לא עשיתי יחידות בגמ"ח...
@משהמשה כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
אגב כבר כיום אני משתמש לילדי הנשואים בהלוואות של הגמ"ח רק כהלוואת גישור לתקופה קצרה, ומחזיר את התשלומים לתקופה זו מתוך קרן ההלוואה עצמה, כי זה מאוד קשה לעמוד בהחזרים הגבוהים לתקופה ארוכה. ולקטנים יותר לא עשיתי יחידות בגמ"ח...
זה ממש לא אגב,
זה אומר שאתה כמעט לא נהנה מהיחידות שלך בגמ"ח המרכזי.
הלוואת גישור אתה יכול לקחת מהבנק בריבית זו או אחרת וזה יצא לך הרבה יותר זול מהגמ"ח המרכזי.
(אני לא בקי בפרטים בהשוואה למשיכת הפקדות, אבל הנקודה הנ"ל מאוד משמעותית) -
@משהמשה כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
אגב כבר כיום אני משתמש לילדי הנשואים בהלוואות של הגמ"ח רק כהלוואת גישור לתקופה קצרה, ומחזיר את התשלומים לתקופה זו מתוך קרן ההלוואה עצמה, כי זה מאוד קשה לעמוד בהחזרים הגבוהים לתקופה ארוכה. ולקטנים יותר לא עשיתי יחידות בגמ"ח...
זה ממש לא אגב,
זה אומר שאתה כמעט לא נהנה מהיחידות שלך בגמ"ח המרכזי.
הלוואת גישור אתה יכול לקחת מהבנק בריבית זו או אחרת וזה יצא לך הרבה יותר זול מהגמ"ח המרכזי.
(אני לא בקי בפרטים בהשוואה למשיכת הפקדות, אבל הנקודה הנ"ל מאוד משמעותית)@הקול-השפוי נכון !
זו הסיבה המרכזית שאני רוצה למשוך את הכספים של הבן בגיל 12
רק רוצה יעוץ שאני לא עושה שטות וזה גיל מאוחר מידי להשקיע????? -
@הקול-השפוי נכון !
זו הסיבה המרכזית שאני רוצה למשוך את הכספים של הבן בגיל 12
רק רוצה יעוץ שאני לא עושה שטות וזה גיל מאוחר מידי להשקיע?????@משהמשה
א"א לענות ע"ז מבלי להבין את כל התמונה:
כמה חובות יש היום?
כמה ילדים יש?
כמה אתה מתכונן לתת על כל ילד?
בעוד כמה שנים?
כתבת שרק השבוע שמעת על בנקל, אז יש כאן עוד שאלות:
מה רמת הידיעה שלך בשוק ההון?
מה יכולת נטילת סיכונים שיש לך?
האם יש לכם אפשרות של הגדלת הכנסות? -
@משהמשה
א"א לענות ע"ז מבלי להבין את כל התמונה:
כמה חובות יש היום?
כמה ילדים יש?
כמה אתה מתכונן לתת על כל ילד?
בעוד כמה שנים?
כתבת שרק השבוע שמעת על בנקל, אז יש כאן עוד שאלות:
מה רמת הידיעה שלך בשוק ההון?
מה יכולת נטילת סיכונים שיש לך?
האם יש לכם אפשרות של הגדלת הכנסות?@צמיחה
ב"ה לאחר נישואי בנותי בהם שילמתי לא מעט מהשקעה מוצלחת בנדלן, יש לי רק משכנתא מסודרת של כ500 אלף בתשלום חודשי סביר.
יש לי עוד בן בגיל 17 שיש לו הלוואה מוכנה בגמח המרכזי 160,000 ש"ח ואני לא מתכוון לתת יותר מזה + הוצאות חתונה מקווה שאסתדר גם בלי ההלוואה הזו
אחריו הבן בגיל 12 - מתפלל שגם עליו אוכל לתת רק 150...האחרים קטנים ממש ועליהם במקום לפתוח בגמח אתחיל עם בנקל.
בנוגע לידע שלי בשוק ההון הוא דל מאוד,
בנדלן אני מבין הרבה יותר מהממוצע בכולל... ובסייעתא דשמיא היו לי הצלחות.
וגם נטלתי סיכונים טובים.
לא מתעניין בהגדלת הכנסות, ב"ה המצב טוב רק רוצה להעביר את הכספים של הבן בגיל 12 מהגמח למשהו מועיל יותר.
אולי כדאי לי גם להקדים את ההלוואה של הבן בגיל 17 ולהשקיע אותה במסלול בטוח בשוק ההון ??


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות




 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)