

איך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות
שוק ההון והשקעות
48
פוסטים
11
כותבים
2.4k
צפיות
11
עוקבים
-
@צמיחה כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
@אפ_על_פי_כן
7% מחקה ביטקוין זה הרבה,
אבל מצד שני מכיון שלא חישבת את החל"י והפנסיה אז זה בסדר.
מכיון שאתה מחזיק ביטקוין, אולי תחלק את זה חצי בביטקוין וחצי באיתריום.מראש שמתי שם רק סכום ש"לא אכפת לי להפסיד..."
כלומר מבחינת ניהול סיכונים, אני מוכן לקחת סיכון שהוא יילך לאבדון תמורת הסיכוי שהוא ישמש קטר עוצמתי לתיק.
אגב האם יש ETF אמריקאי כלשהו מחקה איתריום? או ס מטבעות קריפטוגרפיים?@אפ_על_פי_כן
זכור לי שיש, אבל לא בדקתי כרגע מה הסימול. נראה לי מופיע אצל דניאל נבון. -
@אפ_על_פי_כן
זכור לי שיש, אבל לא בדקתי כרגע מה הסימול. נראה לי מופיע אצל דניאל נבון.@צמיחה כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
זכור לי שיש, אבל לא בדקתי כרגע מה הסימול. נראה לי מופיע אצל דניאל נבון.
אחפש. תודה.
-
@צמיחה כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
זכור לי שיש, אבל לא בדקתי כרגע מה הסימול. נראה לי מופיע אצל דניאל נבון.
אחפש. תודה.
@אפ_על_פי_כן
אל תשתגע עם זה,
תקנה סוג אחד לא כמה. -
@אפ_על_פי_כן לא מתמצא באזרחות אמריקאית
אבל נשמע לי הזוי ש 15% מהכסף שלך נשחק
פייבוקס או וואן זירו טוב לאמריקאים?דבר שני
קרן ביטחון היא 3-6 חודשי הוצאות ללא הכנסות
בלי קשר לאחוז מהתיק
ציינת את האחוז כנתון נוכחי
או כאחוז קבוע? -
@אפ_על_פי_כן לא מתמצא באזרחות אמריקאית
אבל נשמע לי הזוי ש 15% מהכסף שלך נשחק
פייבוקס או וואן זירו טוב לאמריקאים?דבר שני
קרן ביטחון היא 3-6 חודשי הוצאות ללא הכנסות
בלי קשר לאחוז מהתיק
ציינת את האחוז כנתון נוכחי
או כאחוז קבוע?@שמח-לעזור כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
קרן ביטחון היא 3-6 חודשי הוצאות ללא הכנסות
בלי קשר לאחוז מהתיק
ציינת את האחוז כנתון נוכחי
או כאחוז קבוע?אכן קרן הביטחון היא מספר מסויים של חודשי- מחיה שלנו.
כל מה שכתבתי זה האחוזים לפי הסכומים הנוכחיים.
יש מדי פעם תנודות בסכומים, באופן טבעי, והאחוזים משתנים.
באופן כללי משתדל לשמור על היחסיות. -
-
בשביל שהאשכול לא יישאר דיון על הפיזור שלך…
אתרום את חלקיפנסיה - סנפ
קרן השתלמות - סנפ ועולמי
קרן חירום (לחודשיים) - גמ״ח
חיסכון לטווח קצר (עוד חודשיים) - קרן כספית
יחידת דיור
חשבון מסחר עם ביטקוין ועוד כמה גימיקים בכמה שקליםזהו, משעמם, לא?
@שמח-לעזור כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
בשביל שהאשכול לא יישאר דיון על הפיזור שלך…
אתרום את חלקימעולה! זה מה שרציתי
לא דיון על התיק שלי (אם כי אני מעריך מאד כל מי שטורח להתייחס ולתרום את הערותיו)@שמח-לעזור כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
פנסיה - סנפ
קרן השתלמות - סנפ ועולמי
קרן חירום (לחודשיים) - גמ״ח
חיסכון לטווח קצר (עוד חודשיים) - קרן כספית
יחידת דיור
חשבון מסחר עם ביטקוין ועוד כמה גימיקים בכמה שקליםזהו, משעמם, לא?
יחידת דיור - אתה מתכוון ליחידת דיור בבעלותך, שאינך מתגורר בה?
מלבד זאת הקרן הכספית היא עוד חודשיים של קרן חירום... -
נקודה למחשבה [פחות פופולארית בימינו..]
לא הייתי מזניח מלשלב השקעה משמעותית בנדל"ן [אולי כ50%] למרות שזה מצריך משאבים רבים וקצת כאב ראש
שוק ההון פרץ לתודעת ההמון אבל נ"ל שאלו שנים יחסית יפות ולטווח הארוך קשה לצפות איך כ"א יגיב לירידות גדולות באם יהיו[לא יועץ ולא כלום, כמובן..]
-
@שמח-לעזור כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
בשביל שהאשכול לא יישאר דיון על הפיזור שלך…
אתרום את חלקימעולה! זה מה שרציתי
לא דיון על התיק שלי (אם כי אני מעריך מאד כל מי שטורח להתייחס ולתרום את הערותיו)@שמח-לעזור כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
פנסיה - סנפ
קרן השתלמות - סנפ ועולמי
קרן חירום (לחודשיים) - גמ״ח
חיסכון לטווח קצר (עוד חודשיים) - קרן כספית
יחידת דיור
חשבון מסחר עם ביטקוין ועוד כמה גימיקים בכמה שקליםזהו, משעמם, לא?
יחידת דיור - אתה מתכוון ליחידת דיור בבעלותך, שאינך מתגורר בה?
מלבד זאת הקרן הכספית היא עוד חודשיים של קרן חירום... -
נקודה למחשבה [פחות פופולארית בימינו..]
לא הייתי מזניח מלשלב השקעה משמעותית בנדל"ן [אולי כ50%] למרות שזה מצריך משאבים רבים וקצת כאב ראש
שוק ההון פרץ לתודעת ההמון אבל נ"ל שאלו שנים יחסית יפות ולטווח הארוך קשה לצפות איך כ"א יגיב לירידות גדולות באם יהיו[לא יועץ ולא כלום, כמובן..]
@ברכת-ה-תעשיר כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
נקודה למחשבה [פחות פופולארית בימינו..]
לא הייתי מזניח מלשלב השקעה משמעותית בנדל"ן [אולי כ50%] למרות שזה מצריך משאבים רבים וקצת כאב ראש
שוק ההון פרץ לתודעת ההמון אבל נ"ל שאלו שנים יחסית יפות ולטווח הארוך קשה לצפות איך כ"א יגיב לירידות גדולות באם יהיו[לא יועץ ולא כלום, כמובן..]
יש הגיון בדבריך.
מצד שני,
בתור אחד שב"ה יש דירה בבעלותי שבה אני מתגורר,
פיסת הנדל"ן הזה הוא רוב רכושי (ואני מתאר שיש רבים כמותי.)נכון שדירה למגורים לא נחשבת להשקעה בעיני כולם... ועדיין, מבחינה מתמטית טהורה, רוב רכושי מושקע בנדלן.
האם נכון לבעלי- דירה להשקיע עוד 50% מהכסף האחר, כסף שמיועד להניב תשואה, בעוד נדלן?
-
@ברכת-ה-תעשיר כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
נקודה למחשבה [פחות פופולארית בימינו..]
לא הייתי מזניח מלשלב השקעה משמעותית בנדל"ן [אולי כ50%] למרות שזה מצריך משאבים רבים וקצת כאב ראש
שוק ההון פרץ לתודעת ההמון אבל נ"ל שאלו שנים יחסית יפות ולטווח הארוך קשה לצפות איך כ"א יגיב לירידות גדולות באם יהיו[לא יועץ ולא כלום, כמובן..]
יש הגיון בדבריך.
מצד שני,
בתור אחד שב"ה יש דירה בבעלותי שבה אני מתגורר,
פיסת הנדל"ן הזה הוא רוב רכושי (ואני מתאר שיש רבים כמותי.)נכון שדירה למגורים לא נחשבת להשקעה בעיני כולם... ועדיין, מבחינה מתמטית טהורה, רוב רכושי מושקע בנדלן.
האם נכון לבעלי- דירה להשקיע עוד 50% מהכסף האחר, כסף שמיועד להניב תשואה, בעוד נדלן?
@אפ_על_פי_כן כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
האם נכון לבעלי- דירה להשקיע עוד 50% מהכסף האחר, כסף שמיועד להניב תשואה, בעוד נדלן?
0
נדלן בהשקעה מושכלת פעמים רבות מניב די יפה
עוררתי בעיקר את הנקודה שנתח משמעותי בנדלן מהוה סוג של עוגן לכל ההמון, שכלל לא צפוי איך יגיב אם חלילה יהיו ימי משבר בהשקעות בנכסי דניידי
גם דירת מגורים אם יש בה מרווח מיותר מבחינת שטח או מבחינת אזור יקר וכדומה יש בו סוג של עוגן
-
@אפ_על_פי_כן כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
האם נכון לבעלי- דירה להשקיע עוד 50% מהכסף האחר, כסף שמיועד להניב תשואה, בעוד נדלן?
0
נדלן בהשקעה מושכלת פעמים רבות מניב די יפה
עוררתי בעיקר את הנקודה שנתח משמעותי בנדלן מהוה סוג של עוגן לכל ההמון, שכלל לא צפוי איך יגיב אם חלילה יהיו ימי משבר בהשקעות בנכסי דניידי
גם דירת מגורים אם יש בה מרווח מיותר מבחינת שטח או מבחינת אזור יקר וכדומה יש בו סוג של עוגן
@ברכת-ה-תעשיר כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
גם דירת מגורים אם יש בה מרווח מיותר מבחינת שטח או מבחינת אזור יקר וכדומה יש בו סוג של עוגן
אתה מתכוון לומר,
אם יש אפשרות תיאורטית, למכור את דירת המגורים (כמובן בעיתות חירום קשה ממש) ולקנות תמורתה דירה זולה יותר?
לחילופין- דירה שיכולה להתפצל/ לעבור תמא 38 / פינוי בינוי? -
@ברכת-ה-תעשיר כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
גם דירת מגורים אם יש בה מרווח מיותר מבחינת שטח או מבחינת אזור יקר וכדומה יש בו סוג של עוגן
אתה מתכוון לומר,
אם יש אפשרות תיאורטית, למכור את דירת המגורים (כמובן בעיתות חירום קשה ממש) ולקנות תמורתה דירה זולה יותר?
לחילופין- דירה שיכולה להתפצל/ לעבור תמא 38 / פינוי בינוי?@אפ_על_פי_כן כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
@ברכת-ה-תעשיר כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
גם דירת מגורים אם יש בה מרווח מיותר מבחינת שטח או מבחינת אזור יקר וכדומה יש בו סוג של עוגן
אתה מתכוון לומר,
אם יש אפשרות תיאורטית, למכור את דירת המגורים (כמובן בעיתות חירום קשה ממש) ולקנות תמורתה דירה זולה יותר?
לחילופין- דירה שיכולה להתפצל/ לעבור תמא 38 / פינוי בינוי?כן
-
@ברכת-ה-תעשיר כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
נקודה למחשבה [פחות פופולארית בימינו..]
לא הייתי מזניח מלשלב השקעה משמעותית בנדל"ן [אולי כ50%] למרות שזה מצריך משאבים רבים וקצת כאב ראש
שוק ההון פרץ לתודעת ההמון אבל נ"ל שאלו שנים יחסית יפות ולטווח הארוך קשה לצפות איך כ"א יגיב לירידות גדולות באם יהיו[לא יועץ ולא כלום, כמובן..]
יש הגיון בדבריך.
מצד שני,
בתור אחד שב"ה יש דירה בבעלותי שבה אני מתגורר,
פיסת הנדל"ן הזה הוא רוב רכושי (ואני מתאר שיש רבים כמותי.)נכון שדירה למגורים לא נחשבת להשקעה בעיני כולם... ועדיין, מבחינה מתמטית טהורה, רוב רכושי מושקע בנדלן.
האם נכון לבעלי- דירה להשקיע עוד 50% מהכסף האחר, כסף שמיועד להניב תשואה, בעוד נדלן?
@אפ_על_פי_כן כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
האם נכון לבעלי- דירה להשקיע עוד 50% מהכסף האחר, כסף שמיועד להניב תשואה, בעוד נדלן?
זה בהחלט תלוי בטווח ההשקעה, וסכוןם ההשקעה.
ובהרבה מקרים פשוט שעדיף שוק ההון. -
@אפ_על_פי_כן כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
האם נכון לבעלי- דירה להשקיע עוד 50% מהכסף האחר, כסף שמיועד להניב תשואה, בעוד נדלן?
זה בהחלט תלוי בטווח ההשקעה, וסכוןם ההשקעה.
ובהרבה מקרים פשוט שעדיף שוק ההון.@צמיחה כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
זה בהחלט תלוי בטווח ההשקעה, וסכוןם ההשקעה.
ובהרבה מקרים פשוט שעדיף שוק ההון.וביכולות האישיות של המשקיע...
אחד היתרונות הגדולים של שוק ההון (אצלי אישית) הוא,
שלא נדרשת הטירחה הרבה לאורך השנים כמו בהשקעה בנדלן. -
העתבק
זיק הולנדר:
יש הרבה פחות משקיעים פסיביים ממה שנדמה לכםזה לא בא למתוח ביקורת או לומר שמישהו טועה. רק מציין עובדה.
פוסטים נפוצים בשנתיים האחרונות נראים בסיגנון:
מה אתם חושבים על התיק הזה - הולך להשקיע לטווח ארוך!!20% מדד עולמי
15% מדד S&P 500
10% מדד S&P500 מנוטרל מטבע
10% מדד נאסד"ק 100
20% מדד תל אביב 125
10% מדד שבבים
10% תעשיות ביטחוניות
5% מניית פלנטירהרכב כזה, אולי, לאורך זמן אכן יתן תשואה עודפת. God knows. הבעיה היא בהנחה השגויה שמישהו יחזיק את זה לטווח ארוך.
למה אני סקפטי? כי זה תיק שנבנה על פי תורת ה-FOMO. מה שעבד בשנה האחרונה ניתן לו דגש מיוחד: שבבים, שקל, תל אביב 125, פלנטיר.
ניתן גם מקום לדברים ש"לא עובדים באמת" שפמפמו בטעות ברשתות כל מיני תאבי בצע כמו מדד עולמי ומדד S&P500 לא מנוטרל, אבל נשים את זה בפרופורציה כי: נגמרה החגיגה של השטויות האלה.
עכשיו כמובן, כמובן שהתיק שלי לא יהיה (עובדתית) הכי טוב בעוד 20 שנה ביחס לכל מיני דברים שנדע בדיעבד.
מה בכל זאת הבנתי?
הבנתי בוודאות שאין באמת הרבה משקיעים פסיביים אמיתיים חוץ ממני.
הרבה יותר מדי אנשים מתחילים "פסיבי" ואז נשברים ועוברים לסקטורים צרים (תעשיה ביטחונית, שבבים) או כלכלות שעשו מצוין בשנה שעברה (ישראל).
אני עם הסבלנות שלי חציתי את ה-1.5 מיליון רווחים מהשקעה פשוטה בשוק ההון שלא עשיתי אף פעולה של הימור על מניה. קניתי בשיטתיות והמשכתי לפעולות שבהן יש לי יכולת לעשות יותר כסף והנאה בלי לנתח מניות. ברור שהיו כאלה שעם אותו כסף עשו 10 מיליון, אבל גם כאלה שהפסידו 80% מהקרן. אני בוחר ב-1.5 מיליון שלי כל יום פעמיים ביום.
מה כן ניתן לעשות למי שאין לו מנוח? להקצות 10-15% בלבד להרפתקאות מתוך השלמה שהסכום הזה יכול ללכת לאבדון.
-
נקודה למחשבה [פחות פופולארית בימינו..]
לא הייתי מזניח מלשלב השקעה משמעותית בנדל"ן [אולי כ50%] למרות שזה מצריך משאבים רבים וקצת כאב ראש
שוק ההון פרץ לתודעת ההמון אבל נ"ל שאלו שנים יחסית יפות ולטווח הארוך קשה לצפות איך כ"א יגיב לירידות גדולות באם יהיו[לא יועץ ולא כלום, כמובן..]
@ברכת-ה-תעשיר כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
נקודה למחשבה [פחות פופולארית בימינו..]
לא הייתי מזניח מלשלב השקעה משמעותית בנדל"ן [אולי כ50%] למרות שזה מצריך משאבים רבים וקצת כאב ראש
שוק ההון פרץ לתודעת ההמון אבל נ"ל שאלו שנים יחסית יפות ולטווח הארוך קשה לצפות איך כ"א יגיב לירידות גדולות באם יהיו[לא יועץ ולא כלום, כמובן..]
מזכיר @משהמשה כבר כתב מספר פעמים שניתן לקבל 100 מימון עם יועץ טוב
@ביזנייעס כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
העתבק
זיק הולנדר:
יש הרבה פחות משקיעים פסיביים ממה שנדמה לכםזה לא בא למתוח ביקורת או לומר שמישהו טועה. רק מציין עובדה.
פוסטים נפוצים בשנתיים האחרונות נראים בסיגנון:
מה אתם חושבים על התיק הזה - הולך להשקיע לטווח ארוך!!20% מדד עולמי
15% מדד S&P 500
10% מדד S&P500 מנוטרל מטבע
10% מדד נאסד"ק 100
20% מדד תל אביב 125
10% מדד שבבים
10% תעשיות ביטחוניות
5% מניית פלנטירהרכב כזה, אולי, לאורך זמן אכן יתן תשואה עודפת. God knows. הבעיה היא בהנחה השגויה שמישהו יחזיק את זה לטווח ארוך.
למה אני סקפטי? כי זה תיק שנבנה על פי תורת ה-FOMO. מה שעבד בשנה האחרונה ניתן לו דגש מיוחד: שבבים, שקל, תל אביב 125, פלנטיר.
ניתן גם מקום לדברים ש"לא עובדים באמת" שפמפמו בטעות ברשתות כל מיני תאבי בצע כמו מדד עולמי ומדד S&P500 לא מנוטרל, אבל נשים את זה בפרופורציה כי: נגמרה החגיגה של השטויות האלה.
אני עם הסבלנות שלי חציתי את ה-1.5 מיליון רווחים מהשקעה פשוטה בשוק ההון שלא עשיתי אף פעולה של הימור על מניה. קניתי בשיטתיות והמשכתי לפעולות שבהן יש לי יכולת לעשות יותר כסף והנאה בלי לנתח מניות. ברור שהיו כאלה שעם אותו כסף עשו 10 מיליון, אבל גם כאלה שהפסידו 80% מהקרן. אני בוחר ב-1.5 מיליון שלי כל יום פעמיים ביום.
מה כן ניתן לעשות למי שאין לו מנוח? להקצות 10-15% בלבד להרפתקאות מתוך השלמה שהסכום הזה יכול ללכת לאבדון.
אשמח להסבר על המשפט הדברים שכתבת דברים שלא עובדים באמת
(אני באמת מנסה להבין לא זכור לי שנתקלתי בכזו חשיבה
ועוד מעניין מה כן התיק שלולאירוע בלתי נשכח
הפעלות, חינות בת מצוות, ימי הולדת
פל' 052-7671926
r052-7671926@gmail.com
לפתיחת חשבון באלטשולר טרייד
לפתיחת חשבון בפסגות -
@ברכת-ה-תעשיר כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
נקודה למחשבה [פחות פופולארית בימינו..]
לא הייתי מזניח מלשלב השקעה משמעותית בנדל"ן [אולי כ50%] למרות שזה מצריך משאבים רבים וקצת כאב ראש
שוק ההון פרץ לתודעת ההמון אבל נ"ל שאלו שנים יחסית יפות ולטווח הארוך קשה לצפות איך כ"א יגיב לירידות גדולות באם יהיו[לא יועץ ולא כלום, כמובן..]
מזכיר @משהמשה כבר כתב מספר פעמים שניתן לקבל 100 מימון עם יועץ טוב
@ביזנייעס כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
העתבק
זיק הולנדר:
יש הרבה פחות משקיעים פסיביים ממה שנדמה לכםזה לא בא למתוח ביקורת או לומר שמישהו טועה. רק מציין עובדה.
פוסטים נפוצים בשנתיים האחרונות נראים בסיגנון:
מה אתם חושבים על התיק הזה - הולך להשקיע לטווח ארוך!!20% מדד עולמי
15% מדד S&P 500
10% מדד S&P500 מנוטרל מטבע
10% מדד נאסד"ק 100
20% מדד תל אביב 125
10% מדד שבבים
10% תעשיות ביטחוניות
5% מניית פלנטירהרכב כזה, אולי, לאורך זמן אכן יתן תשואה עודפת. God knows. הבעיה היא בהנחה השגויה שמישהו יחזיק את זה לטווח ארוך.
למה אני סקפטי? כי זה תיק שנבנה על פי תורת ה-FOMO. מה שעבד בשנה האחרונה ניתן לו דגש מיוחד: שבבים, שקל, תל אביב 125, פלנטיר.
ניתן גם מקום לדברים ש"לא עובדים באמת" שפמפמו בטעות ברשתות כל מיני תאבי בצע כמו מדד עולמי ומדד S&P500 לא מנוטרל, אבל נשים את זה בפרופורציה כי: נגמרה החגיגה של השטויות האלה.
אני עם הסבלנות שלי חציתי את ה-1.5 מיליון רווחים מהשקעה פשוטה בשוק ההון שלא עשיתי אף פעולה של הימור על מניה. קניתי בשיטתיות והמשכתי לפעולות שבהן יש לי יכולת לעשות יותר כסף והנאה בלי לנתח מניות. ברור שהיו כאלה שעם אותו כסף עשו 10 מיליון, אבל גם כאלה שהפסידו 80% מהקרן. אני בוחר ב-1.5 מיליון שלי כל יום פעמיים ביום.
מה כן ניתן לעשות למי שאין לו מנוח? להקצות 10-15% בלבד להרפתקאות מתוך השלמה שהסכום הזה יכול ללכת לאבדון.
אשמח להסבר על המשפט הדברים שכתבת דברים שלא עובדים באמת
(אני באמת מנסה להבין לא זכור לי שנתקלתי בכזו חשיבה
ועוד מעניין מה כן התיק שלו -
העתבק
זיק הולנדר:
יש הרבה פחות משקיעים פסיביים ממה שנדמה לכםזה לא בא למתוח ביקורת או לומר שמישהו טועה. רק מציין עובדה.
פוסטים נפוצים בשנתיים האחרונות נראים בסיגנון:
מה אתם חושבים על התיק הזה - הולך להשקיע לטווח ארוך!!20% מדד עולמי
15% מדד S&P 500
10% מדד S&P500 מנוטרל מטבע
10% מדד נאסד"ק 100
20% מדד תל אביב 125
10% מדד שבבים
10% תעשיות ביטחוניות
5% מניית פלנטירהרכב כזה, אולי, לאורך זמן אכן יתן תשואה עודפת. God knows. הבעיה היא בהנחה השגויה שמישהו יחזיק את זה לטווח ארוך.
למה אני סקפטי? כי זה תיק שנבנה על פי תורת ה-FOMO. מה שעבד בשנה האחרונה ניתן לו דגש מיוחד: שבבים, שקל, תל אביב 125, פלנטיר.
ניתן גם מקום לדברים ש"לא עובדים באמת" שפמפמו בטעות ברשתות כל מיני תאבי בצע כמו מדד עולמי ומדד S&P500 לא מנוטרל, אבל נשים את זה בפרופורציה כי: נגמרה החגיגה של השטויות האלה.
עכשיו כמובן, כמובן שהתיק שלי לא יהיה (עובדתית) הכי טוב בעוד 20 שנה ביחס לכל מיני דברים שנדע בדיעבד.
מה בכל זאת הבנתי?
הבנתי בוודאות שאין באמת הרבה משקיעים פסיביים אמיתיים חוץ ממני.
הרבה יותר מדי אנשים מתחילים "פסיבי" ואז נשברים ועוברים לסקטורים צרים (תעשיה ביטחונית, שבבים) או כלכלות שעשו מצוין בשנה שעברה (ישראל).
אני עם הסבלנות שלי חציתי את ה-1.5 מיליון רווחים מהשקעה פשוטה בשוק ההון שלא עשיתי אף פעולה של הימור על מניה. קניתי בשיטתיות והמשכתי לפעולות שבהן יש לי יכולת לעשות יותר כסף והנאה בלי לנתח מניות. ברור שהיו כאלה שעם אותו כסף עשו 10 מיליון, אבל גם כאלה שהפסידו 80% מהקרן. אני בוחר ב-1.5 מיליון שלי כל יום פעמיים ביום.
מה כן ניתן לעשות למי שאין לו מנוח? להקצות 10-15% בלבד להרפתקאות מתוך השלמה שהסכום הזה יכול ללכת לאבדון.
@ביזנייעס כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
העתבק
זיק הולנדר:
ניתן גם מקום לדברים ש"לא עובדים באמת" שפמפמו בטעות ברשתות כל מיני תאבי בצע כמו מדד עולמי ומדד S&P500 לא מנוטרל, אבל נשים את זה בפרופורציה כי: נגמרה החגיגה של השטויות האלה.המשפט המוזר הזה הוא ״לטעמיך״
הוא מציג את המשקיע המצוי באור נלהג, ששם אחוזים בודדים בעולמי וסנפ מהסיבות הנ״ללכאו׳ הוא עצמו שם את כל התיק באחד משניהם ״בשיטה״
-
אני מתייחס רק למסחר עצמאי
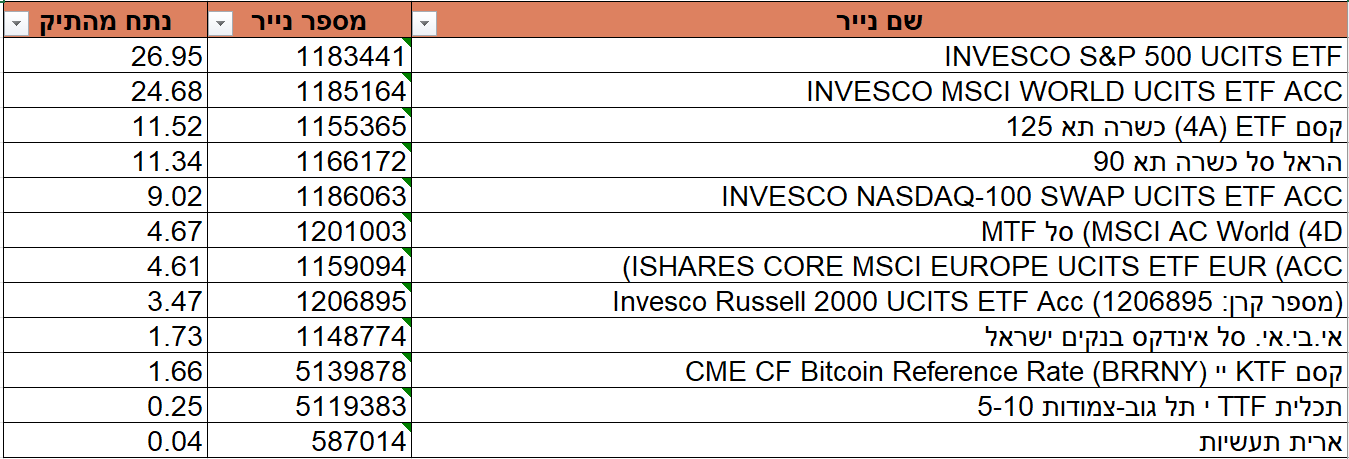
אגב, התשואה בשנה החולפת מתיק זה [שהתגבש לו במהלך כל השנה] 8.91
@שואף-ליותר כתב באיך לפרוס את העוגה: חלוקת נכסים בתיק ההשקעות:
אני מתייחס רק למסחר עצמאי
אגב, התשואה בשנה החולפת מתיק זה [שהתגבש לו במהלך כל השנה] 8.91
שים לב ש/יש לך הרבה כפילויות ובלגן שם.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)