

דרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?
חתונות הילדים
300
פוסטים
50
כותבים
33.4k
צפיות
48
עוקבים
-
-
-
לפי מה שפרסמו הגמ"ח המרכזי 2,600 משפחות בשנה האחרונה הצטרפו לרעיון של הגמ"ח
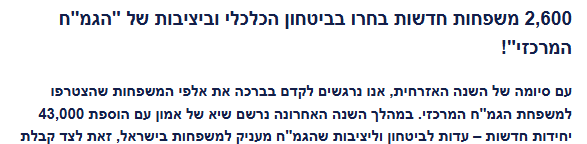
האמת שהייתי מופתע
אולי אני רואה את העולם מהחור של הפורום
אבל כנראה שיש הרבה אברכים שלא מספיק מודעים למשמעות של בניית תוכנית הלוואות להמשך חייהםאה וכמובן יש עוד נתון שהגמח "שכח" לציין כמה לקוחות עזבו אותם בשנה האחרונה
@בוטח-בה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
עוד נתון שהגמח "שכח" לציין
... מהו גרף ההצטרפות של החמש/עשר שנים האחרונות בלי זה אין שום משמעות למספר 2600
-
 ח חופש כלכלי התייחס לנושא זה ב
-
@שמח-לעזור
זה בקופת גמל או גם בקרן השתלמות.? -
@שמח-לעזור
זה בקופת גמל או גם בקרן השתלמות.?@מתכנן-פיננסי
לפי דברי @יוסף-מינצברג זה יהיה בגמל להשקעה או בקרן השתלמות למי שיכול לפתוח, ולא בפוליסת חסכון. -
מצורף פה התוכנית של ויזניץ ובעלזא
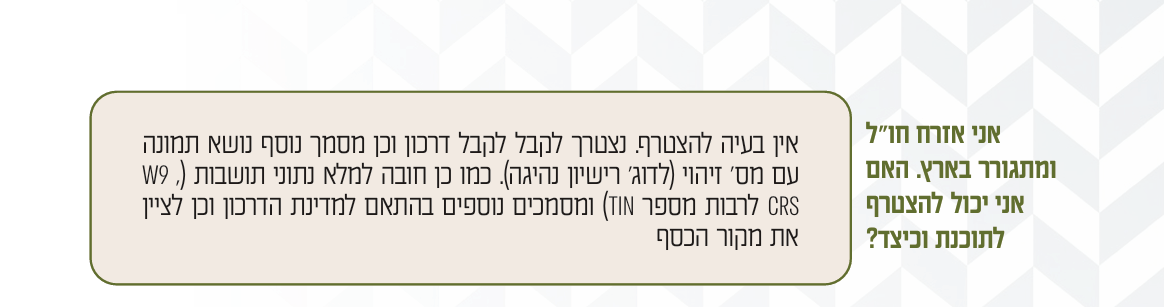
אשמח לדעת האם זה מתאים למחזיקים ITINחוברת אפריון.pdf -
-
@אנונימי2
אם הם מתכוונים גם לאזרחי ארה"ב זה בהחלט מעניין
בכל מדינה אחרת זה וודאי כך -
@ביזנייעס כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
@אנונימי2
אם הם מתכוונים גם לאזרחי ארה"ב זה בהחלט מעניין
בכל מדינה אחרת זה וודאי כךמעניין לבדוק האם הם מודעים בכלל לבעיות המס של אזרחי ארה"ב (PFIC)
אני נתקלתי באנשים, אנשי מקצוע בתחום, שלא ידעו מהחיים שלהם מה זה PFIC ולמה לאזרח ארה"ב לא כדאי לפתוח קופגל"ה -
@ביזנייעס כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
@אנונימי2
אם הם מתכוונים גם לאזרחי ארה"ב זה בהחלט מעניין
בכל מדינה אחרת זה וודאי כךמעניין לבדוק האם הם מודעים בכלל לבעיות המס של אזרחי ארה"ב (PFIC)
אני נתקלתי באנשים, אנשי מקצוע בתחום, שלא ידעו מהחיים שלהם מה זה PFIC ולמה לאזרח ארה"ב לא כדאי לפתוח קופגל"ה@אפ_על_פי_כן
אני מנסה לקוות שכן
אחרת זה יכול להיות ברוך רציני לאמריקאים שם -
-
-
@ביזנייעס כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
אם הם מתכוונים גם לאזרחי ארה"ב זה בהחלט מעניין
לפי ההיכרות שלי עם התחום לאזרחי ארה"ב יכולים אולי להשקיע אבל הכאב רא;ש; והמס שיצרכו לשלם כבר לא שווים את זה.
-
זה נשמע יותר מדי טוב.. חייב להיות פה משהו.. לא יכול להיות שהכל מושלם כ"כ.. אולי זה גובה הריביות וההחזרים.. או סעיפים שאם השוק לא מצליח אתה משלם הכל בריבית..
-
משיאים | מימון חתונות
משיאים - המודל המשולב והבטוח ביותר למימון חתונות: שילוב בין יציבות הגמ

(www.masiim.org)
-
משיאים | מימון חתונות
משיאים - המודל המשולב והבטוח ביותר למימון חתונות: שילוב בין יציבות הגמ
(www.masiim.org)
@אנונימי2 חבל שאנשים לא משקיעים קצת בלטשטש AI
-
-
-
-
מצורף פה התוכנית של ויזניץ ובעלזא
אשמח לדעת האם זה מתאים למחזיקים ITINחוברת אפריון.pdf@אנונימי2 כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
מצורף פה התוכנית של ויזניץ ובעלזא
אשמח לדעת האם זה מתאים למחזיקים ITINמדובר על פוליסת חיסכון, כך שזה כמו כל קופת גמל להשקעה או פוליסת חסכון רגילה, בכלל PFIC.
לגבי בעלי ITIN - הדעה הרווחת בין הרו"ח היא שגם עליהם חל מס PFIC, למרות שיש רו"ח המקילים בזה, וכמו שכתבתי כאן.@אפ_על_פי_כן כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
מעניין לבדוק האם הם מודעים בכלל לבעיות המס של אזרחי ארה"ב (PFIC)
אני נתקלתי באנשים, אנשי מקצוע בתחום, שלא ידעו מהחיים שלהם מה זה PFIC ולמה לאזרח ארה"ב לא כדאי לפתוח קופגל"הגם הרו"ח שמתעסקים עם מיסוי אמריקאי לא כלום מודעים לזה...
מצטרף לתקוותך שהם מודעים לכך ויש לזה פתרון (שאני טרם מודע אליו), אחרת זה עלול ל היות ברוך כמו שכתב @ביזנייעס :@ביזנייעס כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
אני מנסה לקוות שכן
אחרת זה יכול להיות ברוך רציני לאמריקאים שם







שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)