

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
616
פוסטים
56
כותבים
91.5k
צפיות
46
עוקבים
-
יש לי מסלול משתנה צמוד שמתעדכן כל שנתיים וחצי, ב10.26 אמור להתעדכן לי העליה בהצמדה על הקרן.
שתי שאלות, 1. האם מחזור עכשיו ימנע ממני לגמרי את התשלום על ההצמדה על הקרן.
2. האם אמור להיות לי עמלה על המיחזור.
תודה רבה לעוזרים- האם מחזור עכשיו ימנע ממני לגמרי את התשלום על ההצמדה על הקרן.
ההצמדה לעולם לא תימנע כל עוד אינכם עוברים למסלול שאינו צמוד, מה שכן תרוויחו ממיחזור קודם תחנת השינוי הוא שלא תהיה קפיצה בריבית, אך זה לא קשור לעצם ההצמדה.
- האם אמור להיות לי עמלה על המיחזור.
אם תעלו דוח יתרות נוכל לענות לכם
-
- האם מחזור עכשיו ימנע ממני לגמרי את התשלום על ההצמדה על הקרן.
ההצמדה לעולם לא תימנע כל עוד אינכם עוברים למסלול שאינו צמוד, מה שכן תרוויחו ממיחזור קודם תחנת השינוי הוא שלא תהיה קפיצה בריבית, אך זה לא קשור לעצם ההצמדה.
- האם אמור להיות לי עמלה על המיחזור.
אם תעלו דוח יתרות נוכל לענות לכם
@משכנתא-בקצב-שלך תודה רבה.
לא הבנתי את התשובה, אני רוצה לעבור למל"צ, השאלה אם ההצמדה על הקרן מתעדכנת כל הזמן או בכל תחנה, ואם כן האם אני ירוויח את עליית הקרן אם אמחזר קודם התחנה.
יתרות משכנתא.pdf -
@משכנתא-בקצב-שלך תודה רבה.
לא הבנתי את התשובה, אני רוצה לעבור למל"צ, השאלה אם ההצמדה על הקרן מתעדכנת כל הזמן או בכל תחנה, ואם כן האם אני ירוויח את עליית הקרן אם אמחזר קודם התחנה.
יתרות משכנתא.pdf@עומד-בשער ההצמדה על הקרן מתעדכנת בכל חודש ב-15 לחודש לפי פרסום מדד המחירים לצרכן, ולכן את הנזק שלכם מההצמדה כבר הפסדתם מומלץ כמה שיותר מהר לברוח מזה!!
ריבית גבוהה וצמודה למדד=נזק גדול.
[כדי לשבר את האוזן במסלול הצמוד, לקחתם מהבנק לפני 5 שנים 260 אלף וכיום אתם חייבים לבנק 275 אלף...]
ממליץ לך להתקשר כבר עכשיו למזרחי לבקש למחזר למל"צ כל שנתיים, כך תוכל גם להרוויח קצת מירידת העוגנים שיהיו בעוד יומיים.
בהצלחה -
@דוד-כהן האות H זה בעצם כינוי לעוגן וה-3.2 זה התוספת מעל העוגן.
במועד לקיחת המשכנתא העוגן היתה בשפל ומתחת ל-0 ואם הנומינלי שזה בעצם הריבית שאתה משלם כיום היא 1.3 זה אומר שהעוגן היתה -1.9%@משכנתא-בקצב-שלך כמה מקובל לקבל היום במצב של שחזור הפריים ושחזור האגח? כלומר לאיזה ריבית לשאוף בתהליך המיקוח?
-
@משכנתא-בקצב-שלך כמה מקובל לקבל היום במצב של שחזור הפריים ושחזור האגח? כלומר לאיזה ריבית לשאוף בתהליך המיקוח?
@דוד-כהן
תלוי בנקים
תלוי תיק
תלוי לקוח
ועוד
אין לזה משהו קבוע -
@משכנתא-בקצב-שלך כמה מקובל לקבל היום במצב של שחזור הפריים ושחזור האגח? כלומר לאיזה ריבית לשאוף בתהליך המיקוח?
-
לכל המומחים האם יש לי מה לבדוק במיחזור פנימי?
תודה רבה מראש לכל העונים והמסייעים
מסמך בנק הפועלים. מקט - משכנתא ל.pdf -
לכל המומחים האם יש לי מה לבדוק במיחזור פנימי?
תודה רבה מראש לכל העונים והמסייעים
מסמך בנק הפועלים. מקט - משכנתא ל.pdf -
לכל המומחים האם יש לי מה לבדוק במיחזור פנימי?
תודה רבה מראש לכל העונים והמסייעים
מסמך בנק הפועלים. מקט - משכנתא ל.pdf@בנימין-123 יפה, אין מה לשפר.
-
תודה רבה לשניכם לא מובן מאליו
אחרי כמה הורדת ריבית בנק ישראל כדאי לי לבדוק שוב? -
תודה רבה לשניכם לא מובן מאליו
אחרי כמה הורדת ריבית בנק ישראל כדאי לי לבדוק שוב?@בנימין-123
בעוד כמה חודשים תבדקו את הקל"צ הגבוה.
יתר המסלולים [קל"צ נמוך ומל"צ] לכאורה אין מה לבדוק בשנים הקרובות -
רציתי לשאול
יש לי משכנתא בפועלים שמשולמת שנתיים וחצי בתמהיל יתרות בערך
221000 קל"צ בריבית 4.99
145000 פריים בריבית -0.42
288000 מל"צ במרווח 0.81
ברצוני לקצר ל20 שנה חלק מהמסלולים
ולשאלתי כאן ענו לי לטפל בקל"צ ובפריים
במחזור פנימי נתנו לי לקל"צ 4.86 (טען לי שמגיש בקשה לשיפור ריבית)
ובפריים לא הסכים לתת נמוך מזה (-0.42)
שאלתי היא האם במחזור פנימי אפשר לקבל יותר בפער או שזה מה יש אלא אם כן אלך למחזור חיצוני
וכן האם הצעה נוספת מבנק אחר תעזור לי לשפר את הריבית שלהם או לא?
תודה רבה לכם!!! -
רציתי לשאול
יש לי משכנתא בפועלים שמשולמת שנתיים וחצי בתמהיל יתרות בערך
221000 קל"צ בריבית 4.99
145000 פריים בריבית -0.42
288000 מל"צ במרווח 0.81
ברצוני לקצר ל20 שנה חלק מהמסלולים
ולשאלתי כאן ענו לי לטפל בקל"צ ובפריים
במחזור פנימי נתנו לי לקל"צ 4.86 (טען לי שמגיש בקשה לשיפור ריבית)
ובפריים לא הסכים לתת נמוך מזה (-0.42)
שאלתי היא האם במחזור פנימי אפשר לקבל יותר בפער או שזה מה יש אלא אם כן אלך למחזור חיצוני
וכן האם הצעה נוספת מבנק אחר תעזור לי לשפר את הריבית שלהם או לא?
תודה רבה לכם!!! -
רציתי לשאול
יש לי משכנתא בפועלים שמשולמת שנתיים וחצי בתמהיל יתרות בערך
221000 קל"צ בריבית 4.99
145000 פריים בריבית -0.42
288000 מל"צ במרווח 0.81
ברצוני לקצר ל20 שנה חלק מהמסלולים
ולשאלתי כאן ענו לי לטפל בקל"צ ובפריים
במחזור פנימי נתנו לי לקל"צ 4.86 (טען לי שמגיש בקשה לשיפור ריבית)
ובפריים לא הסכים לתת נמוך מזה (-0.42)
שאלתי היא האם במחזור פנימי אפשר לקבל יותר בפער או שזה מה יש אלא אם כן אלך למחזור חיצוני
וכן האם הצעה נוספת מבנק אחר תעזור לי לשפר את הריבית שלהם או לא?
תודה רבה לכם!!!@יוני-יוני למעט מסלול המל"צ ניתן ונדרש לשפר.
בנק הפועלים במיחזורים פנימיים כיום לא כ"כ אטרקטיביים, הצעה מתחרה תוכל לשפר קצת. -
-
תודה רבה
א. אני אנסה להביא הצעה מתחרה.
ב. עוד שאלה האם לא שווה פשוט לקצר שנים בלי למחזר מהקטע של הקרן שמתאפסת
ולא שמדובר כאן על מחזור רציני שזה שווה לטווח ארוך?
ג. האם שווה בשביל להרוויח כ30-40 ש"ח בחודש לעבור בנק על כל העלויות הכרוכות בכך?
תודה רבהא. קיצור תקופה עם סביבת ריבית גבוהה לא תמקסם את הרווח.
ב. לדעתי אם תעבור בנק תרוויח יותר. גם במלצ.
יש בנקים עם עוגנים (בסיס הריבית) נמוכים יותר. -
-
מה דעתכם על הצעה זו, דירה משותפת [2 זוגות] במודיעין עילית, עם הכנסות לא גדולות
מסלולים 1-2 השותף שלי
שלי - זה 3-4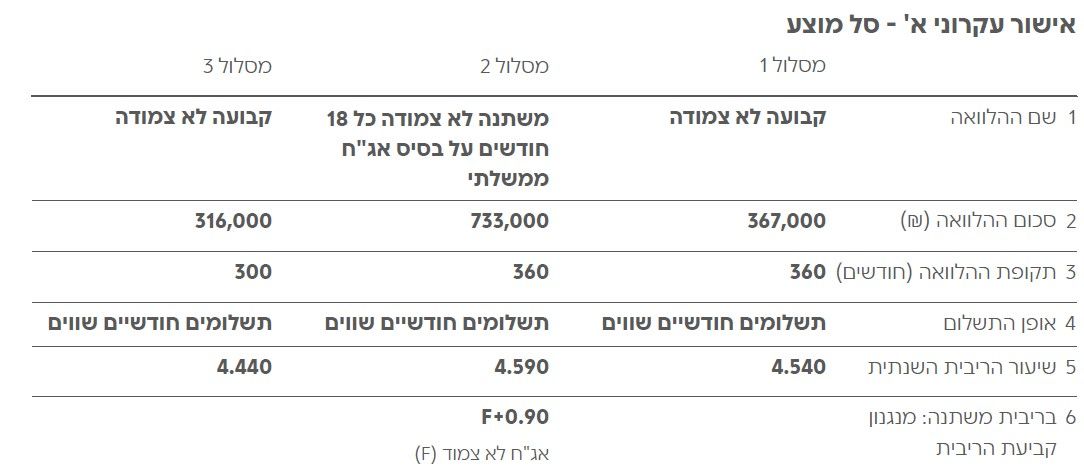
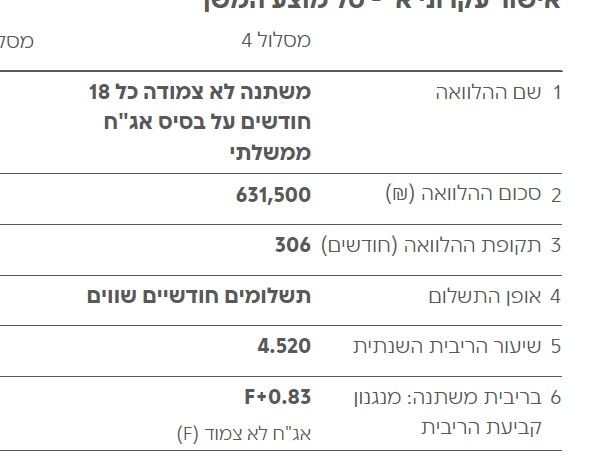
ריביות בסדר גמור. במיוחד לטאבו משותף. אין גם הרבה מקום לתימחור נגדי.
נראה שלקחתם מלצ 5. ודרך אגב בעידכון האחרון הוא ירד יפה,
כך שהריבית המעודכנת היא 4.27 לשותף.
ו 4.2 לך.בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
מה דעתכם על הצעה זו, דירה משותפת [2 זוגות] במודיעין עילית, עם הכנסות לא גדולות
מסלולים 1-2 השותף שלי
שלי - זה 3-4@לייזרזון ריביות ממש מצויינות, גם לעסקה רגילה.
[קל"צ ל-30 שנה תמיד מתומחר יקר יותר] -
ריביות בסדר גמור. במיוחד לטאבו משותף. אין גם הרבה מקום לתימחור נגדי.
נראה שלקחתם מלצ 5. ודרך אגב בעידכון האחרון הוא ירד יפה,
כך שהריבית המעודכנת היא 4.27 לשותף.
ו 4.2 לך.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)