

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
581
פוסטים
52
כותבים
65.7k
צפיות
42
עוקבים
-
@מבין-עניין התוספת נעה בסביבות 0.95-1.1
ריבית של 4.3-4.45@משכנתא-בקצב-שלך ואם הפריים ירד בחצי אחוז, ואפילו ברבע אחוז? מה שמאד צפוי (אני טועה?) כבר היה עדיף פריים.
-
@משכנתא-בקצב-שלך ואם הפריים ירד בחצי אחוז, ואפילו ברבע אחוז? מה שמאד צפוי (אני טועה?) כבר היה עדיף פריים.
@מבין-עניין לא כזה ברור שיירד בחצי אחוז וגם א"כ הוא יכול גם לעלות באותה מידה [עם כל מלחמה שלא תבוא]
לעומת זה המל"צ נעול לשנתיים ועוד כשנתיים גם יש צפי שיהיה סביבת ריביות זולה יותר מה שאומר שהריבית תתעדכן לזולה
ובנוסף, במל"צ יש ענין לקבע מרווחים נמוכים יותר מה שיהיה קשה לקבל בעתיד במידה ואכן הריביות יהיו נמוכות יותר -
רציתי לשאול האם שכירות שאני מקבל עבור הדירה נחשב כהכנסה עבור המשכנתא?
(למחזור פנימי בנק מרכנתיל, יש כמובן חוזה וצ'קים שמופקדים מידי חודש)לדירה שניה , כן.
בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
@Magshimim לא דירה שניה אני רוצה למחזר ולהגדיל החזר חודשי זה נחשב כהכנסה?
-
Magshimim
ולדירה ראשונה יש את חוק ההקבלה, שאומר שמקזזים את התשלום שכירות שאתה משלם מול מה שאתה מרוויח על הנכס המושכר, וזה נוסף להכנסות.
בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
Magshimim
ולדירה ראשונה יש את חוק ההקבלה, שאומר שמקזזים את התשלום שכירות שאתה משלם מול מה שאתה מרוויח על הנכס המושכר, וזה נוסף להכנסות.
@Magshimim ואם אני מצהיר שאני לא משלם שכירות וגר אצל ההורים יש להם דרך לדעת...
-
@Magshimim ואם אני מצהיר שאני לא משלם שכירות וגר אצל ההורים יש להם דרך לדעת...
רשום בתז..
אבל נניח שאין להם דרך לדעת, אתה כמאשר לא היית מאשר על סמך הכנסה כזאת,
כי כמה משפחות אתה מכיר שגרות אצל ההורים?!?
תיכנס לראש של הבנק, בסוף הכל צריך להיות מבוסס הגיון.בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
רשום בתז..
אבל נניח שאין להם דרך לדעת, אתה כמאשר לא היית מאשר על סמך הכנסה כזאת,
כי כמה משפחות אתה מכיר שגרות אצל ההורים?!?
תיכנס לראש של הבנק, בסוף הכל צריך להיות מבוסס הגיון. -
רשום בתז..
אתה מתכוון בספח ת.ז?
כי זה בדיוק הקטע ששם אני רשום אצל ההורים.....אני מבין.
אבל כמו שכתבתי , צריך להבין את התנאים , את התמונה בצורה כללית.
הלא לא הגיוני שמשפחה של 5 נפשות שיש להם נכס, גרה אצל ההורים, וגם אם כן , זה זמני, ומהר מאד הם כן יתחייבו בתשלומי שכירות או מעבר לדירתם.ועדיין , יש יוצאים מן הכלל.
כמו יחידה נפרדת בוילה של ההורים וכדו.
לא בדירה רגילה.. -
אפשר לעשות חוזה שכירות עם ההורים, של 1,000 ש"ח לחודש.
אבל אז ירצו לראות את זה בחשבון.
אז אפשר להצהיר שמשלמים פעם ברבעון 3,000 ש"ח.
אבל כמובן, כמו שכתבו כאן, שזה צריך להיות הגיוני. -
@A0101
המשנה של הקל"צ קצת יקר, אך לא מצדיק תשלום ליועץ על מיחזור, אין הרבה מה להוזיל.
תוכלו נסו לבד -
האם שווה למחזר עכשיו?
בשניהם יש לך עמלת פירעון מוקדם גבוהה.
לכן במלצ לא מומלץ לגעת כרגע, תחכה לתחנה - 30 יום לפני 15.9.27 ותבדוק אז אם קיימת כדאיות .בקלצ , יש כאן דילמה רצינית, לא ברור אם הממוצעת תרד או תעלה.
אני הייתי ממתין.
בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
לכן במלצ לא מומלץ לגעת כרגע, תחכה לתחנה - 30 יום לפני 15.9.27 תתחיל לעבוד על מיחזור במסלול זה.
לדעתי אין מה לדעת במל"צ, המרווח שם מעולה, בתחנת השינוי זה ירד דרסטית.
-
לכן במלצ לא מומלץ לגעת כרגע, תחכה לתחנה - 30 יום לפני 15.9.27 תתחיל לעבוד על מיחזור במסלול זה.
לדעתי אין מה לדעת במל"צ, המרווח שם מעולה, בתחנת השינוי זה ירד דרסטית.
מסכים שלהיום זה מרווח מצוין.
באוגוסט הבא לא יודע מה יהיה מצב המרווחים..שיניתי את ההתנסחות.
-
אשמח לחוות דעת
משכנתא שיפוצים בפאגי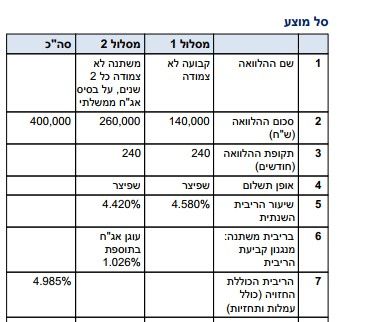
איש את רעהו יעזור ולאחיו יאמר חזק
-
אשמח לחוות דעת
משכנתא שיפוצים בפאגייפה מאד.
-
אשמח לחוות דעת
משכנתא שיפוצים בפאגי@למען-הציבור מצוין
כדאי לדעת בשבועות האחרונים פאגי ממש אטרקטיבי בשיפוצים במיוחד לתקופות ארוכות -
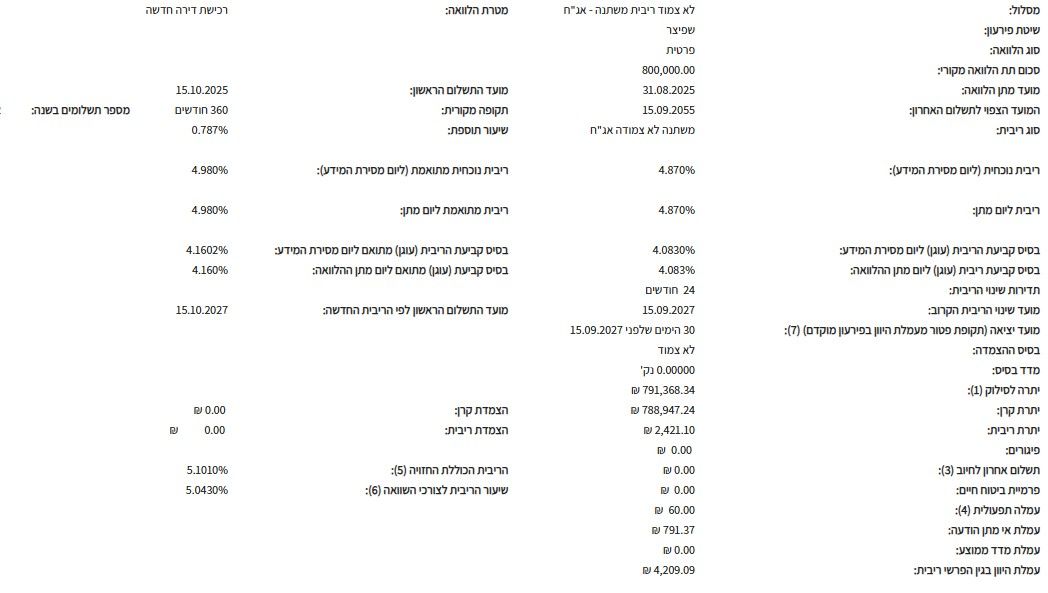
@משכנתא-בקצב-שלך @magshimim
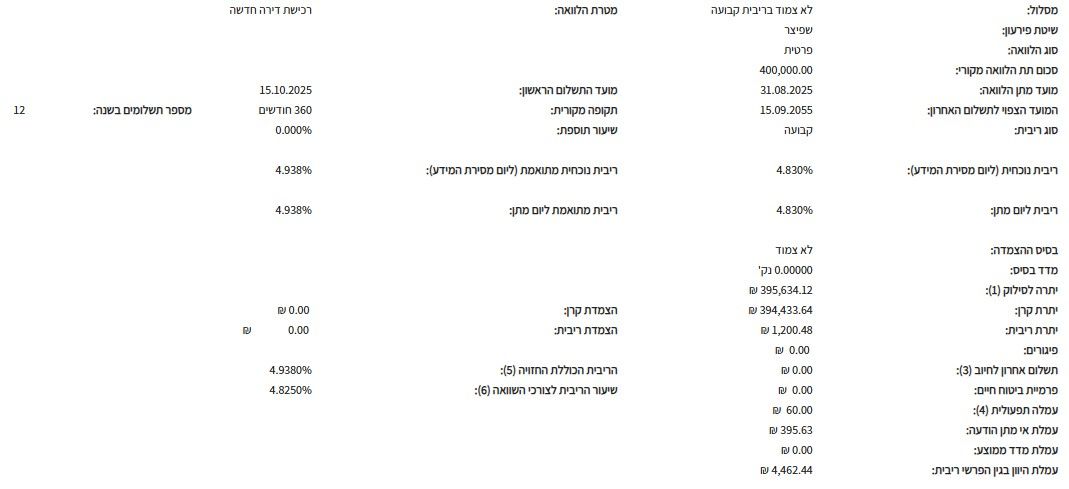
אשמח לשמוע חוו"ד על ההצעה הזאת - איך הריביות? (בלי להיכנס לנידון למה ק"צ)
מחזור פנימי (מרכנתיל)
תודה רבה.



 ![image.jpeg]
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)