דילוג לתוכן
  • 2 הצבעות
    1 פוסטים
    251 צפיות
    רחל עומסיר
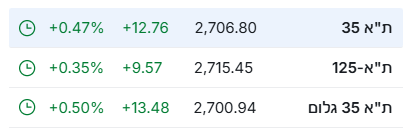
    שוק ההון הישראלי מזנק - אבל מה זה אומר על ההשקעות שלנו? הבורסה לא ראתה שבוע כזה הרבה זמן: מדד ת"א 35 זינק בצורה חדה השקל ממשיך להתחזק מול המטבעות הזרים וכל זה - בצל המערכה המורכבת מול איראן התוצאה? רבים שואלים האם צריך לשנות מסלול השקעה? אולי לנצל את העליות? והתשובה שלי : דווקא עכשיו חשוב להישאר יציבים. שוק ההון בנוי מתנודות. המשקיע החכם - הוא משקיע פסיבי, זה שנשאר נאמן לאסטרטגיה שבנה מראש: מסלול המתאים לגיל לרמת הסיכון למטרות שלך שוק ההון תמיד עולה ויורד. מי שמנסה לתזמן אותו – מפסיד. מי שנצמד לאסטרטגיה – מרוויח לאורך זמן. התגובה לעליות בשוק, ממש כמו לירידות - לא צריכה להיות אימפולסיבית אלא בתבונה והתמדה. אם יש לכם אסטרטגיה - תנו לה לעבוד. אם אתם לא בטוחים שהיא מתאימה - זה הזמן לבדוק. לסיכום הזמן להשקיע- זה כשיש לך תוכנית. לא כשיש כותרת בעיתון. [image: 12327d71-f8cd-4281-ab28-0f49ae950f6a-image.png] הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה [image: חתימה למייל .png]
  • 0 הצבעות
    4 פוסטים
    454 צפיות
    אבי ה-נערהא
    @שבתי-בבית-ה ביקשתי מGPT בשבילך למרות ירי טילים ומצב בטחוני רגיש, הבורסה בת"א ממשיכה לעלות, כשהמשקיעים מתעלמים מהסיכונים ומתמקדים בתרחישים אופטימיים. הכסף המוסדי שזורם לשוק תורם לעליות, אך קיימת אזהרה: תרחישים שליליים רבים, כמו מלחמות, פגיעה בתשתיות, וגירעון תקציבי - אינם מתומחרים כראוי. תוספת שלי: כולם אוהבים ווינרים, כשנתחיל לדשדש או להנזק מעבר לסטנדרט הבורסה תגיב אחרת.
  • 10 הצבעות
    1 פוסטים
    1k צפיות
    רחל עומסיר
    כללי ההחלטות שמקבלים בתחילת הדרך עשויות לקבוע עם כמה אפשרויות נגיע לפרישה עבודה חדשה? 7 דברים שכדאי לבדוק כבר בהתחלה התפטרתם? אל תמהרו להניח שלא מגיעים לכם פיצויים פיצול קרנות השתלמות: חכם או מיותר? המודל הצ'יליאני נועד לעזור לרוב האנשים. אבל האם הוא מתאים גם לכם? תיקון חשוב לדיוור הקודם + תשובה לשאלת קורא קרן השתלמות מעל התקרה – חכם או מיותר? עדכון חשוב למורות החינוך העצמאי האם חוסכי מסלולי ההלכה יקבלו יותר אפשרויות השקעה השקל מתחזק – האם הגיע הזמן לעבור למסלול מנוטרל מט"ח? עדכון מסלול השקעה עוקב מדדי מניות 80% מהאנשים מתעלמים מהדוח הזה. ואתם? האם יכול להיות שחצי ועוד חצי שווים יותר ממשרה מלאה אחת? מבנה השכר היום והביטחון הכלכלי של מחר אם שילמתם מס יתכן שפעלתם נכון תחילת שנת מס קרן ההשתלמות: ההטבה הכי משתלמת לפני סוף השנה במשא ומתן עם המעסיק - העלאת שכר או קרן השתלמות? כך תדעו שהייעוץ שאתם מקבלים – באמת משרת את האינטרסים שלכם לוח ניכויים 2025: המספרים, התקרות וההזדמנויות שמומלץ לא לפספס! השקעות ייעוץ פנסיוני הוא לא רק למי שמתקרב לפרישה משכנתא כדי להשקיע בשוק ההון מה מתאים לכם יותר - קופת גמל או קופת גמל להשקעה? מדריך קצר: כך בוחרים שילוב נכון של דמי ניהול ככה לא מתכננים מס מה ההבדל בין מדד למחקה מדד ארה"ב וסין חתמו על הסכם סחר חדש מה זה אומר על הכסף שלנו? השוק תנודתי? כך פועלים חכם - בלי לתזמן את הרגע הנכון כך פועלים חכם- בלי לתזמן את הרגע הנכון "עם כלביא" - שוק ההון הישראלי בתנופה האינפלציה מזנקת! כך תשמרו על הערך של הכסף שלכם חדש! מסלול כשר עם פיזור ברמת סיכון גבוהה האם זה הזמן הנכון להשקיע ב-s&p500? מה קורה בשוק ההון - ולמה לא להיבהל ? המשכורת נשארת זהה אבל המחירים עולים - מה עושים? השקעה פשוטה, חיסכון מניב – כך עושים את זה נכון! הזדמנויות השקעה חכמות לפניכם אם לא תתכננו, תפסידו! מסלול השקעה פאסיבי מול מסלול אקטיבי: יתרונות וחסרונות למה התשואה שלכם שונה, למרות שמסלול ההשקעה זהה? זה הזמן לנצל את הטבות סוף השנה לחיסכון האישי שלך השקעות- קרן כספית האם קרן כספית עדיין מהווה פתרון נכון לאחר ירידת הריבית? עדכון בשוק הקרנות הכספיות הכשרות קרן כספית עדכון דמי ניהול לשנת 2026 מוצר חדש בשוק ההשקעות הסולידי הכירו "קרן כספית מתחדשת איך לשמור על הערך של הכסף שלך נזיל בלי לשחוק את הערך שלו קרן פנסיה האוצר שוקל להקטין את ההפקדות לפנסיה. האם זה באמת משתלם? מתי ממשיכים להפקיד לפנסיה גם כשהעובד לא עובד בפועל? עובדים יותר שנים, אבל מרגישים פחות בטוחים כלכלית? מה קורה לכספי הפנסיה במקרה פטירה? קרן פנסיה המרכיבים שמשפיעים על הקצבה והביטחון הכלכלי שלך למה משיכת כספי פנסיה היא כמעט תמיד טעות האם המעסיק מפקיד לכם לפנסיה כמו שצריך? כמה כדאי להפקיד לפנסיה כעצמאי עצמאים- הפנסיה היא לא מותרות מ-70% ל-100% – השינוי הגדול בעולם הפנסיה האם כספי הפיצויים שלך מנוהלים כמו שצריך? דקה אחת עכשיו - יכולה לחסוך לכם הרבה עגמת נפש בעתיד עוזבים מקום עבודה? רגע לפני שאתם מושכים את כספי הפיצויים חשוב לדעת את זה מי המציא את הפנסיה? ולמה זה עדיין משפיע עלינו היום? מתחילים עבודה חדשה? מה חשוב לבדוק כבר עכשיו? כמה כסף תצטרכו בפרישה - ואיך להיערך מראש? למי יש סיכוי לפרוש בראש שקט שכיר או עצמאי ? 80% מהאנשים מתעלמים מהדוח הזה - ואתם? משכת? ניידת? אולי עשית טעות? איך מחושבת הקצבה החודשית מקרן פנסיה מקיפה בגיל פרישה? הגיעו דוחות החיסכון שלכם - זה הזמן לבדוק את המצב! התנהלות כלכלית האם שינוי כלכלי משנה את הדרך שבה אנחנו מקבלים החלטות אי ודאות כלכלית בתחילת מבצע ומה נכון לעשות כבר עכשיו חינוך פיננסי מתחיל בבית אבל הפעם גם במערכת החינוך להיות מאושרים ולהרוויח יותר הרגלים כלכליים. מתי הם משרתים אותנו ומתי הם מנהלים אותנו? קרן חירום - הביטחון הכלכלי שלכם בשעת מבחן הלוואה אחרי החג? עצרו רגע לחשוב כלכלית חיסכון לכל ילד לא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד! לא כל חיסכון חייבים למשוך ברגע שהוא נפתח
  • איפה לשמור כסף בצד?

    שוק ההון והשקעות חיסכון השקעות כסף בצד
    17
    0 הצבעות
    17 פוסטים
    973 צפיות
    ס
    @אמת-מארץ-תצמח כתב באיפה לשמור כסף בצד?: לקנות בבנק קרן כספית מצטרף להמלצה. אין סיבה שלא לקנות דרך הבנק, דוקא קרן כספית. כמובן שאם הוא יבחר בהמשך לקנות קרן אחרת ודאי שעדיף אז לפתוח חשבון בבית השקעות, להמנע מהעמלות הגבוהות של הבנק. אולם בקרן כספית אין בבנק עמלות.
  • 0 הצבעות
    13 פוסטים
    2k צפיות
    B
    מדריך נוסף נחמד על מערכת מידע מתקדמת לשוק ההון והבורסה הישראלית
  • 2 הצבעות
    9 פוסטים
    672 צפיות
    א
    @טריידר מאמין שלסכומים (וגודל שלהם ביחס לתנועות בחשבון שלך בבנק) יש משמעות.
  • 7 הצבעות
    1 פוסטים
    339 צפיות
    מ
    ערכתי לאחרונה מחקר קצר - מהו באמת הכאב השורף שיש לאברך מן השורה בכל הנושא הכלכלי? (למה אני חוקר את זה..? כי אני מחפש לתת בע"ה מענה ופתרון לכאבים שלהם- לא סתם לדבר על איך שהעולם 'לא בסדר'...) אשתף אתכם במה ששמעתי בינתיים, ומה יש לי לומר, ואשמח לקבל עוד משוב בעניין החשוב הזה. אז הנה תיאור קלאסי של משפחת אברך תשפ"ה: יש קצת מחנק תמידי מכל ההוצאות בשוטף, סוג של 'גומרים בנס את החודש', דוחים חלק תשלומים למועד מאוחר יותר... ומבפנים מנקרת לה השאלה הגדולה - עם כל המידע שיש היום בנושא ההשקעות השונות; המקובלויות בחברה שדורשות סכומי עתק לנישואי הילדים, הסיפורים השונים על מגלגלי גמחי"ם מחד, על סיפורי הניסים מאידך, ועל כל אלו שיצאו לדרך והשקיעו בפועל כדי להכין להוצאות העתידיות במשפחה... אז איפה אני עומד? אני בסדר שלא קניתי דירה שניה להשקעה? נורמלי שאני ממשיך ללמוד בכולל ולא מוצא הכנסה פנויה של 2000 ש"ח כדי לפתוח קופת חיסכון ארוכת טווח בשוק ההון..? אז מבלי להיכנס כרגע לנושא ההשקפתי, אני רוצה לתת כאן את ההסתכלות הנכונה לגבי התזמון הנכון להשקעות בבית עם ילדים, כשהחודשי גם דורש את שלו... מבחינת הסדר הבריא, בודאי ראוי לנו קודם כל לראות שיש בבית את הצרכים של היום-יום, אח"כ לתכנן נכון להוצאות שנתיות ובלתי צפויות, ורק לאחר מכן להתעסק בסידור ההוצאות של העתיד; -גדולות ומאיימות ככל שיהיו. לפעמים הנטייה שלנו היא דווקא לעבוד בכיוון ההפוך. ולמה? מכיון שאנחנו מרגישים אתגר כלכלי ביום-יום, ואנחנו קצת זולגים מחוץ למסגרת וכו', אז יש מין פחד כזה של 'מה יהיה כשהדיון לא יהיה סביב אלפיים שקל, ולא עשרים אלף - אלא 200 אלף..?!' אז הבנאדם אומר לעצמו: 'עם החודשי והשנתי אני יכול עוד להמשיך ולסחוב איכשהו - אני כבר מתמקצע בזה... אבל בסכומי עתק--- איך אני מסתכל על זה בכלל..? אז אולי פשוט נעשה הוראת קבע של אלפיים ש"ח, או נקפוץ למים עם איזו דירה להשקעה בדימונה - והשם יעזור... אה, סליחה - השם עוזר!' הבעיה שזה לא עובד ככה... המושג של להכין מראש לנישואי הילדים, הוא שהאדם בוחר להוביל את החיים שלו בתבונה מתוך לקיחת אחריות וחשיבה איך לבוא למאורעות שונות בצורה מחושבת ומתוכננת, בסייעתא דשמיא. אם אני מתנהג בחוסר סדר ביום-יום, קונה 'מה שצריך' (-איך אני אוהב את המילים האלו...) ואח"כ מחפש איך להכניס מהר איזה סכום לחשבון כדי שיהיה כיסוי לאשראי שיורד מחר... -אז זאת אומרת שאני עוד לא מוביל את החיים; אלא עוסק בתגובתיות תמידית וכיבוי שריפות... איך אני מנסה אם כן לקפוץ ישר לעתיד, ולהרגיש טוב עם עצמי שאני ככה 'מכין מראש' לימים יבואו..?? ומבחינה פרקטית גם כן- בואו נחשוב איך נראית התקשורת בבית כשהאשה רוצה לקנות בגדי חורף לילדים או תיק לבית הספר ומחברות, רישום לצהרון וחוגים וכו'; והבעל בחכמתו הרבה משיב ש'לא נראה לי שיש לנו כסף לזה עכשיו...' כשהיא מתפלאת לעומתו 'ואיך יש לנו אלף ש"ח לחיסכון...?' (ומה לעשות שהיא צודקת...) ומצד שני: לפעמים פתיחת הוראת קבע קטנה עבור העתיד, מייצרת תשדיר חיובי בראש שלנו, ש'הנה תראה איזה אחראי אתה..! אתה כבר לוקח אחריות על העתיד של המשפחה! אתה פועל מתוך בחירה כדי לייצר מצב תקין ובריא לתקופת נישואי הילדים..! אז אולי ר' ייד אתה יכול גם לעשות סדר בחודשי, וללמוד איך לחיות מתוך ההכנסות שלכם בכיף ובשמחה..?' ההמלצה שלי: אם אתם ניגשים לחיסכון לפני איזון בחודשי - אז בסכום צנוע בלבד. אתן לכם משל לסיום - חשבתי עליו בשעה האחרונה: נגיד אני שוקל מאה ועשר ק"ג, והגיע זמן לטפל בזה... אז חשבתי על תמריץ גאוני! כבר תקופה ארוכה שאני חולם 'לפנק את עצמי' בחליפה יוקרתית כזאת של 1300 ש"ח.. ככה אני - עוד אוהב בגדים איכותיים כמו השנים בישיבה גדולה... אז אני הולך להיכנס לליבוביץ, ולקנות מידה אחת קטנה יותר ממה שאני צריך... ככה אני אהיה מוכרח להיכנס לתלם - התעמלות יומית וארוחות מסודרות ומזינות. ואז אני אומר לעצמי; 'מה, לא חבל לבזבז את ההזדמנות הנפלאה הזאת..? בוא תבקש מהמוכר שיתן לך חלפיה במידה 48, וככה אתה הולך להרביץ דיאטת רצח - רק מים!!!' נו; איזה מהלך אתם חושבים יביא ביצועים טובים יותר..? (אולי זה משתנה קצת לפי האופי של האדם, אבל להישאר בפורפורציה הנכונה...) קחו המחשה אחרונה לרעיון שאני מנסה להעביר כאן - אני מקבל מיילים בסגנון הזה: 'שלום, אנחנו ראינו באתר של בנקל שאתה מבין בהשקעות. תראה, יש לנו אמנם איזה גירעון של כמה אלפים בחודש כעת, (סגרתי עסק כושל, וגם עזבתי את העבודה כשכירה... פותחים עכשיו עסק חדש של הדרכת כלות...) אז אנחנו לא מוכנים באמת לאיזו הדרכה יקרה עכשיו... רק רצינו לדעת - יש לנו דירה בירושלים שבעצם אפשר להוציא עליה עוד משכנתא של איזה מיליון ש"ח, והגיסות שלי כבר אומרות לי - את משוגעת הילדים שלך כבר בגיל 10, את חייבת לעשות משהו... ואמרתי לעצמי - די, הן צודקות... אז תכל'ס אנחנו מחפשים רעיון איפה הכי כדאי להשקיע סכום כזה, זאת אומרת מה יכניס לנו הכי הרבה; שוק ההון או נדל"ן... ואיך זה בדיוק עובד... למי פונים לייעוץ... כמה אתה לוקח על פגישה חד-פעמית..? אתה יכול גם בזום..?' הבנתם את הנוסחה. אל תעשו את זה! אני עשיתי את זה - נכנסתי לחובות של מעל מיליון ש"ח בתור אברך יום שלם, אני עדיין מתאושש מזה ( הקב"ה ברחמיו עוזר גם לטיפשים לצאת מהבוץ...). אז אני מתחנן שוב - אל תגזימו. אל תקפצו מדרגות. תפעלו נכון. תלמדו איך לסדר את החודשי שנתי בטוב, תכירו את היכולות שלכם, תתייעצו, תתקדמו... וה' ברחמיו יפתח לכם שערי ברכה, שפע, וכל מילי דמיטב! צריכים עזרה? דברו איתי! 0583282028

  • 3 הצבעות
    51 פוסטים
    8k צפיות
    שמש מרפאש
    הנאסד"ק 100 חוגג 30,000 אני עוד זוכר אותו כשהוא היה קטן לפני הקורונה, על 8000... לא יאומן שרק 6 שנים חלפו מאז...
  • מגרשים בחירן

    הועבר נדל"ן ומשכנתאות חירן מגרשים נדלן השקעות
    6
    0 הצבעות
    6 פוסטים
    737 צפיות
    מ
    אם זה משווק ע"י ברנדווין, אז יש להם שם טוב. בכל מקרה - התאמה אישית ללקוח זהו דבר קריטי. אחרת גם כשההשקעה עצמה היא בסדר - חוסר ההתאמה עלול לגרום להפסדים גדולים. מהיכרות בסיסית שלי עם החברה הנ"ל, כדאי מאוד לקחת יועץ חיצוני.
  • היתר עיסקא בהשקעות, לכתחילה?

    תורני היתר עיסקא השקעות
    16
    0 הצבעות
    16 פוסטים
    1k צפיות
    פשוט יהודיפ
    @צמיחה כתב בהיתר עיסקא בהשקעות, לכתחילה?: @מתעניין-1 יכול להיות שהגזמתי, ונכון שכך הוא כתב לבנקל. אבל תשמע את השיעור שלו בקול הלשון שיעור כא - היתר עיסקא ומחקה מדד S&P500 - הרב יעקב לנדו - טו' שבט, תשפ'ד37353077 מדקה 30:00 ואילך, זה שיעור גם על היתר עיסקא, וגם על מחקי מדד, וגם האם להחמיר לא להסתמך על היתר עיסקא בכל מצב, או שזה יוהרא. האם יש לך להעלות את זה כתוב?
  • 0 הצבעות
    103 פוסטים
    11k צפיות
    ר
    @ה.-שלמה @שמיל-שמיל אם אני ואשתי אזרחי ארה"ב, שנה קודמת לא דיווחתי כלל, כי ההכנסות היו מתחת לתקרה, בשנה הקרובה אצטרך לדווח, האם אצטרך לשלם מס על הכנסת שכיר של כ8000 ש"ח בחודש השקעה בקרנות אמריקאים [דרך מיטב] ע"ס 18 אש"ח עסק עצמאי עוסק זעיר / פטור /מורשה [עדיין לא פתחתי, אבל מתכוון לפתוח בקרוב, אשמח לדעת אם עלי לשכלל גם מס אמריקאי]. הכנסה משכירות של 5500 [גם משלם שכירות] כמו כן בפתיחת עסק יש תשלום של ביטו"ל לארה"ב? וא"כ כמה ואיך מדווחים על זה?
  • 1 הצבעות
    2 פוסטים
    508 צפיות
    א
    @טריידר כתב בנורמות בציבור החרדי - לטוב ולמוטב: הציבור החרדי נוטה להעדיף באופן מובהק את שוק הנדל"ן על פני שוק ההון – היפוכו של המצב בציבור הכללי, שבו קיימת העדפה ברורה להשקעות בשוק ההון. לא נכון. בשנים האחרונות יש מגמה של השקעה בשוק ההון על פני נדל"ן. ועדיין רוב הציבור הכללי לא כך. כלך לך אצל פורמים כלכלה ששוברים את הראש להבין למה ה'ישראלי המצוי' מעדיף קורת גג על פני השקעה.
  • 16 הצבעות
    7 פוסטים
    1k צפיות
    מתכנן פיננסימ
    @טריידר חזק ביותר!! אני תמיד טוען שהסיבה שבציבור האברכים יש יותר נפילות בהשקעות מפוקפקות, זה בגלל שהם מעולם לא עבדו על כסף, והם חושבים שיש כסף קל. מי שעובד יודע ש"בזעת אפך תאכל לחם" וכסף לא גודל על העצים. אגב- יש מקרה אחד שכן יש שמה כסף קל והוא: לשכנע אחרים שיש כסף קל.
  • 18 הצבעות
    164 פוסטים
    15k צפיות
    מונטיפיורימ
    נא לפתוח אשכולות נפרדים לנושאים רלוונטיים.
  • 2 הצבעות
    11 פוסטים
    747 צפיות
    צ
    @טריידר הרעיון נכון, אבל אם זה נמצא באג"ח אז זה לא מיועד לטווח הארוך, וכפי הנראה שאם יש משכנתא שהריבית עליה יותר גבוהה מהתשואה של ההשקעה לטווח הבינוני, לכאורה המשקיע עשה את הדברים לבד בלי להתייעץ...
  • 3 הצבעות
    19 פוסטים
    2k צפיות
    שמש מרפאש
    @בן-עליה כתב בלא להשבר בירידות!!!: ראיתי במספר מאמרים שכן ממליצים על קרנות מגודרות כמדומני בסולידית ובחתול פיננסי 0 ב בן עליה ראיתי במספר מאמרים שכן ממליצים על קרנות מגודרות כמדומני בסולידית ובחתול פיננסי לא מאמין שהסולידית המליצה לגדר. בכל אופן אין לזה שום הגיון.
  • 2 הצבעות
    5 פוסטים
    819 צפיות
    ה
    @אור-שמח ברור ששווה לך לקחת מהם את ההלוואה של ה - 20 אלף ולהשקיע אותו. והחסכון של ה - 1000 תעשה בפריעת ההלוואה. כי מנסיון אתם. אתה תוכל עוד בערך 5 שנים כבר לקחת 80 אלף מתוך הסכום כהלוואה. וגם אותו עוד 5 שנים להשקיע וכנגד לשלם להם 800 ש"ח בערך - ששוב זה יהיה החיסכון החודשי שלך. ובהשקעה אתה מקבל ריבית דריבית לבנתיים
  • רוצים לקנות דירה שניה?

    הועבר נדל"ן ומשכנתאות מס רכישה השקעות
    16
    0 הצבעות
    16 פוסטים
    1k צפיות
    ה
    @יהודה-הצדיק כתב ברוצים לקנות דירה שניה?: ראיתי פרסום של בחור בשם אריאל רוטשטיין משכנתא 24 שפרסם הלוואה עד 250k עם ריבית פריים וזהו אני לא מבין גדול בהלוואות אבל נראה לי מחיר שפוי פניתי אליו והוא הביא לי הלוואה דרך בנק פועלים באישור מיוחד של מנהל הסניף (היה 0 התעסקות מיצידי רוטשטיין טיפל בהכלללל) רכשתי את החנות הזאת בסכום של 220k (מחיר מאוד טוב ביחס לשוק באזור) היה מס רכישה תשלום לעו"ד ותשלום לרוטשטיין על עבודה נפלאה מותר לדעת כמה שילמת לאותו בחור? מאד מעניין ואולי רלוונטי עבורי ותודה על הדברים הנפלאים
  • 5 הצבעות
    59 פוסטים
    7k צפיות
    צ
    @אבי-ה-נערה תסתכל שם בלשונית החזקות שם כתוב באיזה דברים זה מושקע, גם Sַַ&P500, גם נאסד"ק 100, גם ת"א 90, ת"א 125, אופציות על ת"א 35.