דילוג לתוכן
  • מי מצטער על חלום?

    שוק ההון והשקעות שוק ההון בועה
    1
    8 הצבעות
    1 פוסטים
    120 צפיות
    תכנון נכוןת
    החלום שלא קרה הרבה אנשים היום פוחדים להשקיע בשוק ההון. השוק בשיא, כולם מדברים על "בועה", וכל מי שחושב להכניס כסף נתקף בחשש: מה יהיה אם ירד? האם אני מסוגל להחזיק מעמד במשבר, או שאני אמכור בדיוק ברגע הכי גרוע, ואפסיד את מה שחסכתי שנים? זה חשש אמיתי. אבל יש לו תרופה - לא כלכלית, אלא נפשית. ואני רוצה לשתף אותה. מה שלא קרה, לא קרה לך בואו נדמיין רגע: אתם ישנים, וחולמים חלום. בחלום התעשרתם - קיבלתם ירושה, זכיתם בפיס, עשיתם עסקה מצוינת. אתם מרגישים את השמחה, אתם כבר מתכננים מה תעשו עם הכסף. ואז אתם מתעוררים, ומבינים שזה היה רק חלום. האם אתם עצובים? לא ממש. כי שום דבר לא היה שלכם מלכתחילה. לא הפסדתם כלום - פשוט חלמתם. עכשיו קרה לי דבר דומה, פעמיים, בעולם ממשי לגמרי - לא בשינה, אלא בהחלטות נדל"ן. פעם אחת הייתי בטוח שדירה מסוימת שרציתי לקנות שווה הרבה יותר ממה שהציעו לי, והלכתי בעצת אחרים וירדתי מהעסקה - ובדיעבד התברר שהיא באמת נמכרה במחיר גבוה משמעותית ממה שיכולתי לקנות בו. פעם שנייה ויתרתי מרצון על השקעה, כדי לא להסתכסך עם חבר קרוב שרצה לקנות את אותו הנכס - והנכס הזה הניב לו רווח גדול. בשני המקרים היה לי "פתח" מלא להתעשר, וזה נסגר. יכולתי לחיות עם זה שנים ולהתייסר: "מה היה קורה אילו...". אבל זה בכלל לא כואב לי. ולא כי אני אדם מיוחד בלי רגשות - אלא כי הבנתי משהו. זה לא היה שלי - זה היה חלום ההזדמנויות האלה מעולם לא היו "שלי" באמת. הן היו אפשרות, מחשבה, דמיון של עתיד - בדיוק כמו החלום בלילה. אם בסוף זה לא קרה, סימן שזה לא היה אמור לקרות. בורא העולם נתן לי חלום שנראה מוחשי במיוחד - נראה קרוב, נראה ודאי - אבל בסופו של דבר זה נשאר חלום. ומי מצטער על חלום? התובנה הזו לא נועדה רק להרגיע אותי לגבי דירות שלא קניתי. היא כלי עבודה של ממש - ואני חושב שהיא בדיוק מה שחסר לאנשים שמפחדים להשקיע היום בשוק ההון. איך זה מתרגם להשקעות נניח שיש לכם מטרה ברורה וחשובה - לדוגמה, לחסוך לנישואי הילדים בכבוד. אתם פותחים תיק השקעות, ומתחילים לחסוך לטווח ארוך. השוק, בעזרת ה', עולה לאורך זמן - ככה זה עובד בהשקעה סבלנית. אבל בדרך יהיו ירידות. זה לא "אם", זה "מתי". ובדיוק ברגע הירידה מתעורר הפחד הגדול ביותר: למכור הכול כדי "להציל את מה שנשאר". וזו בדיוק הנקודה שבה החוסן הנפשי קובע הכול. כי מי שנכנס להשקעה עם התובנה הזו - שהכסף שהוא משקיע הוא כמו חלום, ואם בסוף הוא יפסיד אותו, סימן שזה בכלל לא היה אמור להיות שלו - הוא לא ימכור בפאניקה. הוא ידע: "אם, חלילה, אני אצא מפה עם הפסד - זה אומר שזה היה חלום מוחשי שהתברר כחלום. לא הייתי אמור לקבל את זה". והידיעה הזו, פרדוקסלית ככל שתישמע, היא בדיוק מה שנותן את השקט הדרוש כדי לא למכור, ודווקא בגלל זה - לתת לכסף הזדמנות אמיתית לצמוח. אבל יש תנאי אחד הגישה הזו עובדת רק אם באמת אפשר "להתעורר מהחלום" בלי שהחיים יתמוטטו. ולכן יש כלל ברזל: משקיעים רק כסף שאפשר להרשות לעצמכם להפסיד. לא ממונפים, לא בהלוואות, לא בכסף שאתם צריכים למחר. כי אם ההשקעה היא כסף שאתם באמת יכולים לאבד מבלי שהעולם יקרוס - אז ה"חלום" נשאר חלום נעים, וגם אם הוא לא יתגשם, לא נשבר שום דבר אמיתי. וכשיודעים שאפשר לחיות גם בלי זה - דווקא אז יש הכי הרבה סיכוי שזה יישאר, יצמח, ובעזרת ה' יגיע בדיוק לאן שהתכוונתם מלכתחילה. נכון שאינו דומה חלום שעוד לא השקעתי בה כסף, לבין חלום שכבר הושקעו בו בו כספים, אבל בסוף זה אותו חלום.. 'קל לומר את זה עכשיו, לפני שהמשבר בא - אבל אני מקווה שהקו הזה יהיה לי ולאחרים לעזר גם ברגע האמת'.
  • 8 הצבעות
    1 פוסטים
    182 צפיות
    פלוספ
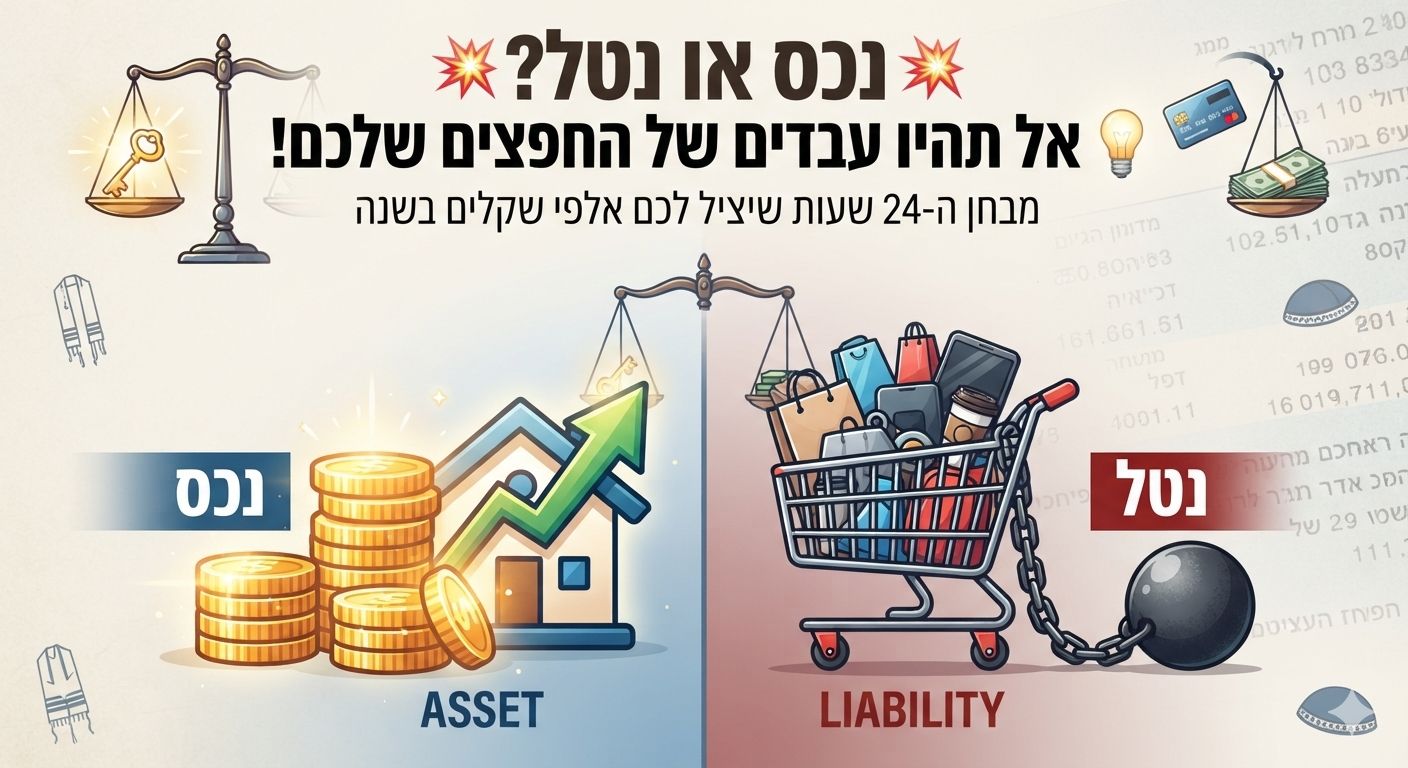
    במסגרת עבודתי ופגישותיי עם אברכים יקרים, יצא לי לשבת לא מעט על דפי חשבון הבנק. עברנו שורה אחר שורה, סעיף אחר סעיף. המטרה הייתה פשוטה: להבין לאן הכסף הולך, ואיך אפשר לחסוך. התובנה שעולה שוב ושוב מהמפגשים הללו היא כואבת אך פשוטה: אנשים פשוט לא שמים לב כמה הוצאות מיותרות מצטברות בשנה על דברים של מה בכך. "שקל לשקל מצטרף לחשבון גדול", וההוצאות הקטנות הללו מפעפעות ומרוקנות את החשבון בלי שנרגיש. כדי לעשות סדר בבלגן ולמנוע את זליגת הכספים הזו, יש כלל ברזל אחד שמנחה אותי בכל הוצאה משמעותית. זהו מבחן פשוט בן שלוש מילים שכל אחד חייב לשאול את עצמו לפני שהוא מוציא כרטיס אשראי (או המזומן...): נטל או נכס? העולם הכלכלי שלנו מתחלק בגדול לשני סוגי רכישות: • נכס: משהו שאתה קונה, והוא מכניס לך כסף או מייצר לך ערך כלכלי עתידי (משיא תשואה). • נטל: משהו שאתה קונה, ומאותו רגע הוא רק מוציא ממך כסף באופן קבוע. ניקח דוגמה נפוצה מאוד: רכישת רכב. מדובר בצורך לגיטימי לחלוטין. אבל לפני שרצים למגרש המכוניות, צריך לפרק את המניע. מאיפה נובע הרצון? אם הרצון מגיע מתוך רצון לנוחות, פינוק או "כיף" – זו זכותו של אדם, בתנאי שיש לו מקור מימון ברור ויציב לזה. למה? כי רכב הוא נטל מובהק. מעבר להוצאה הראשונית והכבדה על הקנייה, הרכב לא מפסיק "לאכול": ביטוחים, טסט, דלק, טיפולים, ירידת ערך ותיקונים בלתי צפויים. הוא שואב כסף מהעו"ש בכל חודש מחדש. אבל, אם אותו אדם בא ואומר: "אני חייב רכב כי אני מתפרנס איתו (עובד כסוכן, משלוחים, או שהרכב מאפשר לי להגיע למשרה שמכניסה לי משמעותית יותר)", כאן התמונה משתנה. הרכב הופך לנכס. הוא כלי שמביא איתו תשואה ומגדיל את ההכנסה. הכלל הזה נכון להכל. החל ממוצרי חשמל, דרך שדרוג של הבית, ועד למנויים חודשיים קטנים. כמעט כל דבר שאנחנו רוכשים הוא או נטל או נכס. בפעם הבאה שאתם עוברים על העו"ש, או עומדים בפני רכישה, תעצרו רגע. אל תסתכלו רק על המחיר שכתוב על התוויות. תשאלו את עצמכם: האם הדבר הזה הולך לעבוד בשבילי, או שאני הולך לעבוד בשבילו? החסכונות הגדולים באמת שלכם נמצאים בדיוק במקום שבו תגידו "לא" לנטל, ו"כן" לנכס. החוכמה האמיתית אינה רק להימנע מנטלים, אלא לדעת כיצד לנתב את המשאבים שלנו כך שהכסף יתחיל לעבוד עבורנו. אנו מכירים היטב את המושג "הקרן קיימת לו לעולם הבא והפירות בעולם הזה". להבדיל, גם בכלכלה – המטרה שלנו היא ליצור "קרן" (נכס) שתניב לנו "פירות" (הכנסה או חיסכון). כשמשפחה מחליטה לוותר על הוצאה שהיא נטל – נניח, ביטול מנוי מיותר, צמצום קניות ספונטניות, או דחיית רכישה של מכשיר יקר שלא באמת נחוץ – היא לא רק "חוסכת". היא מייצרת הון פנוי. אם לוקחים את אותם מאות שקלים שנחסכו בכל חודש ומפנים אותם לטובת חיסכון מניב, השקעה נכונה, או אפילו סגירת חובות מעיקים (שכן חוב הוא הנטל הכבד מכולם, באם יש שם ריבית) – הפכתם במו ידיכם זרם של "נטל" פוטנציאלי ל"נכס" ממשי. סיכום למעשה: אז איך מתרגמים את המאמר הזה לחיים עצמם? הנה שלוש פעולות פשוטות שאתם יכולים לעשות כבר בתחילת השבוע הקרוב: מבחן המרקר (שורה-שורה): הדפיסו את תדפיס העו"ש וחיוב האשראי של החודש האחרון. קחו שני טושים בצבעים שונים. צבע אחד לנכסים (הוצאות שמביאות ערך, בריאות, או פרנסה) וצבע שני לנטלים (הוצאות קבועות או משתנות שרק שואבות כסף ללא תועלת אמיתית). התוצאה מול העיניים תפתיע אתכם. חוק 24 השעות: לפני כל רכישה גדולה שאינה קיומית, קחו נשימה של 24 שעות. בזמן הזה, תשאלו את עצמכם את שאלת המפתח: האם המוצר הזה הולך לשרת אותי, או שאני הולך להשתעבד לתחזוקה ולתשלומים שלו? הגדרת "תקציב נוחות" מראש: מותר ליהנות ומותר שיהיו נטלים בחיים (כמו רכב לנוחות) – אבל רק אחרי שהגדרתם להם תקציב מוגדר מראש שלא פוגע בנכסים או בחיסכון שלכם. העו"ש שלנו הוא שיקוף של הבחירות שלנו. ברגע שנפסיק לקנות "נטלים" במסווה של "נכסים", נגלה שהדרך לרווחה כלכלית ולשקט נפשי קרובה הרבה יותר משחשבנו. אבל... רגע לפני שאתם רצים למחוק כל שורה בעו"ש, חשוב להבהיר נקודה קריטית: לא כל דבר בחיים נמדד רק במשקפיים של נכס או נטל כלכלי. לחם, חלב, גבינה, תרופות או בגד בסיסי לילד לחורף – אלו אינם נטלים. אלו צרכי חיים קיומיים. התורה מצווה עלינו "ונשמרתם מאוד לנפשותיכם", ומשפחה צריכה לחיות, לאכול ולהיות בריאה בנפש ובגוף. נכס או נטל נמדדים במרחב של הבחירה – במקום שבו אנחנו קונים מעבר לצורך האמיתי, במקום של המותרות, הפינוק או ה"מה יגידו". אל תצמצמו בלחם ובחלב של הילדים שלכם. תצמצמו בנטלים האמיתיים – אלו שיושבים בעו"ש, לא נותנים לכם שום ערך קיומי או רוחני, ורק לוקחים מכם את השקט הנפשי. ️ השורה התחתונה הכסף שלנו הוא משאב יקר שניתן לנו מאת השם כדי שנוכל לחיות ברווחה, ללמוד תורה ולגדל משפחה בנחת. כשאתם מנהלים אותו נכון, ומבחינים בין צורך אמיתי לבין נטל מיותר – אתם לא רק חוסכים כסף. אתם קונים לעצמכם את הנכס הכי גדול שיש: יישוב הדעת. [image: image_c3692084.jpg]

  • 8 הצבעות
    8 פוסטים
    365 צפיות
    ד
    מה שיותר במות, יותר טוב
  • 8 הצבעות
    3 פוסטים
    398 צפיות
    שמש מרפאש
    אפשר לקנות כקובץ PDF?
  • 8 הצבעות
    5 פוסטים
    125 צפיות
    קל זכותק
    @בן-עליה כתב: מי בוחר את הרופאים כמו כל המכרזים שיש למען האמת ביטוח לאומי מפרסם כל הזמן שחסרים לו רופאים בתחומים מסוימים הוא פשוט במצוקה ומחסור ומחפש כל הזמן רופאים יש כמובן רופאים שאותם הם לא רוצים וגם לאחר שנבחרו לא מאריכים להם את המינוי או שמקצצים להם בשעות וכו' ובכלל רוב הרופאים לא ממש רעבים ללחם, ואם מתחיל עימות או משהו לא נעים עם הצוות בסניף הם פשוט מוותרים על התענוג לעבוד בוועדות הרפואיות ועוברים לעבוד במקום אחר. אני מוכרח לציין שרוב הרופאים בוועדות הרפואיות בביטוח לאומי גם הקשוחים שבהם, הם אנשים טובים ורופאים מקצועיים, שרוצים לעשות את תפקידם ועבודתם ולסייע למי שזקוק לסייע ולא לתת למי שלא מגיע לו, כמו בכל מקום יש את המיעוט שמתנהל אחרת.
  • 7 הצבעות
    12 פוסטים
    2k צפיות
    איציק התותחא
    @shimon כתב בדיונים על מאמר - "גמחי"ם או שוק ההון?": יש אברכים שטוענים שהטענה "שממילא יצטרכו לשלם את הסכום הזה לפרעון ההלוואה ולכן שיתחילו לשלם את זה בלידת הילד" לא כ"כ נכונה בהשקפה רוחנית שהקב"ה זן ומפרנס לכ"א כפי צורכו בזמן הנצרך א. יש עניין מאוד גדול לא להגיע לידי מתנת בשר ודם, בימנו שחתונה עולה הרבה כסף זה לא סוד, ובכדי לחתן בכבוד צריך להתכונן לזה כשהילד נולד, ולא להגיע לשלב של החתונה "בהפתעה גמורה" ולשבור את הראש מהיכן להביא כסף ב. הזמן הכי טוב להתחיל להניח כסף בצד זה בגיל צעיר, ולא אחרי שיש משפחה עם ילדים שאז מאוד קשה להתרגל להניח כסף בצד
  • לדפוק את אגד

    הועבר תעסוקה, עסקים ויזמות
    2
    7 הצבעות
    2 פוסטים
    591 צפיות
    אבישי ויינגולדא
    צודק לגמרי! וכאותה חנות ברע''ק שתלתה שלט בחוץ: 6 חולצות ב-600 ש''ח חולצה אחת ב-90 נכנסו הלקוחות החכמים ואמרו שהם רוצים לקנות רק 5 חולצות ב-450 ש''ח כל הסחורה נגמרה ביום אחד! אמר המוכר לבן שלו: ראית איך עודדתי אותם לקנות 5 חולצות כל אחד?...
  • המדריך למשקיע המתחיל

    הועבר שוק ההון והשקעות
    3
    7 הצבעות
    3 פוסטים
    701 צפיות
    ביזנייעסב
    @סייעתא-דשמיא אם אני מבין נכון, מדובר על שם ספר אחר.
  • 7 הצבעות
    6 פוסטים
    4k צפיות
    חופש כלכליח
    אני מציע לעדכן את ההודעה הזו ולהפיץ אותה בכל רעש גדול
  • 7 הצבעות
    7 פוסטים
    934 צפיות
    ס
    @צמיחה כתב בהאם זה הזמן הנכון להשקיע ב-s&p500?: לא בדקתי כרגע את תמהילי ההשקעה, אבל בעדכון האחרון של תשואה כהלכה הם כתבו שמסלול הלכה של אינפיניטי הוא 100% מדד עולמי בכל המוצרים. צודק.
  • 7 הצבעות
    1 פוסטים
    285 צפיות
    ח
    מצרפת לכם עדכון שרלוונטי לכולם:) עליית דמי ביטוח לאומי וביטוח בריאות לעצמאיים, שכירים ובעצם לכל המגזרים שבמשק עצמאים: עד הכנסה של 7,522 ש"ח 7.7% (במקום 5.97% בשנת 2024) מ-7,522 ש"ח ועד תקרה של 50,695 ש"ח 18% (במקום 17.83% בשנת 2024) עצמאי שאינו עונה להגדרה / בעל הכנסה פאסיבית: ​(לדוג' הכנסה מהשכרת חנות) עד הכנסה של 3,134 ש"ח - פטור מדמי ביטוח (כמו שנה קודמת) מהכנסה של 3,134 ש"ח עד הכנסה של 7,522 ש"ח - אחוז דמי ביטוח לאומי: 12% בשנת 2025 (לעומת 9.61% בשנת 2024) לא עובד: תשלום ביטוח לאומי חודשי 250 ש"ח (במקום 204 ש"ח) עובדים שכירים: ​עד הכנסה של 7,522 ש"ח אחוזי מעסיק: 4.51% (במקום 3.55%) אחוזי עובד: 4.27% (במקום 3.5%) הכנסה מ-7,522 ש"ח ועד 50,695 ש"ח אחוזי מעסיק: 7.6% (ללא שינוי) אחוזי עובד: 12.16% (במקום 12%) שינוי נוסף: ההכנסה המרבית החייבת בדמי ביטוח עומדת ע"ס 50,695 ש"ח (במקום 49,050 ש"ח בשנת 2024). מה המשמעות עבורכם? עלייה זו תתבטא בעלויות גבוהות יותר במקדמות החודשיות או בתלוש השכר החודשי. לכן חשוב לבצע התאמות בתזרים המזומנים ולהיערך לתשלומים מוגדלים. אני ממליצה לבצע בדיקה תקופתית של התשלומים לביטוח לאומי ולהיערך בהתאם. בברכה, [image: LOGO CCF5.png]
  • זכויות עובדים במגזר בחרדי

    הועבר כלכלת המשפחה מיצוי זכויות
    4
    7 הצבעות
    4 פוסטים
    397 צפיות
    א
    @רק-בס-ד תכנס לאזור אישי ברשות המיסים, ותנסה להוציא טפסי 106 לשנים המדוברות.
  • 7 הצבעות
    1 פוסטים
    339 צפיות
    מ
    ערכתי לאחרונה מחקר קצר - מהו באמת הכאב השורף שיש לאברך מן השורה בכל הנושא הכלכלי? (למה אני חוקר את זה..? כי אני מחפש לתת בע"ה מענה ופתרון לכאבים שלהם- לא סתם לדבר על איך שהעולם 'לא בסדר'...) אשתף אתכם במה ששמעתי בינתיים, ומה יש לי לומר, ואשמח לקבל עוד משוב בעניין החשוב הזה. אז הנה תיאור קלאסי של משפחת אברך תשפ"ה: יש קצת מחנק תמידי מכל ההוצאות בשוטף, סוג של 'גומרים בנס את החודש', דוחים חלק תשלומים למועד מאוחר יותר... ומבפנים מנקרת לה השאלה הגדולה - עם כל המידע שיש היום בנושא ההשקעות השונות; המקובלויות בחברה שדורשות סכומי עתק לנישואי הילדים, הסיפורים השונים על מגלגלי גמחי"ם מחד, על סיפורי הניסים מאידך, ועל כל אלו שיצאו לדרך והשקיעו בפועל כדי להכין להוצאות העתידיות במשפחה... אז איפה אני עומד? אני בסדר שלא קניתי דירה שניה להשקעה? נורמלי שאני ממשיך ללמוד בכולל ולא מוצא הכנסה פנויה של 2000 ש"ח כדי לפתוח קופת חיסכון ארוכת טווח בשוק ההון..? אז מבלי להיכנס כרגע לנושא ההשקפתי, אני רוצה לתת כאן את ההסתכלות הנכונה לגבי התזמון הנכון להשקעות בבית עם ילדים, כשהחודשי גם דורש את שלו... מבחינת הסדר הבריא, בודאי ראוי לנו קודם כל לראות שיש בבית את הצרכים של היום-יום, אח"כ לתכנן נכון להוצאות שנתיות ובלתי צפויות, ורק לאחר מכן להתעסק בסידור ההוצאות של העתיד; -גדולות ומאיימות ככל שיהיו. לפעמים הנטייה שלנו היא דווקא לעבוד בכיוון ההפוך. ולמה? מכיון שאנחנו מרגישים אתגר כלכלי ביום-יום, ואנחנו קצת זולגים מחוץ למסגרת וכו', אז יש מין פחד כזה של 'מה יהיה כשהדיון לא יהיה סביב אלפיים שקל, ולא עשרים אלף - אלא 200 אלף..?!' אז הבנאדם אומר לעצמו: 'עם החודשי והשנתי אני יכול עוד להמשיך ולסחוב איכשהו - אני כבר מתמקצע בזה... אבל בסכומי עתק--- איך אני מסתכל על זה בכלל..? אז אולי פשוט נעשה הוראת קבע של אלפיים ש"ח, או נקפוץ למים עם איזו דירה להשקעה בדימונה - והשם יעזור... אה, סליחה - השם עוזר!' הבעיה שזה לא עובד ככה... המושג של להכין מראש לנישואי הילדים, הוא שהאדם בוחר להוביל את החיים שלו בתבונה מתוך לקיחת אחריות וחשיבה איך לבוא למאורעות שונות בצורה מחושבת ומתוכננת, בסייעתא דשמיא. אם אני מתנהג בחוסר סדר ביום-יום, קונה 'מה שצריך' (-איך אני אוהב את המילים האלו...) ואח"כ מחפש איך להכניס מהר איזה סכום לחשבון כדי שיהיה כיסוי לאשראי שיורד מחר... -אז זאת אומרת שאני עוד לא מוביל את החיים; אלא עוסק בתגובתיות תמידית וכיבוי שריפות... איך אני מנסה אם כן לקפוץ ישר לעתיד, ולהרגיש טוב עם עצמי שאני ככה 'מכין מראש' לימים יבואו..?? ומבחינה פרקטית גם כן- בואו נחשוב איך נראית התקשורת בבית כשהאשה רוצה לקנות בגדי חורף לילדים או תיק לבית הספר ומחברות, רישום לצהרון וחוגים וכו'; והבעל בחכמתו הרבה משיב ש'לא נראה לי שיש לנו כסף לזה עכשיו...' כשהיא מתפלאת לעומתו 'ואיך יש לנו אלף ש"ח לחיסכון...?' (ומה לעשות שהיא צודקת...) ומצד שני: לפעמים פתיחת הוראת קבע קטנה עבור העתיד, מייצרת תשדיר חיובי בראש שלנו, ש'הנה תראה איזה אחראי אתה..! אתה כבר לוקח אחריות על העתיד של המשפחה! אתה פועל מתוך בחירה כדי לייצר מצב תקין ובריא לתקופת נישואי הילדים..! אז אולי ר' ייד אתה יכול גם לעשות סדר בחודשי, וללמוד איך לחיות מתוך ההכנסות שלכם בכיף ובשמחה..?' ההמלצה שלי: אם אתם ניגשים לחיסכון לפני איזון בחודשי - אז בסכום צנוע בלבד. אתן לכם משל לסיום - חשבתי עליו בשעה האחרונה: נגיד אני שוקל מאה ועשר ק"ג, והגיע זמן לטפל בזה... אז חשבתי על תמריץ גאוני! כבר תקופה ארוכה שאני חולם 'לפנק את עצמי' בחליפה יוקרתית כזאת של 1300 ש"ח.. ככה אני - עוד אוהב בגדים איכותיים כמו השנים בישיבה גדולה... אז אני הולך להיכנס לליבוביץ, ולקנות מידה אחת קטנה יותר ממה שאני צריך... ככה אני אהיה מוכרח להיכנס לתלם - התעמלות יומית וארוחות מסודרות ומזינות. ואז אני אומר לעצמי; 'מה, לא חבל לבזבז את ההזדמנות הנפלאה הזאת..? בוא תבקש מהמוכר שיתן לך חלפיה במידה 48, וככה אתה הולך להרביץ דיאטת רצח - רק מים!!!' נו; איזה מהלך אתם חושבים יביא ביצועים טובים יותר..? (אולי זה משתנה קצת לפי האופי של האדם, אבל להישאר בפורפורציה הנכונה...) קחו המחשה אחרונה לרעיון שאני מנסה להעביר כאן - אני מקבל מיילים בסגנון הזה: 'שלום, אנחנו ראינו באתר של בנקל שאתה מבין בהשקעות. תראה, יש לנו אמנם איזה גירעון של כמה אלפים בחודש כעת, (סגרתי עסק כושל, וגם עזבתי את העבודה כשכירה... פותחים עכשיו עסק חדש של הדרכת כלות...) אז אנחנו לא מוכנים באמת לאיזו הדרכה יקרה עכשיו... רק רצינו לדעת - יש לנו דירה בירושלים שבעצם אפשר להוציא עליה עוד משכנתא של איזה מיליון ש"ח, והגיסות שלי כבר אומרות לי - את משוגעת הילדים שלך כבר בגיל 10, את חייבת לעשות משהו... ואמרתי לעצמי - די, הן צודקות... אז תכל'ס אנחנו מחפשים רעיון איפה הכי כדאי להשקיע סכום כזה, זאת אומרת מה יכניס לנו הכי הרבה; שוק ההון או נדל"ן... ואיך זה בדיוק עובד... למי פונים לייעוץ... כמה אתה לוקח על פגישה חד-פעמית..? אתה יכול גם בזום..?' הבנתם את הנוסחה. אל תעשו את זה! אני עשיתי את זה - נכנסתי לחובות של מעל מיליון ש"ח בתור אברך יום שלם, אני עדיין מתאושש מזה ( הקב"ה ברחמיו עוזר גם לטיפשים לצאת מהבוץ...). אז אני מתחנן שוב - אל תגזימו. אל תקפצו מדרגות. תפעלו נכון. תלמדו איך לסדר את החודשי שנתי בטוב, תכירו את היכולות שלכם, תתייעצו, תתקדמו... וה' ברחמיו יפתח לכם שערי ברכה, שפע, וכל מילי דמיטב! צריכים עזרה? דברו איתי! 0583282028
  • 7 הצבעות
    9 פוסטים
    665 צפיות
    רואה את הנולדר
    התוסף חזר אחרי תקופה ארוכה שהוא נח
  • האם אני המשקיע הנכון

    הועבר שוק ההון והשקעות
    27
    7 הצבעות
    27 פוסטים
    2k צפיות
    א
    @ניסן-עציוני תוכל לשתף באיזה 3 מדדים ? וכן אשמח לקבל הסבר על מסלול עוקב מדדי מניות
  • 7 הצבעות
    61 פוסטים
    5k צפיות
    ה
    @אבי-ר. יפה מאד
  • 7 הצבעות
    7 פוסטים
    463 צפיות
    הקול השפויה
    @אבי-ר. כתב במה זה לוח שפיצר? ולמה אנשים טועים לחשוב שלא שווה למחזר את זה בסוף התקופה: @הקול-השפוי כי באמת מצד אחד הרעיון הוא די פשוט, אלא שיכול להיות שבזמנם היה צריך ראש מיוחד בשביל לעשות את זה בתכלס'. אז אתה אומר שהחידוש היה הנוסחה לביצוע בלי מחשב. אולי.
  • 7 הצבעות
    44 פוסטים
    3k צפיות
    ה. שלמהה
    @שמיל-שמיל כתב בהשקעות לאזרחי ארה"ב סיכום [מקוה מועיל]: @ה.-שלמה @ה.-שלמה כתב בהשקעות לאזרחי ארה"ב סיכום [מקוה מועיל]: קרנות בארה"ב מחוייבות לחלק דיבידנדים ולא משנה באיזה צורה הן משקיעות. לא הבנתי אם הם משקיעים באגחים גם צריכים לחלק דיבידנדים?, אם אין דיבדינדים את מה הם יחלקו בדיוק? מדובר בקרנות פאסיביות, הוי אומר בנכסים שמכניסים דיבידנדים לפחות ב50% מהקרן. אג"חים מכניסים תשלומי ריבית, שנחשבים אף הם דיבידנדים.
  • הפריפריה בשחור לבן

    נדל"ן ומשכנתאות פריפריה עיצוב שיווק
    70
    7 הצבעות
    70 פוסטים
    5k צפיות
    י
    @תיווך-בית-שאן בוודאי לא כמו המחירים של בית שאן... דירות ישנות יש במחירים האלו (בוותיקה) דירות חדשות הרבה יותר ממיליון... אבל ביחס להקיפים של עיר חרדית חדשה מדובר במחיר אטרקטיבי יחסית.
  • 7 הצבעות
    6 פוסטים
    474 צפיות
    מזומניםמ
    אפשר להגדיר את זה לבחירת המשתמש בהגדרות