

פרעון הלוואה בשביל השקעה
פנסיה, גמל וקרנות השתלמות
8
פוסטים
4
כותבים
327
צפיות
4
עוקבים
-
רציתי לדעת על מהלךמסויים אם זה נכון לעשות אותו או לא!
יש לי הלוואה בבנק שהייתרה שלה היא 86860 שח בריבית של P=2 , סיום החוב בעוד 8 שנים, החזר חודשי 1190 שח.
לעומת זה יש לי כסף בקרן השתלמות שאני יכול למשוך אותו, ולהשקיע אותו בקופות גמל.
האם כדאי לי לקחת 83000 שח ולהשקיע אותו עכשיו במלואו, או שעדיף לפרוע את ההלוואה, ולעשות הוראת קבע בקופת גמל של 1190 שח ל8 שנים?
אם אני פורע את ההלוואה , אז אם אני משלם לבנק 1190 שח החזר חודשי מתוך זה מעל 500 שח ריבית הולך לבנק,
במקרה שאני פורע את הכל, ועושה הוראת קבע של 1190 שח לקופת גמל, אז כל הכסף הולך אלי ונשאר שלי וגם יש לי רווחים עליו.
אשמח לשמוע תגובות עם המהלך נכון. -
רציתי לדעת על מהלךמסויים אם זה נכון לעשות אותו או לא!
יש לי הלוואה בבנק שהייתרה שלה היא 86860 שח בריבית של P=2 , סיום החוב בעוד 8 שנים, החזר חודשי 1190 שח.
לעומת זה יש לי כסף בקרן השתלמות שאני יכול למשוך אותו, ולהשקיע אותו בקופות גמל.
האם כדאי לי לקחת 83000 שח ולהשקיע אותו עכשיו במלואו, או שעדיף לפרוע את ההלוואה, ולעשות הוראת קבע בקופת גמל של 1190 שח ל8 שנים?
אם אני פורע את ההלוואה , אז אם אני משלם לבנק 1190 שח החזר חודשי מתוך זה מעל 500 שח ריבית הולך לבנק,
במקרה שאני פורע את הכל, ועושה הוראת קבע של 1190 שח לקופת גמל, אז כל הכסף הולך אלי ונשאר שלי וגם יש לי רווחים עליו.
אשמח לשמוע תגובות עם המהלך נכון.@MBMBMB נשמע בתוך השאלה שלך שיש לך צד לפתוח קרן השתלמות כדי להשקיע בקופת גמל להשקעה
התכוונת לזה? -
בכל מקרה בריבית של P+2 כנראה כדאי לפרוע תשואה מובטחת על הכסף בלי סיכון ובלי תנודתיות של 7.25% זה דבר חזק...
במיוחד שמדד shiller CAPE על הS&P500 עומד על 42.5 נקודות מה שאומר CAEY של 0.0235 (CAEY = 1/CAPE) מה שנותן אומדן תשואה של 2-2.5% אחוז שנתי אחרי אינפלציה או בערך 5% אחרי אינפלציה.
אם יש לך הערכה ל5% עם סיכון מול 7+% בטוח נראה לי שברור מה לקחת -
בכל מקרה בריבית של P+2 כנראה כדאי לפרוע תשואה מובטחת על הכסף בלי סיכון ובלי תנודתיות של 7.25% זה דבר חזק...
במיוחד שמדד shiller CAPE על הS&P500 עומד על 42.5 נקודות מה שאומר CAEY של 0.0235 (CAEY = 1/CAPE) מה שנותן אומדן תשואה של 2-2.5% אחוז שנתי אחרי אינפלציה או בערך 5% אחרי אינפלציה.
אם יש לך הערכה ל5% עם סיכון מול 7+% בטוח נראה לי שברור מה לקחת@לחכמים-לחם זה לא תשואה של 7.25 הלוואה בשפיצר סך כל חיי ההלואה זה בערך חצי אולי יותר באחוזי ההלואה ודבר נוסף שבהשקעה יש כמובן ריבית דריבית מה שאומר שהלואה והשקעה כל אחד מושך לכיון אחר. אפילו הכי כדאי לפרוע הלוואה כזאת ע"י מיחזור להלוואה על חשבון הקרן השתלמות וכדומה בריבית נמוכה משמעותית יותר.
-
@לחכמים-לחם זה לא תשואה של 7.25 הלוואה בשפיצר סך כל חיי ההלואה זה בערך חצי אולי יותר באחוזי ההלואה ודבר נוסף שבהשקעה יש כמובן ריבית דריבית מה שאומר שהלואה והשקעה כל אחד מושך לכיון אחר. אפילו הכי כדאי לפרוע הלוואה כזאת ע"י מיחזור להלוואה על חשבון הקרן השתלמות וכדומה בריבית נמוכה משמעותית יותר.
@השומר זה פחות מ7.25 כי הוא משלם תוך כדי אבל באותה מידה הוא יכול להשקיע את הכסף שהוא ישלם
יש ריבית דריבית כמובן בהלוואה פשוט נלחמים בה עם התשלומים
כמובן שאם יש דרך למחזר הלוואה בתנאים טובים יותר זה כדאי אם מחליטים להישאר עם ההלוואה
ותסתכל על מה שהוספתי בהודעה הקודמת אח"כ
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות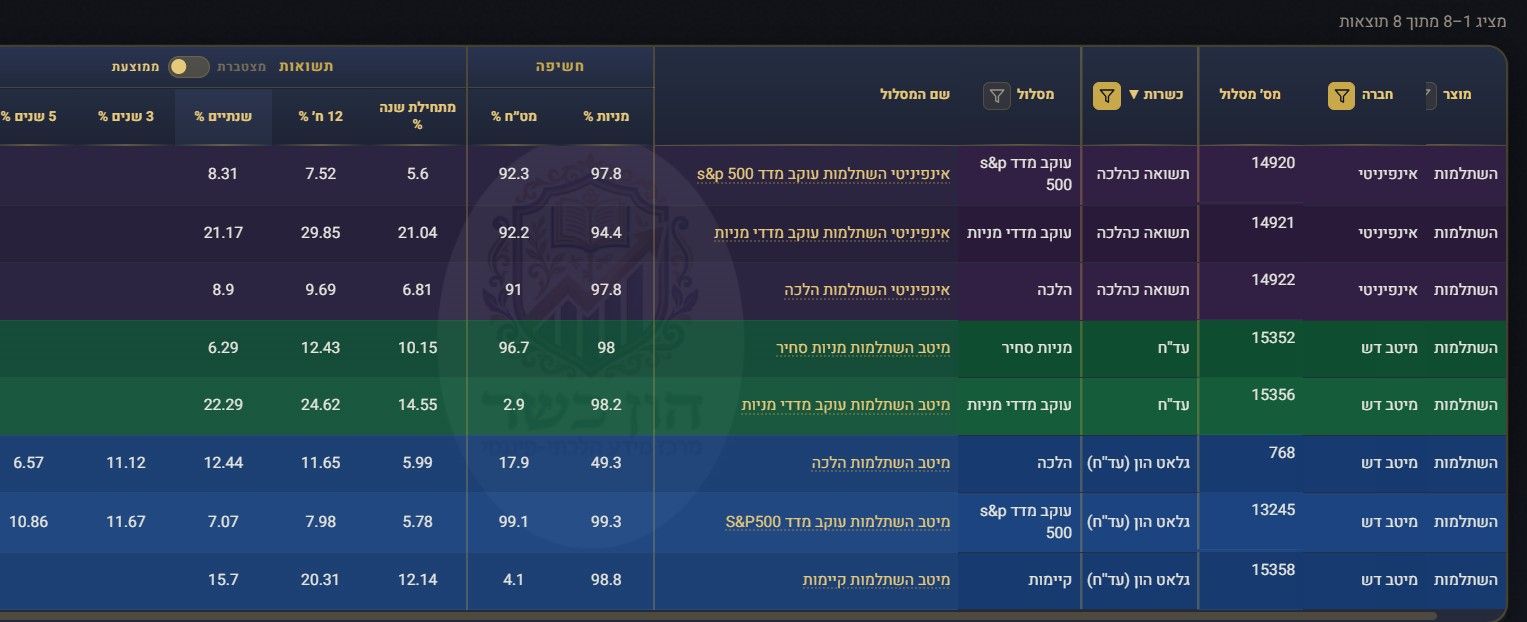



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)