

מחירי הדירות לאן?
נדל"ן ומשכנתאות
6
פוסטים
3
כותבים
407
צפיות
3
עוקבים
-
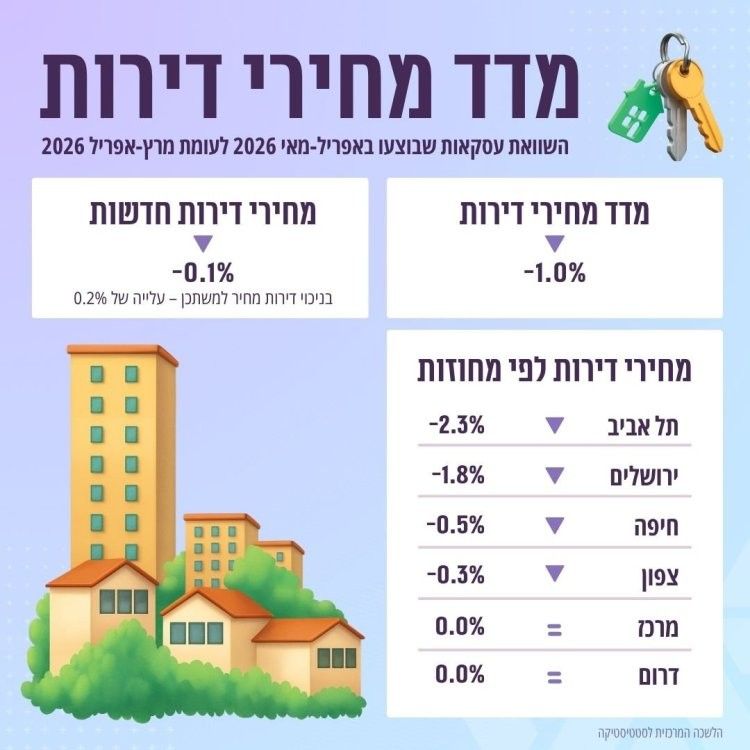
מפרסום מדד המחירים לצרכן היום, עולה שמחירי הדירות ירדו בשנה האחרונה ב1.3%.
מצד שני מדד תשומות הבניה עלה ב 3.5%.
ומחירי השכירות לשוכרים שחידשו חוזה עלה ב 2.5%,
ועבור השוכרים החדשים נרשמה עלייה של 6.8%. (יודגש שזה קרוב לשינוי השנתי ולא מדובר על שינוי חודשי).הרהורים אישיים:
הביקוש לדירות לא ירד,
חלק גדול מהירידה במחירי הדירות, הוא לא מחמת עודף היצע או חוסר ביקוש אמיתי,
אלא מעבר של ביקוש מרכישה לשכירות,
אם אני צודק אנו צפויים בטווח הבינוני לראות את זה מתאזן,
וחזרה לעליה של מחירי הדירות (אולי כשהריבית תרד עוד).
לא מייעץ (איני מומחה בתחום). -
מצד שני נכנסים עכשיו הגבלות של בנק ישראל בענין היכולת לקחת משכנתא.
בנוגע לחישוב ההכנסות ביחס להלוואות קימות.
ומה גם שמה שגורם לאנשים לחכות אינה הגובה הריבית אלא הצפיה והמחשבה שמחירי הדירות ימשיכו לרדת.
לכן הורדה של רבע אחוז שהיא בערך הורדה של 15 ש"ח על כל 100 אלף. כלומר לא משהו רציני לכשעצמו אינו משנה את התמונהחשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
הנעלם הגדול הוא הדירות החדשות,
יש עלייה משמעותית בהתחלות בניה ויותר מזה עלייה בדירות הלא מכורות.לכאורה העלייה במחירי השכירות לא נובעת ממחסור בדירות אלא בקיפאון בשוק.
כך שיתכן שהפתרון לפלונטר הנוכחי לא יהיה עלייה במחירי הדירות אלא מכירת עשרות אלפי הדירות החדשות התקועות. -
מצד שני נכנסים עכשיו הגבלות של בנק ישראל בענין היכולת לקחת משכנתא.
בנוגע לחישוב ההכנסות ביחס להלוואות קימות.
ומה גם שמה שגורם לאנשים לחכות אינה הגובה הריבית אלא הצפיה והמחשבה שמחירי הדירות ימשיכו לרדת.
לכן הורדה של רבע אחוז שהיא בערך הורדה של 15 ש"ח על כל 100 אלף. כלומר לא משהו רציני לכשעצמו אינו משנה את התמונהמצד שני נכנסים עכשיו הגבלות של בנק ישראל בענין היכולת לקחת משכנתא.
בנוגע לחישוב ההכנסות ביחס להלוואות קימות.קשה להאמין שזה יכול להשפיע על המחירים,
מעניין מה דעת יועצי המשכנתאות. -
מצד שני נכנסים עכשיו הגבלות של בנק ישראל בענין היכולת לקחת משכנתא.
בנוגע לחישוב ההכנסות ביחס להלוואות קימות.
ומה גם שמה שגורם לאנשים לחכות אינה הגובה הריבית אלא הצפיה והמחשבה שמחירי הדירות ימשיכו לרדת.
לכן הורדה של רבע אחוז שהיא בערך הורדה של 15 ש"ח על כל 100 אלף. כלומר לא משהו רציני לכשעצמו אינו משנה את התמונהומה גם שמה שגורם לאנשים לחכות אינה הגובה הריבית אלא הצפיה והמחשבה שמחירי הדירות ימשיכו לרדת.
לכן הורדה של רבע אחוז שהיא בערך הורדה של 15 ש"ח על כל 100 אלף. כלומר לא משהו רציני לכשעצמו אינו משנה את התמונהאני חשוב שהפוך, למרות שהירידה לא משמעותית, אנשים יחשבו ו/או יפחדו שהמחירים יעלו....
אנשים מסתכלים גם לטווח ארוך, והציפייה היא להמשך הורדות ריבית גם בהמשך.
מלבד זאת יש לזכור שבמצטבר יהיה מדובר בירידה של 125 נקודות בסיס (כלומר ירידה של 1.25%). -
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)