

האם שווה לסחור במט"ח?
שוק ההון והשקעות
50
פוסטים
5
כותבים
3.7k
צפיות
6
עוקבים
-
@הגיוני כתב בהאם שווה לסחור במט"ח?:
@אמת-מארץ-תצמח על זה אני שואל. סליחה על הבורות.
הפרשות ביטוח לאומי, 8% ומעלה.
מיסים, תעשה חיפוש "מדרגות מס", בדומה לשכיר.
נקודות זיכוי מס כרגיל לשכיר.בגדול, הם מסתכלים על התמונה הכוללת, אם אתה עובד או לומד רוב היום במשהו אחר, ורוב הכסף מגיע ממשהו אחר, גם הרבה פעולות מסחר לאו דווקא יגדירו אותך כסוחר כמשלח יד.
מדרגות מס, הם בין 10% עד 51%.... תלוי בגובה הכנסות. (ללא נקודות זיכוי)
אם אתה מרוויח עד כדי שאתה נמצא במדרגת מס מעל 25% (שיעור מס רווחי הון הרגיל) - אתה במצב טוב.
-
@טריידר אז אם אני לא מדבר על סכומים גדולים, אני משלם על הרווח מהמסחר הזה פחות ממה שאני משלם במס רווחי הון?
@הגיוני כתב בהאם שווה לסחור במט"ח?:
@טריידר אז אם אני לא מדבר על סכומים גדולים, אני משלם על הרווח מהמסחר הזה פחות ממה שאני משלם במס רווחי הון?
לא.
כי עם זה לא הכנסה משמעותית ועיקרית שלך,
זה לא יוגדר כמשלח יד אלא כרווחי הון,
גם עם הרבה פעולות.בפרט אם זה רק יקטין את שיעור המס, לא מסתבר שהפקיד יגדיר את זה ככה, ברירת מחדל היא רווחי הון.
-
תמיד היה לי בראש ברשימת הרעיונות הלא מעובדים לסחור במט"ח כלומר שקלים ודולרים.
ואסביר את ההגיון הבוסרי שבזה: הרי אני גם בקונצנזוס שלא לסחור אקטיבית, אך אולי כל זה דווקא במניות וכדו' שע"י המסחר האקטיבי אתה מפספס את התשואה של המדד או המניה ולכן בסופו של דבר במקום להכות אותו אתה מפסיד חלק גדול מהתשואה שלו (מה שקורה בד"כ).
משא"כ בדולר שקל שאין לו תשואה כלשהי לטווח ארוך שאפשר לפספס, הרי יש לו כמין רצועה שנעה למעלה ולמטה ללא מגמה הנראית לעין. עם ממוצע של 3.65 -,+ שקלים לדולר וא"כ אפשר לקנות דולרים כשהוא מתחת לממוצע ולמכור כשהוא מעל.
וגם הקטע הפסיכולוגי לא כ"כ משחק כאן כמו במניות כי אין את הפחד של התרסקויות וכו',
(אני אישית לא הולך לעשות את זה מבחינה השקפתית- זה יתפוס לי מידי את הראש, ואת הזמן אבל מבחינת הרעיון)
מאד מעניין אותי מה אומרים על זה, על פניו זה נשמע לי ממש סולידי ומעניין. -
אוקיי, בדקתי בטווח 3.61-3.75 :
לא חכמה להסתכל אחורה ולבדוק מה הטווח הכי משתלם...
בשנת 2024 היית מרוויח 31% יפה מאוד.
בין שנת 2019 עד 2024 לא היו תנודות בטווח.
משנת 2025 רק ה' יודע באיזה טווח יזוז המט"ח.
השאלה, אם הטווח ישתנה, כאמור לעיל,
כי אם כן, תצטרך לצאת מהמט"ח עם הפסדים... -
אוקיי, בדקתי בטווח 3.61-3.75 :
לא חכמה להסתכל אחורה ולבדוק מה הטווח הכי משתלם...
בשנת 2024 היית מרוויח 31% יפה מאוד.
בין שנת 2019 עד 2024 לא היו תנודות בטווח.
משנת 2025 רק ה' יודע באיזה טווח יזוז המט"ח.
השאלה, אם הטווח ישתנה, כאמור לעיל,
כי אם כן, תצטרך לצאת מהמט"ח עם הפסדים... -
@טריידר אני חשבתי יותר על כיוון של 3.68- 3.63
פחות בכיוון של להכות את המדד יותר בכיוון של רווח נאה באופן סולידי@הגיוני כתב בהאם שווה לסחור במט"ח?:
@טריידר אני חשבתי יותר על כיוון של 3.68- 3.63
אוקיי.
Cross_Strategy_3.56___3.68_IBKR_USDILS_2025-05-23_e9e02.xlsx
(שים לב, באקסל המצו"ב יש כמה טאבים)
בקיצור (בערך) :
בשנת 2024: 14 פקודות מסחר = 19% רווח / אחזקה בהפסד מקסימלי = חודש אחד 9.5%-
בשנת 2023: 11 פקודות מסחר = 15% רווח / אחזקה בהפסד מקסימלי = חמשה חודשים בין 4.8%- ועד 9.5%-
בשנת 2022: 0 פקודות מסחר
בשנת 2021: 0 פקודות מסחר
בשנת 2020: 4 פקודות מסחר
השאלה האם כדאי להמר שהטווח ההיסטורי מהשנה האחרונה ימשיך, ולא תצטרך לצאת עם הפסדים של 10%.
או לפחות, שתפיק מספיק רווחים, לפני יציאת המחיר מהטווח, כך שגם יציאת בהפסד יכוסה ע"י הרווחים.
בנוסף, הכסף לא זמין כמו בעו"ש, מאחר ואתה לא יכול לצאת בתקופת הפסד (כשהמחיר מחוץ לטווח הנ"ל).
לא יודע להגיד האם זה צעד נבון...
עכ"פ לא הייתי קורא לזה אפיק סולידי כשאפשר לקבל תשואה מובטחת בסך 4% בפקדון בנקאי.
-
@הגיוני כתב בהאם שווה לסחור במט"ח?:
@טריידר אני חשבתי יותר על כיוון של 3.68- 3.63
אוקיי.
Cross_Strategy_3.56___3.68_IBKR_USDILS_2025-05-23_e9e02.xlsx
(שים לב, באקסל המצו"ב יש כמה טאבים)
בקיצור (בערך) :
בשנת 2024: 14 פקודות מסחר = 19% רווח / אחזקה בהפסד מקסימלי = חודש אחד 9.5%-
בשנת 2023: 11 פקודות מסחר = 15% רווח / אחזקה בהפסד מקסימלי = חמשה חודשים בין 4.8%- ועד 9.5%-
בשנת 2022: 0 פקודות מסחר
בשנת 2021: 0 פקודות מסחר
בשנת 2020: 4 פקודות מסחר
השאלה האם כדאי להמר שהטווח ההיסטורי מהשנה האחרונה ימשיך, ולא תצטרך לצאת עם הפסדים של 10%.
או לפחות, שתפיק מספיק רווחים, לפני יציאת המחיר מהטווח, כך שגם יציאת בהפסד יכוסה ע"י הרווחים.
בנוסף, הכסף לא זמין כמו בעו"ש, מאחר ואתה לא יכול לצאת בתקופת הפסד (כשהמחיר מחוץ לטווח הנ"ל).
לא יודע להגיד האם זה צעד נבון...
עכ"פ לא הייתי קורא לזה אפיק סולידי כשאפשר לקבל תשואה מובטחת בסך 4% בפקדון בנקאי.
@טריידר כתב בהאם שווה לסחור במט"ח?:
עכ"פ לא הייתי קורא לזה אפיק סולידי כשאפשר לקבל תשואה מובטחת בסך 4% בפקדון בנקאי.
זה אכן לא סולידי (ולדעתי גם עם מסוכן מאד)
אבל זה לא סותר את הקטע של פיקדון, מי מפריע לך לשים את זה בכספית שקלית - בזמן שזה שקל, וכספית דולרית - בזמן שזה דולר? -
@טריידר כתב בהאם שווה לסחור במט"ח?:
עכ"פ לא הייתי קורא לזה אפיק סולידי כשאפשר לקבל תשואה מובטחת בסך 4% בפקדון בנקאי.
זה אכן לא סולידי (ולדעתי גם עם מסוכן מאד)
אבל זה לא סותר את הקטע של פיקדון, מי מפריע לך לשים את זה בכספית שקלית - בזמן שזה שקל, וכספית דולרית - בזמן שזה דולר?@אמת-מארץ-תצמח כתב בהאם שווה לסחור במט"ח?:
מי מפריע לך לשים את זה בכספית שקלית - בזמן שזה שקל, וכספית דולרית - בזמן שזה דולר?
לא הייתי קורא לזה סחר במט"ח,
כי באותה מידה שאתה 'קונה' מדד לא מגודר מט"ח בסוף זה מחזיק בדולר.. -
@אמת-מארץ-תצמח כתב בהאם שווה לסחור במט"ח?:
מי מפריע לך לשים את זה בכספית שקלית - בזמן שזה שקל, וכספית דולרית - בזמן שזה דולר?
לא הייתי קורא לזה סחר במט"ח,
כי באותה מידה שאתה 'קונה' מדד לא מגודר מט"ח בסוף זה מחזיק בדולר..@שמואל כתב בהאם שווה לסחור במט"ח?:
לא הייתי קורא לזה סחר במט"ח,
כי באותה מידה שאתה 'קונה' מדד לא מגודר מט"ח בסוף זה מחזיק בדולר..למה לא ?
הוא קונה קרן כספית דולר כשהדולר 3.62 ועובר לקרן כספית שקלי כשהדולר 3.68, וחוזר חלילה...
@אמת-מארץ-תצמח הבעיה דרך קרן כספית, הוא שער חליפין יקר ועמלות המרה,
מה שיכול למחוק כל רווח (לכאורה - לא בדקתי לעומק)...
-
@אמת-מארץ-תצמח כתב בהאם שווה לסחור במט"ח?:
מי מפריע לך לשים את זה בכספית שקלית - בזמן שזה שקל, וכספית דולרית - בזמן שזה דולר?
לא הייתי קורא לזה סחר במט"ח,
כי באותה מידה שאתה 'קונה' מדד לא מגודר מט"ח בסוף זה מחזיק בדולר..@שמואל
מדד לא מגודר אינו תלוי בשער הדולר, אלא בשערי המניות מהם הוא מורכב.
אכן הדולר ישפיע במידה מסויימת על חלקם, בדיוק כמו שחדשות בעולם הטכנולוגיה ישפיעו עליהם.
בכל אופן זה דיון ארוך, שאינו קשור לכאן. -
@שמואל כתב בהאם שווה לסחור במט"ח?:
לא הייתי קורא לזה סחר במט"ח,
כי באותה מידה שאתה 'קונה' מדד לא מגודר מט"ח בסוף זה מחזיק בדולר..למה לא ?
הוא קונה קרן כספית דולר כשהדולר 3.62 ועובר לקרן כספית שקלי כשהדולר 3.68, וחוזר חלילה...
@אמת-מארץ-תצמח הבעיה דרך קרן כספית, הוא שער חליפין יקר ועמלות המרה,
מה שיכול למחוק כל רווח (לכאורה - לא בדקתי לעומק)...
@טריידר כתב בהאם שווה לסחור במט"ח?:
@אמת-מארץ-תצמח הבעיה דרך קרן כספית, הוא שער חליפין יקר ועמלות המרה,
לא הבנתי.
איך אתה היית מציע לו לסחור במט"ח?ה' הוא האלוקים, ה' הוא האלוקים.
אין עוד מלבדו. -
@טריידר כתב בהאם שווה לסחור במט"ח?:
@אמת-מארץ-תצמח הבעיה דרך קרן כספית, הוא שער חליפין יקר ועמלות המרה,
לא הבנתי.
איך אתה היית מציע לו לסחור במט"ח?@אמת-מארץ-תצמח כתב בהאם שווה לסחור במט"ח?:
איך אתה היית מציע לו לסחור במט"ח?
FOREX בחשבון מסחר עצמאי.
-
@טריידר כתב בהאם שווה לסחור במט"ח?:
עכ"פ לא הייתי קורא לזה אפיק סולידי כשאפשר לקבל תשואה מובטחת בסך 4% בפקדון בנקאי.
זה אכן לא סולידי (ולדעתי גם עם מסוכן מאד)
אבל זה לא סותר את הקטע של פיקדון, מי מפריע לך לשים את זה בכספית שקלית - בזמן שזה שקל, וכספית דולרית - בזמן שזה דולר?@אמת-מארץ-תצמח כתב בהאם שווה לסחור במט"ח?:
מי מפריע לך לשים את זה בכספית שקלית,
היה משמע מהמילה הזו: ''לשים''
שאתה מתכוון להשקיע לטווח ארוך.
(בלי לסחור בין הקרנות). -
@אמת-מארץ-תצמח כתב בהאם שווה לסחור במט"ח?:
איך אתה היית מציע לו לסחור במט"ח?
FOREX בחשבון מסחר עצמאי.
-
@טריידר כמה יצא לו יותר יקר ב IB ?
(אם כי שם יש לו רק קרנות דולריות, ולא שקליות)
עמלת המרה היא גרושים שם.@אמת-מארץ-תצמח
לא יודע.
התייחסתי רק למסחר במט"ח.
דהיינו להמיר הלוך וחזור לפי שער הדולר/שקל.
עמלת המרה אפסית, ושער חליפין ללא תשלום תיווך לבנק. -
@אמת-מארץ-תצמח
לא יודע.
התייחסתי רק למסחר במט"ח.
דהיינו להמיר הלוך וחזור לפי שער הדולר/שקל.
עמלת המרה אפסית, ושער חליפין ללא תשלום תיווך לבנק.@טריידר כתב בהאם שווה לסחור במט"ח?:
עמלת המרה אפסית, ושער חליפין ללא תשלום תיווך לבנק.
זה גם ב IB, לכן אני שואל.
-
הדולר כעת עומד על 3.3שח. ועבור שיחזור לרמה של 3.65שח (שמשום מה נתקע לי בראש שזה סוג של הממוצע שלו...) הוא צריך לעשות עלייה של בין 7% ל8%!
לא שאני ממליץ לסחור במט"ח או בכל דבר אחר באופן אקטיבי, אבל זה כן נתון מעניין למתעניינים.
הימור שלי: הדולר יעשה את ה8% האלו יותר מהר ממה שהסנופי יעשה אותם. אלא שבלאו הכי רוב המושקעים בסנופי מושקעים בדולר אם אינם משלמים על גידור, ומקוה שכך. -
הדולר כעת עומד על 3.3שח. ועבור שיחזור לרמה של 3.65שח (שמשום מה נתקע לי בראש שזה סוג של הממוצע שלו...) הוא צריך לעשות עלייה של בין 7% ל8%!
לא שאני ממליץ לסחור במט"ח או בכל דבר אחר באופן אקטיבי, אבל זה כן נתון מעניין למתעניינים.
הימור שלי: הדולר יעשה את ה8% האלו יותר מהר ממה שהסנופי יעשה אותם. אלא שבלאו הכי רוב המושקעים בסנופי מושקעים בדולר אם אינם משלמים על גידור, ומקוה שכך.@הגיוני כתב בהאם שווה לסחור במט"ח?:
הדולר כעת עומד על 3.3שח. ועבור שיחזור לרמה של 3.65שח (שמשום מה נתקע לי בראש שזה סוג של הממוצע שלו...) הוא צריך לעשות עלייה של בין 7% ל8%!
הדולר כרגע הוא 3.9,
אבל באחוזים אתה צודק. -
הדולר כעת עומד על 3.3שח. ועבור שיחזור לרמה של 3.65שח (שמשום מה נתקע לי בראש שזה סוג של הממוצע שלו...) הוא צריך לעשות עלייה של בין 7% ל8%!
לא שאני ממליץ לסחור במט"ח או בכל דבר אחר באופן אקטיבי, אבל זה כן נתון מעניין למתעניינים.
הימור שלי: הדולר יעשה את ה8% האלו יותר מהר ממה שהסנופי יעשה אותם. אלא שבלאו הכי רוב המושקעים בסנופי מושקעים בדולר אם אינם משלמים על גידור, ומקוה שכך.@הגיוני כתב בהאם שווה לסחור במט"ח?:
ועבור שיחזור לרמה של 3.65שח (שמשום מה נתקע לי בראש שזה סוג של הממוצע שלו...) הוא צריך לעשות עלייה של בין 7% ל8%!
אתה תקוע עם המבט הצר מאז תחילת 2023, לפני כן הדולר תמיד היה מתחת ל-3.4, והממוצע עוד יותר נמוך...!
אילו הדולר היה יורד לרמה הנוכחית ללא הסבר כלכלי טבעי, ניחא.
אבל עכשיו עם הסרת האיום הקיומו שהוריד בחדות את רמת הסיכון להזרמת כספים מחו"ל,
למה שהדולר לא יחזור לקדמותו מתחת ל-3.4 לתמיד,
אתה סתם רוצה להמר ?...
"אין כאן סוד. רק שכבות שלא כולם רואים."
-
@הגיוני כתב בהאם שווה לסחור במט"ח?:
ועבור שיחזור לרמה של 3.65שח (שמשום מה נתקע לי בראש שזה סוג של הממוצע שלו...) הוא צריך לעשות עלייה של בין 7% ל8%!
אתה תקוע עם המבט הצר מאז תחילת 2023, לפני כן הדולר תמיד היה מתחת ל-3.4, והממוצע עוד יותר נמוך...!
אילו הדולר היה יורד לרמה הנוכחית ללא הסבר כלכלי טבעי, ניחא.
אבל עכשיו עם הסרת האיום הקיומו שהוריד בחדות את רמת הסיכון להזרמת כספים מחו"ל,
למה שהדולר לא יחזור לקדמותו מתחת ל-3.4 לתמיד,
אתה סתם רוצה להמר ?...
@טריידר כתב בהאם שווה לסחור במט"ח?:
@הגיוני כתב בהאם שווה לסחור במט"ח?:
ועבור שיחזור לרמה של 3.65שח (שמשום מה נתקע לי בראש שזה סוג של הממוצע שלו...) הוא צריך לעשות עלייה של בין 7% ל8%!
אתה תקוע עם המבט הצר מאז תחילת 2023, לפני כן הדולר תמיד היה מתחת ל-3.4, והממוצע עוד יותר נמוך...!
למה אתה אומר כך?
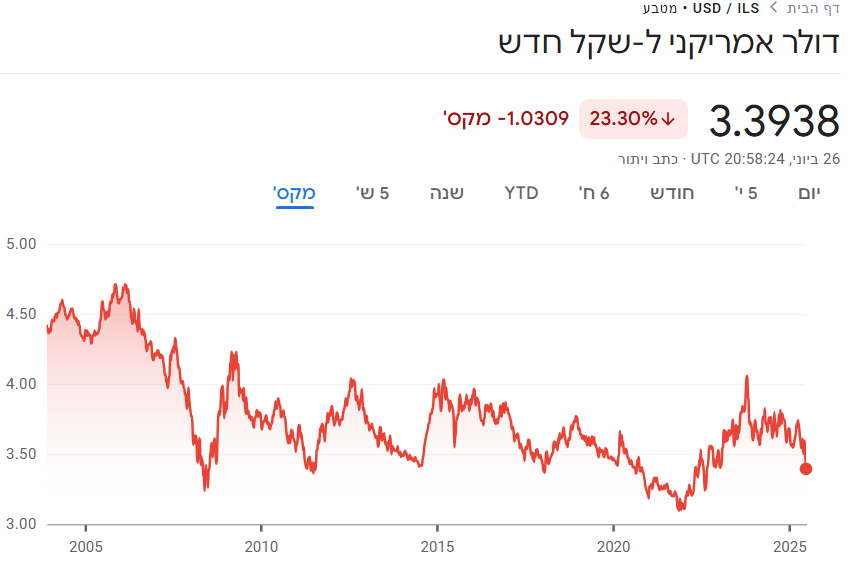
אילו הדולר היה יורד לרמה הנוכחית ללא הסבר כלכלי טבעי, ניחא.
אבל עכשיו עם הסרת האיום הקיומו שהוריד בחדות את רמת הסיכון להזרמת כספים מחו"ל,
למה שהדולר לא יחזור לקדמותו מתחת ל-3.4 לתמיד,
אתה סתם רוצה להמר ?...
בזה יתכן שאתה צודק.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)