

לפני חתימה על משכנתא, רוצה להתייעץ
נדל"ן ומשכנתאות
31
פוסטים
9
כותבים
2.3k
צפיות
10
עוקבים
-
יש לי משכנתא קיימת עם מסלול צמוד מדד ריבית 4.7 הציעו לי לא צמוד ריבית איזור 5 האם אפשר לקבל יותר
@החושב
עם הצעה מתחרה תוכל לקבל הרבה יותר טוב -
יש לי משכנתא קיימת עם מסלול צמוד מדד ריבית 4.7 הציעו לי לא צמוד ריבית איזור 5 האם אפשר לקבל יותר
-
-
שלום לכל היועצים החשובים!!
כהמשך למודעות כלכלית שמייצר לנו הפורום
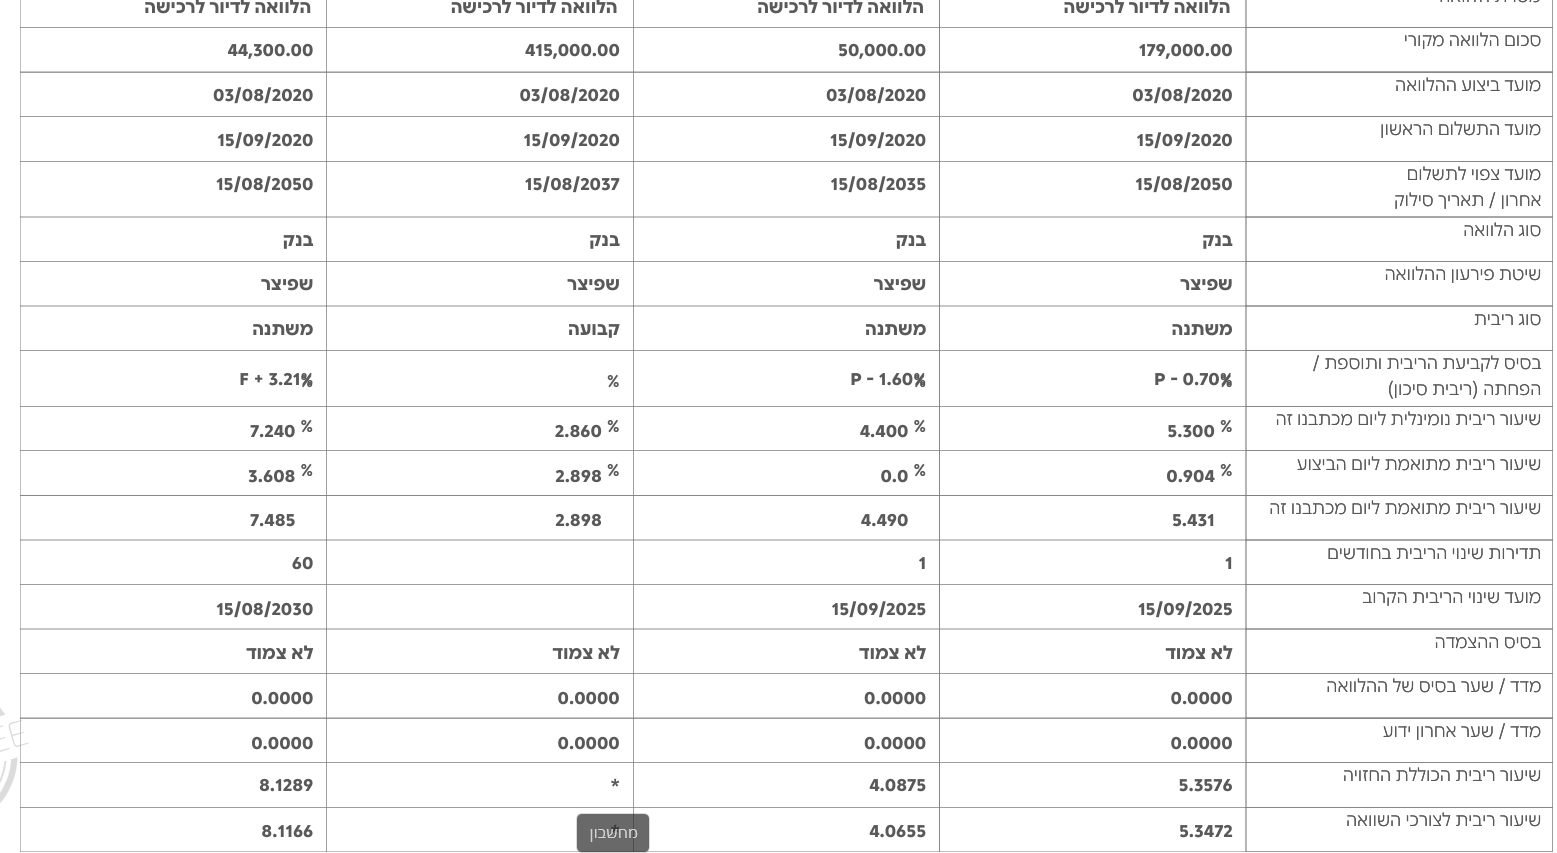
בדקתי את המשכנתאות שלי ולהלן הפירוט,
השאלה האם היא סבירה או שכדאי למחזר לפחות חלק.
משכנתא א:
משכנתא ב: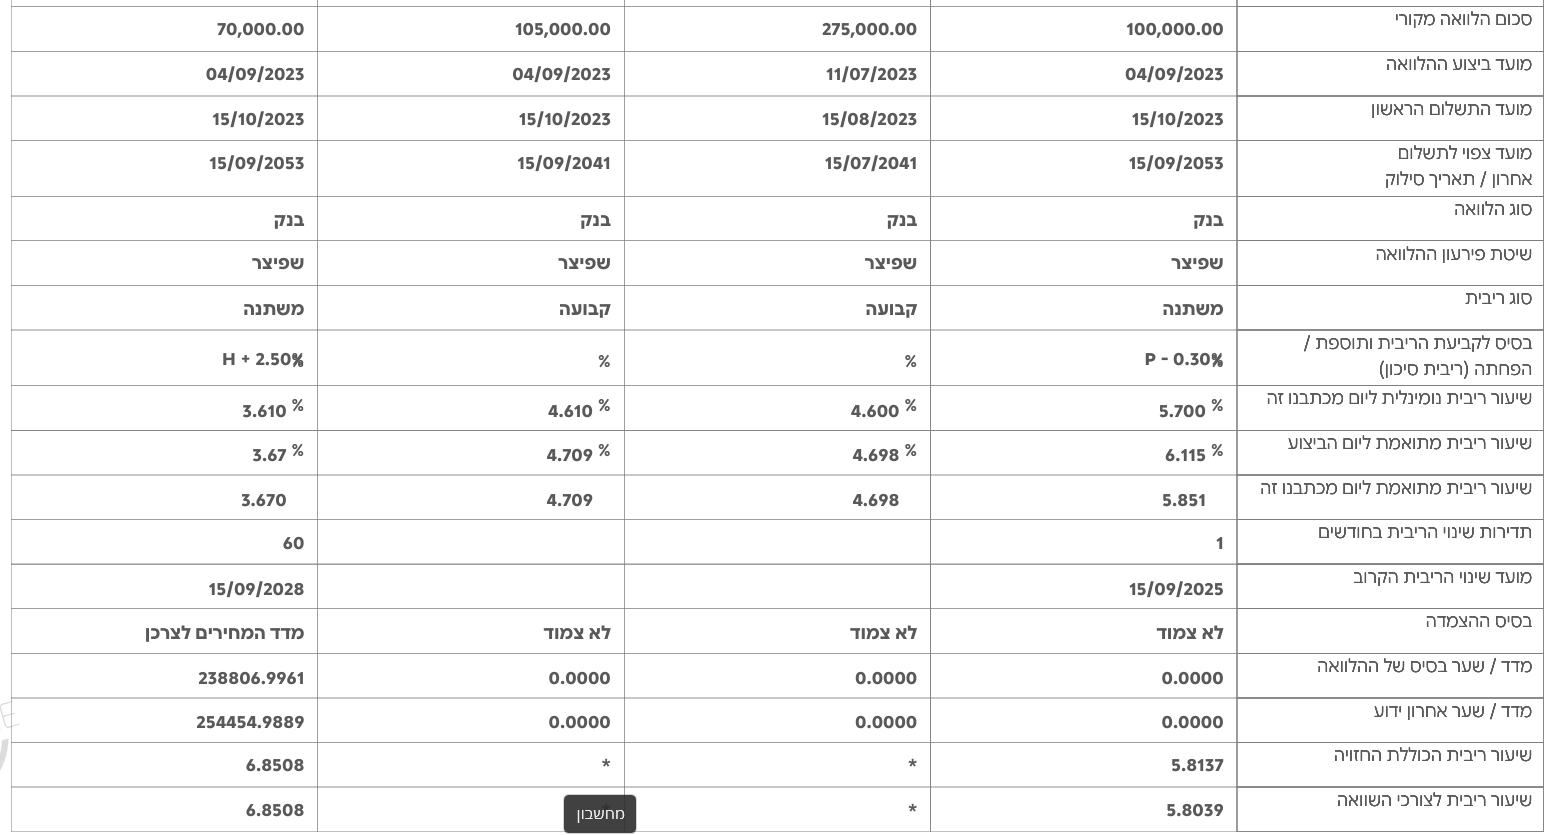
-
שלום לכל היועצים החשובים!!
כהמשך למודעות כלכלית שמייצר לנו הפורום
בדקתי את המשכנתאות שלי ולהלן הפירוט,
השאלה האם היא סבירה או שכדאי למחזר לפחות חלק.
משכנתא א:
משכנתא ב:@am140630
ריביות יפת מאוד למעט מסלול המשתנות בשתי המשכנתאות.
צריך למחזר את שתיהם, הראשון בעיקר בגלל הריבית הגבוהה, השני בגלל ההצמדה למדד.
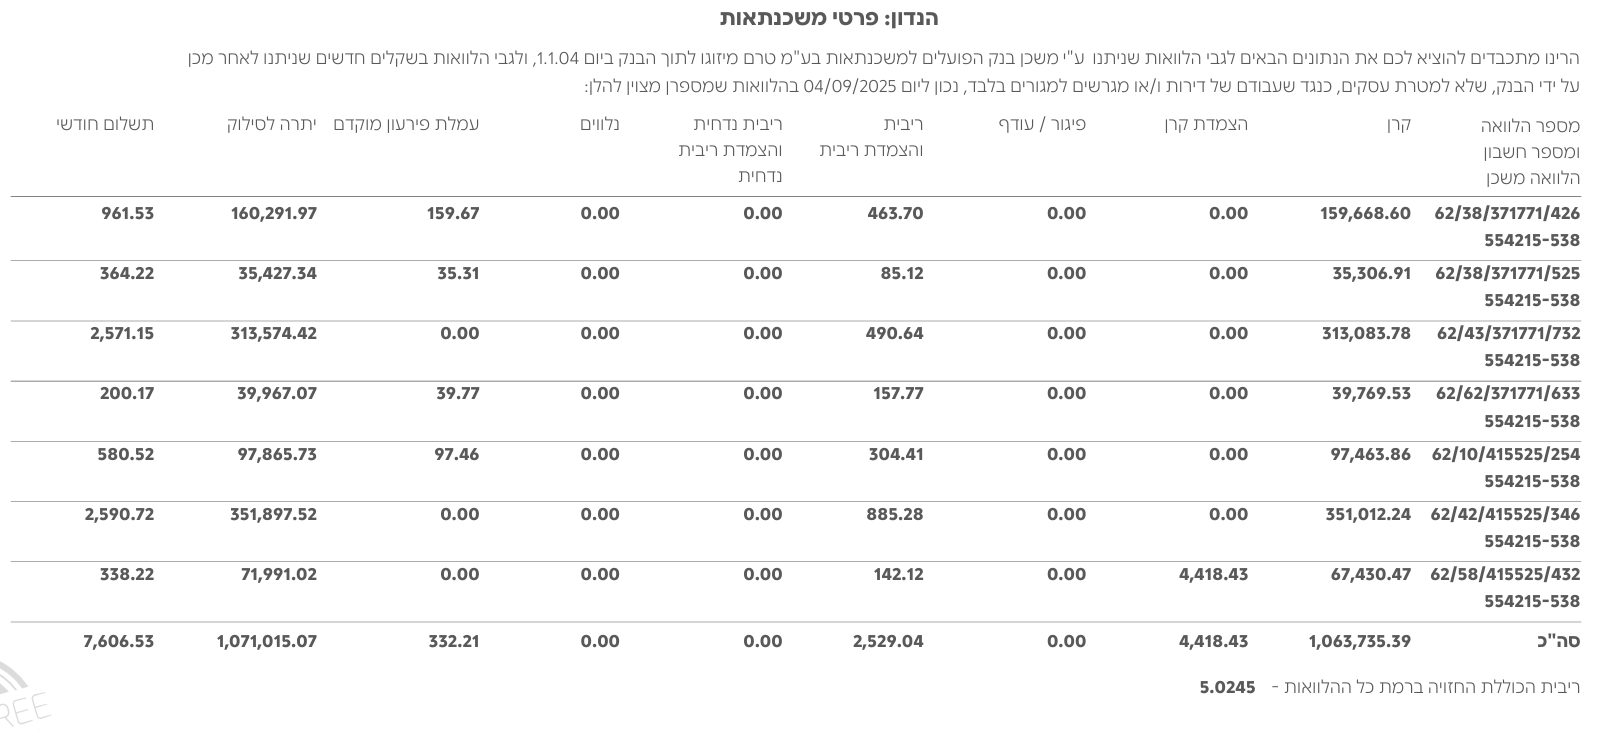
אם תעלה דוח יתרות יהיה ניתן להבין יותר ולתת מידע יותר מדוייק -
שלום לכל היועצים החשובים!!
כהמשך למודעות כלכלית שמייצר לנו הפורום
בדקתי את המשכנתאות שלי ולהלן הפירוט,
השאלה האם היא סבירה או שכדאי למחזר לפחות חלק.
משכנתא א:
משכנתא ב:@am140630
במשכנתא א' חודש קודם היתה לך תחנת השינוי כך שפיספסת שלא מחזרת קודם,
כיון שהריבית במסלול הזה קפצה לך בכמעט 4% כך שעכשיו הריבית בזה מאוד גבוהה כך שחשוב למחזר את המסלול הזה,
אלא שיתכן שיש לך ע"ז עמלות פירעון מוקדם גבוהות,
(זה נמצא בדף הקודם של הדו"ח, אולי תעלה את זה כאן)במשכנתא ב' הפריים יחסית גבוה כך שאולי ניתן להוריד אותו או למחזר אותו למל"צ,
וגם את המ"צ מומלץ למחזר או למל"צ או למ"צ עם מרווח נמוך יותר וקיצור תקופה. -
@am140630
במשכנתא א' חודש קודם היתה לך תחנת השינוי כך שפיספסת שלא מחזרת קודם,
כיון שהריבית במסלול הזה קפצה לך בכמעט 4% כך שעכשיו הריבית בזה מאוד גבוהה כך שחשוב למחזר את המסלול הזה,
אלא שיתכן שיש לך ע"ז עמלות פירעון מוקדם גבוהות,
(זה נמצא בדף הקודם של הדו"ח, אולי תעלה את זה כאן)במשכנתא ב' הפריים יחסית גבוה כך שאולי ניתן להוריד אותו או למחזר אותו למל"צ,
וגם את המ"צ מומלץ למחזר או למל"צ או למ"צ עם מרווח נמוך יותר וקיצור תקופה. -
@אבי-ר. רק בירוקים (דיסקונט ומרכנתיל) נוצר במשתנות קנסות יציאה גבוהים אחרי קפיצה במשתנות.
בשאר הבנקים עם לי היה תזוזות דרמטיות בשוק לא נוצר קנסות.@יוסי-אוסטר כתב בלפני חתימה על משכנתא, רוצה להתייעץ:
@אבי-ר. רק בירוקים (דיסקונט ומרכנתיל) נוצר במשתנות קנסות יציאה גבוהים אחרי קפיצה במשתנות.
בשאר הבנקים עם לי היה תזוזות דרמטיות בשוק לא נוצר קנסות.איך זה נוצר מיד אחרי ההעלאה?
-
@יוסי-אוסטר כתב בלפני חתימה על משכנתא, רוצה להתייעץ:
@אבי-ר. רק בירוקים (דיסקונט ומרכנתיל) נוצר במשתנות קנסות יציאה גבוהים אחרי קפיצה במשתנות.
בשאר הבנקים עם לי היה תזוזות דרמטיות בשוק לא נוצר קנסות.איך זה נוצר מיד אחרי ההעלאה?
@צרכי-רבים
זה תלוי אם מתייחסים לממוצע ריבית היום ביחס לממוצע בזמן השינוי,
או ביחס לריבית של ההלוואה, שאז יכול להיות פערים גדולים.@יוסי-אוסטר האם לזה היתה כוונתך?
-
-
@am140630
כמו שניתן לראות אין לך כרגע עמלות היוון אלא עמלות אי הודעה מראש,
(שאת זה לא תשלם באם תודיע לבנק 10 ימים קודם המחזור שאתה רוצה לפרוע)ולכן כמו שכתבתי למעלה במשכנתא א' צריך למחזר את המל"צ כיון שבתחנת השינוי שהיתה עכשיו הריבית נהיתה מאוד גבוהה.
ובמשכנתא ב' צריך למחזר את המ"צ שבמו שניתן לראות שבס"ה כבר כשנתיים שאתה משלם ע"ז כ300 ש"ח בחודש ס"ה כ7200 ולא רק שהקרן כלל לא ירדה אלא אפילו היא עלתה בכמעט 2000 ש"ח, וגם המרווח בה מאוד גבוה.
וכן מומלץ למחזר את הפריים שהוא 5.7 או להוריד בו את הריבית או לצרף אותו ג"כ למל"צ. -
@am140630
כמו שניתן לראות אין לך כרגע עמלות היוון אלא עמלות אי הודעה מראש,
(שאת זה לא תשלם באם תודיע לבנק 10 ימים קודם המחזור שאתה רוצה לפרוע)ולכן כמו שכתבתי למעלה במשכנתא א' צריך למחזר את המל"צ כיון שבתחנת השינוי שהיתה עכשיו הריבית נהיתה מאוד גבוהה.
ובמשכנתא ב' צריך למחזר את המ"צ שבמו שניתן לראות שבס"ה כבר כשנתיים שאתה משלם ע"ז כ300 ש"ח בחודש ס"ה כ7200 ולא רק שהקרן כלל לא ירדה אלא אפילו היא עלתה בכמעט 2000 ש"ח, וגם המרווח בה מאוד גבוה.
וכן מומלץ למחזר את הפריים שהוא 5.7 או להוריד בו את הריבית או לצרף אותו ג"כ למל"צ.@אבי-ר. כתב בלפני חתימה על משכנתא, רוצה להתייעץ:
כמו שניתן לראות אין לך כרגע עמלות היוון אלא עמלות אי הודעה מראש,
(שאת זה לא תשלם באם תודיע לבנק 10 ימים קודם המחזור שאתה רוצה לפרוע)ולכן כמו שכתבתי למעלה במשכנתא א' צריך למחזר את המל"צ כיון שבתחנת השינוי שהיתה עכשיו הריבית נהיתה מאוד גבוהה.
ובמשכנתא ב' צריך למחזר את המ"צ שבמו שניתן לראות שבס"ה כבר כשנתיים שאתה משלם ע"ז כ300 ש"ח בחודש ס"ה כ7200 ולא רק שהקרן כלל לא ירדה אלא אפילו היא עלתה בכמעט 2000 ש"ח, וגם המרווח בה מאוד גבוה.
וכן מומלץ למחזר את הפריים שהוא 5.7 או להוריד בו את הריבית או לצרף אותו ג"כ למל"צ.כל מילה.
-
@צרכי-רבים
זה תלוי אם מתייחסים לממוצע ריבית היום ביחס לממוצע בזמן השינוי,
או ביחס לריבית של ההלוואה, שאז יכול להיות פערים גדולים.@יוסי-אוסטר האם לזה היתה כוונתך?
@אבי-ר. כן
-
-
@am140630 צריך את כל הקובץ לא מספיק דף ראשון
-
-
-
@יוסי-אוסטר
7 הודעות קודם יש גם את הדפים הבאים.@אבי-ר. צריך למחזר את המשתנה צמוד והלאצמוד
-
@החושב קבוע צמוד או משתנה צמוד.
משתנה כדאי קבוע מחלוקת הפוסקי דעתי נוטה שלא@יוסי-אוסטר כתב בלפני חתימה על משכנתא, רוצה להתייעץ:
קבוע מחלוקת הפוסקים דעתי נוטה שלא
אני מהפוסקים שמחלקים.
זה תלוי כמה זמן נשאר לך לפרוע את זה,
אם זה תקופה קצרה לא שווה למחזר אם זה תקופה ארוכה שווה בהחלט,
כיון שבתקופה ארוכה הקרן לא נפרעת אלא היא ממשיכה לגדול. -
@יוסי-אוסטר כתב בלפני חתימה על משכנתא, רוצה להתייעץ:
קבוע מחלוקת הפוסקים דעתי נוטה שלא
אני מהפוסקים שמחלקים.
זה תלוי כמה זמן נשאר לך לפרוע את זה,
אם זה תקופה קצרה לא שווה למחזר אם זה תקופה ארוכה שווה בהחלט,
כיון שבתקופה ארוכה הקרן לא נפרעת אלא היא ממשיכה לגדול.@אבי-ר. כתב בלפני חתימה על משכנתא, רוצה להתייעץ:
כיון שבתקופה ארוכה הקרן לא נפרעת אלא היא ממשיכה לגדול.
גם בתקופה קצרה הקרן עלולה לגדול לפי קצב האינפלציה
רק שבתקופה קצרה ישנו סיכון של פחות זמןייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות





 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)