

חינוך לעוני או לחיים נורמליים? תחליטו כבר!
כלכלת המשפחה
7
פוסטים
6
כותבים
656
צפיות
6
עוקבים
-
חינוך לעוני או לחיים נורמליים? תחליטו כבר!
.
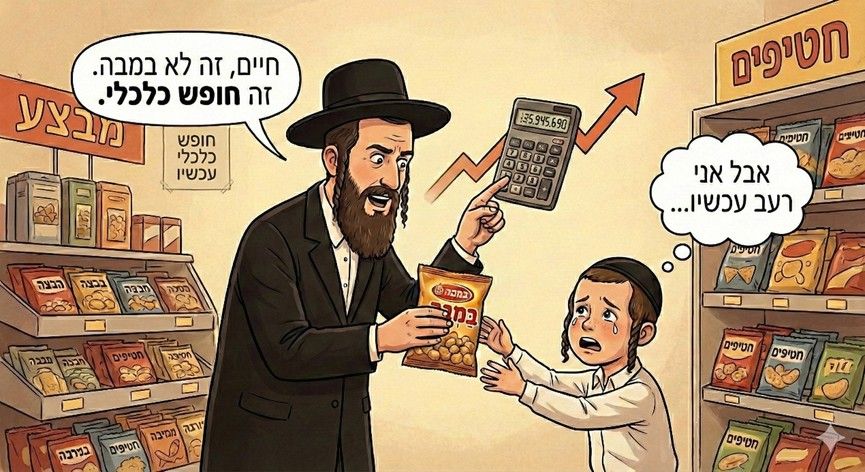
אני שואל ברצינות:מה הילד שלכם אמור להבין כשהוא מקבל שוקו רק אם הייתה חלוקה בבית הכנסת?
שהוא חי בבית שאין בו חמישה שקלים פנויים?
שהשוקו הוא מותרות של עשירים?
שהדרך לקבל דברים עוברת דרך לחכות שמישהו אחר יחלק?
ירקות לפני חג – מילא. לחמים – ניחה. אבל מעדן שוקו? באמת?
מה הבעיה לקנות לו מכולת, לשלם אפילו ביוקר, ולהראות לו שבשביל תוספת קטנה וטובה – משלמים, ולא מחכים ברחמים?
יש חינוך לצמצום, ויש חינוך לעוני. לא להתבלבל ביניהם.
כשאתה מחנך את הילד שלך שהכול מגיע רק מחלוקה, אתה לא מחנך אותו לצניעות – אתה מחנך אותו לחיות ממה שמחלקים לו.
ואם זה מזכיר לי סיפור אמיתי – בבית של חברה של אשתי, ממתק היה חצי לבן. חצי!
לא עוני מתוך הכרח – עוני כדרך חיים.
-
זה טבעו של אדם,
כאשר הוא מזהה הזדמנויות להרויח, הוא מנצל את ההזדמנויות הללו
דהיינו, ייתכן ובמשפחה מסויימת לא היו קונים כלל שוקו.
הועיל ויש חלוקה חינמית, לוקחים. זה לא מזיז לכיס שלי כלל.השאלה למתקדמים היא:
לו יצוייר ויכולנו לקנות לילדים שוקו ולקבל עליו החזר מהחלוקה בכל רגע נתון,
כמה שוקו היינו קונים?
מה מונע מאיתנו לחיות כפי שמתאים לנו? לקנות שוקו בכמות שמתאימה לנו? -
זה טבעו של אדם,
כאשר הוא מזהה הזדמנויות להרויח, הוא מנצל את ההזדמנויות הללו
דהיינו, ייתכן ובמשפחה מסויימת לא היו קונים כלל שוקו.
הועיל ויש חלוקה חינמית, לוקחים. זה לא מזיז לכיס שלי כלל.השאלה למתקדמים היא:
לו יצוייר ויכולנו לקנות לילדים שוקו ולקבל עליו החזר מהחלוקה בכל רגע נתון,
כמה שוקו היינו קונים?
מה מונע מאיתנו לחיות כפי שמתאים לנו? לקנות שוקו בכמות שמתאימה לנו?אני לא מדבר על חשבונות כלכליים.
אני מדבר על משהו הרבה יותר פשוט — על הלב של הילד.כשהילד שלך רואה שמעדן שוקו זה משהו שאין בבית, אלא רק כשמחלקים, הוא לא אומר לעצמו:
"אבא החליט לחיות בתקציב מינימלי למען ערכים גדולים."
הוא מרגיש:
"אני גר בבית שאין בו מספיק בשביל דבר קטן ופשוט כמו שוקו."זה לא עניין של פינוק. זה עניין של מסר.
המסר שהילד מקבל הוא שבחיים אין מקום לשום דבר קטן שהוא רוצה.
שהחיים הם תמיד דוחק, תמיד חוסר, תמיד מחכים שמישהו אחר יושיע אותך.וזה עצוב.
כי גם אם אתה חי ממלגות בצמצום, אפשר להעביר לילד תחושת כלכלית בריאה,
שאנחנו בוחרים מה לקנות ומה לא, לא כי אין, אלא כי ככה נכון ובריא לחיות.ולפעמים, דווקא כן קונים לו משהו קטן — לא כי זה חובה,
אלא כדי שהוא ירגיש שגם בתקציב מוגבל יש מקום לשמחה קטנה, בלי לחכות שיחלקו לך.זה ההבדל בין חיים בעוני לבין חיים בתקציב.
בעוני — אתה תלוי באחרים.
בתקציב — אתה בעל הבית של החיים שלך."אין כאן סוד. רק שכבות שלא כולם רואים."
-
אני לא מדבר על חשבונות כלכליים.
אני מדבר על משהו הרבה יותר פשוט — על הלב של הילד.כשהילד שלך רואה שמעדן שוקו זה משהו שאין בבית, אלא רק כשמחלקים, הוא לא אומר לעצמו:
"אבא החליט לחיות בתקציב מינימלי למען ערכים גדולים."
הוא מרגיש:
"אני גר בבית שאין בו מספיק בשביל דבר קטן ופשוט כמו שוקו."זה לא עניין של פינוק. זה עניין של מסר.
המסר שהילד מקבל הוא שבחיים אין מקום לשום דבר קטן שהוא רוצה.
שהחיים הם תמיד דוחק, תמיד חוסר, תמיד מחכים שמישהו אחר יושיע אותך.וזה עצוב.
כי גם אם אתה חי ממלגות בצמצום, אפשר להעביר לילד תחושת כלכלית בריאה,
שאנחנו בוחרים מה לקנות ומה לא, לא כי אין, אלא כי ככה נכון ובריא לחיות.ולפעמים, דווקא כן קונים לו משהו קטן — לא כי זה חובה,
אלא כדי שהוא ירגיש שגם בתקציב מוגבל יש מקום לשמחה קטנה, בלי לחכות שיחלקו לך.זה ההבדל בין חיים בעוני לבין חיים בתקציב.
בעוני — אתה תלוי באחרים.
בתקציב — אתה בעל הבית של החיים שלך.@טריידר
במשפחה של אשתי הם ידעו עליות ומורדות בכלכלת המשפחה - כמו אצל כל משפחה
אבל מעולם הם לא העלו על דעתם שהם "עניים" או ש"חסר לנו" , אלא להפך אנחנו "עשירים" ו"יש לנו הכל"
ואיך זה קרה..?
חמותי דאגה לא משנה מה למלאות את הבית באוכל , כדי שהילדים ירגישו חום של בית וכיף וככה גם שהיה קשיים הם מעולם לא העלו על דעתם את זה..
אין הכוונה שכל המקרר חטיפים ומאכלים..
אלא היא היתה לוקחת מאותה חלוקה ירקות, ועושה המון סוגי מאכלים, וריבות מפירות, וככה היה שפע של דברים ולא היה מעולם הרגשה שחסר..
[את הדברים היא למדה מאמא שלה ז"ל שבזמנו {תקופת הצנע} עשתה להם המון מאכלים וריבות מקליפות של מאכלים...]
ועובדה שאשתי ואחיותיה למדו בתפרח , ואשתי אמרה לי באופן גורף שהמשפחות שם שהראו חמימות בבית עם הילדים , הן מבחינת שיש "אוכל" בבית , וגם אם אין אוכל אבל יש "לב חם" של ההורים שמחליף את האוכל - אז הילדים הלכו בדרך ההורים
לעומת זאת המון משפחות שם שחינכו על חיי צער תחיה - הוי אומר לא צימצום אלא עוני רוב ילדיהם כבר לא המשיכו הדרך של ההורים... כי בשביל מה לסבול מבחירה..?
ור' משה הלל אומר כל פעם ששואלים על זה ,שבדור שלנו אברך צריך לקחת הלוואות בשביל שיהיה אוכל בבית.. כדי שיהיה חום בבית ואז אם הילד יזדמן לו ניסיון שיכול להוציא אותו החוצה הוא יחשוב פעמיים.. -
אוייש...
כדאי לגדול.
הרבה חרדים חיים בהשקפת עולם פנימית עמוקה, בה אין קשר בין כמות הכסף שהם מכניסים לכמות ההוצאות שהם מוציאים, ודווקא בכיוון הנכון. זאת אומרת-
הילדים שלי יודעים, שגם אם יכנס לנו 200,000+ בבת אחת [נכנס, נכנס... באמת. כך היה] - אנחנו [-אני וכל הבנים] נמשיך לקנות חולצות במכירה של 'מלבושי כבוד', כיון שהן איכותיות, והם בדיוק כמו המותגים החרדים האחרים. בדקנו את זה.כמה פשוט: אדם משלם כסף רק על דבר שנותן לו את התמורה עליו. לכן, שוקו, פחית במכונה, במבה בתחנת דלק, מנה חמה, [-כאן אפשר להוסיף-] לא שווה לי את הכסף. לעומת זאת [וזה כנראה גם בבתי חרדים רבים] כלי עבודה נטענים של מילוואקי, מצלמת D של קאנון, מצברים לשבת, מגהץ של מיקליני - אני משלם. ובהחלט.
זכור: לא אמור להיות קשר בין הגדל הכסף הנכנס להגדלת הכסף היוצא. תמיד אמשיך לחשוב האם הכסף שאני מוציא שווה את זה. -
אוייש...
כדאי לגדול.
הרבה חרדים חיים בהשקפת עולם פנימית עמוקה, בה אין קשר בין כמות הכסף שהם מכניסים לכמות ההוצאות שהם מוציאים, ודווקא בכיוון הנכון. זאת אומרת-
הילדים שלי יודעים, שגם אם יכנס לנו 200,000+ בבת אחת [נכנס, נכנס... באמת. כך היה] - אנחנו [-אני וכל הבנים] נמשיך לקנות חולצות במכירה של 'מלבושי כבוד', כיון שהן איכותיות, והם בדיוק כמו המותגים החרדים האחרים. בדקנו את זה.כמה פשוט: אדם משלם כסף רק על דבר שנותן לו את התמורה עליו. לכן, שוקו, פחית במכונה, במבה בתחנת דלק, מנה חמה, [-כאן אפשר להוסיף-] לא שווה לי את הכסף. לעומת זאת [וזה כנראה גם בבתי חרדים רבים] כלי עבודה נטענים של מילוואקי, מצלמת D של קאנון, מצברים לשבת, מגהץ של מיקליני - אני משלם. ובהחלט.
זכור: לא אמור להיות קשר בין הגדל הכסף הנכנס להגדלת הכסף היוצא. תמיד אמשיך לחשוב האם הכסף שאני מוציא שווה את זה.@ללא-שם
ממש לא קשור חרדים- לא חרדים.
זה עניין פסיכולוגי, ראש כזה.
יש אנשים (כמוך, וגם אני כזה) שיוציאו כסף על דברים שלהרגשתם ישמשו אותם זמן רב ו'יצדיקו את הכסף' לעומת דברים קצרי- טווח כמו אוכל, וביגוד- שם ההרגשה היא ששילמנו הרבה וזה נעלם בצ'יק.
יש לי גיס שמבחינתו לצאת למסעדה עם אשתו- בזבוז. אבל תכשיט זהב- בכבוד!יש תפיסות אחרות בנוגע כסף - ואי אפשר לקבוע מי צודק ומי לא
יש למשל אנשים שיוציאו כסף על ביגוד יוקרתי ומותגים, כי לדעתם (ולפעמים מהחוויה האישית שלהם) ככה עושים הורים שמשקיעים בילדיהם, אבל חוג אורגנית לילדה- בשביל מה צריך. בזבוז כסף.
יש אנשים - שירוצו למשנת יוסף ומלבושי כבוד ולמבצעים בסופרמקט בקצה העיר, ומגהץ מה שמכרו במבצע ב'אושר עד', אבל חופשה במלון כל המשפחה בביהזמנים (20,000 שקל בכייף)- חובה! כי לתפיסתם חוויה משפחתית נשארת לעד ובזה כדאי להשקיע.כסף הוא נושא מאד אמוציונאלי ויש הרבה דרכים להתייחס אליו.
הדבר הכי חשוב- שבנאדם יחיה בהתאם להכנסותיו,
ובתפילה ששני בני הזוג יהיו עם אותה תפיסה בנוגע לכסף או לפחות ידעו להסתדר.
ומכאן ואילך ממש אי אפשר לשפוט ולחלק ציונים
-


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)