

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
563
פוסטים
50
כותבים
45.1k
צפיות
41
עוקבים
-
לא שיקוף נכון של המציאות לדעתי,
בפועל הריבית בפריים זינקה, וההחזרים החודשיים חנקו את המשק בית ..
ככלל, משכנתא היא דבר מאד דינמי, המון שינויים בכלל המסלולים, בשוק, בבנקים .
ולכן מחובת כל נוטל משכנתא לבדוק אחת לשנה / שנתיים מה השינויים והשיפורים.
@Magshimim דובר על זה בעבר. הדגשתי אני מדבר בהסתכלות לטווח רחוק של כל חיי המשכנתא. כיון שאי אפשר באמת לחזות מה יקרה ואילו תהפוכות יהיו, יש היגיון בהשארת המשכנתא על פריים. גם אם הפסדת חלק מהשנים מרוויחים יותר בשאר השנים. אבל
תראה באריכות:
https://forum.benakel.org/topic/576/ריבית-בנק-ישראל-וריבית-הפריים/43?_=1780643892262 -
@Magshimim דובר על זה בעבר. הדגשתי אני מדבר בהסתכלות לטווח רחוק של כל חיי המשכנתא. כיון שאי אפשר באמת לחזות מה יקרה ואילו תהפוכות יהיו, יש היגיון בהשארת המשכנתא על פריים. גם אם הפסדת חלק מהשנים מרוויחים יותר בשאר השנים. אבל
תראה באריכות:
https://forum.benakel.org/topic/576/ריבית-בנק-ישראל-וריבית-הפריים/43?_=1780643892262שבוע טוב.
רואה שהיה על כך פולמוס שלם... והיו שחלקו..
לא נברתי כ"כ בהיסטוריה.
אבל כן אומר על כך 2 כללי אצבע מאד חשובים:
א. אפשר להישאר במסלול הפריים.
אבל אסור להישאר בתנאי הריבית הראשוניים.
לדוגמא, בנ"א לקח ב2020/2021 פריים שהיה נמוך מאד, 1.6%
והבנק נתן לו פריים+1
ב2020 הריבית שלו עמדה על 2.6%
ב2024/2025 היא קפצה ל 7%....
כך שמי שלא שינה לפריים מינוס , הוא רשלן!ב. מה שאולי חוסך בפרספקטיבה של 30 שנה, לא מתאים למשק בית החודשי, במבחן ההכנסות מול ההוצאות.
כך שלא לכל לווה יהיה נכון לשלם יקר היום ע"מ לחסוך בעתיד.בסופו של דבר, את המשכנתא צריך להתאים למידות הלווה.
-
שבוע טוב.
רואה שהיה על כך פולמוס שלם... והיו שחלקו..
לא נברתי כ"כ בהיסטוריה.
אבל כן אומר על כך 2 כללי אצבע מאד חשובים:
א. אפשר להישאר במסלול הפריים.
אבל אסור להישאר בתנאי הריבית הראשוניים.
לדוגמא, בנ"א לקח ב2020/2021 פריים שהיה נמוך מאד, 1.6%
והבנק נתן לו פריים+1
ב2020 הריבית שלו עמדה על 2.6%
ב2024/2025 היא קפצה ל 7%....
כך שמי שלא שינה לפריים מינוס , הוא רשלן!ב. מה שאולי חוסך בפרספקטיבה של 30 שנה, לא מתאים למשק בית החודשי, במבחן ההכנסות מול ההוצאות.
כך שלא לכל לווה יהיה נכון לשלם יקר היום ע"מ לחסוך בעתיד.בסופו של דבר, את המשכנתא צריך להתאים למידות הלווה.
שבוע טוב.
רואה שהיה על כך פולמוס שלם... והיו שחלקו..
לא נברתי כ"כ בהיסטוריה.
אבל כן אומר על כך 2 כללי אצבע מאד חשובים:
א. אפשר להישאר במסלול הפריים.
אבל אסור להישאר בתנאי הריבית הראשוניים.
לדוגמא, בנ"א לקח ב2020/2021 פריים שהיה נמוך מאד, 1.6%
והבנק נתן לו פריים+1
ב2020 הריבית שלו עמדה על 2.6%
ב2024/2025 היא קפצה ל 7%....
כך שמי שלא שינה לפריים מינוס , הוא רשלן!ב. מה שאולי חוסך בפרספקטיבה של 30 שנה, לא מתאים למשק בית החודשי, במבחן ההכנסות מול ההוצאות.
כך שלא לכל לווה יהיה נכון לשלם יקר היום ע"מ לחסוך בעתיד.בסופו של דבר, את המשכנתא צריך להתאים למידות הלווה.
פריים 1+.....? הגזמת. מזה? הלוואה מסחרית? במשכנתא רגילה הכי גבוה זה פריים. בדרך כלל באזור פריים0.5- ואם יקר אז פריים 0.2-
כמובן תמיד עדיף לעקוב. אבל שוב, מי שלא מתכוון כל הזמן לבדוק, מסלול הפריים כנראה הכי פחות סיכוני לטווח של כל המשכנתא
-
שבוע טוב.
רואה שהיה על כך פולמוס שלם... והיו שחלקו..
לא נברתי כ"כ בהיסטוריה.
אבל כן אומר על כך 2 כללי אצבע מאד חשובים:
א. אפשר להישאר במסלול הפריים.
אבל אסור להישאר בתנאי הריבית הראשוניים.
לדוגמא, בנ"א לקח ב2020/2021 פריים שהיה נמוך מאד, 1.6%
והבנק נתן לו פריים+1
ב2020 הריבית שלו עמדה על 2.6%
ב2024/2025 היא קפצה ל 7%....
כך שמי שלא שינה לפריים מינוס , הוא רשלן!ב. מה שאולי חוסך בפרספקטיבה של 30 שנה, לא מתאים למשק בית החודשי, במבחן ההכנסות מול ההוצאות.
כך שלא לכל לווה יהיה נכון לשלם יקר היום ע"מ לחסוך בעתיד.בסופו של דבר, את המשכנתא צריך להתאים למידות הלווה.
פריים 1+.....? הגזמת. מזה? הלוואה מסחרית? במשכנתא רגילה הכי גבוה זה פריים. בדרך כלל באזור פריים0.5- ואם יקר אז פריים 0.2-
כמובן תמיד עדיף לעקוב. אבל שוב, מי שלא מתכוון כל הזמן לבדוק, מסלול הפריים כנראה הכי פחות סיכוני לטווח של כל המשכנתא
רק נתתי דוגמא לכך שהמרווח על העוגן אולי לא משתנה, אבל כשהעוגן משתנה ההחזר מזנק.
וזה קורה גם במל"צ דרך אגב.
תפוס את העיקר, אתה יכל להישאר באותו מסלול הרבה פעמים, אבל תבדוק טוב האם כיום הוא לא מתומחר טוב יותר.
אם כן, רוץ למחזר.. -
תודה רבה על כל התגובות
רציתי רק לשאול
א. אם אני מתכנן מחזור משכנתא של הקל"צ שמעתי שיש הנחה על העמלת יוון אחרי כמה שנים איך זה עובד (אני משלם 2.5 שנים)?
ב. אם במל"צ המרווח שלי הוא 0.81 לכמה בערך ריבית אמור להתעדכן לי לפי המצב כרגע?
תודה רבהא. כרגע לא תקבל הנחה.
המדרגות הם:
מ3 עד 5 שנים, 20% הנחה.
5-8 שנים 30% הנחה.
8+ 40% הנחה.ב. לפי המצב במלצ כיום, הריבית תרד ל 4.48%
הקלצ והפריים שלך גבוהים, שווה לשקול מיחזור.
בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
שבוע טוב.
רואה שהיה על כך פולמוס שלם... והיו שחלקו..
לא נברתי כ"כ בהיסטוריה.
אבל כן אומר על כך 2 כללי אצבע מאד חשובים:
א. אפשר להישאר במסלול הפריים.
אבל אסור להישאר בתנאי הריבית הראשוניים.
לדוגמא, בנ"א לקח ב2020/2021 פריים שהיה נמוך מאד, 1.6%
והבנק נתן לו פריים+1
ב2020 הריבית שלו עמדה על 2.6%
ב2024/2025 היא קפצה ל 7%....
כך שמי שלא שינה לפריים מינוס , הוא רשלן!ב. מה שאולי חוסך בפרספקטיבה של 30 שנה, לא מתאים למשק בית החודשי, במבחן ההכנסות מול ההוצאות.
כך שלא לכל לווה יהיה נכון לשלם יקר היום ע"מ לחסוך בעתיד.בסופו של דבר, את המשכנתא צריך להתאים למידות הלווה.
פריים 1+.....? הגזמת. מזה? הלוואה מסחרית? במשכנתא רגילה הכי גבוה זה פריים. בדרך כלל באזור פריים0.5- ואם יקר אז פריים 0.2-
כמובן תמיד עדיף לעקוב. אבל שוב, מי שלא מתכוון כל הזמן לבדוק, מסלול הפריים כנראה הכי פחות סיכוני לטווח של כל המשכנתא
@מבין-עניין בדיוק נכנסתי לקרוא כאן היום,
אלי הגיע לקוח שלשום, עם פריים תוספת 1.5 בהלוואה לדיור. וללא רקע אשראי בעייתי. -
@מבין-עניין בדיוק נכנסתי לקרוא כאן היום,
אלי הגיע לקוח שלשום, עם פריים תוספת 1.5 בהלוואה לדיור. וללא רקע אשראי בעייתי.@מבין-עניין בדיוק נכנסתי לקרוא כאן היום,
אלי הגיע לקוח שלשום, עם פריים תוספת 1.5 בהלוואה לדיור. וללא רקע אשראי בעייתי.כנראה היה השלמה לכל מטרה בדיור. לא ממש דיור. שיפוץ, הוצאות נוספות לרכישה וכדו'
-
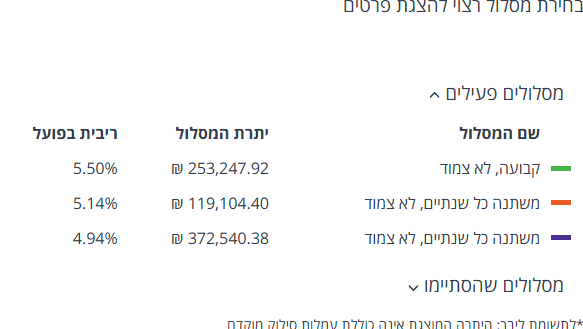
אשמח שהמומחים של הפורום יתנו את חוות דעתם בנוגע למשכנתא זו (אולי זה משנה היא נלקחה לצורך שיפוץ).
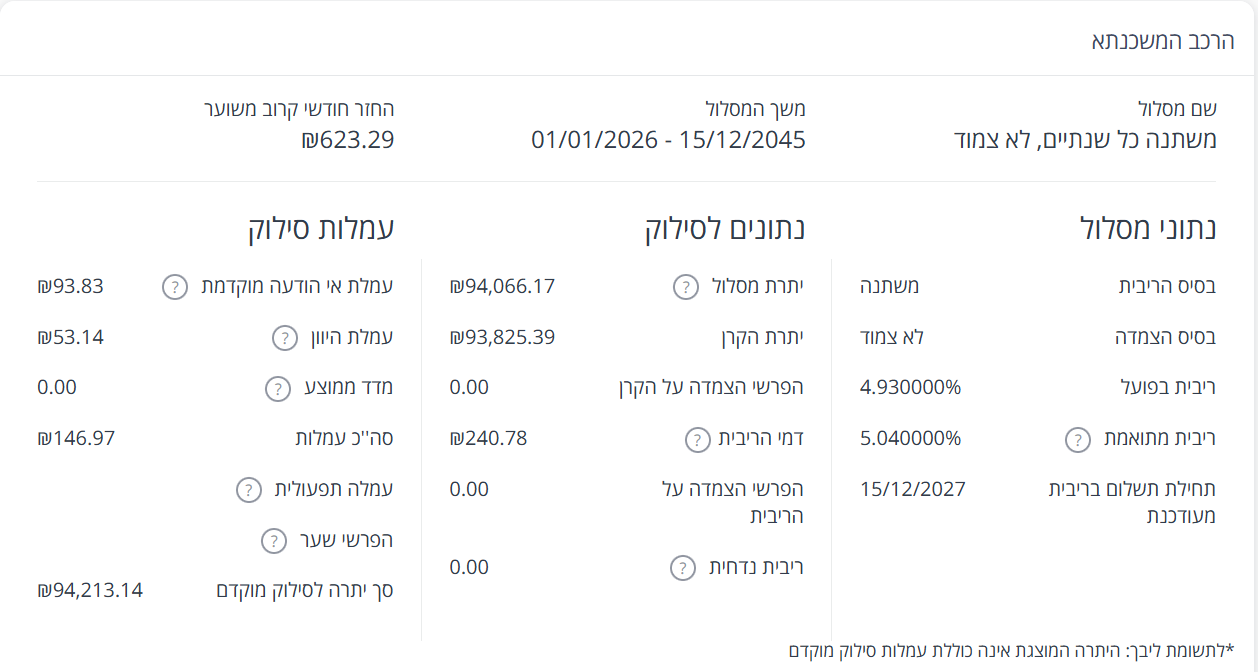
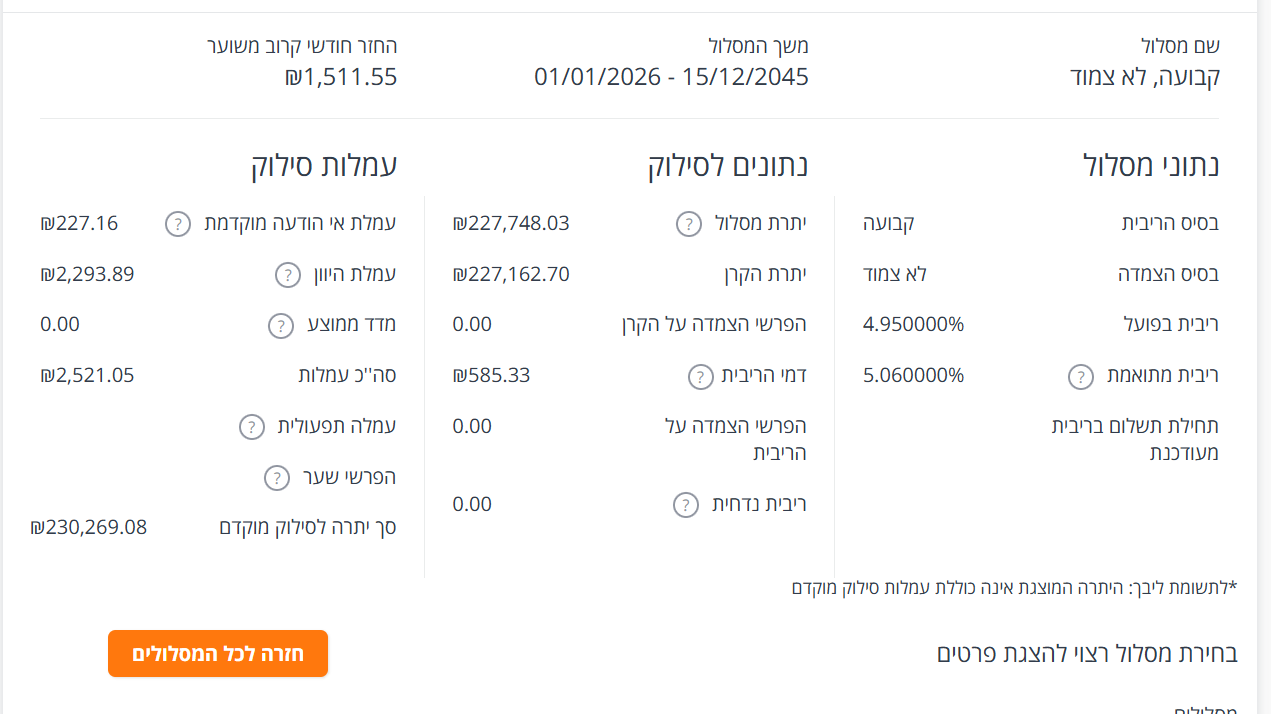
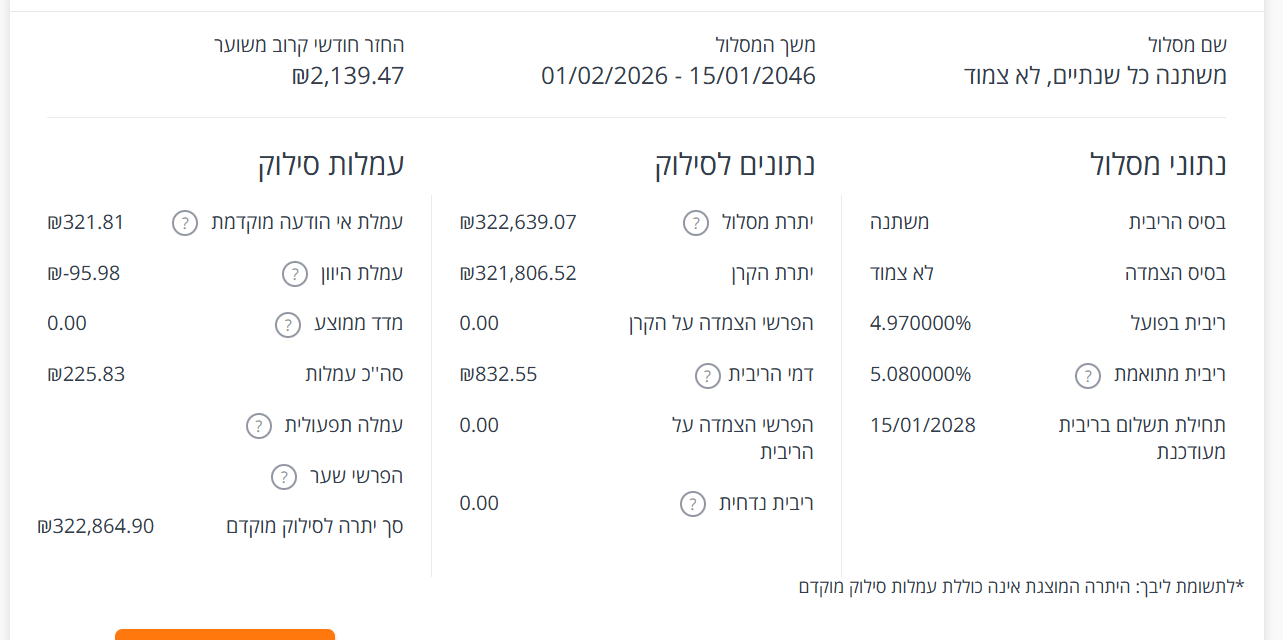
@עבד-השם הריביות שלך גבוהות ובהחלט ניתן להוזיל
-
אשמח לדעת האם במחזור פנימי צריך להוכיח הכנסות
וכן אם יש לי כ 500 אשח במלצ האם כדאי לחכות לתחנת יציאה (שנה +) -
אשמח לדעת האם במחזור פנימי צריך להוכיח הכנסות
וכן אם יש לי כ 500 אשח במלצ האם כדאי לחכות לתחנת יציאה (שנה +)תלוי בנקים.
בגדול אם אין עליה בהחזר החודשי, אין צורך בהוכחת הכנסות מחדש.
אם יש עליה, כי אתה מקצר תקופה לדוגמא, פה זה משתנה.
יש בנקים שמ- 100 ש"ח יבקשו.
ויש מ5% או 500 ש"ח.בקשר למלצ צריך לראות את המרווח שלך כיום כדי לדעת .
-
-
@חושב-שאני-גאון
לכאורה אתם צריכים מיחזור מלא.
במזרחי עליה של עד 5% בהחזר החודשי לא תדרוש הכנסות מחדש.
בהצלחה -
לכאורה אתה הולך לספוג עמלת היוון, כדאי לראות את הדוח יתרות ע"מ לדעת בבירור.
כמו"כ , בשביל לדעת בדיוק כמה המרווח כיום במשתנות,
וכמה תוכל לחסוך במיחזור
ומתי תחנות היציאה,
והאם כדאי למחזר כיום או שאוטוטו התחנה..כדאי שתעלה את הדוח.
במזרחי זה מאד פשוט, אני יכול גם לכוון אותך. -
4.7 קל"צ זה מחיר הוגן? טוב? כמה אפשר להשיג במזרחי? משכנתא חדשה
-
4.7 קל"צ זה מחיר הוגן? טוב? כמה אפשר להשיג במזרחי? משכנתא חדשה
@מבין-עניין מזרחי יחסית יקרים בקלצי"ם.
במזרחי קל"צ ל-30 שנה 4.6-4.7 זה נקרא יפה
לתקופה קצרה יותר ניתן להגיע ל-4.5 גם במזרחי.
בנקים אחרים בתקופות של סביבות 20 שנה ניתן להגיע גם ל-4.3 -
שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?) -
שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?)שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?)4.75 + 1.06 מרווח זה אומר שהריבית שלך היא 5.8 שזה גבוה מאוד. הפריים כבר הרבה יותר נמוך
-
שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?)@memgd בלאומי במיחזור פנימי תוספת של 1.06 נחשב נחמד.
אכן צפויה ירידה ב-20 לחודש של שתי עשיריות האחוז, ומומלץ להמתין עם הביצוע


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)