

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
632
פוסטים
58
כותבים
105.7k
צפיות
47
עוקבים
-
@דוד-כהן האות H זה בעצם כינוי לעוגן וה-3.2 זה התוספת מעל העוגן.
במועד לקיחת המשכנתא העוגן היתה בשפל ומתחת ל-0 ואם הנומינלי שזה בעצם הריבית שאתה משלם כיום היא 1.3 זה אומר שהעוגן היתה -1.9%@משכנתא-בקצב-שלך כמה מקובל לקבל היום במצב של שחזור הפריים ושחזור האגח? כלומר לאיזה ריבית לשאוף בתהליך המיקוח?
-
@משכנתא-בקצב-שלך כמה מקובל לקבל היום במצב של שחזור הפריים ושחזור האגח? כלומר לאיזה ריבית לשאוף בתהליך המיקוח?
@דוד-כהן
תלוי בנקים
תלוי תיק
תלוי לקוח
ועוד
אין לזה משהו קבוע -
@משכנתא-בקצב-שלך כמה מקובל לקבל היום במצב של שחזור הפריים ושחזור האגח? כלומר לאיזה ריבית לשאוף בתהליך המיקוח?
-
לכל המומחים האם יש לי מה לבדוק במיחזור פנימי?
תודה רבה מראש לכל העונים והמסייעים
מסמך בנק הפועלים. מקט - משכנתא ל.pdf -
לכל המומחים האם יש לי מה לבדוק במיחזור פנימי?
תודה רבה מראש לכל העונים והמסייעים
מסמך בנק הפועלים. מקט - משכנתא ל.pdf -
לכל המומחים האם יש לי מה לבדוק במיחזור פנימי?
תודה רבה מראש לכל העונים והמסייעים
מסמך בנק הפועלים. מקט - משכנתא ל.pdf@בנימין-123 יפה, אין מה לשפר.
-
תודה רבה לשניכם לא מובן מאליו
אחרי כמה הורדת ריבית בנק ישראל כדאי לי לבדוק שוב? -
תודה רבה לשניכם לא מובן מאליו
אחרי כמה הורדת ריבית בנק ישראל כדאי לי לבדוק שוב?@בנימין-123
בעוד כמה חודשים תבדקו את הקל"צ הגבוה.
יתר המסלולים [קל"צ נמוך ומל"צ] לכאורה אין מה לבדוק בשנים הקרובות -
רציתי לשאול
יש לי משכנתא בפועלים שמשולמת שנתיים וחצי בתמהיל יתרות בערך
221000 קל"צ בריבית 4.99
145000 פריים בריבית -0.42
288000 מל"צ במרווח 0.81
ברצוני לקצר ל20 שנה חלק מהמסלולים
ולשאלתי כאן ענו לי לטפל בקל"צ ובפריים
במחזור פנימי נתנו לי לקל"צ 4.86 (טען לי שמגיש בקשה לשיפור ריבית)
ובפריים לא הסכים לתת נמוך מזה (-0.42)
שאלתי היא האם במחזור פנימי אפשר לקבל יותר בפער או שזה מה יש אלא אם כן אלך למחזור חיצוני
וכן האם הצעה נוספת מבנק אחר תעזור לי לשפר את הריבית שלהם או לא?
תודה רבה לכם!!! -
רציתי לשאול
יש לי משכנתא בפועלים שמשולמת שנתיים וחצי בתמהיל יתרות בערך
221000 קל"צ בריבית 4.99
145000 פריים בריבית -0.42
288000 מל"צ במרווח 0.81
ברצוני לקצר ל20 שנה חלק מהמסלולים
ולשאלתי כאן ענו לי לטפל בקל"צ ובפריים
במחזור פנימי נתנו לי לקל"צ 4.86 (טען לי שמגיש בקשה לשיפור ריבית)
ובפריים לא הסכים לתת נמוך מזה (-0.42)
שאלתי היא האם במחזור פנימי אפשר לקבל יותר בפער או שזה מה יש אלא אם כן אלך למחזור חיצוני
וכן האם הצעה נוספת מבנק אחר תעזור לי לשפר את הריבית שלהם או לא?
תודה רבה לכם!!! -
רציתי לשאול
יש לי משכנתא בפועלים שמשולמת שנתיים וחצי בתמהיל יתרות בערך
221000 קל"צ בריבית 4.99
145000 פריים בריבית -0.42
288000 מל"צ במרווח 0.81
ברצוני לקצר ל20 שנה חלק מהמסלולים
ולשאלתי כאן ענו לי לטפל בקל"צ ובפריים
במחזור פנימי נתנו לי לקל"צ 4.86 (טען לי שמגיש בקשה לשיפור ריבית)
ובפריים לא הסכים לתת נמוך מזה (-0.42)
שאלתי היא האם במחזור פנימי אפשר לקבל יותר בפער או שזה מה יש אלא אם כן אלך למחזור חיצוני
וכן האם הצעה נוספת מבנק אחר תעזור לי לשפר את הריבית שלהם או לא?
תודה רבה לכם!!!@יוני-יוני למעט מסלול המל"צ ניתן ונדרש לשפר.
בנק הפועלים במיחזורים פנימיים כיום לא כ"כ אטרקטיביים, הצעה מתחרה תוכל לשפר קצת. -
-
תודה רבה
א. אני אנסה להביא הצעה מתחרה.
ב. עוד שאלה האם לא שווה פשוט לקצר שנים בלי למחזר מהקטע של הקרן שמתאפסת
ולא שמדובר כאן על מחזור רציני שזה שווה לטווח ארוך?
ג. האם שווה בשביל להרוויח כ30-40 ש"ח בחודש לעבור בנק על כל העלויות הכרוכות בכך?
תודה רבהא. קיצור תקופה עם סביבת ריבית גבוהה לא תמקסם את הרווח.
ב. לדעתי אם תעבור בנק תרוויח יותר. גם במלצ.
יש בנקים עם עוגנים (בסיס הריבית) נמוכים יותר. -
-
מה דעתכם על הצעה זו, דירה משותפת [2 זוגות] במודיעין עילית, עם הכנסות לא גדולות
מסלולים 1-2 השותף שלי
שלי - זה 3-4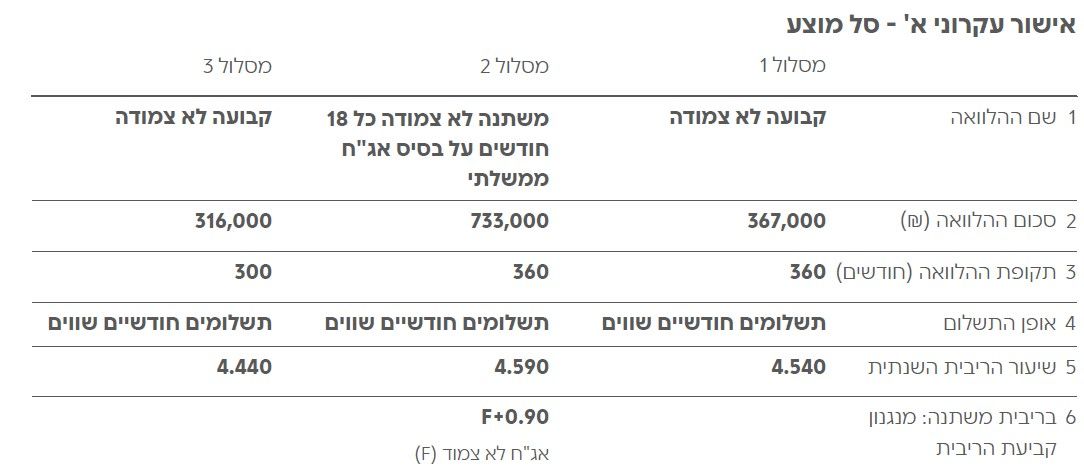
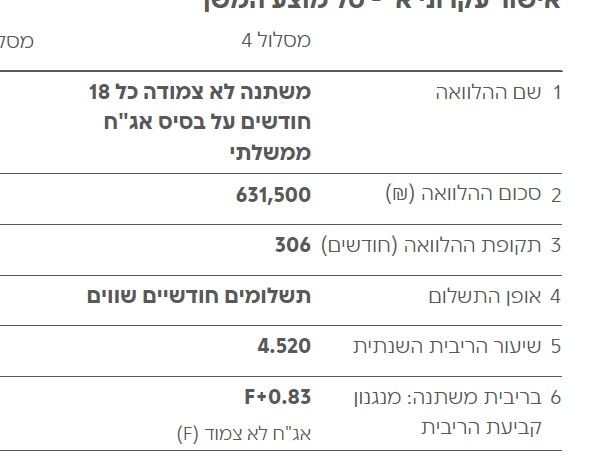
ריביות בסדר גמור. במיוחד לטאבו משותף. אין גם הרבה מקום לתימחור נגדי.
נראה שלקחתם מלצ 5. ודרך אגב בעידכון האחרון הוא ירד יפה,
כך שהריבית המעודכנת היא 4.27 לשותף.
ו 4.2 לך.בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
מה דעתכם על הצעה זו, דירה משותפת [2 זוגות] במודיעין עילית, עם הכנסות לא גדולות
מסלולים 1-2 השותף שלי
שלי - זה 3-4@לייזרזון ריביות ממש מצויינות, גם לעסקה רגילה.
[קל"צ ל-30 שנה תמיד מתומחר יקר יותר] -
ריביות בסדר גמור. במיוחד לטאבו משותף. אין גם הרבה מקום לתימחור נגדי.
נראה שלקחתם מלצ 5. ודרך אגב בעידכון האחרון הוא ירד יפה,
כך שהריבית המעודכנת היא 4.27 לשותף.
ו 4.2 לך. -
בס"ד
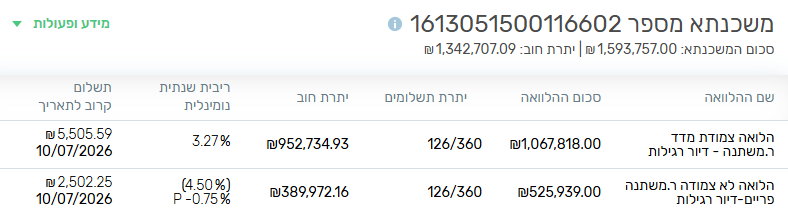
התייעצות לגבי מיחזור,לקחתי משכנתא לפני 10 שנים בסכום של 1,600,000 ש"ח,
החזר החודשי - 5,630 ש"ח
ריבית 3.27% - על 525,000 ש"ח (צמוד מדד)
פריים 4.50% - על 1,067,000 ₪ (-0.75%)כרגע אחרי 10 שנים,
מחמת עליית הריביות, תשלום החודשי 8,000 ש"ח לחודש
רציתי לפרוס המשכנתא לשלושים שנים כדי להרוויח אלפיים ש"ח בתקציב החודשיהבנק השיב לי כך,
הריביות כיום יותר יקרות:
בפריים ניתן לאשר P-0.35,
ובמ"צ ניתן לאשר עוגן (1.81) + מרווח 1.4% = 3.21% נומינלי.
לסיכום,
במיחזור המשכנתא בפריסה ל30 שנים בתמהיל הקיים בריביות לעיל,
ההחזר החודשי 6197 ₪עלי להבהיר המטרה שלי,
כמובן, שפריסה ל30 שנים הוא על חשבון העתיד,
אך כעת בעת נישואי ילדים, כאשר אני צריך לפרנס ולחתן 13 נפשות בליעה"ר,
הדאגה שלי תחילה על תקציב העו"ש של החודש,
בעז"ה, כשאסיים לחתן בעוד שלושים זה,
אז לא יהיה כל כך רלוונטי אם אני עדיין משלם משכנתא עוד מספר שנים.ובכן השאלה,
האם ניתן לבקש להישאר בפריים פריים 4.50% - כמו עד עכשיו,
ולפרוס זאת למשך שלושים שנה בלי לגעת בריבית. -
-
בס"ד
התייעצות לגבי מיחזור,לקחתי משכנתא לפני 10 שנים בסכום של 1,600,000 ש"ח,
החזר החודשי - 5,630 ש"ח
ריבית 3.27% - על 525,000 ש"ח (צמוד מדד)
פריים 4.50% - על 1,067,000 ₪ (-0.75%)כרגע אחרי 10 שנים,
מחמת עליית הריביות, תשלום החודשי 8,000 ש"ח לחודש
רציתי לפרוס המשכנתא לשלושים שנים כדי להרוויח אלפיים ש"ח בתקציב החודשיהבנק השיב לי כך,
הריביות כיום יותר יקרות:
בפריים ניתן לאשר P-0.35,
ובמ"צ ניתן לאשר עוגן (1.81) + מרווח 1.4% = 3.21% נומינלי.
לסיכום,
במיחזור המשכנתא בפריסה ל30 שנים בתמהיל הקיים בריביות לעיל,
ההחזר החודשי 6197 ₪עלי להבהיר המטרה שלי,
כמובן, שפריסה ל30 שנים הוא על חשבון העתיד,
אך כעת בעת נישואי ילדים, כאשר אני צריך לפרנס ולחתן 13 נפשות בליעה"ר,
הדאגה שלי תחילה על תקציב העו"ש של החודש,
בעז"ה, כשאסיים לחתן בעוד שלושים זה,
אז לא יהיה כל כך רלוונטי אם אני עדיין משלם משכנתא עוד מספר שנים.ובכן השאלה,
האם ניתן לבקש להישאר בפריים פריים 4.50% - כמו עד עכשיו,
ולפרוס זאת למשך שלושים שנה בלי לגעת בריבית.@ירושלמים כדאי להעלות דוח יתרות עדכני כדי שנוכל לראות את כל הנתונים המדוייקים.
בפריסה מחדש, זה מיחזור ולא ניתן לשמר את הריבית כיום.
אבל ניתן כן לקבל לכאורה ריביות זולות יותר ממה שהבנקאי הציע
בנוסף, כדאי לקחת מסלול לא צמוד למדד למרות שההחזר יהיה קצת יותר גבוה.
[האם החלק הקבוע נפרע?]
בהצלחה

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)