במסגרת עבודתי ופגישותיי עם אברכים יקרים, יצא לי לשבת לא מעט על דפי חשבון הבנק. עברנו שורה אחר שורה, סעיף אחר סעיף. המטרה הייתה פשוטה: להבין לאן הכסף הולך, ואיך אפשר לחסוך.
התובנה שעולה שוב ושוב מהמפגשים הללו היא כואבת אך פשוטה: אנשים פשוט לא שמים לב כמה הוצאות מיותרות מצטברות בשנה על דברים של מה בכך.
"שקל לשקל מצטרף לחשבון גדול", וההוצאות הקטנות הללו מפעפעות ומרוקנות את החשבון בלי שנרגיש.
כדי לעשות סדר בבלגן ולמנוע את זליגת הכספים הזו, יש כלל ברזל אחד שמנחה אותי בכל הוצאה משמעותית. זהו מבחן פשוט בן שלוש מילים שכל אחד חייב לשאול את עצמו לפני שהוא מוציא כרטיס אשראי (או המזומן...):
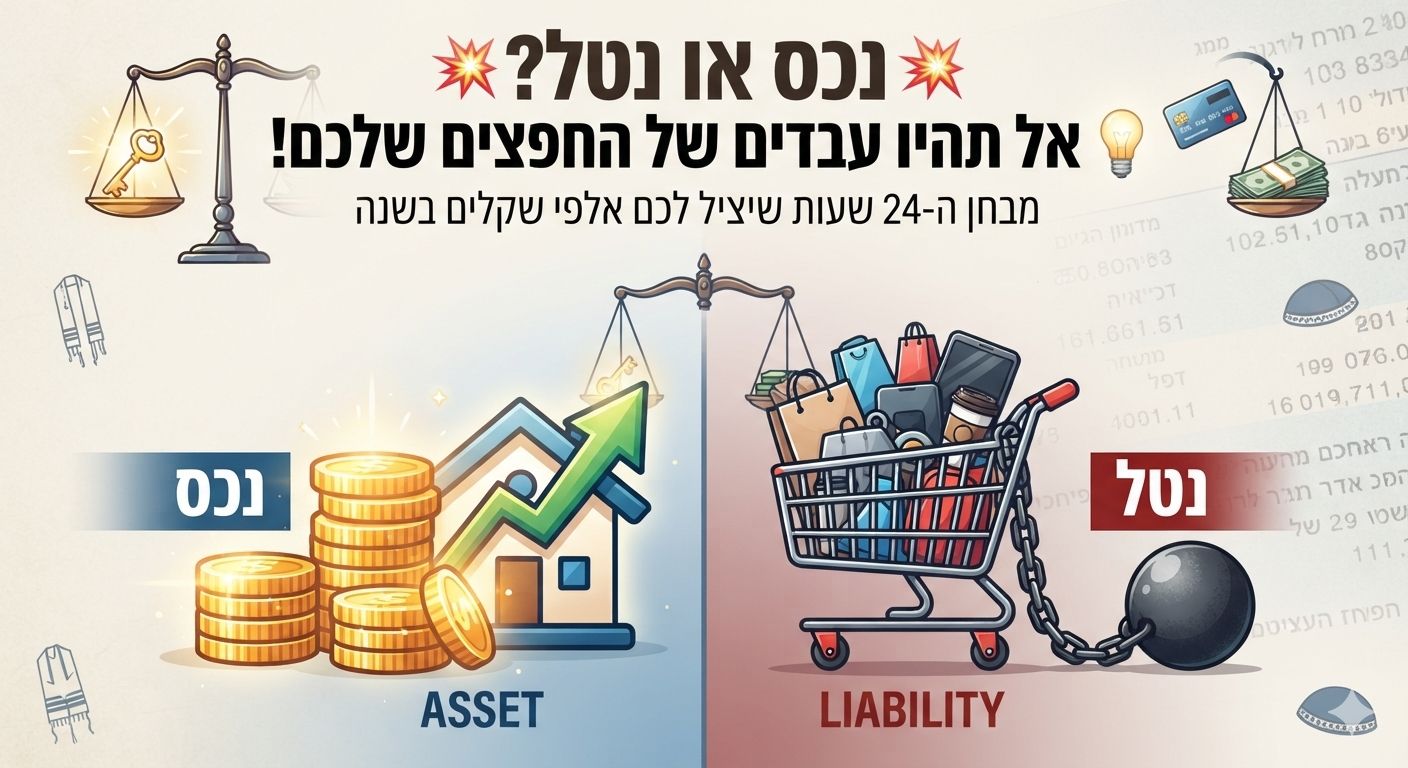
נטל או נכס?
העולם הכלכלי שלנו מתחלק בגדול לשני סוגי רכישות:
• נכס: משהו שאתה קונה, והוא מכניס לך כסף או מייצר לך ערך כלכלי עתידי (משיא תשואה).
• נטל: משהו שאתה קונה, ומאותו רגע הוא רק מוציא ממך כסף באופן קבוע.
ניקח דוגמה נפוצה מאוד: רכישת רכב.
מדובר בצורך לגיטימי לחלוטין. אבל לפני שרצים למגרש המכוניות, צריך לפרק את המניע. מאיפה נובע הרצון?
אם הרצון מגיע מתוך רצון לנוחות, פינוק או "כיף" – זו זכותו של אדם, בתנאי שיש לו מקור מימון ברור ויציב לזה. למה? כי רכב הוא נטל מובהק. מעבר להוצאה הראשונית והכבדה על הקנייה, הרכב לא מפסיק "לאכול": ביטוחים, טסט, דלק, טיפולים, ירידת ערך ותיקונים בלתי צפויים. הוא שואב כסף מהעו"ש בכל חודש מחדש.
אבל, אם אותו אדם בא ואומר: "אני חייב רכב כי אני מתפרנס איתו (עובד כסוכן, משלוחים, או שהרכב מאפשר לי להגיע למשרה שמכניסה לי משמעותית יותר)", כאן התמונה משתנה. הרכב הופך לנכס. הוא כלי שמביא איתו תשואה ומגדיל את ההכנסה.
הכלל הזה נכון להכל. החל ממוצרי חשמל, דרך שדרוג של הבית, ועד למנויים חודשיים קטנים. כמעט כל דבר שאנחנו רוכשים הוא או נטל או נכס.
בפעם הבאה שאתם עוברים על העו"ש, או עומדים בפני רכישה, תעצרו רגע. אל תסתכלו רק על המחיר שכתוב על התוויות. תשאלו את עצמכם: האם הדבר הזה הולך לעבוד בשבילי, או שאני הולך לעבוד בשבילו? החסכונות הגדולים באמת שלכם נמצאים בדיוק במקום שבו תגידו "לא" לנטל, ו"כן" לנכס.
החוכמה האמיתית אינה רק להימנע מנטלים, אלא לדעת כיצד לנתב את המשאבים שלנו כך שהכסף יתחיל לעבוד עבורנו.
אנו מכירים היטב את המושג "הקרן קיימת לו לעולם הבא והפירות בעולם הזה". להבדיל, גם בכלכלה – המטרה שלנו היא ליצור "קרן" (נכס) שתניב לנו "פירות" (הכנסה או חיסכון).
כשמשפחה מחליטה לוותר על הוצאה שהיא נטל – נניח, ביטול מנוי מיותר, צמצום קניות ספונטניות, או דחיית רכישה של מכשיר יקר שלא באמת נחוץ – היא לא רק "חוסכת". היא מייצרת הון פנוי.
אם לוקחים את אותם מאות שקלים שנחסכו בכל חודש ומפנים אותם לטובת חיסכון מניב, השקעה נכונה, או אפילו סגירת חובות מעיקים (שכן חוב הוא הנטל הכבד מכולם, באם יש שם ריבית) – הפכתם במו ידיכם זרם של "נטל" פוטנציאלי ל"נכס" ממשי.
סיכום למעשה:
אז איך מתרגמים את המאמר הזה לחיים עצמם? הנה שלוש פעולות פשוטות שאתם יכולים לעשות כבר בתחילת השבוע הקרוב:
מבחן המרקר (שורה-שורה): הדפיסו את תדפיס העו"ש וחיוב האשראי של החודש האחרון. קחו שני טושים בצבעים שונים. צבע אחד לנכסים (הוצאות שמביאות ערך, בריאות, או פרנסה) וצבע שני לנטלים (הוצאות קבועות או משתנות שרק שואבות כסף ללא תועלת אמיתית). התוצאה מול העיניים תפתיע אתכם.
חוק 24 השעות: לפני כל רכישה גדולה שאינה קיומית, קחו נשימה של 24 שעות. בזמן הזה, תשאלו את עצמכם את שאלת המפתח: האם המוצר הזה הולך לשרת אותי, או שאני הולך להשתעבד לתחזוקה ולתשלומים שלו?
הגדרת "תקציב נוחות" מראש: מותר ליהנות ומותר שיהיו נטלים בחיים (כמו רכב לנוחות) – אבל רק אחרי שהגדרתם להם תקציב מוגדר מראש שלא פוגע בנכסים או בחיסכון שלכם.
העו"ש שלנו הוא שיקוף של הבחירות שלנו. ברגע שנפסיק לקנות "נטלים" במסווה של "נכסים", נגלה שהדרך לרווחה כלכלית ולשקט נפשי קרובה הרבה יותר משחשבנו.
אבל...
רגע לפני שאתם רצים למחוק כל שורה בעו"ש, חשוב להבהיר נקודה קריטית: לא כל דבר בחיים נמדד רק במשקפיים של נכס או נטל כלכלי.
לחם, חלב, גבינה, תרופות או בגד בסיסי לילד לחורף – אלו אינם נטלים. אלו צרכי חיים קיומיים. התורה מצווה עלינו "ונשמרתם מאוד לנפשותיכם", ומשפחה צריכה לחיות, לאכול ולהיות בריאה בנפש ובגוף.
נכס או נטל נמדדים במרחב של הבחירה – במקום שבו אנחנו קונים מעבר לצורך האמיתי, במקום של המותרות, הפינוק או ה"מה יגידו".
אל תצמצמו בלחם ובחלב של הילדים שלכם. תצמצמו בנטלים האמיתיים – אלו שיושבים בעו"ש, לא נותנים לכם שום ערך קיומי או רוחני, ורק לוקחים מכם את השקט הנפשי.
️ השורה התחתונה
הכסף שלנו הוא משאב יקר שניתן לנו מאת השם כדי שנוכל לחיות ברווחה, ללמוד תורה ולגדל משפחה בנחת. כשאתם מנהלים אותו נכון, ומבחינים בין צורך אמיתי לבין נטל מיותר – אתם לא רק חוסכים כסף. אתם קונים לעצמכם את הנכס הכי גדול שיש: יישוב הדעת.
[image: image_c3692084.jpg]







 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)