

שאלה לגבי פרעון מוקדם במשכנתא
-
שלום וברכה!
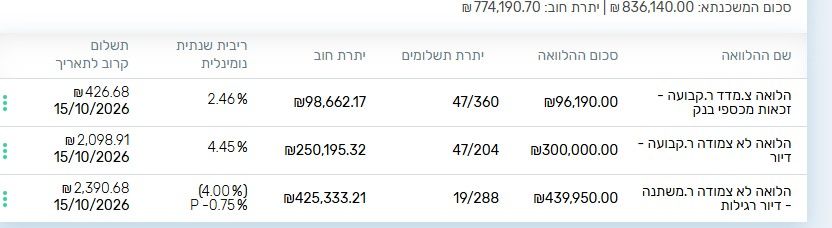
יש לי משכנתא פעילה ואני מעוניין לפרוע חלק ממנה, כשלקחתי את המשכנתא היועץ אמר לי שאני יכול לפרוע מינימום 10 אחוז מגובה המסלול והיות המשכנתא מחולקת ל2 מסלולים אז אני יכול לפרוע 10 אחוז מגובה אחד המסלולים ולא כל המשכנתא כי כל מסלול זה כהלוואה בפנ"ע, עכשיו שאני פונה לבנק ומבקש לפרוע 10 אחוז מגובה המסלול הנמוך הבנק אמר לי שאפשר רק 10 אחוז מכל המשכנתא.
עם מי הצדק?לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
שלום וברכה!
יש לי משכנתא פעילה ואני מעוניין לפרוע חלק ממנה, כשלקחתי את המשכנתא היועץ אמר לי שאני יכול לפרוע מינימום 10 אחוז מגובה המסלול והיות המשכנתא מחולקת ל2 מסלולים אז אני יכול לפרוע 10 אחוז מגובה אחד המסלולים ולא כל המשכנתא כי כל מסלול זה כהלוואה בפנ"ע, עכשיו שאני פונה לבנק ומבקש לפרוע 10 אחוז מגובה המסלול הנמוך הבנק אמר לי שאפשר רק 10 אחוז מכל המשכנתא.
עם מי הצדק?@בית-שמש בעיקרון הבנקים דורשים שיהיה מינימום של 10% מסכום המשכנתא המקורי או מינימום של 10% מיתרת המסלול
ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@בית-שמש בעיקרון הבנקים דורשים שיהיה מינימום של 10% מסכום המשכנתא המקורי או מינימום של 10% מיתרת המסלול
@משכנתא-בקצב-שלך כן אני שואל האם צריך 10 אחוז מסך כל המשכנתא או מהמסלול שאותו אני רוצה לפרוע?
שהרי המשכנתא מחולקת למסלולים אז אם נניח כל המשכנתא היא 300,000 ש"ח שמחולק ל2 שליש 200,000 ושליש 100,000
ואני מעוניין לפרוע לשליש 100,000 אז אני צריך רק 10,000 ש"ח אבל אם נסתכלים על כל המשכנתא אז אני צריך 30,000 ש"חלקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
@משכנתא-בקצב-שלך כן אני שואל האם צריך 10 אחוז מסך כל המשכנתא או מהמסלול שאותו אני רוצה לפרוע?
שהרי המשכנתא מחולקת למסלולים אז אם נניח כל המשכנתא היא 300,000 ש"ח שמחולק ל2 שליש 200,000 ושליש 100,000
ואני מעוניין לפרוע לשליש 100,000 אז אני צריך רק 10,000 ש"ח אבל אם נסתכלים על כל המשכנתא אז אני צריך 30,000 ש"ח@בית-שמש המינימום הנדרש של 10% הוא מכל מסלול בנפרד
ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@בית-שמש המינימום הנדרש של 10% הוא מכל מסלול בנפרד
@משכנתא-בקצב-שלך
ממש לא 10% מכל המשכנתא,
למעט שכבר עשית מחזור על חלק מהמשכנתא,
כך שזה נהפך למשכנתא חדשה,
וזה לפעמים הפתרון,
למחזר חלק מהמשכנתא ואז לפרוע 10% מהמחזור,
כמובן שצריך לראות שתנאי היריבית לא נפגעים. -
@בית-שמש המינימום הנדרש של 10% הוא מכל מסלול בנפרד
@משכנתא-בקצב-שלך כתב בשאלה לגבי פרעון מוקדם במשכנתא:
@בית-שמש המינימום הנדרש של 10% הוא מכל מסלול בנפרד
אתה בטוח? כי היום רציתי לפרוע והבנק דורש 10 אחוז מכל המשכנתא...
אם אתה בטוח אז אני יכול להתווכח איתם.... ויותר טוב אם יש לך איזה ראיה לדבר
תודה ענקית!!לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
@משכנתא-בקצב-שלך כתב בשאלה לגבי פרעון מוקדם במשכנתא:
@בית-שמש המינימום הנדרש של 10% הוא מכל מסלול בנפרד
אתה בטוח? כי היום רציתי לפרוע והבנק דורש 10 אחוז מכל המשכנתא...
אם אתה בטוח אז אני יכול להתווכח איתם.... ויותר טוב אם יש לך איזה ראיה לדבר
תודה ענקית!!@בית-שמש בעיקרון זה 10% מכל מסלול בפני עצמו
יש בנקים שעושי על זה בעיות.
איזה בנק מדובר?ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@בית-שמש בעיקרון זה 10% מכל מסלול בפני עצמו
יש בנקים שעושי על זה בעיות.
איזה בנק מדובר?@משכנתא-בקצב-שלך מרכנתיל, אבל אם זה חוק אז לכאורה אין להם ברירה אחרת, לא?
לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
@משכנתא-בקצב-שלך מרכנתיל, אבל אם זה חוק אז לכאורה אין להם ברירה אחרת, לא?
@בית-שמש
בעיקרון ככה זה בכל הבנקים שהמינימום הוא 10% מסך כל מסלול.
איני יודע אם זה נב"ת מפורש.
כדאי להתעקש איתם על זה, לכאורה זה יעזור
[במידה ולא יעזור תפנה אליי באישי ואשתדל לעזור]
בהצלחהייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
-
@בית-שמש
בעיקרון ככה זה בכל הבנקים שהמינימום הוא 10% מסך כל מסלול.
איני יודע אם זה נב"ת מפורש.
כדאי להתעקש איתם על זה, לכאורה זה יעזור
[במידה ולא יעזור תפנה אליי באישי ואשתדל לעזור]
בהצלחה@משכנתא-בקצב-שלך @chavy7032 באיזה כלים אפשר להשתמש? דיברתי עם הבנקאית היא טוענת שזה בלתי אפשרי רק 10 אחוז מהסה"כ היא טוענת שביקשה אישור מיוחד ואחרי כמה דק' חזרה עם תשובה שלילית, מה תכלס' אני יכול לטעון?
תודה רבה לכם על העזרה!!לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
-
@משכנתא-בקצב-שלך @chavy7032 באיזה כלים אפשר להשתמש? דיברתי עם הבנקאית היא טוענת שזה בלתי אפשרי רק 10 אחוז מהסה"כ היא טוענת שביקשה אישור מיוחד ואחרי כמה דק' חזרה עם תשובה שלילית, מה תכלס' אני יכול לטעון?
תודה רבה לכם על העזרה!!@בית-שמש כתב בשאלה לגבי פרעון מוקדם במשכנתא:
מה תכלס' אני יכול לטעון?
תגיד לבנקאית שתבדוק בפקודת הבנקאות סעיף 13
ציטוט: "סכום הפרעון המוקדם לא יפחת מעשרה אחוזים מהסכום המקורי של ההלוואה או מעשרה אחוזים מיתרת ההלוואה"ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
-
@משכנתא-בקצב-שלך
אתה סותר את עצמך באשכול כאן 10% מכל המשכנתא או מהמסלול המיועד לפירעון
@בית-שמש
בכ"א יש לך את הטריק של מיחזור החלק המיועד לפירעון ואחרי המיחזור לפרועמתלבטים בין מסחר עצמאי לגמל להשקעה? לחצו כאן ליווי חינמי בתהליך m0534188706$gmail.com
-
@משכנתא-בקצב-שלך
אתה סותר את עצמך באשכול כאן 10% מכל המשכנתא או מהמסלול המיועד לפירעון
@בית-שמש
בכ"א יש לך את הטריק של מיחזור החלק המיועד לפירעון ואחרי המיחזור לפרוע@ירא-שמיי צודק.
טעיתי ותיקנתי
כוונתי היתה ונותרה שניתן גם מכל מסלול בנפרד, כמו שניתן להבין כאן בתגובות. -
@בית-שמש כתב בשאלה לגבי פרעון מוקדם במשכנתא:
מה תכלס' אני יכול לטעון?
תגיד לבנקאית שתבדוק בפקודת הבנקאות סעיף 13
ציטוט: "סכום הפרעון המוקדם לא יפחת מעשרה אחוזים מהסכום המקורי של ההלוואה או מעשרה אחוזים מיתרת ההלוואה"@משכנתא-בקצב-שלך כתב בשאלה לגבי פרעון מוקדם במשכנתא:
תגיד לבנקאית שתבדוק בפקודת הבנקאות סעיף 13
ציטוט: "סכום הפרעון המוקדם לא יפחת מעשרה אחוזים מהסכום המקורי של ההלוואה או מעשרה אחוזים מיתרת ההלוואה"אבל עדיין לא כתוב שכל מסלול זה הלוואה בפנ"ע
לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
@משכנתא-בקצב-שלך כתב בשאלה לגבי פרעון מוקדם במשכנתא:
תגיד לבנקאית שתבדוק בפקודת הבנקאות סעיף 13
ציטוט: "סכום הפרעון המוקדם לא יפחת מעשרה אחוזים מהסכום המקורי של ההלוואה או מעשרה אחוזים מיתרת ההלוואה"אבל עדיין לא כתוב שכל מסלול זה הלוואה בפנ"ע
@בית-שמש צודק
מהלשון שם זה באמת לא מחייב.
עדיין תנסה להתעקש על זה מול הבנק.
יכול לנסות לעזור באישי -
 מ מונטיפיורי העביר נושא זה מ- שוק ההון והשקעות ב-
-




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)