

דרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?
חתונות הילדים
300
פוסטים
50
כותבים
36.3k
צפיות
48
עוקבים
-
-
אם יש לאדם עוסק על שמו אין שום סיבה שלא יהיה לו גם על שם אישתו
-
@צמיחה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
אבל ההלוואה היא מקסימום ל-7 שנים. בשונה מהגמ"ח שזו הלוואה להרבה יותר שנים.
אפשר לעשות הלוואת בלון ואחרי שבע שנים
להמשיך את ההלוואה לעוד שבע שנים אני טועה?@רואה-את-הנולד
לא בדיוק,
צריך להחזיר את ההלוואה, א"א לדחות את הפירעון.
אבל אפשר להחזיר את ההלוואה ע"י לקיחת הלוואה ממקום אחר לתקופה קצרה,
ואחרי שפורעים את ההלוואה של החברת ביטוח, אפשר לקחת מהם שוב הלוואת בלון, ואיתה פורעים את ההלוואה האחרונה.
כך לא מבצעים אירוע מס. -
זה כאילו ממש משוואה שא"א לפתור אותה.. הקטע עם סכום ההפקדות שיכסה את כל מאת האחוזים.. זה ממש חידה.. ועוד משתנים כמו אינפלציה ועליית מחירים ושגעונות של הדור ההוא..
אין באמת לכאורה מנוס מזה..
סליחה שאני כזה מיואש...
אבל מילות עידוד אפשר להביא מידידינו חיים מאיר מכאן
שדיברתי איתו והוא הרגיע אותי בנימה של אמונה
שכרגע יש לך ילד אחד? עשית חיסכון לכל ילד? קרן השתלמות? תעשה כך וכך הפקדות..
וזהו! עשית עם הילד הזה את המוטל עליך..
לא צריך להשתגע מראש ולתכנן את החיים לפני שהם מגיעים...
כמובן בעיניים פקוחות..
כרגע עיקר הבעיה זה רצף החתונות.. -
זה כאילו ממש משוואה שא"א לפתור אותה.. הקטע עם סכום ההפקדות שיכסה את כל מאת האחוזים.. זה ממש חידה.. ועוד משתנים כמו אינפלציה ועליית מחירים ושגעונות של הדור ההוא..
אין באמת לכאורה מנוס מזה..
סליחה שאני כזה מיואש...
אבל מילות עידוד אפשר להביא מידידינו חיים מאיר מכאן
שדיברתי איתו והוא הרגיע אותי בנימה של אמונה
שכרגע יש לך ילד אחד? עשית חיסכון לכל ילד? קרן השתלמות? תעשה כך וכך הפקדות..
וזהו! עשית עם הילד הזה את המוטל עליך..
לא צריך להשתגע מראש ולתכנן את החיים לפני שהם מגיעים...
כמובן בעיניים פקוחות..
כרגע עיקר הבעיה זה רצף החתונות..@ia90990 כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
אבל מילות עידוד אפשר להביא מידידינו חיים מאיר מכאן
שדיברתי איתו והוא הרגיע אותי בנימה של אמונה
שכרגע יש לך ילד אחד? עשית חיסכון לכל ילד? קרן השתלמות? תעשה כך וכך הפקדות..
וזהו! עשית עם הילד הזה את המוטל עליך..
לא צריך להשתגע מראש ולתכנן את החיים לפני שהם מגיעים...כמה שהוא צודק.
ואני רוצה לומר, בקשר לפוסט שפירסמתי כאן https://forum.benakel.org/post/15215
על התוכניות לחתן ילדים משוק ההון
וכל מיני תגובות מיואשות שהיו... אבל א"א לחתן מזה 6 בנות
6 הבנות לא נולדו לך ביום אחד (אא"כ מדור שעבוד מצרים אתה)נולדה לך בת? מזל טוב! תתחיל לחשוב על איזו איסטרטגיה לחתן אותה
(קרן השתלמות? קופגל"ה? עיסקת נדלן? וכו וכו)
בבת הבאה תפתח את התוכנית, תיראה מה אתה יכול לשנות \ להוסיף כדי שתספיק לך לבת נוספת...
בעז"ה ייפתחו לך אפשרויות חדשות
(אני ראיתי את זה בעיניים) -
פ פושט רגל מרמה ד' התייחס לנושא זה ב
-
@שמח-לעזור
הפקדה של 2000 ש"ח בחודש בקרן השתלמות למשך 40 שנה
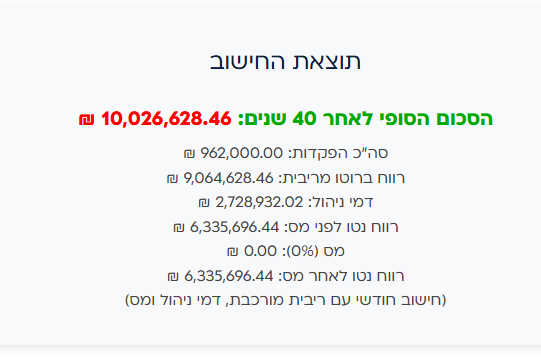
@רואה-את-הנולד כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
@שמח-לעזור
הפקדה של 2000 ש"ח בחודש בקרן השתלמות למשך 40 שנה
והוא דיבר על 3 בחודש מקס׳
כמה ס״ה?זה לא פער גדול
שניהם קשים -
@רואה-את-הנולד
לא בדיוק,
צריך להחזיר את ההלוואה, א"א לדחות את הפירעון.
אבל אפשר להחזיר את ההלוואה ע"י לקיחת הלוואה ממקום אחר לתקופה קצרה,
ואחרי שפורעים את ההלוואה של החברת ביטוח, אפשר לקחת מהם שוב הלוואת בלון, ואיתה פורעים את ההלוואה האחרונה.
כך לא מבצעים אירוע מס.@צמיחה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
@רואה-את-הנולד
לא בדיוק,
צריך להחזיר את ההלוואה, א"א לדחות את הפירעון.
אבל אפשר להחזיר את ההלוואה ע"י לקיחת הלוואה ממקום אחר לתקופה קצרה,
ואחרי שפורעים את ההלוואה של החברת ביטוח, אפשר לקחת מהם שוב הלוואת בלון, ואיתה פורעים את ההלוואה האחרונה.
כך לא מבצעים אירוע מס.הבנתי שאפשר לחדש את ההלוואה
מה שאתה אומר ממש חידוש -
@צמיחה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
@רואה-את-הנולד
לא בדיוק,
צריך להחזיר את ההלוואה, א"א לדחות את הפירעון.
אבל אפשר להחזיר את ההלוואה ע"י לקיחת הלוואה ממקום אחר לתקופה קצרה,
ואחרי שפורעים את ההלוואה של החברת ביטוח, אפשר לקחת מהם שוב הלוואת בלון, ואיתה פורעים את ההלוואה האחרונה.
כך לא מבצעים אירוע מס.הבנתי שאפשר לחדש את ההלוואה
מה שאתה אומר ממש חידוש@שמח-לעזור אם יש לך קופת גמל על שמך ועל שם אשתך וקרן השתלמות זאת אומרת שככה חילקת מראש את ההפקדות מרחב התימרון של ההלואות ביניהם גדול.
-
@שמח-לעזור אם יש לך קופת גמל על שמך ועל שם אשתך וקרן השתלמות זאת אומרת שככה חילקת מראש את ההפקדות מרחב התימרון של ההלואות ביניהם גדול.
-
@שמח-לעזור גם לי ידועשזה לא מתחדש אלא צריך קודם לפרוע בכל אופ כתבתי גם אם יש בעיה או שזה ישנה בעתי אפשר לחק ולשחק בין הקופות. אגב ידוע לך אם נניח לקחתי 50 אחוז הלואה ואחרי שנתים הסכום גדל האם הם נותנים להוסיף על ההלואה בלי להצטרך לפרוע?
-
@שמח-לעזור גם לי ידועשזה לא מתחדש אלא צריך קודם לפרוע בכל אופ כתבתי גם אם יש בעיה או שזה ישנה בעתי אפשר לחק ולשחק בין הקופות. אגב ידוע לך אם נניח לקחתי 50 אחוז הלואה ואחרי שנתים הסכום גדל האם הם נותנים להוסיף על ההלואה בלי להצטרך לפרוע?
-
@צמיחה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
תוכל לקבל הלוואה גם אם יהיו ירידות בשוק ההון,
אפשר גם לבחור להפקיד רק בגמ"ח המרכזי, ובמקביל להשקיע באופן עצמאי במסחר כדי לחסוך את דמי הניהול.
כך ניתן לכאורה לבצע את אותו מהלך – לקחת הלוואה מהגמ"ח ולהחזיר אותה מתוך הכספים שמנוהלים במסחר העצמאי.
עם זאת, לרוב זה פחות משתלם, משום שהכספים שנשארים בגמ"ח הם סכומים גבוהים, אשר בשוק ההון עשויים להניב תשואה גבוהה יותר.
בנוסף, ניתן לשקול נטילת הלוואה דרך הביטוח בזמן החתונות@אנונימי2 כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
אפשר גם לבחור להפקיד רק בגמ"ח המרכזי, ובמקביל להשקיע באופן עצמאי במסחר כדי לחסוך את דמי הניהול.
כך ניתן לכאורה לבצע את אותו מהלך – לקחת הלוואה מהגמ"ח ולהחזיר אותה מתוך הכספים שמנוהלים במסחר העצמאי.
עם זאת, לרוב זה פחות משתלם, משום שהכספים שנשארים בגמ"ח הם סכומים גבוהים, אשר בשוק ההון עשויים להניב תשואה גבוהה יותר.
בנוסף, ניתן לשקול נטילת הלוואה דרך הביטוח בזמן החתונותזה בהחלט רעיון למי שלא רוצה להפקיד לשוק ההון מכספי מעשרות עבור חתונות הילדים,
אבל כן מפקיד לגמח המרכזי מכספי מעשרות... -
-
אחרי משחק די ארוך עם המחשבון של משיאים יצא לי שאצטרך להפקיד קרוב לפי2 מאשר לפי האסטרטגיה שהייתי ממליץ עליה לחתונות ילדים שבחלקה אני משתמש ולכן נראה לי שצדקו כל המפקפקים ביוזמה שכוונתה טובה אבל מעבר להגבלה על שינוים ותמרון עם הכסף היא גם לא משלמת.
@השומר תוכל להסביר יותר?
-
@השומר תוכל להסביר יותר?
@אברך-מהמרכז לא ניכנס למספרים ולא מה אני באישי עושה, אבל בעיני האסטרטגיה הנכונה למי שרוצה להישאר שקוע בתורתו ולא בנוי לכאבי ראש יותר מתוחכמים, הדרך היא לקחת הלוואה של כמה מאות אלפים בפריסה ארוכה של משכנתא להשקיע בשוק ההון דרך מסחר עצמאי השתלמות וקופות גמל על שם שני הבני זוג ובחתונות הילדים להלואות על חשבון הפנסיה והקופות הנל להחזיק קצת את ההלוואות בבלון או גרייס ולצבור עוד הון, ואז קצת לפרוע קצת להוציא וכן על זה הדרך כמובן כל אחד צריך לדייק את זה לפי היכולות שלו והסכום שלו וכן מספר הילדים בנים ובנות וכדומה בניתי כמה תוכניות כאלה למשפחה ונראה לי שזה ילך טוב בעזרת השם. בהשוואה למה שהם מציעים זה מאד מגביל אותך ומסרבל את מיקסום האפשרוית וכמובן יעלה לך הרבה יותר בהפקדות או החזר כל חודש.
-
@אברך-מהמרכז לא ניכנס למספרים ולא מה אני באישי עושה, אבל בעיני האסטרטגיה הנכונה למי שרוצה להישאר שקוע בתורתו ולא בנוי לכאבי ראש יותר מתוחכמים, הדרך היא לקחת הלוואה של כמה מאות אלפים בפריסה ארוכה של משכנתא להשקיע בשוק ההון דרך מסחר עצמאי השתלמות וקופות גמל על שם שני הבני זוג ובחתונות הילדים להלואות על חשבון הפנסיה והקופות הנל להחזיק קצת את ההלוואות בבלון או גרייס ולצבור עוד הון, ואז קצת לפרוע קצת להוציא וכן על זה הדרך כמובן כל אחד צריך לדייק את זה לפי היכולות שלו והסכום שלו וכן מספר הילדים בנים ובנות וכדומה בניתי כמה תוכניות כאלה למשפחה ונראה לי שזה ילך טוב בעזרת השם. בהשוואה למה שהם מציעים זה מאד מגביל אותך ומסרבל את מיקסום האפשרוית וכמובן יעלה לך הרבה יותר בהפקדות או החזר כל חודש.
@השומר כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
@אברך-מהמרכז לא ניכנס למספרים ולא מה אני באישי עושה, אבל בעיני האסטרטגיה הנכונה למי שרוצה להישאר שקוע בתורתו ולא בנוי לכאבי ראש יותר מתוחכמים, הדרך היא לקחת הלוואה של כמה מאות אלפים בפריסה ארוכה של משכנתא להשקיע בשוק ההון דרך מסחר עצמאי השתלמות וקופות גמל על שם שני הבני זוג ובחתונות הילדים להלואות על חשבון הפנסיה והקופות הנל להחזיק קצת את ההלוואות בבלון או גרייס ולצבור עוד הון, ואז קצת לפרוע קצת להוציא וכן על זה הדרך כמובן כל אחד צריך לדייק את זה לפי היכולות שלו והסכום שלו וכן מספר הילדים בנים ובנות וכדומה בניתי כמה תוכניות כאלה למשפחה ונראה לי שזה ילך טוב בעזרת השם. בהשוואה למה שהם מציעים זה מאד מגביל אותך ומסרבל את מיקסום האפשרוית וכמובן יעלה לך הרבה יותר בהפקדות או החזר כל חודש.
הפתרון היותר פשוט...............
לבדוק במשיאים כמה תצטרך, לעשות הוראת קבע חודשית ל3 קרנות השתלמות שונות, [לא שליש, שליש, שליש, 50% לפחות בסנ''פ וכו']
אבל לא מקבילות, כגון סנ''פ ונאסד''ק.
אלא כמו מדד של חברות הטכנולוגיה, ומדד של חברות הבריאות העולמיוית.
כך שלא כל הכסף באותו שוק ממש, וגם אם הקרן המרכזית תהיה בשפל, לא תהיה מוכרח לקחת הלוואה.בהגיע הזמן שווה לבדוק אם הקרן במצב שאפשר למשוך את כל הסכום, או שעדיף לקחת הלוואת עמיתים, ולהחזיר באותה צורה של משיאים.
הפער בין מי שיעשה את זה למשיאים הוא ענק, וזה מודל עם פחות התעסקות מהמודל של משיאים.
-
@השומר כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
@אברך-מהמרכז לא ניכנס למספרים ולא מה אני באישי עושה, אבל בעיני האסטרטגיה הנכונה למי שרוצה להישאר שקוע בתורתו ולא בנוי לכאבי ראש יותר מתוחכמים, הדרך היא לקחת הלוואה של כמה מאות אלפים בפריסה ארוכה של משכנתא להשקיע בשוק ההון דרך מסחר עצמאי השתלמות וקופות גמל על שם שני הבני זוג ובחתונות הילדים להלואות על חשבון הפנסיה והקופות הנל להחזיק קצת את ההלוואות בבלון או גרייס ולצבור עוד הון, ואז קצת לפרוע קצת להוציא וכן על זה הדרך כמובן כל אחד צריך לדייק את זה לפי היכולות שלו והסכום שלו וכן מספר הילדים בנים ובנות וכדומה בניתי כמה תוכניות כאלה למשפחה ונראה לי שזה ילך טוב בעזרת השם. בהשוואה למה שהם מציעים זה מאד מגביל אותך ומסרבל את מיקסום האפשרוית וכמובן יעלה לך הרבה יותר בהפקדות או החזר כל חודש.
הפתרון היותר פשוט...............
לבדוק במשיאים כמה תצטרך, לעשות הוראת קבע חודשית ל3 קרנות השתלמות שונות, [לא שליש, שליש, שליש, 50% לפחות בסנ''פ וכו']
אבל לא מקבילות, כגון סנ''פ ונאסד''ק.
אלא כמו מדד של חברות הטכנולוגיה, ומדד של חברות הבריאות העולמיוית.
כך שלא כל הכסף באותו שוק ממש, וגם אם הקרן המרכזית תהיה בשפל, לא תהיה מוכרח לקחת הלוואה.בהגיע הזמן שווה לבדוק אם הקרן במצב שאפשר למשוך את כל הסכום, או שעדיף לקחת הלוואת עמיתים, ולהחזיר באותה צורה של משיאים.
הפער בין מי שיעשה את זה למשיאים הוא ענק, וזה מודל עם פחות התעסקות מהמודל של משיאים.
@סמארט-הון אני חושב שאנחנו באותו כיון לא רציתי להיכנס לפרטי ההשקעה השונים אבל במחשבון של משיאים אין מה לבדוק כמה אני יצטרך כי התשלום החודשי מעורבב ביחד עם ההפקדות מה שלא נותן לי שום אינדיקציה פשוט צריך לחשוב כמה אני רוצה לתת לכל ילד ומספר הילדים ומה אני יכול. סתם כך כל החשבון שלהם שמבוסס על מספר ילדים ומתי יתחתנו מרגיש לי לא נוח זה קצת חילוני אבל אני מבין שזה ברירת מחדל לתיכנון עתידי האמת שבשביל לפתור את זה צריך באמת שהתכנון הכספי לחתונות ילדים יהיה קצת יותר רחב ומעמיק אבל זה לא מתאים לכל אחד ומצריך כתיבת פוסט אחר בהזדמנות.
-
@השומר כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
@אברך-מהמרכז לא ניכנס למספרים ולא מה אני באישי עושה, אבל בעיני האסטרטגיה הנכונה למי שרוצה להישאר שקוע בתורתו ולא בנוי לכאבי ראש יותר מתוחכמים, הדרך היא לקחת הלוואה של כמה מאות אלפים בפריסה ארוכה של משכנתא להשקיע בשוק ההון דרך מסחר עצמאי השתלמות וקופות גמל על שם שני הבני זוג ובחתונות הילדים להלואות על חשבון הפנסיה והקופות הנל להחזיק קצת את ההלוואות בבלון או גרייס ולצבור עוד הון, ואז קצת לפרוע קצת להוציא וכן על זה הדרך כמובן כל אחד צריך לדייק את זה לפי היכולות שלו והסכום שלו וכן מספר הילדים בנים ובנות וכדומה בניתי כמה תוכניות כאלה למשפחה ונראה לי שזה ילך טוב בעזרת השם. בהשוואה למה שהם מציעים זה מאד מגביל אותך ומסרבל את מיקסום האפשרוית וכמובן יעלה לך הרבה יותר בהפקדות או החזר כל חודש.
הפתרון היותר פשוט...............
לבדוק במשיאים כמה תצטרך, לעשות הוראת קבע חודשית ל3 קרנות השתלמות שונות, [לא שליש, שליש, שליש, 50% לפחות בסנ''פ וכו']
אבל לא מקבילות, כגון סנ''פ ונאסד''ק.
אלא כמו מדד של חברות הטכנולוגיה, ומדד של חברות הבריאות העולמיוית.
כך שלא כל הכסף באותו שוק ממש, וגם אם הקרן המרכזית תהיה בשפל, לא תהיה מוכרח לקחת הלוואה.בהגיע הזמן שווה לבדוק אם הקרן במצב שאפשר למשוך את כל הסכום, או שעדיף לקחת הלוואת עמיתים, ולהחזיר באותה צורה של משיאים.
הפער בין מי שיעשה את זה למשיאים הוא ענק, וזה מודל עם פחות התעסקות מהמודל של משיאים.
@סמארט-הון סנפ ועולמי יורדים ביחד וק״ו נאסד״ק
בריאות לא תהיה חייבת לרדת
יותר מסתבר סטטיסטית שהיא פשוט לא תצמח מספיק -
להפקיד לבד לקרן השתלמות שפתחת ללא מיסים..
סך קבוע של 2500 ש"ח [עם 10% תשואה..]
יש לך יתרה של עוד 730,000 ש"ח..


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)