

דרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?
חתונות הילדים
300
פוסטים
50
כותבים
27.3k
צפיות
48
עוקבים
-
להפקיד לבד לקרן השתלמות שפתחת ללא מיסים..
סך קבוע של 2500 ש"ח [עם 10% תשואה..]
יש לך יתרה של עוד 730,000 ש"ח..@ia90990 כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
להפקיד לבד לקרן השתלמות שפתחת ללא מיסים..
סך קבוע של 2500 ש"ח [עם 10% תשואה..]
יש לך יתרה של עוד 730,000 ש"ח..כתבת שבשיא זה 3 לחודש
כמה ס״ה?ואגב, לא באתי לתמוך במיזם
רק לציין שמי שחושב שיש אופציה לחסוך מעט ולחתן ברווח
לא חישב -
@שמח-לעזור כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
וההחזר של ההפקדות נכנס למאזן הכולל של הוצאות מול הכנסות
אז מה זה רלוונטי אינפלציהאם אני נותן לגמ"ח 700 ש"ח לגמ"ח במשך 40 שנה יוצא שנתתי 288,000 ש"ח,
זה שיחזירו לי את הסכום נומינלית לא עוזר לי אם אנו לא יכול לרכוש עם הסכום רבע ממה שיכלתי מלכתחילה.
מבחינתי זה תשלום ריבית של 44,307 על הלוואה של 200,000 ש"ח, ואני כבר לא מדבר על אובדן התשואה הפוצנטיאלית.@מתכנן-פיננסי כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
@שמח-לעזור כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
וההחזר של ההפקדות נכנס למאזן הכולל של הוצאות מול הכנסות
אז מה זה רלוונטי אינפלציהאם אני נותן לגמ"ח 700 ש"ח לגמ"ח במשך 40 שנה יוצא שנתתי 288,000 ש"ח,
זה שיחזירו לי את הסכום נומינלית לא עוזר לי אם אנו לא יכול לרכוש עם הסכום רבע ממה שיכלתי מלכתחילה.
מבחינתי זה תשלום ריבית של 44,307 על הלוואה של 200,000 ש"ח, ואני כבר לא מדבר על אובדן התשואה הפוצנטיאלית.אבל זה חישוב חלקי
כי ברור שרק הלוואה לא משתלמת
השאלה היא כמה העלות הכוללת מול התשואה הכוללת
במקרה הנ״ל מול אלטרנטיבה של הלוואה בריביתלא בהכרח שזה יותר טוב
אבל ברור שזה משפיע דרמטי על התמונה
אם אתה מחשב 300 אלף כהוצאה -
@מתכנן-פיננסי כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
החידוש הוא שיש כמה אנשים שמנסים לרכוב על הציבור בשביל טובת הנאה וד"ל.
לא נראה לי שזה הכוונה של @יוסף-מינצברג
לא ראיתי בתוכנית שום מעלה ע"פ הפקדה עצמית בשוק ההון ולקיחת הלוואה מהקופ"ג.
תוכל לקבל הלוואה גם אם יהיו ירידות בשוק ההון,
סך ההלוואות שתקבל יכול להיות יותר מאשר ההלוואות במוצרים הפנסיוניים.בגמחי"ם החסידים יש לפחות את המעלה שהכסף נעול, פה אפשר תמיד לשנות חברה ולמשוך את הכסף.
גם במשיאים הכסף נעול, יש שעבוד לגוף המלווה את ההלוואה הראשונה.
@צמיחה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
תוכל לקבל הלוואה גם אם יהיו ירידות בשוק ההון,
אפשר גם לבחור להפקיד רק בגמ"ח המרכזי, ובמקביל להשקיע באופן עצמאי במסחר כדי לחסוך את דמי הניהול.
כך ניתן לכאורה לבצע את אותו מהלך – לקחת הלוואה מהגמ"ח ולהחזיר אותה מתוך הכספים שמנוהלים במסחר העצמאי.
עם זאת, לרוב זה פחות משתלם, משום שהכספים שנשארים בגמ"ח הם סכומים גבוהים, אשר בשוק ההון עשויים להניב תשואה גבוהה יותר.
בנוסף, ניתן לשקול נטילת הלוואה דרך הביטוח בזמן החתונות -
אגב שוכחים לציין אבל בהלוואה מול קופ"ג אפשר לקחת בלון מלא או גרייס, מה שהופך את ההלוואות מהגמל להרבה יותר משתלמות.
לא נכנס פה לשאלה האם כדאי בכלל לקחת הלוואה. -
@מתכנן-פיננסי כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
החידוש הוא שיש כמה אנשים שמנסים לרכוב על הציבור בשביל טובת הנאה וד"ל.
לא נראה לי שזה הכוונה של @יוסף-מינצברג
לא ראיתי בתוכנית שום מעלה ע"פ הפקדה עצמית בשוק ההון ולקיחת הלוואה מהקופ"ג.
תוכל לקבל הלוואה גם אם יהיו ירידות בשוק ההון,
סך ההלוואות שתקבל יכול להיות יותר מאשר ההלוואות במוצרים הפנסיוניים.בגמחי"ם החסידים יש לפחות את המעלה שהכסף נעול, פה אפשר תמיד לשנות חברה ולמשוך את הכסף.
גם במשיאים הכסף נעול, יש שעבוד לגוף המלווה את ההלוואה הראשונה.
@צמיחה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
גם במשיאים הכסף נעול, יש שעבוד לגוף המלווה את ההלוואה הראשונה
נראה לי אתה טועה הם ירדו מזה
-
@צמיחה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
תוכל לקבל הלוואה גם אם יהיו ירידות בשוק ההון,
בשביל התרחיש הספציפי הזה, אפשר להוציא שנה שנתיים לפני 100,000 ש"ח ולשים בקרן כספית, למקרה שיהיה בדיוק נפילה.
ולגבי הלוואות אפשר תמיד לקבל הלוואה כנגד ההשתלמות או הגמלץ@צמיחה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
גם במשיאים הכסף נעול, יש שעבוד לגוף המלווה את ההלוואה הראשונה.
אבל אפשר בקלות לפרוע את ההלוואה ולמשוך את הכסף, או לחלופין לגייס ולהכניס 30,000 ש"ח להראל נניח, ולקבל הלוואה כנגד 80% ואז הכסף משעובד אוטומטית.
בכל מקרה כל ההלוואות האלה יכולים להוריד את דירוג האשראי של הלקוח.@מתכנן-פיננסי
נכון אפשר לקבל הלוואה כנגד חלק מהסכום הצבור בגמל להשקעה וקה"ש,
אבל ההלוואה היא מקסימום ל-7 שנים. בשונה מהגמ"ח שזו הלוואה להרבה יותר שנים.לדעתי אין מה לדון האם עדיף משיאים או לעשות את זה לבד, כל עוד שהם לא פרסמו בצורה ברורה את הנתונים.
לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@ia90990 כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
שמע זה תוכנית מאוד קשה...
מילאתי טופס של 9 ילדים ו350,000 לכל אחד = משוער כמובן
וזה הראה שם שנים של 3,000 לחודש..יש לך תוכנית יותר טובה בפער?
לחסוך 3.15 מיליון ש״ח
אחרי עמלות ומיסים
תוך 40 שנה
נשמח לשמוע@שמח-לעזור
הפקדה של 2000 ש"ח בחודש בקרן השתלמות למשך 40 שנה
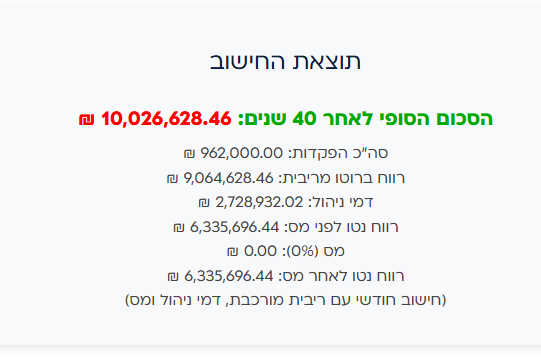
-
@מתכנן-פיננסי
נכון אפשר לקבל הלוואה כנגד חלק מהסכום הצבור בגמל להשקעה וקה"ש,
אבל ההלוואה היא מקסימום ל-7 שנים. בשונה מהגמ"ח שזו הלוואה להרבה יותר שנים.לדעתי אין מה לדון האם עדיף משיאים או לעשות את זה לבד, כל עוד שהם לא פרסמו בצורה ברורה את הנתונים.
@צמיחה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
אבל ההלוואה היא מקסימום ל-7 שנים. בשונה מהגמ"ח שזו הלוואה להרבה יותר שנים.
אפשר לעשות הלוואת בלון ואחרי שבע שנים
להמשיך את ההלוואה לעוד שבע שנים אני טועה? -
אם יש לאדם עוסק על שמו אין שום סיבה שלא יהיה לו גם על שם אישתו
-
@צמיחה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
אבל ההלוואה היא מקסימום ל-7 שנים. בשונה מהגמ"ח שזו הלוואה להרבה יותר שנים.
אפשר לעשות הלוואת בלון ואחרי שבע שנים
להמשיך את ההלוואה לעוד שבע שנים אני טועה?@רואה-את-הנולד
לא בדיוק,
צריך להחזיר את ההלוואה, א"א לדחות את הפירעון.
אבל אפשר להחזיר את ההלוואה ע"י לקיחת הלוואה ממקום אחר לתקופה קצרה,
ואחרי שפורעים את ההלוואה של החברת ביטוח, אפשר לקחת מהם שוב הלוואת בלון, ואיתה פורעים את ההלוואה האחרונה.
כך לא מבצעים אירוע מס. -
זה כאילו ממש משוואה שא"א לפתור אותה.. הקטע עם סכום ההפקדות שיכסה את כל מאת האחוזים.. זה ממש חידה.. ועוד משתנים כמו אינפלציה ועליית מחירים ושגעונות של הדור ההוא..
אין באמת לכאורה מנוס מזה..
סליחה שאני כזה מיואש...
אבל מילות עידוד אפשר להביא מידידינו חיים מאיר מכאן
שדיברתי איתו והוא הרגיע אותי בנימה של אמונה
שכרגע יש לך ילד אחד? עשית חיסכון לכל ילד? קרן השתלמות? תעשה כך וכך הפקדות..
וזהו! עשית עם הילד הזה את המוטל עליך..
לא צריך להשתגע מראש ולתכנן את החיים לפני שהם מגיעים...
כמובן בעיניים פקוחות..
כרגע עיקר הבעיה זה רצף החתונות.. -
זה כאילו ממש משוואה שא"א לפתור אותה.. הקטע עם סכום ההפקדות שיכסה את כל מאת האחוזים.. זה ממש חידה.. ועוד משתנים כמו אינפלציה ועליית מחירים ושגעונות של הדור ההוא..
אין באמת לכאורה מנוס מזה..
סליחה שאני כזה מיואש...
אבל מילות עידוד אפשר להביא מידידינו חיים מאיר מכאן
שדיברתי איתו והוא הרגיע אותי בנימה של אמונה
שכרגע יש לך ילד אחד? עשית חיסכון לכל ילד? קרן השתלמות? תעשה כך וכך הפקדות..
וזהו! עשית עם הילד הזה את המוטל עליך..
לא צריך להשתגע מראש ולתכנן את החיים לפני שהם מגיעים...
כמובן בעיניים פקוחות..
כרגע עיקר הבעיה זה רצף החתונות..@ia90990 כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
אבל מילות עידוד אפשר להביא מידידינו חיים מאיר מכאן
שדיברתי איתו והוא הרגיע אותי בנימה של אמונה
שכרגע יש לך ילד אחד? עשית חיסכון לכל ילד? קרן השתלמות? תעשה כך וכך הפקדות..
וזהו! עשית עם הילד הזה את המוטל עליך..
לא צריך להשתגע מראש ולתכנן את החיים לפני שהם מגיעים...כמה שהוא צודק.
ואני רוצה לומר, בקשר לפוסט שפירסמתי כאן https://forum.benakel.org/post/15215
על התוכניות לחתן ילדים משוק ההון
וכל מיני תגובות מיואשות שהיו... אבל א"א לחתן מזה 6 בנות
6 הבנות לא נולדו לך ביום אחד (אא"כ מדור שעבוד מצרים אתה)נולדה לך בת? מזל טוב! תתחיל לחשוב על איזו איסטרטגיה לחתן אותה
(קרן השתלמות? קופגל"ה? עיסקת נדלן? וכו וכו)
בבת הבאה תפתח את התוכנית, תיראה מה אתה יכול לשנות \ להוסיף כדי שתספיק לך לבת נוספת...
בעז"ה ייפתחו לך אפשרויות חדשות
(אני ראיתי את זה בעיניים) -
פ פושט רגל מרמה ד' התייחס לנושא זה ב
-
@שמח-לעזור
הפקדה של 2000 ש"ח בחודש בקרן השתלמות למשך 40 שנה
@רואה-את-הנולד כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
@שמח-לעזור
הפקדה של 2000 ש"ח בחודש בקרן השתלמות למשך 40 שנה
והוא דיבר על 3 בחודש מקס׳
כמה ס״ה?זה לא פער גדול
שניהם קשים -
@רואה-את-הנולד
לא בדיוק,
צריך להחזיר את ההלוואה, א"א לדחות את הפירעון.
אבל אפשר להחזיר את ההלוואה ע"י לקיחת הלוואה ממקום אחר לתקופה קצרה,
ואחרי שפורעים את ההלוואה של החברת ביטוח, אפשר לקחת מהם שוב הלוואת בלון, ואיתה פורעים את ההלוואה האחרונה.
כך לא מבצעים אירוע מס.@צמיחה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
@רואה-את-הנולד
לא בדיוק,
צריך להחזיר את ההלוואה, א"א לדחות את הפירעון.
אבל אפשר להחזיר את ההלוואה ע"י לקיחת הלוואה ממקום אחר לתקופה קצרה,
ואחרי שפורעים את ההלוואה של החברת ביטוח, אפשר לקחת מהם שוב הלוואת בלון, ואיתה פורעים את ההלוואה האחרונה.
כך לא מבצעים אירוע מס.הבנתי שאפשר לחדש את ההלוואה
מה שאתה אומר ממש חידוש -
@צמיחה כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
@רואה-את-הנולד
לא בדיוק,
צריך להחזיר את ההלוואה, א"א לדחות את הפירעון.
אבל אפשר להחזיר את ההלוואה ע"י לקיחת הלוואה ממקום אחר לתקופה קצרה,
ואחרי שפורעים את ההלוואה של החברת ביטוח, אפשר לקחת מהם שוב הלוואת בלון, ואיתה פורעים את ההלוואה האחרונה.
כך לא מבצעים אירוע מס.הבנתי שאפשר לחדש את ההלוואה
מה שאתה אומר ממש חידוש@שמח-לעזור אם יש לך קופת גמל על שמך ועל שם אשתך וקרן השתלמות זאת אומרת שככה חילקת מראש את ההפקדות מרחב התימרון של ההלואות ביניהם גדול.
-
@שמח-לעזור אם יש לך קופת גמל על שמך ועל שם אשתך וקרן השתלמות זאת אומרת שככה חילקת מראש את ההפקדות מרחב התימרון של ההלואות ביניהם גדול.
-
@שמח-לעזור גם לי ידועשזה לא מתחדש אלא צריך קודם לפרוע בכל אופ כתבתי גם אם יש בעיה או שזה ישנה בעתי אפשר לחק ולשחק בין הקופות. אגב ידוע לך אם נניח לקחתי 50 אחוז הלואה ואחרי שנתים הסכום גדל האם הם נותנים להוסיף על ההלואה בלי להצטרך לפרוע?
-
@שמח-לעזור גם לי ידועשזה לא מתחדש אלא צריך קודם לפרוע בכל אופ כתבתי גם אם יש בעיה או שזה ישנה בעתי אפשר לחק ולשחק בין הקופות. אגב ידוע לך אם נניח לקחתי 50 אחוז הלואה ואחרי שנתים הסכום גדל האם הם נותנים להוסיף על ההלואה בלי להצטרך לפרוע?




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)