דילוג לתוכן
  • 0 הצבעות
    9 פוסטים
    177 צפיות
    צ
    @השומר כתב: בהרבה מקומות זה פריים מינוס חצי לא פלוס. אני מצטרף לדברים. כמובן תלוי בסוג ההלוואה. הכי פשוט לשאול את החברה בעצמה.
  • עצות להשכרת דירה

    נדל"ן ומשכנתאות שכירות דירות להשכרה
    36
    1 הצבעות
    36 פוסטים
    1k צפיות
    שטרן משכנתאותש
    @בסיעתא כתב: @דרור כתב: שאלון של וויצק אפשר לקבל על מידע נוסף על זה? נ"ל שעושים בדיקת נתוני אשראי, וגם בדיקת הכנסות. היה לי פעם שלא רצו לאשר שוכרת (בגלל ההכנסות) רק אם תביא ערב, אז היא הביאה ערב ואחרי בדיקה גילו שהיה בעבר פושט רגל, כמובן שפסלו אותו עד שהביאה ערב אחר.
  • 3 הצבעות
    6 פוסטים
    178 צפיות
    ב
    נראה לי שכיום לא צריך שיגישו פעם ראשונה בדואר
  • 8 הצבעות
    136 פוסטים
    12k צפיות
    מ
    M 0548540951
  • מכיר מולי פשדמינסקי ?

    נדל"ן ומשכנתאות נדלן
    7
    0 הצבעות
    7 פוסטים
    488 צפיות
    U
    @הברסלבר פגישה עולה 1000 שח פלוס מע"מ מנסיון שווה כל שקל
  • 1 הצבעות
    15 פוסטים
    348 צפיות
    מ
    @חיסכון-לחתונה כתב: אני הבנתי שלהכניס בפעימה אחת סכום גדול זה סיכון ועדיף בקטן כל חודש. כי הסיכון גדול יותר לנפילה שתמחק סכום גדול מההפקדה לטווח רחוק בדיוק להיפך. לטווח רחוק העליה מאד גדולה, ככל שתכניס מוקדם יותר, תרוויח יותר
  • דמי לידה - על חגים

    כלכלת המשפחה דמי לידה
    6
    0 הצבעות
    6 פוסטים
    171 צפיות
    Y
    t363.pdf
  • 0 הצבעות
    20 פוסטים
    1k צפיות
    ב
    לגבי המינוף זה תלוי אם אתה משקיע בקרן ישראלית או חו"ל בישראליות הסיכון גבוה יותר כיוון שהמינוף הוא חודשי ככה זכור לי שכתבו במקום אחר
  • המלצה למלווה משקיעים

    נדל"ן ומשכנתאות נדלן עסק נדלן
    7
    0 הצבעות
    7 פוסטים
    339 צפיות
    U
    ממליץ על מולי פשדמינסקי שבוע שעבר הייתי אצלו ואני הלכתי עליו הוא חכם מכיר את השוק מאוד טוב אמין בטירוףףףףףף הוא לא עובד עם אף מתווך או עסקן אלא בודק מה טוב ללקוח ומביא את העסקה עד אליו ומתאבד שיצא עסקה הכי טובה שיכולה להיות בהצלחה
  • 0 הצבעות
    3 פוסטים
    131 צפיות
    החושבה
    אני עושה פירמוט על המכשיר ואז הוא מקבל שיחות לזמן מסוים וחוזר חלילה
  • 1 הצבעות
    3 פוסטים
    164 צפיות
    ב
    זה השבת אבידה כפשוטו יש לו מחברות על כל חושן משפט, זה נשאר אצלי ואני לא יודע למי להחזיר
  • 2 הצבעות
    1 פוסטים
    80 צפיות
    ד
    במאמר הקודם https://forum.benakel.org/topic/1621/מה-כולם-מדברים-פתאום-על-זהב-ומה-באמת-עומד-מאחוריו הבטחתי שנדבר על היתרונות והחסרונות של הזהב. התחלתי לכתוב אותם כרשימה, אבל די מהר הבנתי שזה מפספס את העיקר. הדרך הנכונה באמת להבין את היתרונות והחסרונות של הנכס הזה היא דרך התשואות שלו לאורך השנים. כשמסתכלים על המספרים בשטח, התמונה הרחבה פשוט נהיית הרבה יותר ברורה. מה קורה כשצוללים למספרים? כשפתחתי את נתוני התשואה ההיסטוריים, גיליתי תמונה שהפתיעה אותי. על פניו, ראיתי נתון שנראה מרשים: לפי נתון של מועצת הזהב בין 1971 ל־2025 הזהב נתן תשואה ממוצעת של כ־9% בשנה, בזמן ששוק המניות עשה באותה תקופה סביב ה־10%. נשמע כמעט כמו תחליף למניות. אבל כשבדקתי לעומק, גיליתי משהו אחר. משיא המחיר של 1980 ועד 2020, התשואה השנתית של הזהב ירדה לאזור ה 2.6% עד 3.8% בלבד, לצד עשורים שלמים שבהם הוא נתן תשואה שלילית . וכשהסתכלתי עוד יותר אחורה, במחקר של UBS שבדק את התשואה לאחר ניקוי אינפלציה משנת 1900 ועד היום, מגלים שהזהב הניב סך הכל כ־1.3% בשנה . כל מה שראינו מראה שאין לזהב התנהגות קבועה שאפשר להישען עליה. אפשר אולי לנסות להעריך אותו בתקופות מוגדרות או לטווחים קצרים סביב אירועים מסוימים, אבל אי אפשר להעריך אותו כמו חברה, או כמו כלכלה שצומחת לאורך זמן. היו תקופות שבהן הוא עלה מאוד, ולצידן עשורים של תשואה שלילית. הוא לא מתנהג כמו עסק פעיל שמייצר ערך, ולכן אי אפשר לגזור עליו הנחות עבודה של תיק השקעות רגיל . האם הוא שומר עלינו מאינפלציה? לפי מחקר של מועצת הזהב העולמית בטווח הקצר הקשר הוא נורא נמוך . בטווח הארוך כן רואים שהזהב שומר על ערך וזו הסיבה שמאז ביטול תקן הזהב ואולי קצת קודם מאז שהדולר הפך למטבע עולמי הוא עלה בצורה משמעותית . מה קורה לזהב בזמני משבר? בזמן שבשגרה הזהב יכול לדשדש תקופות ממושכות, במשברים הגדולים הוא מתעורר ומאזן את התיק. אפשר היה לראות את זה במשבר הדוט-קום בתחילת שנות האלפיים כשהמניות צנחו והזהב עלה ב167 אחוז וראינו את זה במשבר הסאב-פריים ב־2008 כשהבורסה נחתכה בחצי והזהב עלה ביותר מ־20%. למה בנק ישראל לא מחזיק זהב? אחרי כל מה שראינו, השאלה הזו הופכת להרבה יותר ברורה. הזהב תנודתי. ראינו שיש עשורים שבהם הוא עולה, אבל יש גם עשורים שבהם הוא נשחק ונותן תשואה שלילית. מעבר לזה, היום שוק הזהב מתנהל במידה רבה דרך חוזים פיננסיים ממונפים ולא רק בקנייה פיזית, ויש גם חוסר שקיפות עולמי לגבי כמה זהב באמת מוחזק במדינות כמו רוסיה או סין. כל הסיבות האלה הופכות אותו לתנודתי יותר ופחות כמו שנראה לנו במבט ראשון נכס שמייצר לנו שקט תמידי . אז רגע מה המקום של הזהב בתיק ההשקעות ?? בניגוד להשקעה במדד מניות רחב, שבו אפשר להעריך בסבירות גבוהה שהכלכלה והחברות יצמחו בעוד עשרים שנה, בזהב קשה מאוד לצפות את התוצאה. השקעה בזהב אינה השקעה בפעילות כלכלית שמייצרת רווחים, אלא תנועה שמגיבה בעיקר לחששות של השוק, לחוסר יציבות עולמית . לכן הוא לא בנוי לשמש כבסיס שעליו נשען תיק פסיבי לטווח ארוך. לצד זה, כגורם מאזן שממתן תנודות ומספק שכבת הגנה מסוימת בזמני משבר יש מי שבוחר לתת לו מקום מדוד ומוגדר בתיק. במאמר הבא נרד לפרקטיקה: איך מחזיקים זהב בפועל, מה ההבדל בין זהב פיזי באונקיות לאחזקה דרך קרנות סל ואילו עלויות צריך לקחת בחשבון. אין באמור המלצה או שידול לפעולה . מעוניינים לעשות סדר בתיק ההשקעות שלכם? מוזמנים ליצור איתי קשר: מייל: a053311311@gmail.com טלפון: 053-5247983
  • 3 הצבעות
    1 פוסטים
    112 צפיות
    NadlanUSAN
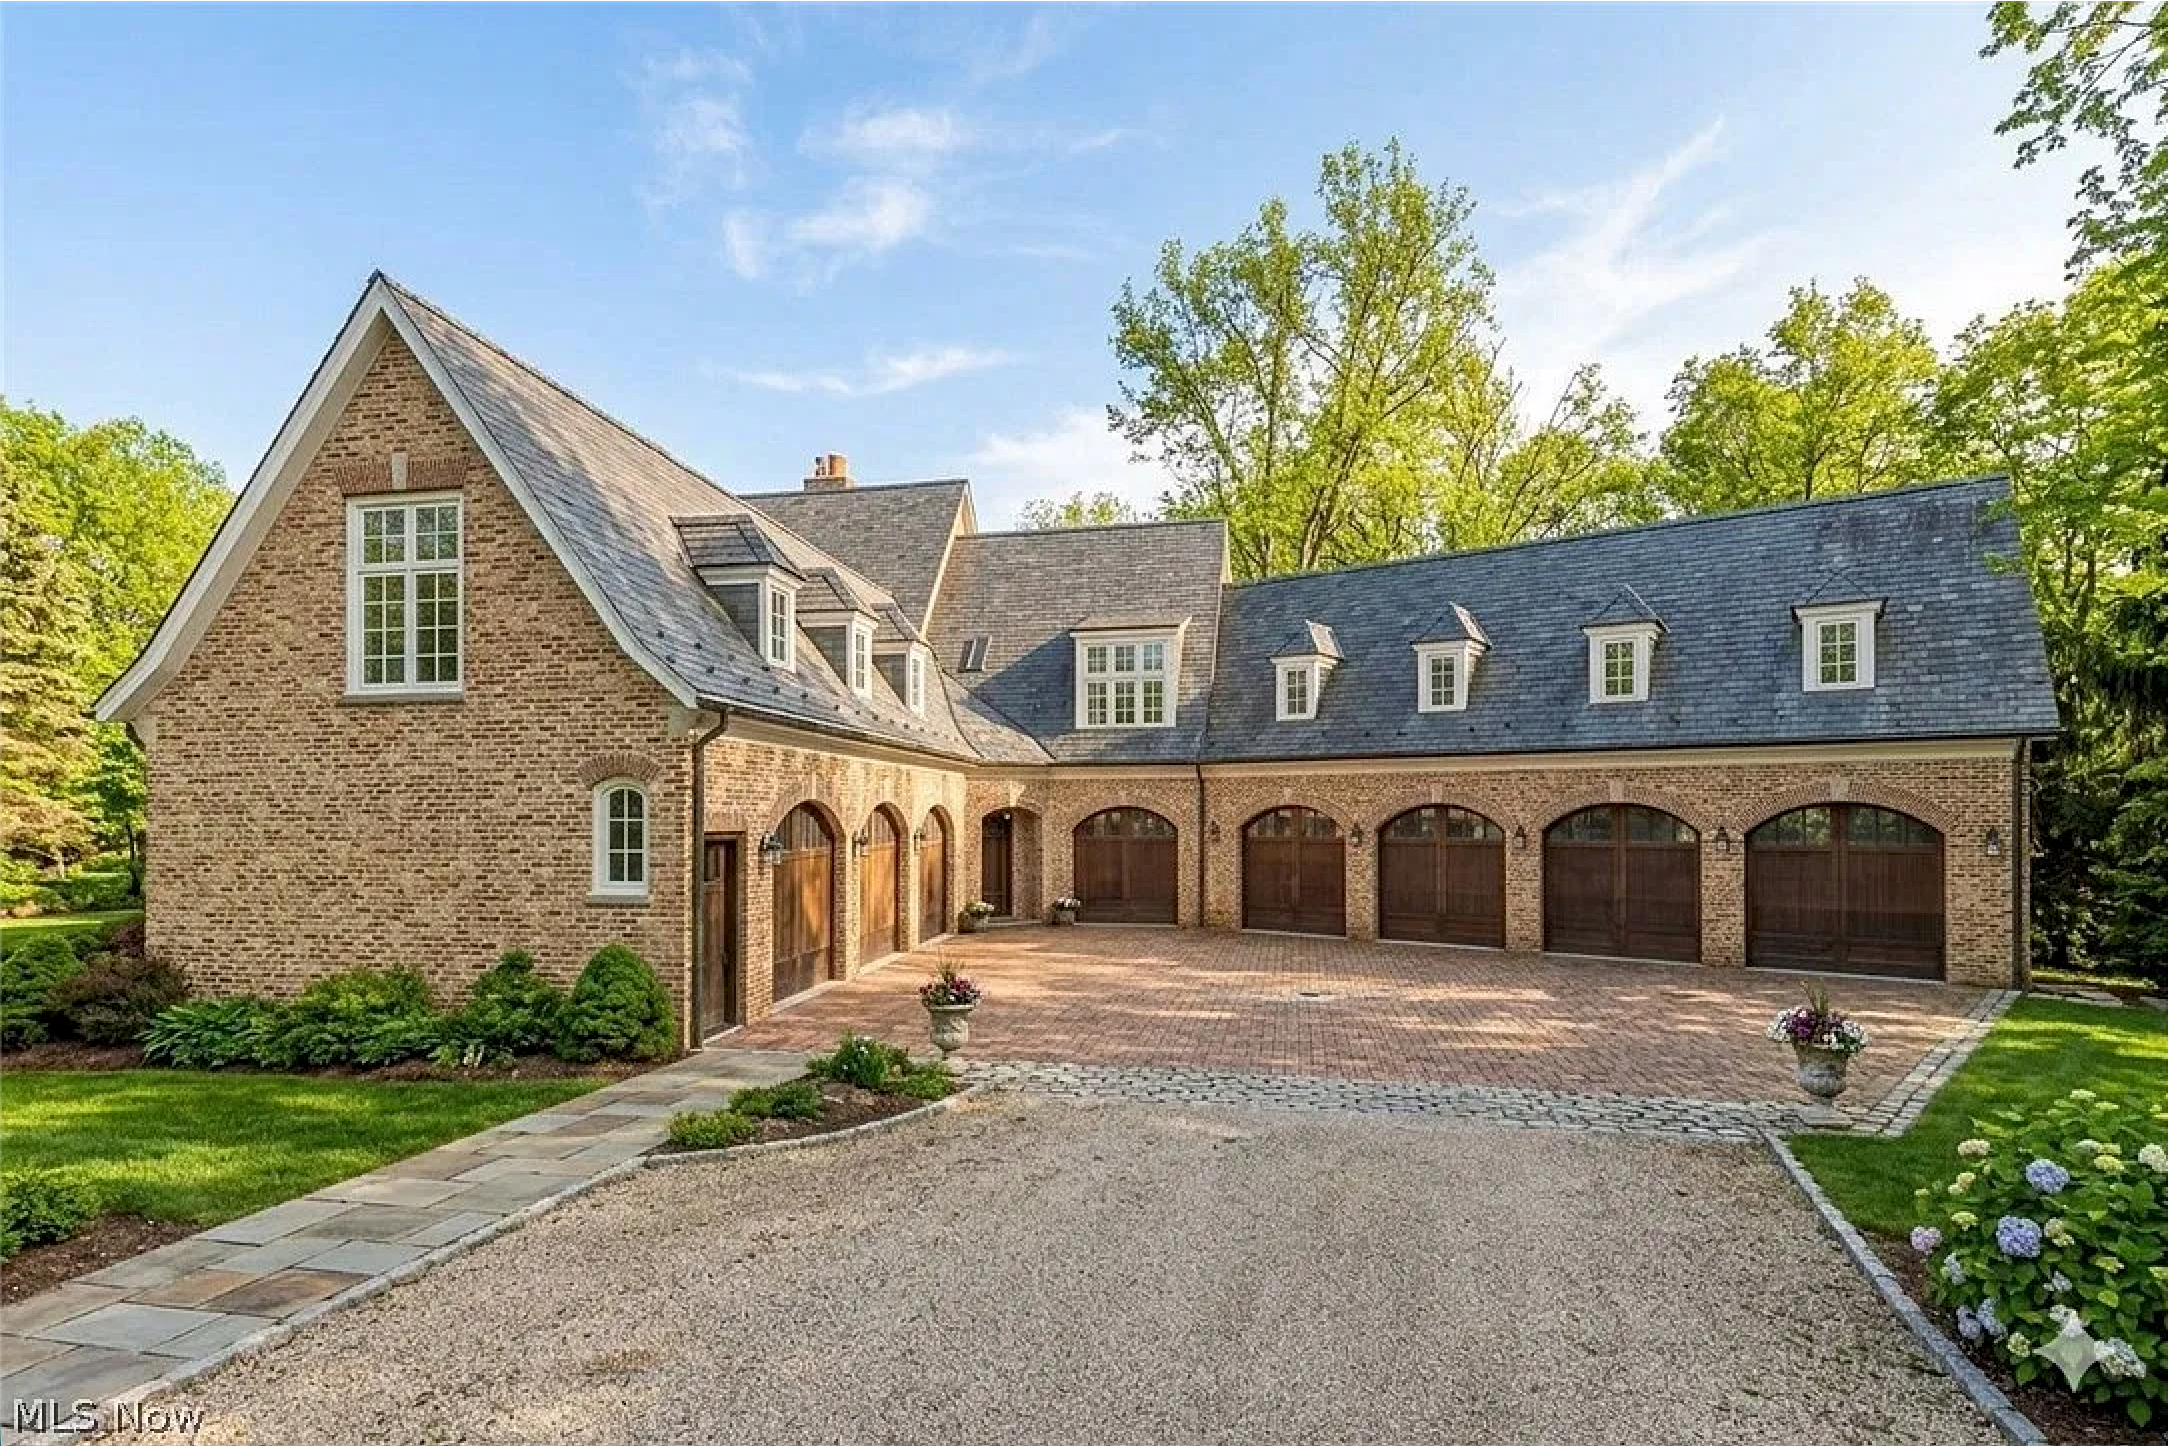
    זה נשמע כמו תסריט הוליוודי, אבל הסיפור הזה מתרחש ממש כאן, באוהיו. בשנת 2011 החליט בנק אוף אמריקה שנגמרה הסבלנות. לואי טלריקו, בעל אחוזה מפוארת בשכונת היוקרה ברינגטון אסטייטס באורורה, לא עמד בתשלומי המשכנתא. הבנק הגיש תביעת עיקול, והניח שבסופו של ההליך יקבל את הנכס בחזרה. האחוזה, כ־2,580 מ"ר בנוי (על מגרש 8 דונם), ניצבת על גבעה מול הגומה ה־17 של מגרש גולף. בנייתה הוערכה בעלות של כ־4.5 מיליון דולר. [image: Screenshot 2026-10-09 at 10.08.07 AM.png] [image: Screenshot 2026-10-09 at 9.44.08 AM.png] אלא שלטלריקו היו תוכניות אחרות. הוא פתח במאבק משפטי שנמשך לא שנה, לא חמש שנים, אלא 15 שנה. חמישה ערעורים, חמש בקשות לפשיטת רגל, דיונים, עיכובים ועוד הליכים משפטיים. השנים חלפו. נשיאים התחלפו בבית הלבן. שוק הנדל"ן האמריקאי עבר גאות, מגפה, אינפלציה ועליית ריבית. וטלריקו? המשיך להתגורר באחוזה. רק בסוף 2024 ניתן סוף סוף צו העיקול. בשנת 2025 הושלמה המכירה השיפוטית, וביולי 2026 מכר הבנק את הנכס לחברת השקעות תמורת יותר מ־3 מיליון דולר. סוף הסיפור? ממש לא. המשקיע החדש שילם מיליוני דולרים על האחוזה — אבל לא קיבל את המפתחות. טלריקו עדיין התגורר בבית. נדרש הליך פינוי נוסף, וגם לאחר שבית המשפט אישר את הפינוי, נכון לדיווחים האחרונים עדיין לא נקבע מועד לביצועו. אבל כאן מגיע החלק המעניין באמת. כשעברנו במערכת NadlanUSA על הסיפור, עלתה שאלה שאולי חשובה אפילו יותר מההליך המשפטי: האם ייתכן ש־15 שנות המאבק דווקא השתלמו לטלריקו מבחינה כלכלית? הרי אדם שמפסיק לשלם משכנתא אינו רק מסתכן באובדן הבית. הוא גם מפסיק להוציא מכיסו סכומי כסף עצומים מדי חודש. בנינו מודל כלכלי להמחשה, המבוסס על אחוזה בשווי 4.5 מיליון דולר, עם מימון בנקאי של 80%. התוצאה הייתה מפתיעה. במשך 15 שנה, תשלומי המשכנתא היו מסתכמים בכמעט 3.9 מיליון דולר. ובתנאים מסוימים, גם לאחר אובדן הבית וההון העצמי שהושקע בו, מי שלא שילם עשוי להימצא ביתרון כלכלי של יותר מ־3 מיליון דולר לעומת מי ששילם כסדרו. כמובן, זהו מודל תיאורטי ולא חשבון הכיס של טלריקו. חובות שנותרו לגבייה, הוצאות משפטיות ותשלומים אחרים יכולים לשנות לחלוטין את התוצאה. אבל הוא חושף תופעה מרתקת: לפעמים הזמן עצמו הופך לנכס הכלכלי החשוב ביותר בסכסוך נדל"ן. פרסמנו במגזין NadlanUSA שתי כתבות המשלימות זו את זו: הסיפור המשפטי: איך הליך עיקול באוהיו נמשך 15 שנה, ומדוע גם רכישת הנכס אינה מבטיחה קבלת חזקה. https://nadlanusa.co.il/magazine/story/ohio-mansion-eviction-15-years-2026 החשבון הכלכלי: כמה באמת שוות 15 שנות מגורים ללא תשלומי משכנתא, מי סופג את ההפסד, והאם אובדן הבית בהכרח אומר שבעליו הפסיד? https://nadlanusa.co.il/magazine/story/fifteen-years-free-mansion-foreclosure-economics-2026 ואני סקרן לשמוע את דעתכם: האם מערכת משפטית שמאפשרת להאריך הליך כזה במשך 15 שנה מגינה על זכויות האזרח — או יוצרת תמריץ כלכלי שלא לשלם חובות? NadlanUSA | נדל״ן ארה״ב — מאז 2007.

  • 0 הצבעות
    25 פוסטים
    496 צפיות
    ב
    @המסתפק לגבי ההצעה השניה תקרא את סוף ההודעה הזו היא פורסמה בפורום של איחוד בני הישיבות ️ אזהרה חמורה לאברכים: הונאת "הכולל החדש" וסכנת הלבנת ההון ️ בימים האחרונים מופצת הצעת פיתוי מסוכנת לאברכים בקהילות החרדיות מאות אברכים כבר נחשפו להצעה, עשרות מהם כבר נפלו בפח. חשוב להכיר את העובדות כדי לא להסתבך בפלילים ובחובות עתק. מה הסיפור? פרסומות חגיגיות מבשרות על פתיחת כולל אחה"צ חדש, תחת אישיות תורנית מוכרת שתשמש כראש הכולל המציע מלגה חריגה וגבוהה של 2,000 ש"ח לחודש. ההצעה קוסמת לאברכים רבים שמתמודדים עם מצוקת הכוללים, והרישום התמלא במהירות. מה דרשו והציעו לאברכים? דרישות תמוהות: כתנאי לקבלה, האברכים נדרשים לספק צילום תעודת זהות, אישור ניהול חשבון ובאופן מחשיד, גם צילום דרכון. פתיחת תיק ברשויות המס: אברכים שמתקבלים מוזמנים לפגישה שבה מופעל עליהם לחץ חזק לפתוח על המקום "עוסק מורשה" (ולא עוסק פטור!) על שמם, ולפתוח חשבון בנק ייעודי. סיפור הכיסוי: המארגנים מספרים ש"תורם עשיר ורואה חשבון מתל אביב" (משתמשים בשם משה אשרף) רוצה לממן את הכולל, אך כדי "לדפוק את המדינה" ולקבל החזרי מס, הוא רוצה לגלגל מיליונים ולהלבין הון דרך התיקים של האברכים, ובתמורה ישלם להם 2,000 ש"ח במזומן. האמת מאחורי הכיסוי: רואה החשבון משה אשרף (מיישוב קדימה), ששמו שורבב לפרשה, הבהיר חד-משמעית כי אין לו שום קשר למיזם ושמו נוצל לרעה. המארגנים עצמם מסרבים לתת את שמו או מספר הטלפון של רואה החשבון שעומד מאחוריהם. מה הסיכונים המשפטיים והכלכליים? הסכנה כאן אינה רק הפסד כספי, אלא סיבוך פלילי חמור: אחריות אישית ובלעדית: ברגע שפתחתם "עוסק מורשה" או חברה על שמכם, אתם האחראים הישירים והבלעדיים לכל פעילות פיננסית שמתבצעת בו. חובות עצומים לרשויות: אם העסק מפיק חשבוניות אך אינו משלם את המע"מ, מס החברות או מס דיבידנד החוב כולו נופל עליכם אישית. רשות המיסים תגבה את הכסף מכם. ויכולה גן לקחת לכם את דירת המגורים שלכם ️ עבירה פלילית (חשבוניות פיקטיביות): שימוש בחשבון כדי להעביר כספים ולהנפיק חשבוניות ללא פעילות עסקית אמיתית נחשב להפצת "חשבוניות פיקטיביות". זוהי עבירה פלילית חמורה של העלמת מס והלבנת הון, שעלולה להסתיים בחקירות, בכתבי אישום ובמאסר. הבהרה חשובה לגבי רבני הכוללים: רבנים וראשי כוללים תמימים שורבבו לפרשה ושימשו כ"פלטפורמה" מבלי שהבינו את העוקץ. כל הידוע לנו ברגע שנודעו למנהלי הכוללים הסיכונים הכרוכים בדבר, הם סגרו מיד את הרישום, גנזו את כל המסמכים וניתקו קשר עם היוזמים. אני מזהיר אתכם: אל תתפתו לכסף קל. בשום פנים ואופן אין למסור צילומי דרכון לאנשים זרים, ובוודאי שאין לפתוח עוסק מורשה או חשבון בנק עבור אדם אחר! העבירו הלאה והזהירו את חבריכם כדי למנוע מאברכים נוספים להרוס את חייהם. זה הודעה שפרסמתי בפלטפורמות שפונות לציבור החרדי, ואתם בטח חושבים איזה טיפשים החרדים שנופלים בזה, אז תנו לי לספר לכם שיש לי קבוצת וואטסאפ מלאה באנשים חילונים "חכמים ומשכילים" שנפלו בהונאה דומה ושם פיתו אותם בשותפות בעסק מאוד רווחי שכמובן התברר כעוקץ. מסקנה: כולם בסיכון לעקוץ חשוב לפתח עירנות.
  • 1 הצבעות
    14 פוסטים
    418 צפיות
    ד
    @הקול-השפוי כתב: @דרור כתב: @יהודי-טוב כתב: אין אפשרות להטעין רק ל40 ק"מ בין בסטודנט ובין בחופש חודשי זה לכל הארץ למעט פרופיל של פרפריה שזה ל40 ק"מ (והוא גם יותר זול) אולם לא זה הנושא כאן. מה זאת אומרת? יש חופשי של עד 40 קמ. הנסיעה בחופשי הזה הוא רק לנסיעות מחוץ למרכז https://ravkavonline.co.il/he/ravkav-monthly-seasonal-contract#:~:text=חופשי חודשי פריפריה%3A נסיעה באוטובוסים עד מרחק של 40 ק"מ %2C ללא הגבלה במשך חודש שלם%2C בין ישובים מחוץ למטרופולין ירושלים/ גוש דן/ חיפה במחיר קבוע של 139₪. לא כולם גרים במרכז... כך שזה רלוונטי עדיין להרבה אנשים לדעת את הנקודה הזו
  • 3 הצבעות
    30 פוסטים
    4k צפיות
    י
    אתר כלא 1000-ערבים לתורה
  • 10 הצבעות
    18 פוסטים
    1k צפיות
    9988779
    @קל-זכות צודק או שלא שמתי לב או שהתווסף אח''ז
  • 0 הצבעות
    12 פוסטים
    291 צפיות
    צ
    @השומר אני לא מכיר את מחסן המזרונים. אני מב"ב.
  • חדש! היתר עיסקה העולמי!!!

    תורני ריבית היתר עיסקא
    41
    2
    5 הצבעות
    41 פוסטים
    2k צפיות
    א
    @דרור בהצטרפות דרך נדרים פלוס אני רואה שילדים עד גיל מצוות מוסיפים ברישום הראשוני, וילדים מעל גיל מצוות מוסיפים אח"כ, בלחיצה מיד בכניסה על 'הוספת ילדים למנוי קיים', ואז אם הזנת תאריך של ילד מעל גיל מצוות המערכת מוסיפה שהוא צריך לחתום. מתוך המסך הראשוני: [image: image.jpeg] מתוך מסך הוספת ילדים למנוי קיים: [image: image.jpeg]
  • 3 הצבעות
    8 פוסטים
    319 צפיות
    צ
    @ארגון-בנקל חבל שלא ידעתי לפני כן על הכנס, כנראה שהייתי מגיע לחוות אותו מקרוב. ודרך אגב, גם אני זכיתי לראות פעם אחת את מרן ר' דב שליט"א, מקשקש על המילה רשכבה"ג.