ודאי - מקיפה!
בפרישה אחוז הבטחת תשואה גבוה יותר וזה חשוב ואין אפשרות כבר להעביר.
גם כיום זה חשוב
בנוסף לא לוותר על כיסוי ביטוחי
לצערי אני מכירה כמה שממש חיים מקצבאות נכות מהקרן וכן כאלה שקצבאות שאירים מפרנסות אותם
@חיסכון-לחתונה כתב בפניתי לסוכן והציעו לי את ההצעה הבאה עבור פנסיה:
היא אמרה לי שאפשר גם לקבל במגדל 1.3 הפקדה ו0.12 צבירה
אבל עדיף לי את הראל שזה 1.5 הפקדה ו0.11 צבירה. נשמע לי מוזר, לא?
פער זניח מאוד בין 2 ההצעות. שניהם טובים.
[image: 88b249bb-4f9d-4ebb-89cd-69953883e42d-image.png]
[image: 6a5ea1d4-0e65-4171-8d3f-c066d55bdd72-image.png]
798964.45%= 3555 ש"ח
100000 12.55%= 12,550 ש"ח
סה"כ 16101 ש"ח
הואיל ומעל שכר ממוצע הסכום המינימלי להפקדה הינו 13582 ש"ח
אך כדאי לחשב גם כמה פנסיה תהיה בעתיד וכן כיסוי ביטוחי והטבות מס כיום ובפרישה
@חיים2
עלות הגידור משתנה מעת לעת, זה תלוי בפערי הריבית בין ארה"ב לישראל.
אולי אפשר לומר שזה ממוצע של 1% בשנה.
האם כדאי לגדר,
ברור שההיגיון אומר שלא כדאי לגדר מט"ח כאשר הדולר נמוך,
ומצד שני א"א לדעת מתי הדולר יעלה.
תחפש ע"ז כאן בפורום, יש הרבה חומר שנכתב ע"ז.
@חיסכון-לחתונה לגבי א, זה כן מסוכן בטווח הקצר, אבל כשיש עוד עשרות שנים עד הפרישה יש זמן לצאת מירידות, ולכן לאורך זמן מסלול מנייתי בדרך כלל נתן יותר. ולגבי ג, הכי פשוט לנייד את הגמל הקטן של אשתך לקופה הפעילה שלה, ככה לא נשאר חשבון קטן ונשכח.
@רחל-עומסי
את מעלה כאן נושא חשוב מאוד!
בדיוק לא מזמן הגיעה אלי עצמאית בהווה שכירה בעבר בגיל קרוב לפרישה
והתברר שאיפה שהיא עבדה בעבר לא הפרישו לה ואז היא אמרה שלא תריב בשביל 20,000 ש"ח ובתור עצמאית היא גם כן לא הפרישה
מה שאומר שביום שהיא תפסיק לעבוד היא צריכה למצוא הכנסות מהנכסים הקיימים שלה במקרה הטוב....
פנסיה זה לא לוקסוס זה השתדלות הכרחית להמשך החיים ולזקנה בכבוד
לפעמים אני פוגש אנשים שאומרים בסדר גם אם אני לא אטפל בפנסיה אז לא יהיה לי עשרות מיליונים אבל יהיה קצבה יפה
זה לא נכון!
שבודקים במחשבוני ריבית דריבית קצבה של עשרות אלפים נשמע לנו הרבה
אבל אם זה יהיה הפנסיה הממוצעת בעוד 30 40 שנה
אז מי שלא טיפל ודאג לזה היום יהיה חלילה עני לסוף ימיו
וגם אם יהיה לו קצבה של 18 אלף זה יהיה שווה ערך לשכר מינימום
@צמיחה
@צמיחה כתב בהאם לגדר את הפנסיה והגמל במט"ח?:
אפשר לראות השוואה בגרף שכך זה המציאות, מתי שהסנופי עולה הדולר יורד, ומתי שהסנופי יורד הדולר עולה.
כך זה על פי רוב במשך השנים, לפני בערך שנתיים שלוש גם הסנופי עלה וגם הדולר עלה, וזה היה שונה.
ראיתי שככה זה בגרף (למה באמת זה תלוי אחד בשני?)
השאלה שלי למה זה מנפק"מ לי כמה המדד הרי אני משאיר את הכסף בסנופי בסך הכל אני רוצה לקבע את שער הדולר שהרווחתי
@שמיל-שמיל
אני לא יכול להכפיש חברה, אבל יכול לציין שאשתי עבדה כמנהלת תיקי לקוחות ועיקר הבעיות מדיווחים כוזבים ועוד היה איתם. ברמה שכמעט פנו בתלונה למשרד האוצר.
חשוב לציין שיש טעויות בכל מקום, ולכן חובה לעקוב אחרי ההפקדות.
@בן-עליה כתב בככה לא מתכננים מס:
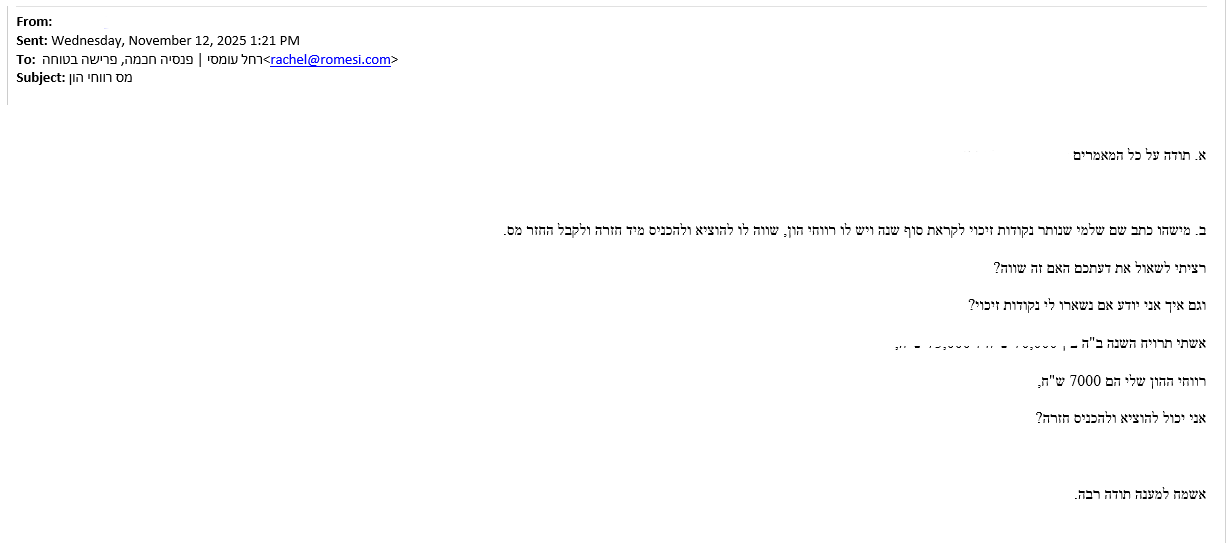
שניתן לקזז מס רווחי הון מנקודות זיכוי
תודה
0
ב
בן עליה
אפשר קישור ללשון החוק שניתן לקזז מס רווחי הון מנקודות זיכוי
תודה
חישוב המס ייעשה בהתחשב בשיעורי המס הקבועים בסעיף קטן (ב1) או בסעיף 48א(ב1) לחוק מיסוי מקרקעין, לפי הענין, וכן בהתחשב בשיעורי המס החלים על כלל הכנסתו החייבת של הנישום וביתרת נקודות הזיכוי שלהן הוא זכאי, כאמור בפסקה (1);
קישור מלא כאן
@חופש-כלכלי
בקרן פנסיה עצמאית- הכיסוי אינו בהתאם לסכום הצבירה
בד"כ החישוב הוא הסכום שהפקיד לחלק ל-16% (אלא אם בחר משהו אחר)
לדוגמא מפקיד 1000 ש"ח הכיסוי הביטוחי הינו על סך של 6250 ש"ח ורק בהנחה שאכן מרוויח סכום כזה (אם מרוויח פחות לכל חברה כללים אחרים).
במקרה נכות יקבל 75% מ-6250 ש"ח + הפקדה ע"ס 1000 ש"ח לקופה
במקרה חיים אשתו תקבל 60% מ-6250 ש"ח לכל חייה ואם יש 2 יתומים הם יקבלו 40% מ-6250 ש"ח עד גיל 21 (אם יש יתום נתמך והקופה נפתחה קודם שהוכר כנכה יקבל לכל חייו)
כמובן הכל בהנחה שנכנס לקופה בריא ושלם או שעברו 5 שנים מיום שנכנס לקופה ולא עבר החרגה.












 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)