

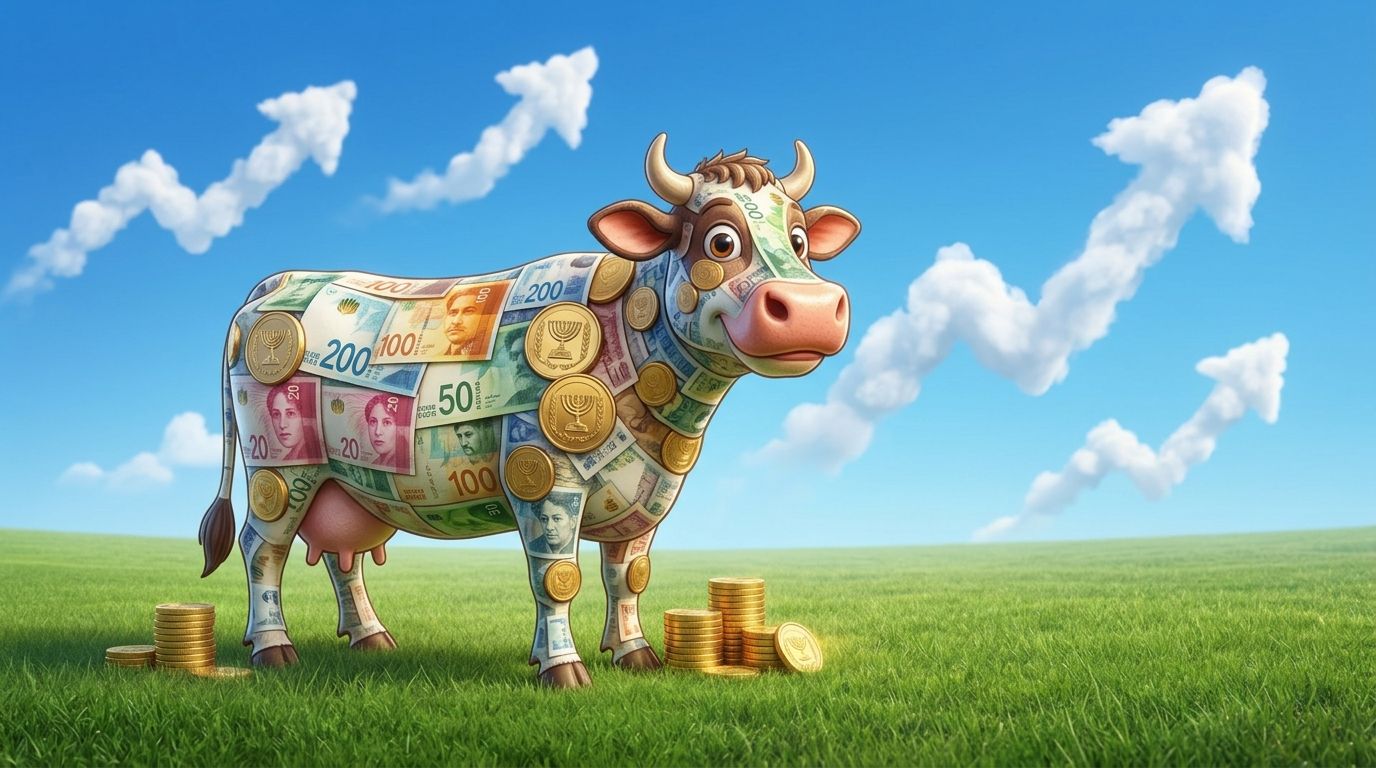
אני רוצה לקנות פרה!! 🐮🐄
נדל"ן ומשכנתאות
32
פוסטים
12
כותבים
306
צפיות
13
עוקבים
-
-
-
-
 פ פלוס התייחס לנושא זה
-
רק אציין נקודה נוספת ודווקא ממבט של אחד שכן מצדד בלשכור ולקנות במקום אחר מהמגורים אם זה משתלם, לפחות בעשור הראשון של חיי המשפחה,
ככל שעוברות השנים והמשכנתא נשחקת והערך של הדירה בדרך כלל עולה יוצא שההון העצמי שמונח בדירה גדל ואחוז המינוף יורד, צריך מפעם לפעם לבחון את איכות ההשקעה או חילוץ הון מהדירה או למכור ולקנות במקום אחר שהציפיה בו לעליית הערך שווה יותר, אחרת הכדאיות בהשקעה פוחתת כמו בדירה למגורים. -
בעוונותיי קראתי פעם ספר "לא רציונלי ולא במקרה" הוא מוכיח שאנו מקבלים החלטות כלכליות לא מטעמים כלכליים אלא פסיכולוגיים
-
-
@שששששש
אכן!
יש לי חבר שהעבודה שלו עם רכב, אחרי כמה שנים טובות, והחלפת כמה רכבים, הוא עשה חשבון מדוקדק עם אקסלים וכו', ויצא לו ברור שמשתלם כלכלית ליסינג.
וכך הוא עשה, מכר את הרכב, ומשלם היום פחות!@שששששש
אכן!
יש לי חבר שהעבודה שלו עם רכב, אחרי כמה שנים טובות, והחלפת כמה רכבים, הוא עשה חשבון מדוקדק עם אקסלים וכו', ויצא לו ברור שמשתלם כלכלית ליסינג.
וכך הוא עשה, מכר את הרכב, ומשלם היום פחות!ברור שמי שהעבודה שלו זה בהרבה נסיעות שווה ליסינג אבל להגיד באופן גורף לכולם שעדיף שכירות לרכב?
ככה אני מסתכל על הדירה אין כמעט מישהו שעדיף לו לחיות בשכירות (אני מדבר אם היה לו אפשרות לקנות דירה ולא מחוסר ברירה) -
@עו-ד-נתן-רוזנבלט ספר מעולה. ובדירה זה בכלל ככה יש גם רגש וביטחון של בית משלך ובעיני זה לגיטימי לגמרי. רק צריך לדעת שמשלמים על זה משהו ולא לספר לעצמנו שזה תמיד הכי משתלם
-
-
רק השבוע שמעתי על יחידת דיור חדשה בשמואל הנביא,
27 מ''ר גודלה,
המחיר המבוקש היה 6000 ש''ח והם אכן סגרו.וואוו.
אבל זה בהחלט מקרי קיצון כל האזורים שם.
במקביל, אני שומע יותר ויותר אנשים עם ראש על הכתפיים,
שגרים בשכירות במודע,
ואת כספם הם משקיעים על דירה בפרפריה, ו.. יוצא להם פער נחמד מאוד בין השכירות שלהם לזה שהם משכירים, ואת הפער הזה הם שולחים לשוק ההון.
מסקרן אותי דבר אחד, לפתוח יחד איתם את תיק ההשקעות בעוד 20 שנה.
כמה בדיוק יהיה שם אני לא יודע. מה שבטוח, שיהיה שם 6 ספרות...מסקרן אותי דבר אחד, לפתוח יחד איתם את תיק ההשקעות בעוד 20 שנה.
כמה בדיוק יהיה שם אני לא יודע. מה שבטוח, שיהיה שם 6 ספרות...יש מחיר שהם שילמו לא כלכלי:
כמה כאבי ראש וטרדות?
כמה פעמים הם היו צריכים לעבור דירה?
פעם זה היה קל בהרבה, היום שוק השכירות הולך ופוחת,
וגם מי שמכיר מחלק ומפצל ומשכיר יח''ד קטנות.היום בערים החרדיות הגדולות מאוד קשה להשיג דירה 'רגילה' להשכרה,
ובטח של 4 ו 5 חדרים.ההשוואה האמיתית היא ביחס למה שמוכרים כיום לדוגמא ב''ש או ק''ג
ירושלים היא רק דוגמא.
יש לי בדיוק עכשיו 2 לקוחות,
מבי''ש וק''ג,
שניהם רכשו דירה למגורים על אף הפער העצום בין התשלום לשכירות,
בגלל הקושי ההולך וגובר בשכירות דירה.מי שגר בשכירות יודע כמה זה מורכב.
פעם זה היה אחרת.
למשל קחו את אופקים,
שם שוק השכירות מפוקח, המחירים מעולים ונשארים לאורך זמן,
מי שגר בדירה שכורה עשה פיס, (משלם 2700 על דירה ששווה 1.3 מיליון, נניח)
ויש הרבה תושבי אופקים (איך אומרים את זה על משקל בני ברקיים??)
שכל השנים מדברים בעד שכירות ולא מבינים שהם בכלל לא מייצגים את מה שמתרחש בערים אחרות.
גם היום באופקים, מי שמפנים אותו-
נמצא במקום לא פשוט כי ההיצע לשכירות יורד כל הזמן-
מי שרוכש שם היום דירה זה בעיקר למגורים. -
מסקרן אותי דבר אחד, לפתוח יחד איתם את תיק ההשקעות בעוד 20 שנה.
כמה בדיוק יהיה שם אני לא יודע. מה שבטוח, שיהיה שם 6 ספרות...יש מחיר שהם שילמו לא כלכלי:
כמה כאבי ראש וטרדות?
כמה פעמים הם היו צריכים לעבור דירה?
פעם זה היה קל בהרבה, היום שוק השכירות הולך ופוחת,
וגם מי שמכיר מחלק ומפצל ומשכיר יח''ד קטנות.היום בערים החרדיות הגדולות מאוד קשה להשיג דירה 'רגילה' להשכרה,
ובטח של 4 ו 5 חדרים.ההשוואה האמיתית היא ביחס למה שמוכרים כיום לדוגמא ב''ש או ק''ג
ירושלים היא רק דוגמא.
יש לי בדיוק עכשיו 2 לקוחות,
מבי''ש וק''ג,
שניהם רכשו דירה למגורים על אף הפער העצום בין התשלום לשכירות,
בגלל הקושי ההולך וגובר בשכירות דירה.מי שגר בשכירות יודע כמה זה מורכב.
פעם זה היה אחרת.
למשל קחו את אופקים,
שם שוק השכירות מפוקח, המחירים מעולים ונשארים לאורך זמן,
מי שגר בדירה שכורה עשה פיס, (משלם 2700 על דירה ששווה 1.3 מיליון, נניח)
ויש הרבה תושבי אופקים (איך אומרים את זה על משקל בני ברקיים??)
שכל השנים מדברים בעד שכירות ולא מבינים שהם בכלל לא מייצגים את מה שמתרחש בערים אחרות.
גם היום באופקים, מי שמפנים אותו-
נמצא במקום לא פשוט כי ההיצע לשכירות יורד כל הזמן-
מי שרוכש שם היום דירה זה בעיקר למגורים. -
מסקרן אותי דבר אחד, לפתוח יחד איתם את תיק ההשקעות בעוד 20 שנה.
כמה בדיוק יהיה שם אני לא יודע. מה שבטוח, שיהיה שם 6 ספרות...יש מחיר שהם שילמו לא כלכלי:
כמה כאבי ראש וטרדות?
כמה פעמים הם היו צריכים לעבור דירה?
פעם זה היה קל בהרבה, היום שוק השכירות הולך ופוחת,
וגם מי שמכיר מחלק ומפצל ומשכיר יח''ד קטנות.היום בערים החרדיות הגדולות מאוד קשה להשיג דירה 'רגילה' להשכרה,
ובטח של 4 ו 5 חדרים.ההשוואה האמיתית היא ביחס למה שמוכרים כיום לדוגמא ב''ש או ק''ג
ירושלים היא רק דוגמא.
יש לי בדיוק עכשיו 2 לקוחות,
מבי''ש וק''ג,
שניהם רכשו דירה למגורים על אף הפער העצום בין התשלום לשכירות,
בגלל הקושי ההולך וגובר בשכירות דירה.מי שגר בשכירות יודע כמה זה מורכב.
פעם זה היה אחרת.
למשל קחו את אופקים,
שם שוק השכירות מפוקח, המחירים מעולים ונשארים לאורך זמן,
מי שגר בדירה שכורה עשה פיס, (משלם 2700 על דירה ששווה 1.3 מיליון, נניח)
ויש הרבה תושבי אופקים (איך אומרים את זה על משקל בני ברקיים??)
שכל השנים מדברים בעד שכירות ולא מבינים שהם בכלל לא מייצגים את מה שמתרחש בערים אחרות.
גם היום באופקים, מי שמפנים אותו-
נמצא במקום לא פשוט כי ההיצע לשכירות יורד כל הזמן-
מי שרוכש שם היום דירה זה בעיקר למגורים.מי שרוכש שם היום דירה זה בעיקר למגורים.
אני מכיר לא מעט שמכרו את דירתם ועברו לגור בשכירות.
אני אישית כן מחזיק ודר בדירה בבעלותי.
אבל הרעיון שהבאתי הוא לא שורה תחתונה: תגורו בשכירות.
ממש לא.
שורה תחתונה:פלוס כתב:
וזה בדיוק הנמשל: מי שקונה דירה למגורים רק "כדי לא לזרוק כסף על שכירות", לעיתים קרובות מגלה שהוא שיעבד את שעות העבודה שלו, את הלילות שלו ואת הריכוז שלו בשביל קירות.
אז כן, תפקחו עיניים עד הסוף – אבל אל תתבלבלו בין "לחסוך כסף" לבין "להשתעבד לחסכונות". המטרה של הכסף היא לשרת אותנו ולקנות לנו חופש, לא להפך. לכן, רובנו נמשיך לקנות את החלב שלנו בקרטון, ואת הכסף שנשאר נשלח לעבוד בשוק ההון – שם הוא לא צריך תבן, לא מייצר ריחות, ולא דורש מאיתנו לקום בארבע לפנות בוקר.
רוצים להתחיל להשקיע חכם? ליווי אישי עד לפתיחת תיק השקעות! פנו אלי עוד היום למייל: ch093130895@gmail.com
💹 למחשבון ריבית דריבית הכנסו:
https://hebrew-grow-calc.lovable.app/ -
מי שרוכש שם היום דירה זה בעיקר למגורים.
אני מכיר לא מעט שמכרו את דירתם ועברו לגור בשכירות.
אני אישית כן מחזיק ודר בדירה בבעלותי.
אבל הרעיון שהבאתי הוא לא שורה תחתונה: תגורו בשכירות.
ממש לא.
שורה תחתונה:פלוס כתב:
וזה בדיוק הנמשל: מי שקונה דירה למגורים רק "כדי לא לזרוק כסף על שכירות", לעיתים קרובות מגלה שהוא שיעבד את שעות העבודה שלו, את הלילות שלו ואת הריכוז שלו בשביל קירות.
אז כן, תפקחו עיניים עד הסוף – אבל אל תתבלבלו בין "לחסוך כסף" לבין "להשתעבד לחסכונות". המטרה של הכסף היא לשרת אותנו ולקנות לנו חופש, לא להפך. לכן, רובנו נמשיך לקנות את החלב שלנו בקרטון, ואת הכסף שנשאר נשלח לעבוד בשוק ההון – שם הוא לא צריך תבן, לא מייצר ריחות, ולא דורש מאיתנו לקום בארבע לפנות בוקר.




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)