

עוזבים מקום עבודה? רגע לפני שאתם מושכים את כספי הפיצויים חשוב לדעת את זה


-
לאחרונה נשאלתי שאלה פשוטה אך חשובה:
אם לא מושכים את כספי הפיצויים בעזיבת העבודה - אז מה בעצם המשמעות שלהם?
רבים מהעוזבים מקום עבודה מתפתים למשוך את כספי הפיצויים, מתוך מחשבה שזה "בונוס" שמגיע להם.
אבל האם זה באמת הצעד הנכון?מהם כספי הפיצויים?
במהלך שנות העבודה מופרשים עבורכם כספי פיצויים, הכספים הללו נצברים בתוך קרן הפנסיה, ביטוח מנהלים או קופת גמל, ומהווים חלק בלתי נפרד מהחיסכון הפנסיוני שלכם.
אז מה חשוב לדעת?
הפנסיה כיום היא צוברת: כלומר, ככל שצברתי יותר - כך הקצבה החודשית שלי תהיה גבוהה יותר.
וכאן בדיוק נכנסים כספי הפיצויים- שהם חלק מהותי ומשמעותי מהצבירה. בממוצע 32%-40% מהחיסכון הפנסיוני שלך מורכב מכספי הפיצויים. מה קורה כשמושכים את הפיצויים?
- הקצבה החודשית העתידית מהפנסיה קטנה משמעותית - לעיתים גם ב-32% או יותר.
- מאבדים את הפטור ממס על חלק מקצבת הפנסיה בעתיד.
- הכסף יוצא מהשוק - ומפסיד תשואה פוטנציאלית מצטברת לאורך השנים.
 ומתי כן שוקלים למשוך ?
- בפרישה עצמה, ורק אחרי בחינה כוללת של כלל הזכויות, המיסוי והצרכים.
- לאחר התייעצות עם גורם מוסמך לצורך השקעה מניבה משמעותית שתצדיק את ההפסד הפנסיוני.
המסר שלי אליכם- כמלווה תהליכי פרישה:
אל תמהרו למשוך כספים, גם אם זה מרגיש כמו "בונוס", הפיצויים הם לא מתנה- הם חלק מהפנסיה שלכם.
ההחלטה עלולה להשפיע על ההכנסה החודשית שלכם לעשרות שנים קדימה.
הכותבת הינה יועצת פנסיונית ומתכננת פרישה

רחל עומסי- פנסיה חכמה, פרישה בטוחה
ייעוץ פנסיוני, תכנון וליווי פרישה
לתיאום פגישת ייעוץ
rachel@romesi.com
08-9243178 -
-
 ר רחל עומסי התייחס לנושא זה ב
-
לאחרונה נשאלתי שאלה פשוטה אך חשובה:
אם לא מושכים את כספי הפיצויים בעזיבת העבודה - אז מה בעצם המשמעות שלהם?
רבים מהעוזבים מקום עבודה מתפתים למשוך את כספי הפיצויים, מתוך מחשבה שזה "בונוס" שמגיע להם.
אבל האם זה באמת הצעד הנכון?מהם כספי הפיצויים?
במהלך שנות העבודה מופרשים עבורכם כספי פיצויים, הכספים הללו נצברים בתוך קרן הפנסיה, ביטוח מנהלים או קופת גמל, ומהווים חלק בלתי נפרד מהחיסכון הפנסיוני שלכם.
אז מה חשוב לדעת?
הפנסיה כיום היא צוברת: כלומר, ככל שצברתי יותר - כך הקצבה החודשית שלי תהיה גבוהה יותר.
וכאן בדיוק נכנסים כספי הפיצויים- שהם חלק מהותי ומשמעותי מהצבירה. בממוצע 32%-40% מהחיסכון הפנסיוני שלך מורכב מכספי הפיצויים. מה קורה כשמושכים את הפיצויים?- הקצבה החודשית העתידית מהפנסיה קטנה משמעותית - לעיתים גם ב-32% או יותר.
- מאבדים את הפטור ממס על חלק מקצבת הפנסיה בעתיד.
- הכסף יוצא מהשוק - ומפסיד תשואה פוטנציאלית מצטברת לאורך השנים.
ומתי כן שוקלים למשוך ?- בפרישה עצמה, ורק אחרי בחינה כוללת של כלל הזכויות, המיסוי והצרכים.
- לאחר התייעצות עם גורם מוסמך לצורך השקעה מניבה משמעותית שתצדיק את ההפסד הפנסיוני.
המסר שלי אליכם- כמלווה תהליכי פרישה:
אל תמהרו למשוך כספים, גם אם זה מרגיש כמו "בונוס", הפיצויים הם לא מתנה- הם חלק מהפנסיה שלכם.
ההחלטה עלולה להשפיע על ההכנסה החודשית שלכם לעשרות שנים קדימה.הכותבת הינה יועצת פנסיונית ומתכננת פרישה
-
@רחל-עומסי
בעצם אם משכתי פיצויים אפילו פעם אחת מעבודה קודמת זה יכול לחייב אותי מס על הפנסיה?
ומדוע יש לזה השלכה גם על העתיד(חוץ מזה שהכסף לא מושקע כי משכתי אותו כמובן)? -
-
האם גם באופן שקרן הפנסיה לא פעילה? והאם להשאיר אותה כך?
וכמו כן כשהקרן המדוברת הינה בסכום נמוך?
תודה רבה.@ראש-הכולל
גם סכום נמוך יכול להיות מאוד משמעותי !!

-
האם גם באופן שקרן הפנסיה לא פעילה? והאם להשאיר אותה כך?
וכמו כן כשהקרן המדוברת הינה בסכום נמוך?
תודה רבה. -
@ראש-הכולל
קרן פנסיה לא פעילה יכולה להגיע ל"דמי צבירה" 6% בשנה!!
פשוט צריך לאחד אותה עם קופה פעילה -
@אביב
6% אלו דמי ניהול מהפקדה ואין הפקדה בקרן פנסיה שאינה פעילה.
על הצבירה יגבו 0.5%
לא תמיד כדאי לאחד, צריך להבין את משמעות איחוד הקופות.@רחל-עומסי
מה המשמעות?לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@רחל-עומסי
מה המשמעות?@צמיחה
בקרן פנסיה פעילה יש כיסוי ביטוחי לפי גובה השכר
בקופה שאינה פעילה אין כיסוי ביטוחי
במקרה פטירה מקרן פנסיה פעילה מקבלים לפי שכר מבוטח (60% לבן הזוג +40% לילדים עד גיל 21), מקופה לא פעילה מקבלים סכום חד פעמי.
במקרה שיש סכום גדול בקופה לא פעילה או במצב בריאותי לא תקין או בגיל מבוגר לפעמים נשקול להעביר לגמל כדי שהכספים לא "יבלעו" בקרן הפעילה. -
@איש-קיש
אם משכת ב-32 שנה לפני גיל 67 (לגבר), הפטור ממס בפרישה יקטן.
בנוסף סכום המשיכה מקטין את הצבירה וכן את הרווחים שהכספים יכלו להרוויח.@רחל-עומסי
ואם אישה משכה פיצויים, סכום יחסית קטן, פעם אחת בשנות ה-20 המוקדמות...
מה המשמעות מבחינת הפטור ממס?
עד כמה חמור הנזק שכבר נעשה?
(המשמעות מבחינת הצבירה העתידית- ידועה לנו). -
@רחל-עומסי
ואם אישה משכה פיצויים, סכום יחסית קטן, פעם אחת בשנות ה-20 המוקדמות...
מה המשמעות מבחינת הפטור ממס?
עד כמה חמור הנזק שכבר נעשה?
(המשמעות מבחינת הצבירה העתידית- ידועה לנו).@אפ_על_פי_כן
אם זה לא ב-32 שנה לפני הפרישה לא מזיק מבחינת מיסוי בפרישה -
@אפ_על_פי_כן
אם זה לא ב-32 שנה לפני הפרישה לא מזיק מבחינת מיסוי בפרישה@רחל-עומסי
תודה רבה על התשובה

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות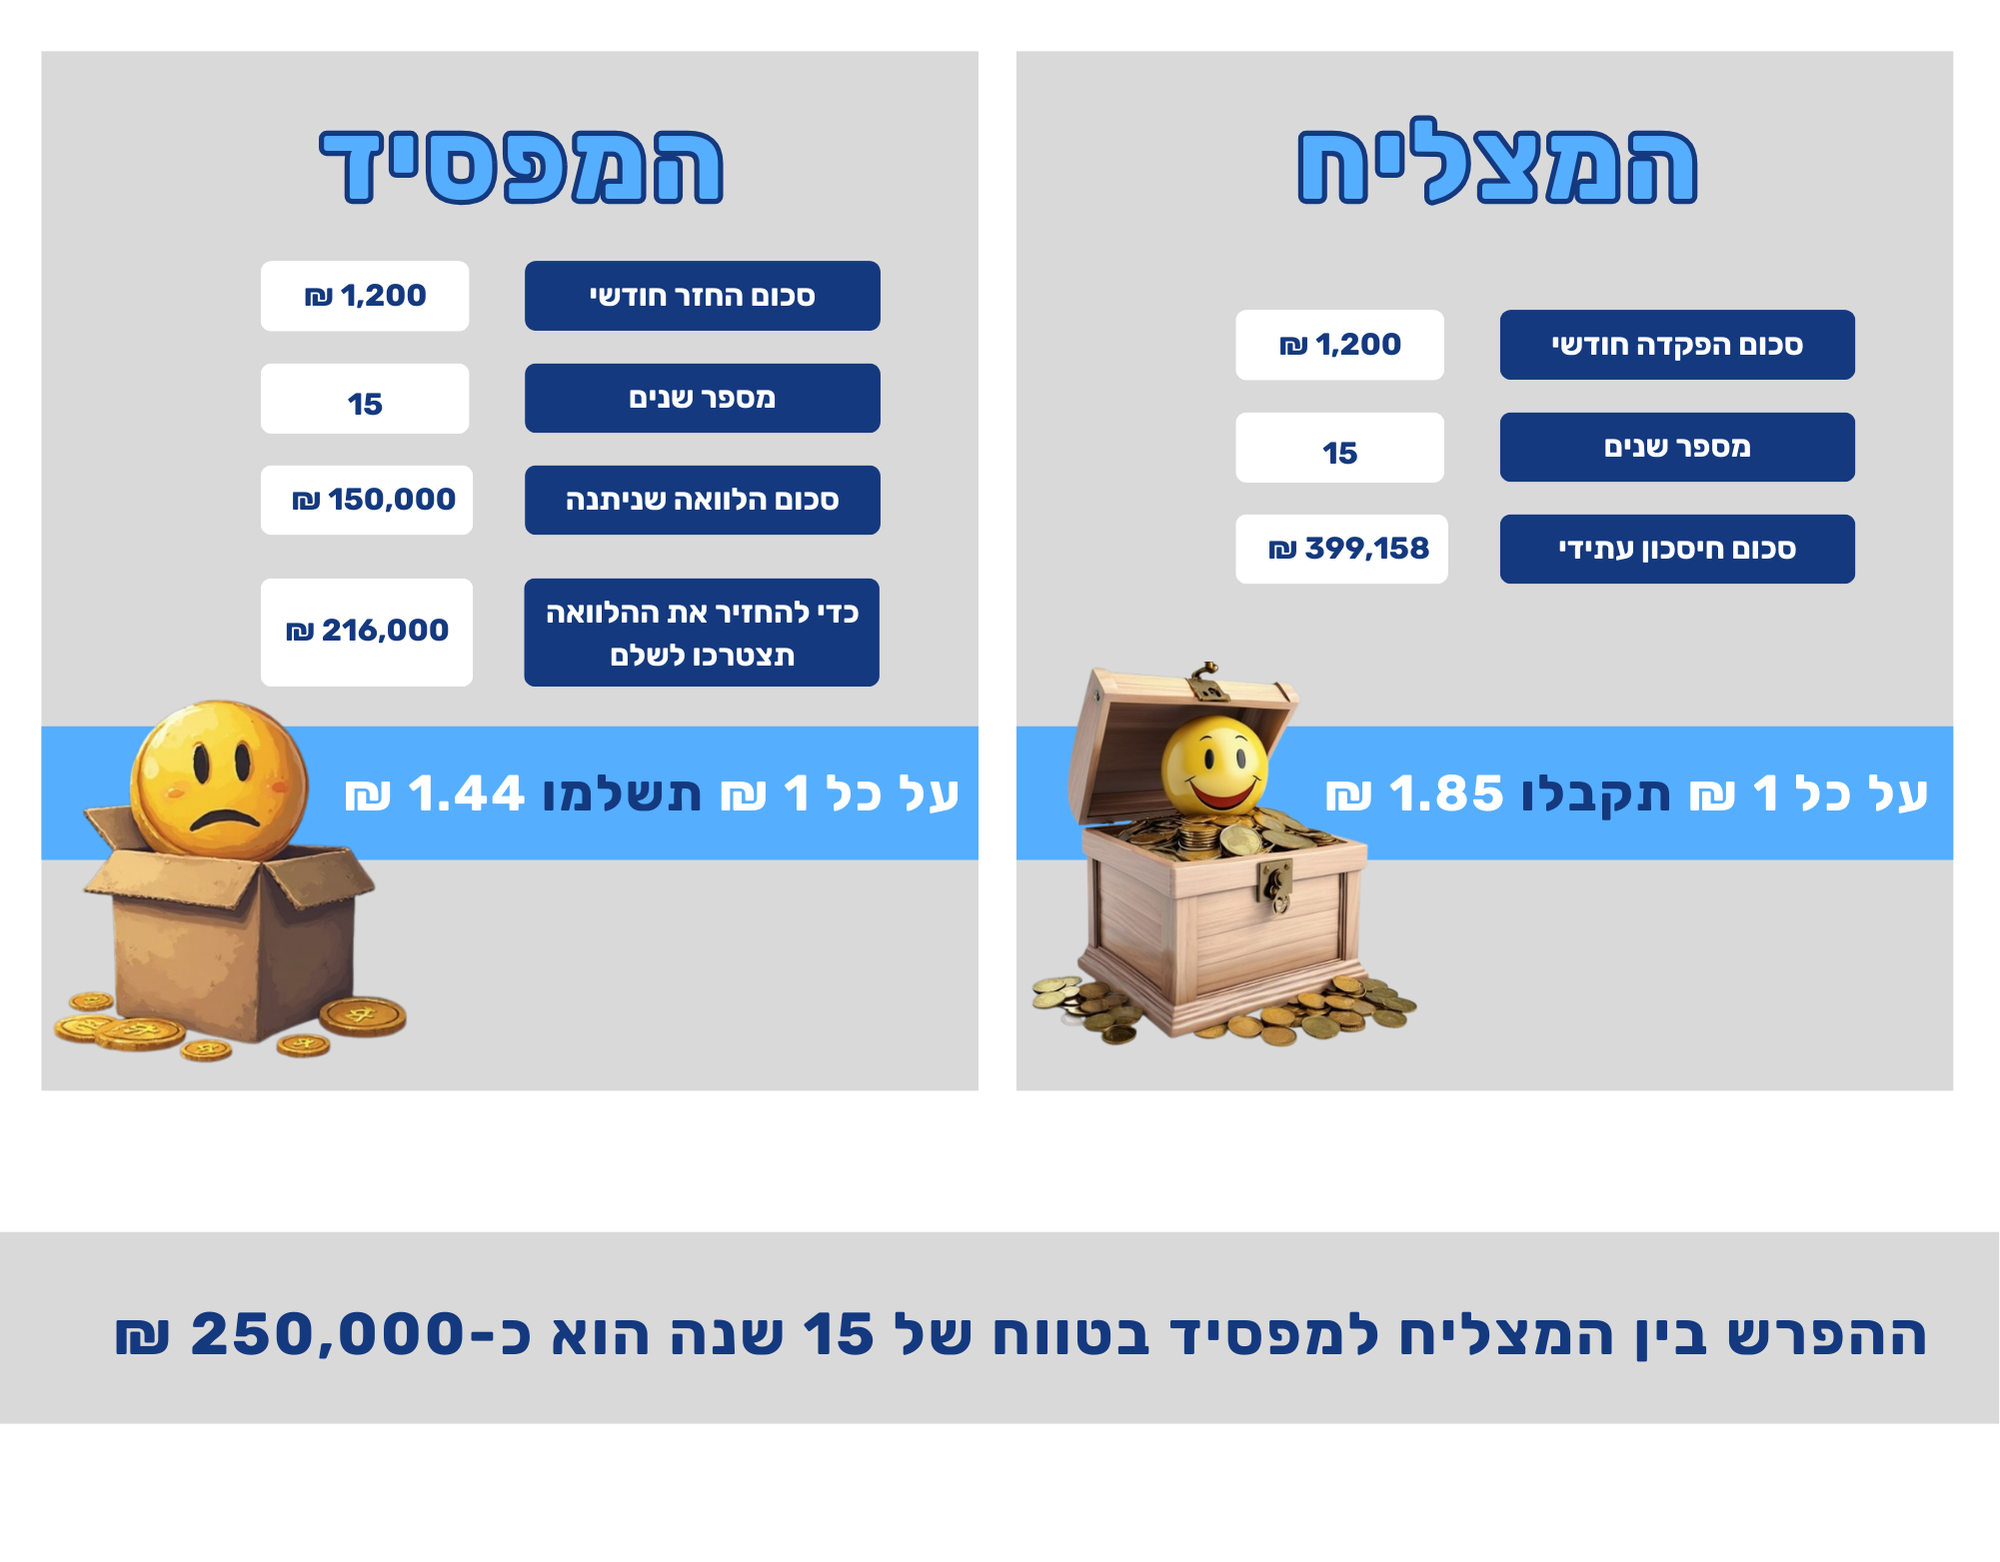


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)