

מאגר מרצים חרדיים בתחומי הכלכלה
כלכלת המשפחה
16
פוסטים
7
כותבים
1.2k
צפיות
8
עוקבים
-
בשנים האחרונות אנו עדים לשינוי מבורך ציבור החרדי בכל מה שקשור למודעות כלכלית
זה החל לפני יותר מעשור עם ארגונים כמו 'מסילה' והתפתח יותר ויותר בשנים האחרונות.
כך אם בעבר הכנס השנתי של ארגון 'יד שמשון' במודיעין עילית להחדרת התנהלות כלכלית נבונה ולמניעת הסתבכויות בהשקעות כושלות ובהררי חובות, היה יחיד מסוגו כיום אנו נתקלים ביותר ויותר כנסים הרצאות, סדנאות וימי עיון המתקיימים בתחום.
ימי בין המצרים בפתח, וניתן כבר להריח את 'בין הזמנים' ברקע, וזו ההזדמנות שלכם לקדם גם בעיר ובקהילה שלכם כנס כלכלי שיסייע בעז"ה להציל ממון יהודי רב מרדת שחת, ואולי אף יוביל להתייעלות כלכלית והשקעות נבונות שיניבו תשואה רבה.
כמי שארגן בעבר מספר כנסים סדנאות וימי עיון מסוג זה, גילתי שאחד הקשיים בארגון אירוע מסוג זה (מעבר לעניין המימון אליו נתייחס בהמשך) הוא השגת מרצים מתאימים.
על כן יצאתי במיזם מיוחד יחד עם @ניסן-עציוני להקמת מאגר יחודיי של מרצים חרדיים בתחומי הכלכלה, שיוכל לסייע לכל מי שיחפוץ לארגן כינוס כלכלי.
השתדלנו להכניס למאגר מגוון רחב של מרצים, מהצפון ומהדרום, באידיש ובעברית, חסידים וליטאים, בטווח רחב של רמות מחירים ונושאים החל מ'כלכלה נבונה' קלאסית עבור דרך השקעות נדל"ן פנסיה ושוק ההון ועד למיצוי זכויות והבנת תלוש השכר
מה שנותר לכם הוא רק להתקשר ולהזמין מרצה לכינוס בבית הכנסת השכונתי.
יודגש, כי המאגר הוקם שלא למטרות רווח כלכלי, ואין לי כל רווח כלכלי אם תזמינו או לא תזמינו מרצה מהמאגררוצים להפסיק לשרוף שטר של 200 ש"ח כל יום? קבלו את המדריך המלא לקבלת קצבת נכות
לעולם הידע של 'קל זכות' לחצו כאן
קל זכות - טלפון 02-642-80-80 דוא"ל: 6428080@gmail.com
להרצאות שו"ת וטיפים חייגו לקו התוכן שלנו 02-642-80-80 שלוחה 2 -
רק רגע אתם בטח רוצים לצעוק, מה עם מימון?
בכן את זה לא אוכל לפתור עבורכם, אולם חשוב לציין כי לעיתים רבות ניתן להשיג מימון באמצעות גופים כמו הכוון תעסוקתי, ארגונים כמו 'מסילה' ו'תבונה' או מחלקת תרבות תורנית והמתנ"ס בעירייה המקומית.
כאשר הכנסתי במאגר גם פרטי יצירת קשר עם חלק מהגופים הנ"ל
גם אם לא תצליחו להשיג מימון מגוף ציבורי יתכן מאוד ולקופת הקהילה כדאי ליטול על עצמה את העלויות שיוחזרו בכפל כפליים כתוצאה מהכינוס.לפני סיום חשוב להבהיר כי אין לנו כל אחריות על איכות וטיב השירות שיתנו לכם המרצים שבמאגר, חשוב גם שתשימו לב להבדלים במחירים בן המרצים השונים, הנגזרים בין היתר מהוותק והמומחיות אזור המגורים ומשתנים רבים נוספים.
יודגש, כי המאגר הוקם שלא למטרות רווח כלכלי, ואין לי כל רווח כלכלי אם תזמינו או לא מרצה מהמאגר
-
עם התקרב ימי בין הזמנים אני מעלה שוב את הקובץ המעודכן של מאגר מרצים חרדיים בתחומי הכלכלה
לתועלת הציבור ומארגני כינוסים וימי עיון בנושאים אלו -
בשנים האחרונות אנו עדים לשינוי מבורך ציבור החרדי בכל מה שקשור למודעות כלכלית
זה החל לפני יותר מעשור עם ארגונים כמו 'מסילה' והתפתח יותר ויותר בשנים האחרונות.
כך אם בעבר הכנס השנתי של ארגון 'יד שמשון' במודיעין עילית להחדרת התנהלות כלכלית נבונה ולמניעת הסתבכויות בהשקעות כושלות ובהררי חובות, היה יחיד מסוגו כיום אנו נתקלים ביותר ויותר כנסים הרצאות, סדנאות וימי עיון המתקיימים בתחום.
ימי בין המצרים בפתח, וניתן כבר להריח את 'בין הזמנים' ברקע, וזו ההזדמנות שלכם לקדם גם בעיר ובקהילה שלכם כנס כלכלי שיסייע בעז"ה להציל ממון יהודי רב מרדת שחת, ואולי אף יוביל להתייעלות כלכלית והשקעות נבונות שיניבו תשואה רבה.
כמי שארגן בעבר מספר כנסים סדנאות וימי עיון מסוג זה, גילתי שאחד הקשיים בארגון אירוע מסוג זה (מעבר לעניין המימון אליו נתייחס בהמשך) הוא השגת מרצים מתאימים.
על כן יצאתי במיזם מיוחד יחד עם @ניסן-עציוני להקמת מאגר יחודיי של מרצים חרדיים בתחומי הכלכלה, שיוכל לסייע לכל מי שיחפוץ לארגן כינוס כלכלי.
השתדלנו להכניס למאגר מגוון רחב של מרצים, מהצפון ומהדרום, באידיש ובעברית, חסידים וליטאים, בטווח רחב של רמות מחירים ונושאים החל מ'כלכלה נבונה' קלאסית עבור דרך השקעות נדל"ן פנסיה ושוק ההון ועד למיצוי זכויות והבנת תלוש השכר
מה שנותר לכם הוא רק להתקשר ולהזמין מרצה לכינוס בבית הכנסת השכונתי.
יודגש, כי המאגר הוקם שלא למטרות רווח כלכלי, ואין לי כל רווח כלכלי אם תזמינו או לא תזמינו מרצה מהמאגרקל-זכות said:
בשנים האחרונות אנו עדים לשינוי מבורך ציבור החרדי בכל מה שקשור למודעות כלכלית
זה החל לפני יותר מעשור עם ארגונים כמו 'מסילה' והתפתח יותר ויותר בשנים האחרונות.
כך אם בעבר הכנס השנתי של ארגון 'יד שמשון' במודיעין עילית להחדרת התנהלות כלכלית נבונה ולמניעת הסתבכויות בהשקעות כושלות ובהררי חובות, היה יחיד מסוגו כיום אנו נתקלים ביותר ויותר כנסים הרצאות, סדנאות וימי עיון המתקיימים בתחום.
ימי בין המצרים בפתח, וניתן כבר להריח את 'בין הזמנים' ברקע, וזו ההזדמנות שלכם לקדם גם בעיר ובקהילה שלכם כנס כלכלי שיסייע בעז"ה להציל ממון יהודי רב מרדת שחת, ואולי אף יוביל להתייעלות כלכלית והשקעות נבונות שיניבו תשואה רבה.
כמי שארגן בעבר מספר כנסים סדנאות וימי עיון מסוג זה, גילתי שאחד הקשיים בארגון אירוע מסוג זה (מעבר לעניין המימון אליו נתייחס בהמשך) הוא השגת מרצים מתאימים.
על כן יצאתי במיזם מיוחד יחד עם @ניסן-עציוני להקמת מאגר יחודיי של מרצים חרדיים בתחומי הכלכלה, שיוכל לסייע לכל מי שיחפוץ לארגן כינוס כלכלי.
השתדלנו להכניס למאגר מגוון רחב של מרצים, מהצפון ומהדרום, באידיש ובעברית, חסידים וליטאים, בטווח רחב של רמות מחירים ונושאים החל מ'כלכלה נבונה' קלאסית עבור דרך השקעות נדל"ן פנסיה ושוק ההון ועד למיצוי זכויות והבנת תלוש השכר
מה שנותר לכם הוא רק להתקשר ולהזמין מרצה לכינוס בבית הכנסת השכונתי.
יודגש, כי המאגר הוקם שלא למטרות רווח כלכלי, ואין לי כל רווח כלכלי אם תזמינו או לא תזמינו מרצה מהמאגראשמח לקבל תגובות האם אנשים נהנו מהמאגר
ואיך ובמה ניתן לשפר אותו -
@קל-זכות
מצורף כאן הקובץ הנ"ל
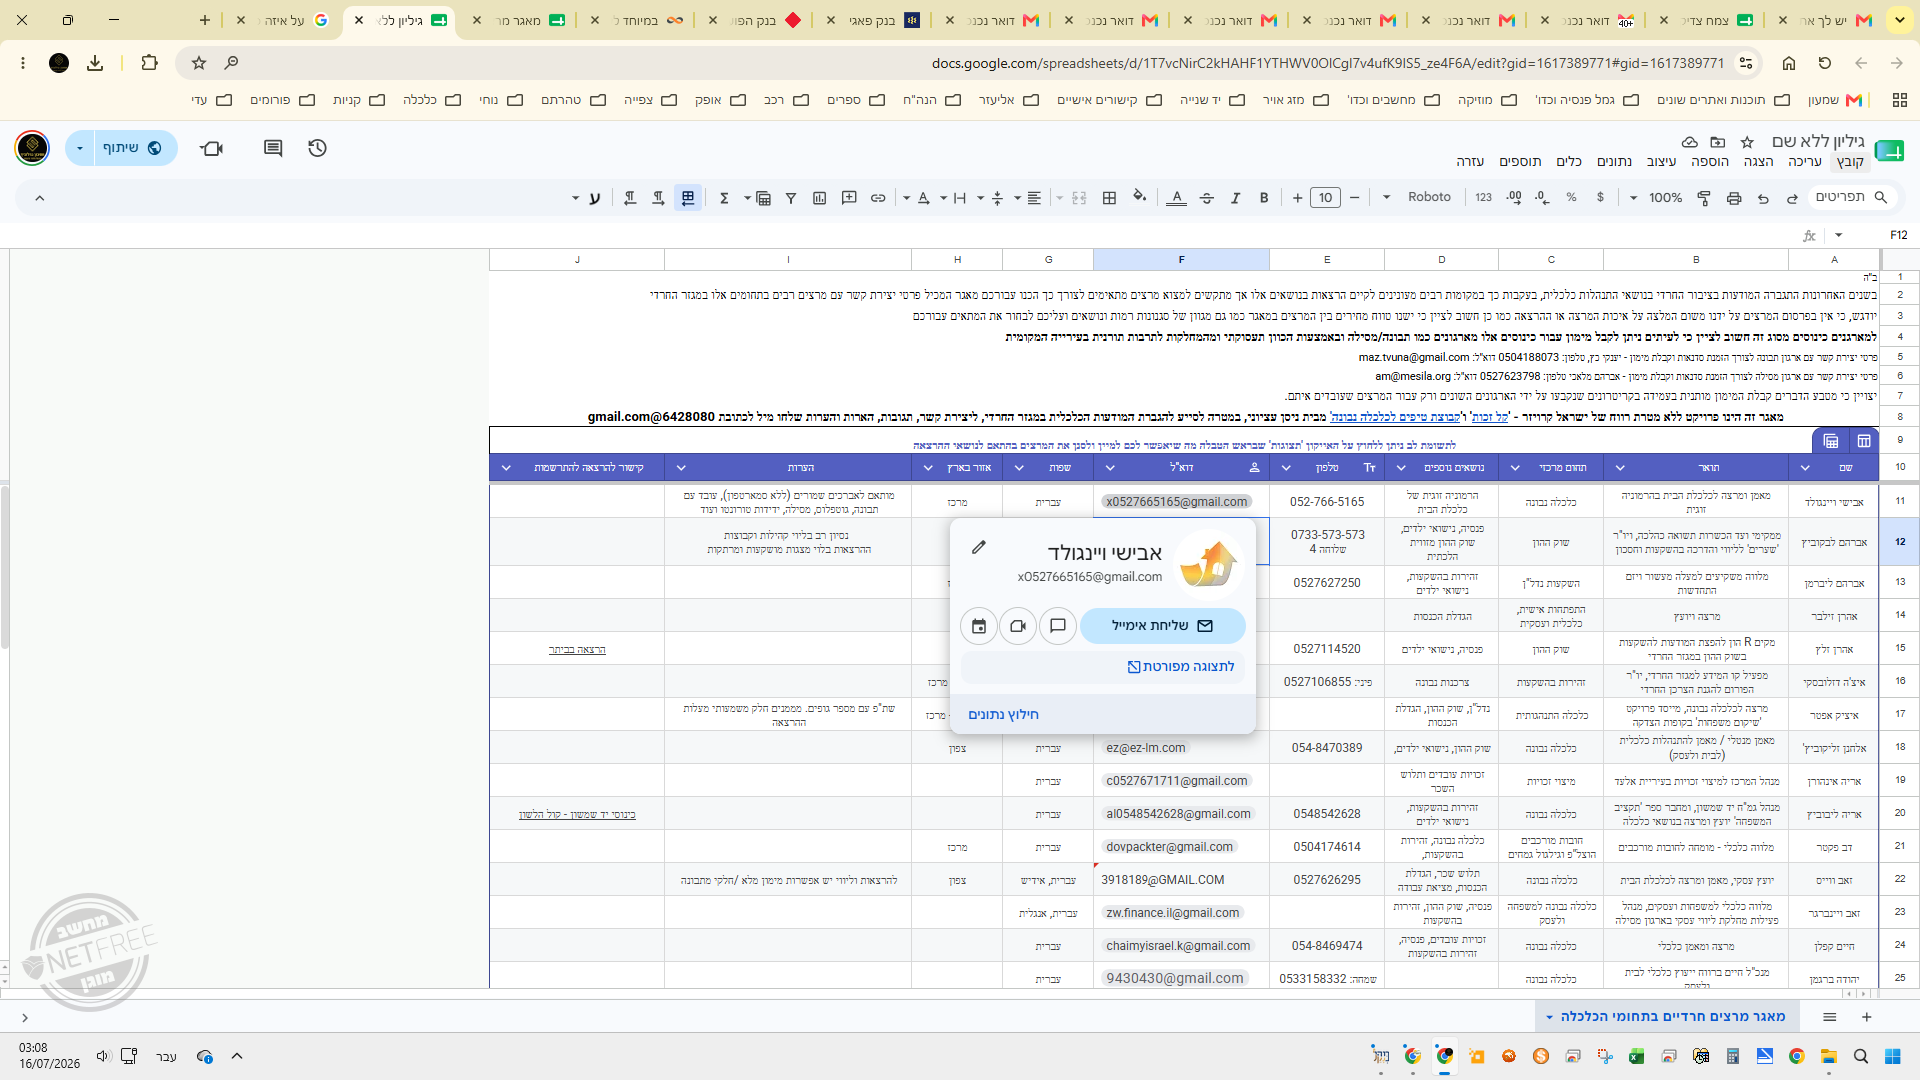
כשהטור "דוא"ל" מוגדר כאימייל, שאז בריחוף על הכתוב, מופיע האימייל בלי צורך בהעתקה
https://docs.google.com/spreadsheets/d/1T7vcNirC2kHAHF1YTHWV0OlCgl7v4ufK9IS5_ze4F6A/edit?gid=1617389771#gid=1617389771
מצורף גם תמונה איך עושים את זה ואיך זה נראה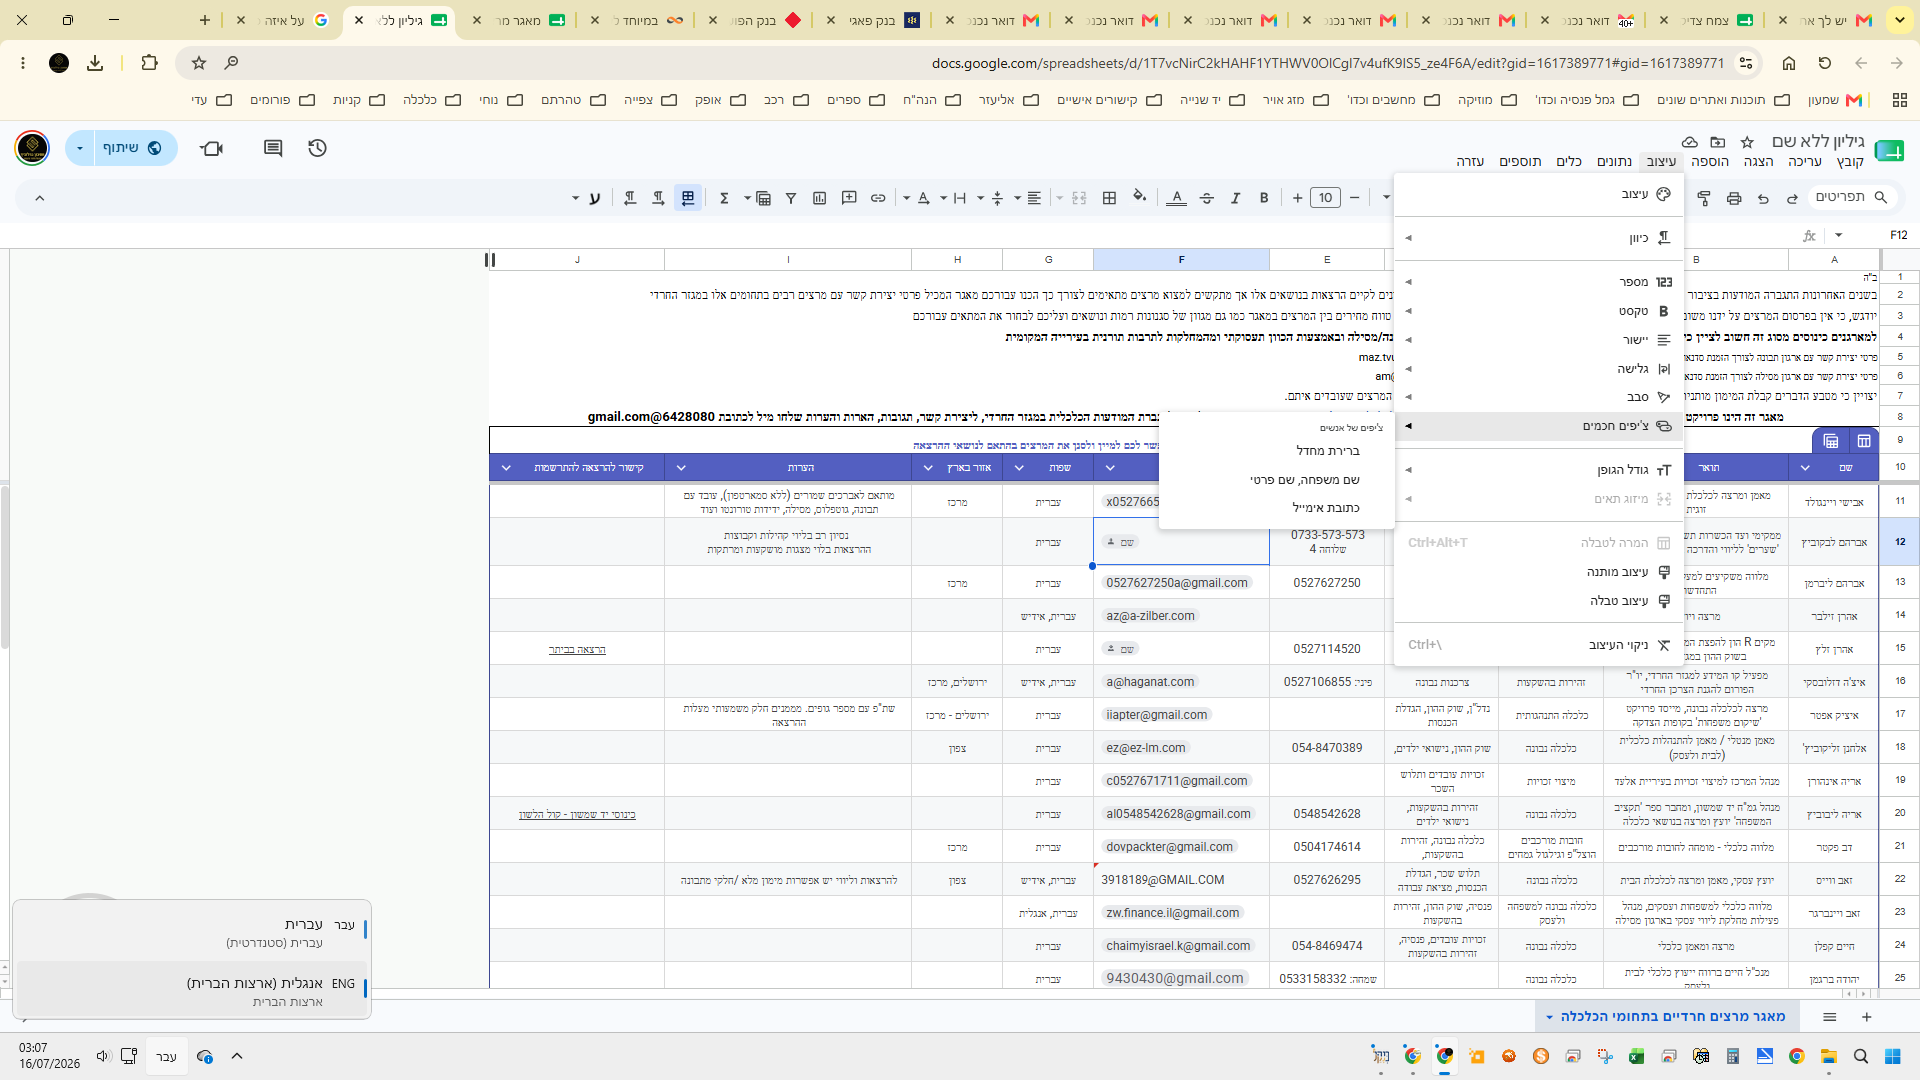
-
@קל-זכות
מצורף כאן הקובץ הנ"ל
כשהטור "דוא"ל" מוגדר כאימייל, שאז בריחוף על הכתוב, מופיע האימייל בלי צורך בהעתקה
https://docs.google.com/spreadsheets/d/1T7vcNirC2kHAHF1YTHWV0OlCgl7v4ufK9IS5_ze4F6A/edit?gid=1617389771#gid=1617389771
מצורף גם תמונה איך עושים את זה ואיך זה נראה
@קל-זכות
מצורף כאן הקובץ הנ"ל
כשהטור "דוא"ל" מוגדר כאימייל, שאז בריחוף על הכתוב, מופיע האימייל בלי צורך בהעתקה
https://docs.google.com/spreadsheets/d/1T7vcNirC2kHAHF1YTHWV0OlCgl7v4ufK9IS5_ze4F6A/edit?gid=1617389771#gid=1617389771
מצורף גם תמונה איך עושים את זה ואיך זה נראה
תודה על ההצעה, ביצעתי אותה, רק כעת אצל אלו שאין מייל מופיע שורה ריקה של שם
-
עדכון חשוב ומשמח
תודות לפעילותה של גב' @רחל-עומסי וידידנו @ניסן-עציוני התווסף לקובץ של מאגר מרצים חרדיים בתחומי הכלכלה
גליון חדש של מרצות חרדיות בתחומי הכלכלה.
כמדומני שמדובר בבשורה חשובה למען המשך קידום המודעות במגזר החרדי
שעשתה צעדים רבים כל כך בשנים האחרונותלהלן קישור ישיר למאגר המרצות החרדיות בתחומי הכלכלה במגזר החרדי
-
-
אכן מדובר בצעד משמעותי שמטרתו להנגיש מרצים ומרצות מקצועיים ולהמשיך לקדם את המודעות להתנהלות כלכלית נכונה.
לתכנון כנסים, ימי עיון וסדנאות ו/או לקידום חינוך פיננסי בקהילה ובמוסדותמוזמנים לשמור את הקישור ולשתף אותו עם מארגני פעילויות ומנהלי תוכניות!
-
@קל-זכות תענוג ממש, מדהים
חושב שזה כלי נהדרמעכשיו אפשר להאזין גם בטלפון לקו של טיפים לכלכלה נכונה
שמקריין אוטמטית הודעות שעולות על ידי שורת מומחים לנושאים כלכליים בציבור החרדי
בנגישות, ברהיטות, עם המון מידע כלים והסברה, כל יום.
ניתן להאזין לקו במספר 02-3137-988
ניתן להצטרף ולקבל צינתוק על כל הודעה שעולה לקו בשלוחה 4 -
@קל-זכות תענוג ממש, מדהים
חושב שזה כלי נהדר@קל-זכות תענוג ממש, מדהים
חושב שזה כלי נהדרתודה לך ולעזרה שלך להקמת המאגר
ובכלל על כל הפעילות שלך להעלאת המודעות במגזר החרדי
אני חושב שניתן לראות את הפירות לעמל הרב שלך בנושא
אתה ללא תקציבים משרד עוזרים וצוות מצליח לעשות עבודה שמתחרה עם הפעילות של גופים עתירי ממון וכוח אדם. -
-
תוסיף את ר' דוד טופורוביץ...
תוסיף את ר' דוד טופורוביץ...
בד"כ אני לא מוסיף אנשים מיוזמתי, אלא רק כאלו שמעוניינים בכך
רוצים להפסיק לשרוף שטר של 200 ש"ח כל יום? קבלו את המדריך המלא לקבלת קצבת נכות
לעולם הידע של 'קל זכות' לחצו כאן
קל זכות - טלפון 02-642-80-80 דוא"ל: 6428080@gmail.com
להרצאות שו"ת וטיפים חייגו לקו התוכן שלנו 02-642-80-80 שלוחה 2 -
תוסיף את ר' דוד טופורוביץ...
בד"כ אני לא מוסיף אנשים מיוזמתי, אלא רק כאלו שמעוניינים בכך
-
תוסיף את ר' דוד טופורוביץ...
בד"כ אני לא מוסיף אנשים מיוזמתי, אלא רק כאלו שמעוניינים בכך




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)