דילוג לתוכן
  • 5 הצבעות
    5 פוסטים
    746 צפיות
    ס
    @רחל-עומסי כתב בקרן השתלמות בדמי ניהול 0.28% ?: התשואה לכל אחד היא בהתאם לנתונים שלו. אני מתכוין לתשואה שכתובה באתר גמל נט.
  • 5 הצבעות
    36 פוסטים
    4k צפיות
    א
    מינצברג מארח את תמיר מנדובסקי https://www.youtube.com/watch?v=JvMHOQtv7yg
  • 5 הצבעות
    58 פוסטים
    5k צפיות
    מונטיפיורימ
    נא לפתוח אשכולות נפרדים לנושאים שונים בקטגוריית מסחר עצמאי
  • 5 הצבעות
    3 פוסטים
    346 צפיות
    רחל עומסיר
    @אסתר-קונינסקי קרן השתלמות לעצמאיים היא בהחלט מהלך חכם – גם חיסכון לטווח בינוני-ארוך (מומלץ ארוך) וגם הטבת מס משמעותית- מוכר כהוצאה וללא מס רווחי הון. היכן כדאי לפתוח? זה תלוי בעיקר בדמי ניהול, במסלול ההשקעה שמתאים לך ובשירות שתקבלי. אצלי ניתן להשיג דמי ניהול מוזלים במיוחד ולהתאים את המסלול באופן אישי. השירות כרוך בתשלום, אך בסופו של דבר החיסכון עבורך הוא גדול ומשתלם.
  • 5 הצבעות
    31 פוסטים
    2k צפיות
    אסתר קונינסקיא
    @הקול-השפוי כן יכול.
  • 5 הצבעות
    1 פוסטים
    374 צפיות
    ו
    התוכן בעריכה
  • בין מותג למיתוג

    צרכנות, סקירות והמלצות מותגים בזבוז פרסום
    8
    5 הצבעות
    8 פוסטים
    495 צפיות
    ב
    צריך לזכור הם מעסיקים אנשים ומשלמים להם מיליונים כדי שיכניסו להם עשרות מיליונים
  • לא חבל על העלות של ה1800?

    צרכנות, סקירות והמלצות תרומות עזרה 1800
    10
    5 הצבעות
    10 פוסטים
    819 צפיות
    הקול השפויה
    @רואה-את-הנולד כתב בלא חבל על העלות של ה1800?: עשיתי כבר שלושים פעמים 9 זה אמור להגמר בסוף? אתה יכול לעבור ל"סים מהדרין" זה יפתור לך את כל הצינתוקים.
  • 5 הצבעות
    23 פוסטים
    2k צפיות
    אסתר קונינסקיא
    @YM98745 יש אפשרות להיות מוגדר כעצמאי לא עונה להגדרה ואז עד רווח של שנתי של 37,608 ש"ח-לא משלמים דמי ביטוח ומעבר לזה משלמים 12% במדרגה הגבוה ומדגישה -לא מבוטח בביטוח לאומי כעצמאי אתה יכול לראות את זה רשום בביטוח לאומי. מי שלא עונה להגדרות של עצמאי נחשב לעצמאי לא עונה להגדרה ומשלם דמי ביטוח כהכנסה שלא מעבודה. [image: ee381065-5306-4901-acde-1e1a05370222-image.png] [image: 0de29653-e126-43ae-9f20-5a0990f25088-image.png] בהצלחה!!
  • 5 הצבעות
    1 פוסטים
    207 צפיות
    יצחק שקל דעתי
    בתרפ״ו, הסוכה נבנתה מקרשים פשוטים, סכך ירוק מהשדות וקישוטים שגזרו הילדים מנייר צבעוני. האיש מתרפ״ו עבד קשה מהזריחה ועד השקיעה, וכשהגיע החג – ישב עם משפחתו בסוכה רעועה, אכל פת חמה ושר זמירות, והרגיש מלך. בתשפ״ו, הטלפון לא מפסיק לצלצל: שלום וברכה, מדבר כספא מבנק כסף קל… מגיעה לך הלוואה לחג עם ריבית חגיגה! האיש מתשפ״ו מחייך, מוציא עוד כרטיס אשראי מהארנק, וממהר לקנות תאורת לד נוצצת, סט כלים חדש ובדים מהודרים לדפנות. האיש מתרפ״ו מרים גבה: תגיד, מה כל זה? אצלנו הסוכה הייתה פשוטה, והלב היה שמח. אתה רוצה שמחת בית השואבה או שישאב ממך כל השמחה? האיש מתשפ״ו עונה בביטחון: יהיה בסדר… סמוך על סמוך… תמיד יש עוד הלוואה שתכסה את הקודמת. האיש מתרפ״ו מהנהן: בסוכות אנחנו זוכרים שהכל ארעי – גם הבית, גם הכסף. מי שחי על חובות – חי תמיד בסוכה מתנדנדת. ואתה יודע מה? מי שרוצה להגיע לפסח בלי קריסה, צריך להתחיל עכשיו." האיש מתשפ״ו מתבלבל: עכשיו? אבל פסח עוד חצי שנה… האיש מתרפ״ו מחייך: כן, עכשיו. תשים בצד כל חודש סכום קטן – עד פסח זה נהיה הרבה. תכתוב רשימה סגורה, אל תרדוף אחרי אשראי, ותחפש שמחה בפשטות. ואז מוסיף בקול תקיף יותר: אל תטעה – אנחנו לא בתרפ״ו. אתה חי בתשפ״ו, וזה בסדר. תחיה עם הנוחות, השפע והברכה, עם מה שיש היום. אבל תחיה מהכנסות שלך – לא מהחובות שלך. זו כל התורה. האיש מתשפ״ו שותק רגע, מביט בסוכתו המפוארת ובחשבונות המתרבים, ומבין: האור הגדול ביותר בסוכה לא בא מהפנסים החשמליים – אלא מהשקט שבלב, כשחיים מתוכנן ונכון. טיפים כלכליים מסוכות עד פסח קופה קטנה לפסח – להפריש כבר עכשיו סכום בכל חודש. עד פסח זה מצטבר לאלפי שקלים. לחיות מהכנסות, לא מהלוואות – אם אין כסף זמין, לא קונים. כרטיס אשראי זה לא הכנסה. רשימת קניות סגורה – לכתוב מראש מה חייבים לחג ולעמוד בזה. בלי עוד משהו קטן. ביטול סמוך על סמוך – אל תבנה על הלוואה שתכסה הלוואה. כל הוצאה – רק מתוך מה שנכנס. התחלה קטנה עכשיו = רווח גדול אחר כך – כל שקל שנחסך היום מונע ריבית ודאגות יקרות מחר.

  • 5 הצבעות
    8 פוסטים
    589 צפיות
    ארגון בנקלא
    עודכן בהודעה הראשונה השיעור האחרון והמסכם של ראב"ד ביתר שליט"א
  • 5 הצבעות
    1 פוסטים
    384 צפיות
    ס
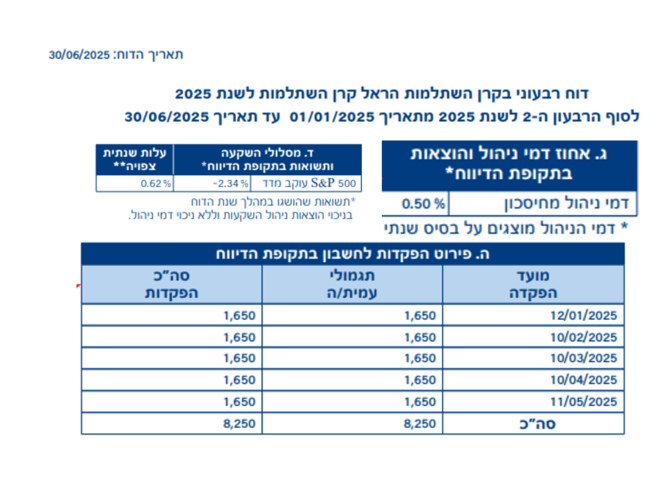
    מהו מס PFIC המאיים? אז ככה, מס זה חל על כל השקעה בהתאגדות זרה – שאינה בארה"ב – שמטרתה הכנסה פאסיבית, כולל קרנות נאמנות, קרנות סל, קופת גמל להשקעה ופוליסות חיסכון שאינן מונפקות בארה"ב, בין אם הן משקיעות בארה"ב (כמו במסלולי S&P 500) ובין במקום אחר, ובין אם הקרנות מנוהלות או מחקות. פורסים את הרווח על כל השנים בהם המשקיע החזיק את הקרן, ממסים את הרווח לכל שנה לפי המדרגה הגבוהה ביותר שהייתה קיימת לאותה שנה, שנכון להיום עומד על 39.6% (משנת 2013), והיות והמס היה אמור להיות משולם בשנים ההן, צריך לחשב ריבית פיגורים על אותו מס – ריבית דריבית – לפי ריבית הפד. מס זה יכול להגיע אחרי כמה שנים לכדי כמעט כל הרווח ואפי' לנגוס בקרן. אפשרויות ההשקעה לטווח ארוך: אפשרויות השקעה לטווח הארוך שאינן בעייתיות הן: קרנות סל שמונפקות בארה"ב (גם דרך בית השקעות ישראלי אפשר לקבל גישה לבורסה האמריקאית ולקנות שם קרנות סל שמונפקות בארה"ב ). מניות בודדות (לא מומלץ בעליל). נדל"ן. כמו כן אפשר לפתוח קופת גמל להשקעה על שם בן הזוג או הילדים אם אינם אמריקאים, או על שם קרוב משפחה אחר שאינו אמריקאי. אפשרויות ההשקעה לטווח קצר: קרן כספית וכן קרן אג"ח הן גם בכלל PFIC, ולכן לא מומלץ לאזרח אמריקאי להחזיק בהם. ישנם 3 אפשרויות שאינן בעייתיות להשקעה לטווח קצר: פקדון בנקאי. קניית מק"מ דרך חשבון מסחר (עדיף על פני פיקדון). אגחי"ם ממשלתיים בודדים. יש לשים לב לא לקנות אג"ח ללא קופונים, שכן באג"ח שלא משלם קופונים יש כפל מס בארה"ב וישראל (מאחר שארה"ב ממסה לפי כל שנה את החלק היחסי, ובישראל אין חבות מס עד המכירה ולכן לא יהיה זיכוי, ויהיה חיוב כפול בהמשך לישראל במכירה/פדיון), וכן לא אג"ח שמונפק מתחת לשווי הפדיון. כמו כן אפשר לפתוח קופת גמל להשקעה במסלול אג"ח על שם בן הזוג או הילדים אם אינם אמריקאים, או על שם קרוב משפחה אחר שאינו אמריקאי. בעיקרון אפשר גם לקנות קרן כספית ולמכור אותה באותה שנת מס בה נקנתה ואז אין מס PFIC, אך עדיין נדרש לדווח על כך בטופס 8621 (זהו הטופס על דיווח מוצרי PFIC) ורוב רו"ח לא מתעסקים עם הטופס הזה וגם אם כן התשלום לרו"ח יקר מאוד. בנוגע לקרן השתלמות, פנסיה וחסכון לכל ילד לאזרח אמריקאי, וכן למי שאינו אזרח אמריקאי אבל יש לו מספר ITIN, לא ארחיב בזה כעת, וכבר כתבתי על כך באשכול הזה והזה.
  • 5 הצבעות
    5 פוסטים
    414 צפיות
    ס
    @שמיל-שמיל כתב בקרנות אמריקאיות: השוואה בין בתי השקעות זרים לבתי השקעות ישראלים: מה אתה מתכוון, אתה יכול לפרט יותר? תראה כאן. @שמיל-שמיל כתב בקרנות אמריקאיות: השוואה בין בתי השקעות זרים לבתי השקעות ישראלים: בנוסף לאינטרקטיב יש ביטוח עד סכום מסויים בחשבון מממשלת ארה"ב, כדאי להוסיף את זה ליתרונות. נכון. יש לציין שבנוגע לאינטראקטיב ישראל זה לא עוזר, כי הביטוח הוא רק על מעילה וכדו' באינטראקטיב בארה"ב, ולא מכסה מעילה או משהו שיקרה במתווך הישראלי/קפריסאי. המתווך הזה לא מוכר ע"י אינטראקטיב ארה"ב, להבנתי הם פועלים תחת השם שלך בחשבון.
  • 5 הצבעות
    1 פוסטים
    225 צפיות
    רחל עומסיר
    האם 70% מהשכר עדיין מספיקים בפרישה? בעבר, התפיסה הכלכלית הייתה ברורה: אם בגיל הפרישה נקבל 70% מהשכר האחרון שלנו – נוכל לשמור על רמת החיים. לכן כך נבנו הפנסיות התקציביות וגם הפנסיות הוותיקות: בפנסיות התקציביות (בעיקר לעובדים בשירות המדינה, מורים רשויות מקומיות וכו', לעובדים שהצטרפו עד 2002), הקצבה שולמה ישירות מתקציב המעסיק הציבורי, ללא חיסכון אישי. גם שם, המקסימום שניתן היה להגיע אליו – היה 70% מהשכר הקובע. בפנסיות הוותיקות (שהיו נהוגות עד 1995), העובדים הפרישו מהשכר לקרן פנסיה, אך גם בהן החישוב נעשה – עד תקרה של 70% זכויות. מי שצבר מעבר לכך – קיבל החזר על דמי הגמולים ששולמו מעבר לתקרה (או מענק שנים עודפות). התפיסה באותה תקופה הייתה שהוצאות המחייה לאחר הפרישה קטנות – הילדים כבר עצמאיים, אין נסיעות יומיומיות לעבודה, והחיים פשוטים יותר. אבל המציאות היום שונה לגמרי. אנחנו חיים יותר שנים, ישנם הוצאות בריאות, נשארים פעילים, עוזרים לילדים ולנכדים– והוצאות החיים נשארות כמעט זהות גם אחרי הפרישה. היום ברור – כדי לשמור על אותה רמת חיים, נדרש תזרים של כמעט 100% מהשכר שהתרגלנו אליו. ופה נכנסת החשיבות של התארגנות מוקדמת: ככל שמתחילים לבדוק את הפנסיות, ההפרשות, דמי הניהול ומסלולי ההשקעה מוקדם יותר – כך אפשר למקסם את הכספים, לחסוך עשרות אלפי שקלים, ולבנות לעצמכם יציבות אמיתית לעתיד. בייעוץ פנסיוני נכון ובחינת החסכונות הקיימים כבר היום – אפשר ליצור תכנון חכם שיבטיח שביום שבו תחליטו להאט את הקצב, הכסף ימשיך לעבוד בשבילכם – ואתם תיהנו מפרישה רגועה, חכמה ומכבדת. אני פוגשת לא מעט אנשים צעירים שחושבים ש“עוד מוקדם לי”… אבל אחרי בדיקה קצרה – הם מבינים כמה החלטה בזמן הנכון יכולה לשנות את כל התמונה הכלכלית לשנים הבאות. אם גם אתם רוצים להבין איך להגיע ל־100% מהשכר בפנסיה – זה הזמן לבדוק, לתכנן, ולפעול נכון כבר עכשיו. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישהטקסט מודגש [image: חתימה למייל קטן.png] רחל עומסי- פנסיה חכמה, פרישה בטוחה ייעוץ פנסיוני, תכנון וליווי פרישה ליצירת קשר rachel@romesi.com 050-4134803 055-9338159
  • 5 הצבעות
    69 פוסטים
    5k צפיות
    ב
    https://smarteconomy.ravpage.co.il/har?ref=772 ולחסומים מייל office@kalchachama.com נושא: כהמשך לפרסום במייל תרשום אותי לקבלת השיעורים על שוק ההון
  • 5 הצבעות
    24 פוסטים
    2k צפיות
    ה
    @מגשש-באפילה נשמח רק אם הוא באמת עזר ולא עזר לך להסתדר לבד
  • 5 הצבעות
    9 פוסטים
    597 צפיות
    ניסן עציונינ
    @שמיל-שמיל כתב באיך כולנו משלמים מס על מס, ואז מס הכנסה על המס על המס.: @ניסן-עציוני בא נשאל כך חוץ ממס הבלו יש מדינה בעולם שלא פועלת בצורה דומה? אין לי מושג למען האמת אני לא מתעסק בכלל במיסים ואני בספק כמה הטורים האלו נחוצים יש דעה שאומרת שהידע הזה הוא חשוב כדי להסתכל על התמונה הרחבה, אבל יש גם דעה שאומרת לא להטריח עם הפרטים הקטנים, שאלה.
  • 5 הצבעות
    2 פוסטים
    230 צפיות
    בוטח בה'ב
    @יצחק-שקל-דעת כתב בשנאת ההפסד: האחד קם עם מחשבה: ”היום אני הולך להרוויח 200 שקל.“ השני קם עם מחשבה: ”אם אני לא אצא לעבוד – אפסיד היום 200 שקל.“ רק הפתיח של הפוסט זה סיבה להיפטר מחרדת ההפסד ואימוץ שיטת המצליחנות של הנאה וסיפוק מהישגים כי בעצם העמדת כאן שני אנשים שיוצאים לעבוד אחד נהנה מעצמו ומהחיים ואחד נמצא בחרדה שאם הוא לא יעשה 1 2 3 הוא יפסיד 4 5 6
  • 5 הצבעות
    54 פוסטים
    4k צפיות
    ב
    @סמארט-הון כתב במחירי הנדל"ן יזנקו אחרי המלחמה?: יש תחזיות לכאן ולכאן [כמובן שזה אומדן גס מאוד ולפני כל עסקה של השקעה מומלץ להתייעץ עם יועץ נדל''ן ללא אינטרסים שמכיר את השוק באותה עיר] אני חושב שזה אחד הבעיות של המשקיע הפשוט ואני מאלו הוא לא מכיר יועץ נדל"ן טוב ללא אינטרסים הוא לא מכיר יועץ משכנתא טוב ואותו דבר בשוק ההון הוא מכיר יועץ השקעות טוב ללא אינטרסים וכן בביטוחים וכו' ובמיוחד עם הטבע החשדני שלנו נ.ב אולי היה אפשר להעלות המלצות של משתמשים שבדקו ועבדו מול יועץ וראו את היושר וההגינות
  • 5 הצבעות
    3 פוסטים
    280 צפיות
    ש
    @אברהם-פרידמן https://forum.benakel.org/post/11188