

החוט השקוף שמושך לכם בפנסיה: למה כשהבורסה בניו יורק עולה – הדולר כאן נופל?
פנסיה, גמל וקרנות השתלמות
8
פוסטים
6
כותבים
350
צפיות
7
עוקבים
-
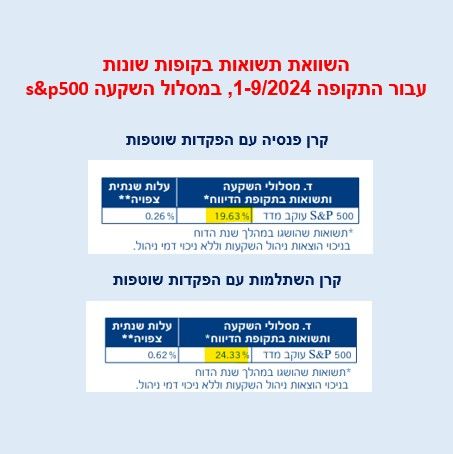
שמתם לב פעם לקשר המוזר הזה? ה-S&P 500 (מדד המניות המרכזי בארה"ב) שובר שיאים, כולם חוגגים בוול-סטריט, ואצלנו? הדולר פתאום נחלש והשקל הופך ל"גיבור על".
רבים חושבים שזה בגלל שהכלכלה שלנו כל כך חזקה, אבל האמת היא שיש כאן מנגנון טכני שנקרא "גידור מטבעי", והוא המנוע האמיתי מאחורי מה שאתם רואים במסך של בנק ישראל. בואו נפרק את זה רגע להגיון פשוט.
המתמטיקה של מנהלי הפנסיות
הכסף של כולנו – הפנסיה, קרנות ההשתלמות וקופות הגמל – מושקע ברובו הגדול בחו"ל, בעיקר במניות בארה"ב. מנהלי ההשקעות (ה"מוסדיים") רוצים להרוויח מהעליות בבורסה, אבל הם לא רוצים לקחת סיכון שהדולר יתרסק ויאכל להם את הרווחים.כאן נכנס הגידור. נניח שקרן פנסיה מחליטה שהיא רוצה חשיפה של רק 20% לדולר.
מה קורה כשהבורסה בארה"ב עולה ב-10%? פתאום, שווי המניות הדולריות של הקרן גדל. עכשיו, באופן אוטומטי, החשיפה של הקרן לדולר קפצה ל-22% (כי הנכסים הדולריים שווים יותר). כדי לחזור לרף ה-20% שהם קבעו לעצמם, מנהלי הקרן חייבים לעשות פעולה אחת פשוטה: למכור דולרים.
מכירה ב"טייס אוטומטי"
תחשבו על זה כעל מאזניים ענקיים. ככל שוול-סטריט עולה יותר, המוסדיים הישראלים חייבים למכור יותר דולרים כדי לשמור על האיזון.הם לא מוכרים כי הם חושבים שהדולר גרוע.
הם לא מוכרים כי הם צריכים שקלים למכולת.
הם מוכרים כי התקנון מחייב אותם לשמור על יחס מסוים בין הדולר לשקל.
כשיש עליות חדות בחו"ל, נוצר "זרם" אדיר של מכירות דולרים בשוק המקומי שלנו. ומכיוון שהשוק הישראלי קטן יחסית, המכירות האלו פשוט "חונקות" את שער הדולר ומורידות אותו למטה, גם אם המצב הביטחוני או הכלכלי בארץ בכלל לא השתנה.
למה זה חשוב לכם?
הפנסיה שלכם: הגידור הזה הוא בעצם "ביטוח". הוא שומר עליכם מצב שבו הדולר צונח והורס לכם את התשואה על המניות.הזדמנות או מלכודת: כשאתם רואים את הדולר יורד בזמן שוול-סטריט בשיא, תדעו שזה כנראה לחץ טכני. ברגע שהבורסה בחו"ל תרד (חלילה), המוסדיים יעשו בדיוק את הפעולה ההפוכה – הם ירוצו לקנות דולרים כדי לאזן חזרה, והשער יקפוץ.
בשורה התחתונה: הדולר והשקל נמצאים היום בריקוד שמוכתב על ידי הבורסות בחו"ל יותר מאשר על ידי מה שקורה אצלנו ברחוב. מי שמבין את המנגנון הזה, מפסיק להתרגש מכל תנודה יומית בשער החליפין.
@דוד-גולדברג מה הם יעשו שיגמר להם הדולרים?
-
@דוד-גולדברג מה הם יעשו שיגמר להם הדולרים?
@רואה-את-הנולד
ייגמר למי? -
שמתם לב פעם לקשר המוזר הזה? ה-S&P 500 (מדד המניות המרכזי בארה"ב) שובר שיאים, כולם חוגגים בוול-סטריט, ואצלנו? הדולר פתאום נחלש והשקל הופך ל"גיבור על".
רבים חושבים שזה בגלל שהכלכלה שלנו כל כך חזקה, אבל האמת היא שיש כאן מנגנון טכני שנקרא "גידור מטבעי", והוא המנוע האמיתי מאחורי מה שאתם רואים במסך של בנק ישראל. בואו נפרק את זה רגע להגיון פשוט.
המתמטיקה של מנהלי הפנסיות
הכסף של כולנו – הפנסיה, קרנות ההשתלמות וקופות הגמל – מושקע ברובו הגדול בחו"ל, בעיקר במניות בארה"ב. מנהלי ההשקעות (ה"מוסדיים") רוצים להרוויח מהעליות בבורסה, אבל הם לא רוצים לקחת סיכון שהדולר יתרסק ויאכל להם את הרווחים.כאן נכנס הגידור. נניח שקרן פנסיה מחליטה שהיא רוצה חשיפה של רק 20% לדולר.
מה קורה כשהבורסה בארה"ב עולה ב-10%? פתאום, שווי המניות הדולריות של הקרן גדל. עכשיו, באופן אוטומטי, החשיפה של הקרן לדולר קפצה ל-22% (כי הנכסים הדולריים שווים יותר). כדי לחזור לרף ה-20% שהם קבעו לעצמם, מנהלי הקרן חייבים לעשות פעולה אחת פשוטה: למכור דולרים.
מכירה ב"טייס אוטומטי"
תחשבו על זה כעל מאזניים ענקיים. ככל שוול-סטריט עולה יותר, המוסדיים הישראלים חייבים למכור יותר דולרים כדי לשמור על האיזון.הם לא מוכרים כי הם חושבים שהדולר גרוע.
הם לא מוכרים כי הם צריכים שקלים למכולת.
הם מוכרים כי התקנון מחייב אותם לשמור על יחס מסוים בין הדולר לשקל.
כשיש עליות חדות בחו"ל, נוצר "זרם" אדיר של מכירות דולרים בשוק המקומי שלנו. ומכיוון שהשוק הישראלי קטן יחסית, המכירות האלו פשוט "חונקות" את שער הדולר ומורידות אותו למטה, גם אם המצב הביטחוני או הכלכלי בארץ בכלל לא השתנה.
למה זה חשוב לכם?
הפנסיה שלכם: הגידור הזה הוא בעצם "ביטוח". הוא שומר עליכם מצב שבו הדולר צונח והורס לכם את התשואה על המניות.הזדמנות או מלכודת: כשאתם רואים את הדולר יורד בזמן שוול-סטריט בשיא, תדעו שזה כנראה לחץ טכני. ברגע שהבורסה בחו"ל תרד (חלילה), המוסדיים יעשו בדיוק את הפעולה ההפוכה – הם ירוצו לקנות דולרים כדי לאזן חזרה, והשער יקפוץ.
בשורה התחתונה: הדולר והשקל נמצאים היום בריקוד שמוכתב על ידי הבורסות בחו"ל יותר מאשר על ידי מה שקורה אצלנו ברחוב. מי שמבין את המנגנון הזה, מפסיק להתרגש מכל תנודה יומית בשער החליפין.
@דוד-גולדברג
אבל לחץ זה גם יוצר אפקט של ירידות אמיתיות, הלא כן ? -
@דוד-גולדברג
אבל לחץ זה גם יוצר אפקט של ירידות אמיתיות, הלא כן ?@ברכת-ה-תעשיר כן, ההשפעה על השער אמיתית לגמרי. כשהגופים המוסדיים מוכרים דולרים בכמויות כאלה הדולר באמת יורד, ולא רק על הנייר.
מה שרציתי להראות זה שהסיבה טכנית, שמירה על יחס הגידור, ולא בהכרח שהכלכלה פה התחזקה. וזה עובד גם הפוך, כשהבורסות בחוץ יורדות הם צריכים לקנות דולרים, והשקל נחלש.
סליחה על התשובה המאוחרת.
-
@ברכת-ה-תעשיר כן, ההשפעה על השער אמיתית לגמרי. כשהגופים המוסדיים מוכרים דולרים בכמויות כאלה הדולר באמת יורד, ולא רק על הנייר.
מה שרציתי להראות זה שהסיבה טכנית, שמירה על יחס הגידור, ולא בהכרח שהכלכלה פה התחזקה. וזה עובד גם הפוך, כשהבורסות בחוץ יורדות הם צריכים לקנות דולרים, והשקל נחלש.
סליחה על התשובה המאוחרת.
@דוד-גולדב
רבים חושבים שזה בגלל שהכלכלה שלנו כל כך חזקה, אבל האמת היא שיש כאן מנגנון טכני שנקרא "גידור מטבעי", והוא המנוע האמיתי מאחורי מה שאתם רואים במסך של בנק ישראל.
לא צריך להגזים.
ברור שיש תמסורת בין הדולר שקל לבין המדדים האמריקאים- בעיקר סנופי, וזה בגלל המוסדיים כפי שציינת.
אבל לומר שזו הסיבה, ולא משום שישראל חזקה או סיבות אחרות?!
קודם כל התמסורת הזאת פועלת בעיקר בטווח הקצר, אח"כ זה מתאזן.
ובנוסף, זה ממש לא המנוע היחיד של הדולר שקל.
מה גם שכתבת את המאמר בדיוק בתקופה שהתמסורת הזאת לא כ"כ עובדת,
(לא שהסיבה נעלמה, הסיבה קיימת, אלא שיש עוד מניעים שמעוותים את התמסורת הזאת)
תבדוק תשואה של סנופי ב12 חודשים האחרונים ותבדוק דולר שקל ב12 חודשים האחרונים.
אתה רואה שהוא מונע בעיקר מסיבות אחרות.
אם היית כותב את זה לפני חצי שנה זה היה בא יותר בזמן.
בכל זאת חייב לציין:
עצם המאמר כתוב יפה ומסודר. -
@ברכת-ה-תעשיר כן, ההשפעה על השער אמיתית לגמרי. כשהגופים המוסדיים מוכרים דולרים בכמויות כאלה הדולר באמת יורד, ולא רק על הנייר.
מה שרציתי להראות זה שהסיבה טכנית, שמירה על יחס הגידור, ולא בהכרח שהכלכלה פה התחזקה. וזה עובד גם הפוך, כשהבורסות בחוץ יורדות הם צריכים לקנות דולרים, והשקל נחלש.
סליחה על התשובה המאוחרת.
@דוד-גולדברג
הטיאוריה נכונה להשקעות אקטיביות.
אבל אחוזים גדולים מאד של ההשקעות שלהם במדדים בחו"ל, ובארץ לא קונים המניות בעצמם, אלא דרך עסקאות החלף, שכמעט ולא מיצרת חשיפה דולרית.
הפוך - אם רוצים חשיפה לדולר צריכים ליצר חשיפה דרך "גידור הפוך".
תעשה חישוב כמה כסף נמצאת בקרנות הישראליות על מדדי מניות כמו S&P(ה"לא מגודרות"). בכל עליה הם צריכים להשקיע דוקא ב... שקלים! -
תודה לשניכם, יש פה צדק.
@הגיוני נכון, הניסוח במאמר שזה המנוע האמיתי היה חזק מדי. המנגנון מסביר בעיקר את התנועה הקצרה, ובדיון על שער הדולר שהיה באוניברסיטת תל אביב במאי כמה מהמשתתפים ייחסו חלק גדול מהירידה של התקופה האחרונה לגורמים אחרים, בעיקר המעבר של הציבור מקרנות על מדדי חוץ להשקעות בישראל. ותודה על המילים הטובות.
@הון_כשר נקודה חשובה. גם בנק ישראל תיאר שהרבה מהחשיפה של המוסדיים למדדים בחוץ היא דרך נגזרים, שבהם רק חלק קטן מהכסף מוחזק בדולרים. אז המודל הפשוט שתיארתי מתאים יותר להחזקה ישירה במניות, ובפועל התמונה מורכבת יותר.



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)