

כך תדעו שהייעוץ שאתם מקבלים – באמת משרת את האינטרסים שלכם
-
כשזה נוגע לכסף שלנו – במיוחד לחסכונות – חשוב לדעת עם מי אנחנו מדברים. ההחלטות האלו ילוו אותנו כל החיים, ויש להן השלכות של מאות אלפי שקלים.
ועדיין – רבים לא באמת יודעים להבדיל בין יועץ, סוכן, משווק ומלווה כלכלי.
יועץ פנסיוני - היועץ שבצד שלך
יועץ פנסיוני בעל רישיון ממשרד האוצר פועל אך ורק לטובת הלקוח, ואסור לו לקבל עמלות או טובות הנאה מגופים פיננסיים.
הייעוץ מתבצע בתשלום ישיר מהלקוח – ולכן הוא שקוף, אובייקטיבי ולא מוטה.
היועץ בודק את כלל הקופות, קרנות ההשתלמות, קופות הגמל והפנסיה – ומסייע לך לבנות תיק שמתאים בדיוק לצרכים שלך.סוכן ביטוח פנסיוני/ משווק פנסיוני - מייצגים את חברות הביטוח
למרות שגם להם יש רישיון פנסיוני, הסוכן והמשווק מייצגים את חברות הביטוח – ולא אותך.
הם מקבלים עמלות מהחברות על כל מוצר שיימכר דרכם, ולכן עשויים להמליץ על מוצר שמתאים לחברה – לא בהכרח לך.
כמובן שיש סוכנים מצוינים שפועלים במסירות, ויחד עם זאת – תמיד חשוב להבין מה עומד מאחורי ההמלצה, כדי לקבל החלטה מושכלת ונכונה עבורך.יועץ כלכלי/ מלווה תקציב/ מלווה כלכלי
מדובר באדם שעוזר לך להתנהל נכון ביום-יום: איזון בין הוצאות להכנסות, תכנון חודשי, תעדוף מטרות.
לרוב אינו בעל רישיון, ואינו יכול לתת ייעוץ בנושאים כמו פנסיה, השקעות או ביטוח.
השירות הזה חשוב – אבל משלים ולא מחליף ייעוץ פנסיוני מקצועי.אז מה נכון לך?
לקבל ייעוץ מקצועי שמסתכל על כל התמונה – ובוחר עבורך את האפשרויות המשתלמות והמתאימות ביותר.
כיועצת פנסיונית מורשית ובלתי תלויה, איני מקבלת עמלות מהגופים הפיננסיים – ולכן פועלת בשקיפות מלאה ומתוך מטרה אחת: להשיג עבורך את המקסימום.בזכות ההסמכה שלי, באפשרותי להציע דמי ניהול מוזלים במיוחד ולבנות עבורך תוכנית כוללת – עם הסתכלות על החיסכון הפנסיוני, היערכות לחתונות הילדים, וחיסכון נזיל לטווח קצר.
והכי חשוב – התהליך פשוט, ברור, ומסתיים בביצוע בפועל. לא תיאוריה – אלא תוצאה.

הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה

-
כשזה נוגע לכסף שלנו – במיוחד לחסכונות – חשוב לדעת עם מי אנחנו מדברים. ההחלטות האלו ילוו אותנו כל החיים, ויש להן השלכות של מאות אלפי שקלים.
ועדיין – רבים לא באמת יודעים להבדיל בין יועץ, סוכן, משווק ומלווה כלכלי.
יועץ פנסיוני - היועץ שבצד שלך
יועץ פנסיוני בעל רישיון ממשרד האוצר פועל אך ורק לטובת הלקוח, ואסור לו לקבל עמלות או טובות הנאה מגופים פיננסיים.
הייעוץ מתבצע בתשלום ישיר מהלקוח – ולכן הוא שקוף, אובייקטיבי ולא מוטה.
היועץ בודק את כלל הקופות, קרנות ההשתלמות, קופות הגמל והפנסיה – ומסייע לך לבנות תיק שמתאים בדיוק לצרכים שלך.סוכן ביטוח פנסיוני/ משווק פנסיוני - מייצגים את חברות הביטוח
למרות שגם להם יש רישיון פנסיוני, הסוכן והמשווק מייצגים את חברות הביטוח – ולא אותך.
הם מקבלים עמלות מהחברות על כל מוצר שיימכר דרכם, ולכן עשויים להמליץ על מוצר שמתאים לחברה – לא בהכרח לך.
כמובן שיש סוכנים מצוינים שפועלים במסירות, ויחד עם זאת – תמיד חשוב להבין מה עומד מאחורי ההמלצה, כדי לקבל החלטה מושכלת ונכונה עבורך.יועץ כלכלי/ מלווה תקציב/ מלווה כלכלי
מדובר באדם שעוזר לך להתנהל נכון ביום-יום: איזון בין הוצאות להכנסות, תכנון חודשי, תעדוף מטרות.
לרוב אינו בעל רישיון, ואינו יכול לתת ייעוץ בנושאים כמו פנסיה, השקעות או ביטוח.
השירות הזה חשוב – אבל משלים ולא מחליף ייעוץ פנסיוני מקצועי.אז מה נכון לך?
לקבל ייעוץ מקצועי שמסתכל על כל התמונה – ובוחר עבורך את האפשרויות המשתלמות והמתאימות ביותר.
כיועצת פנסיונית מורשית ובלתי תלויה, איני מקבלת עמלות מהגופים הפיננסיים – ולכן פועלת בשקיפות מלאה ומתוך מטרה אחת: להשיג עבורך את המקסימום.בזכות ההסמכה שלי, באפשרותי להציע דמי ניהול מוזלים במיוחד ולבנות עבורך תוכנית כוללת – עם הסתכלות על החיסכון הפנסיוני, היערכות לחתונות הילדים, וחיסכון נזיל לטווח קצר.
והכי חשוב – התהליך פשוט, ברור, ומסתיים בביצוע בפועל. לא תיאוריה – אלא תוצאה.
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
@רחל-עומסי
אם בדקתי דמי ניהול ואני במסלול מחכה מדד
ואני אדם צעיר
מה היועץ יכול להוסיף לי? -
@רחל-עומסי
אם בדקתי דמי ניהול ואני במסלול מחכה מדד
ואני אדם צעיר
מה היועץ יכול להוסיף לי?@דוד-גולדברג
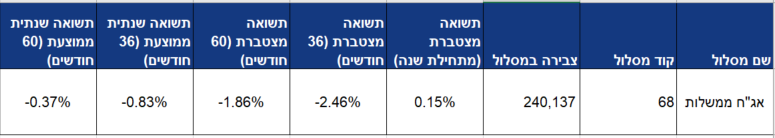
ייעוץ אינו רק נקודתי אלא הסתכלות על המכלול- מצורף פרוט חלקי
עצמאי - האם הפנסיה מספיקה לך? זהו הסכום שאתה חייב להפקיד? כמה כדאי להפקיד מבחינת פנסיה עתידית, כיסוי ביטוחי, מבחינת מיסוי כיום ומיסוי בפרישה.
שכיר- המעסיק מפקיד תקין?
בניית תוכניות חיסכון בשוק ההון, התנהלות עם התוכניות.
באיזה מוצר להשקיע
ועוד...
בנוסף דמי הניהול שאני משיגה ללקוחותיי נמוכים משמעותית מדמי ניהול של סוכנים ובפניה ישירה לחברות הואיל ואני בעלת רישיון אך איני מקבלת כספים מחברות ביטוח. -
 ר רחל עומסי התייחס לנושא זה ב
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)